Menilik Fenomena Menurunnya IPO di Pasar Modal
Penurunan calon perusahaan untuk lakukan IPO dipengaruhi beragam faktor.
Penurunan calon perusahaan untuk lakukan IPO dipengaruhi beragam faktor.

Minat perusahaan untuk melakukan penawaran umum perdana saham atau initial public offering (IPO) di Bursa Efek Indonesia (BEI) melambat sepanjang 2026.
Hingga akhir Agustus 2026, baru tujuh perusahaan yang mencatatkan saham di BEI dengan total dana dihimpun sekitar Rp2,16 triliun. Jumlah tersebut turun sekitar 68,2% dibandingkan 22 perusahaan yang melakukan IPO pada Januari-Agustus 2025. Dari sisi penghimpunan dana, nilainya juga merosot sekitar 79,2% dari Rp10,39 triliun pada periode yang sama tahun lalu.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon Otoritas Jasa Keuangan (OJK), Hasan Fawzi, mengatakan perlambatan tersebut dipengaruhi sejumlah faktor, termasuk perkembangan pasar global dan ketidakpastian geopolitik yang membuat perusahaan lebih berhati-hati dalam menentukan waktu pelaksanaan IPO.
"Penurunan calon perusahaan untuk melakukan IPO dipengaruhi oleh beberapa faktor, antara lain dinamika kondisi pasar global, termasuk meningkatnya ketidakpastian geopolitik yang memengaruhi timing perusahaan untuk melaksanakan penawaran umum," kata Hasan dalam keterangannya, dikutip Rabu (7/10/2026).
"Terdapat beberapa rencana IPO saham yang belum memperoleh persetujuan karena masih diperlukan peningkatan kualitas keterbukaan informasi," ucap Hasan.
Penurunan aktivitas IPO juga tercermin dari rata-rata dana yang dihimpun setiap emiten. Pada 2025, rata-rata penghimpunan dana per emiten mencapai sekitar Rp471,91 miliar. Angka tersebut turun menjadi sekitar Rp308,76 miliar pada 2026 atau berkurang 34,6%.
Meski jumlah IPO menurun, OJK tidak hanya melihat aktivitas pasar perdana berdasarkan jumlah perusahaan yang mencatatkan saham. Regulator juga memperhitungkan keseluruhan aktivitas penghimpunan dana di pasar modal.
Memasuki akhir September, nilai penghimpunan dana tersebut kembali meningkat. Hasan menyebut akumulasi nilai Penawaran Umum yang telah terealisasi mencapai Rp186,03 triliun secara year to date. Pada saat yang sama, terdapat 29 rencana Penawaran Umum dalam pipeline OJK dengan total nilai indikatif Rp26,47 triliun.
"Penghimpunan dana oleh korporasi domestik di pasar modal domestik tetap terjaga dan kuat, dengan nilai penawaran umum secara year to date telah mencapai angka Rp186,03 triliun. Sementara pada pipeline terdapat 29 rencana penawaran umum dengan total nilai indikatif sebesar Rp26,47 triliun," jelas Hasan.
Hasan mengatakan, pencapaian target penghimpunan dana hingga akhir tahun akan bergantung pada kondisi pasar, minat investor, serta keputusan perusahaan dalam menentukan waktu penerbitan dan biaya pendanaan.
"Kami melihat realisasi hingga akhir tahun nanti akan dipengaruhi oleh faktor-faktor seperti dinamika pasar, minat investor, serta pertimbangan emiten dalam menentukan momentum yang tepat untuk penerbitan dan biaya pendanaan," jelasnya.
Berdasarkan data Pipeline BEI per 2 Oktober 2026, ada tujuh perusahaan yang berada dalam antrean yang terdiri dari berbagai skala aset. Sebanyak dua perusahaan memiliki aset skala kecil atau di bawah Rp50 miliar.
Kemudian, tiga perusahaan memiliki aset skala menengah dengan nilai aset antara Rp50 miliar hingga Rp250 miliar. Sementara itu, dua perusahaan lainnya memiliki aset skala besar dengan nilai aset di atas Rp250 miliar.
Dari sisi sektoral, komposisi perusahaan dalam pipeline pencatatan saham masih terkonsentrasi pada sejumlah sektor. Sektor healthcare menjadi yang terbesar dengan empat perusahaan.
Selanjutnya, terdapat dua perusahaan dari sektor energy dan satu perusahaan dari sektor industrials. Sementara itu, belum terdapat perusahaan dari sektor basic materials, consumer cyclicals, consumer non-cyclicals, financials, infrastructures, properties & real estate, technology, serta transportation & logistics dalam pipeline pencatatan saham tersebut.
Selain pencatatan saham, aktivitas penghimpunan dana melalui efek bersifat utang dan sukuk (EBUS) juga berlangsung sepanjang 2026.
BEI mencatat hingga 2 Oktober 2026 telah diterbitkan 135 emisi dari 62 penerbit EBUS dengan total dana yang dihimpun mencapai Rp132,98 triliun.
Pada periode yang sama, masih terdapat 24 emisi dari 17 penerbit EBUS yang berada dalam pipeline. Berdasarkan sektornya, pipeline EBUS terdiri dari dua perusahaan dari sektor basic materials, empat energy, enam financials, satu industrials, tiga infrastructures, dan satu properties & real estate.
Sementara itu, tidak terdapat penerbit dari sektor consumer cyclicals, consumer non-cyclicals, healthcare, technology, serta transportation & logistics dalam pipeline EBUS tersebut.
Untuk aksi korporasi rights issue, BEI mencatat sebanyak 15 perusahaan tercatat telah menerbitkan rights issue hingga 2 Oktober 2026. Total nilai rights issue yang dihimpun mencapai Rp16,23 triliun. Selain itu, masih terdapat satu perusahaan tercatat yang berada dalam pipeline rights issue BEI. Perusahaan tersebut berasal dari sektor properties & real estate.
Head of Research Kiwoom Sekuritas, Liza Camelia Suryanata, mengatakan sepinya IPO pada 2026 juga berkaitan dengan semakin ketatnya seleksi calon emiten, perubahan ketentuan free float setelah sorotan MSCI, serta kondisi pasar yang belum kondusif.
"Sepinya IPO tahun ini dipengaruhi oleh seleksi calon emiten yang lebih ketat, aturan free float baru pasca sorotan MSCI, serta kondisi pasar yang belum kondusif," kata Liza kepada SUAR, Rabu (7/10/2026).
Menurut dia, tingkat penolakan terhadap calon emiten saat ini telah meningkat menjadi sekitar 60%, dari sebelumnya berada di kisaran 20%-30%. Kondisi tersebut membuat jumlah perusahaan yang akhirnya memenuhi persyaratan untuk melantai di bursa menjadi lebih terbatas.
Di sisi lain, ketentuan free float IPO sebesar 15%-25%, bergantung pada kapitalisasi perusahaan, menuntut kesiapan pemegang saham untuk menyediakan porsi saham publik yang lebih besar.
Persyaratan tersebut menjadi salah satu pertimbangan perusahaan yang tengah mempersiapkan IPO. Apabila valuasi yang dapat diperoleh dari pasar dinilai kurang menarik, perusahaan dapat memilih menunda aksi korporasi daripada melepas saham pada harga yang dianggap terlalu rendah.
"Ketika valuasi yang ditawarkan pasar kurang menarik, perusahaan bisa memilih menunggu daripada melepas saham pada harga yang dianggap terlalu rendah," ujar Liza.
Dengan kondisi tersebut, Liza menilai target 50 IPO perlu ditinjau kembali. Menurut dia, peningkatan kualitas emiten tetap menjadi bagian penting dalam membangun kepercayaan investor terhadap pasar modal Indonesia.
Di tengah jumlah IPO yang lebih sedikit, dampaknya terhadap Indeks Harga Saham Gabungan (IHSG) tidak serta-merta bersifat negatif. Berkurangnya jumlah perusahaan yang menawarkan saham baru justru dapat mengurangi persaingan dalam memperebutkan dana investor dalam jangka pendek.
"Beekurangnya IPO tidak serta-merta menjadi tekanan bagi IHSG," kata Liza.
Menurut dia, ketika jumlah penawaran saham baru lebih sedikit, likuiditas investor tidak terlalu banyak tersebar ke berbagai emiten baru. Namun, kondisi tersebut tidak otomatis membuat dana yang batal masuk ke IPO berpindah ke saham-saham yang sudah tercatat di BEI.
"Persoalan sepinya IPO tidak hanya berkaitan dengan jumlah perusahaan yang masuk bursa, tetapi juga kemampuan pasar modal Indonesia menawarkan instrumen investasi yang mampu menarik dana investor," imbuhnya.
Liza menilai persaingan tersebut juga terjadi pada level global. Investor memiliki banyak alternatif untuk menempatkan dananya, mulai dari saham domestik, deposito, hingga pasar modal luar negeri. Peluang IPO perusahaan teknologi global juga dapat menjadi alternatif bagi investor yang mencari eksposur pada sektor yang sedang diminati pasar.
Kondisi tersebut semakin relevan ketika sektor teknologi dan kecerdasan buatan atau artificial intelligence (AI) menjadi salah satu tema yang mendapat perhatian investor global. Sementara itu, pasar domestik belum banyak memiliki pilihan perusahaan di sektor teknologi canggih yang dapat menjadi alternatif investasi sejenis.
Selain bersaing dengan berbagai instrumen investasi, dana investor juga dapat digunakan untuk kebutuhan konsumsi. Dengan demikian, investor tidak memiliki kewajiban untuk menempatkan dananya di saham.
"Uang mereka tidak wajib masuk saham, bisa ditempatkan di deposito, pasar luar negeri, atau dipakai belanja. Jadi, IPO lebih sedikit belum tentu membuat saham lama kebagian dana lebih banyak," jelas dia.
Menurut Liza, kondisi tersebut menunjukkan bahwa keputusan investor untuk membeli saham tidak semata-mata ditentukan oleh tersedianya IPO. Investor akan mempertimbangkan manfaat, prospek, risiko, dan potensi hasil dari penggunaan dananya.
Ia mengibaratkan keputusan membeli IPO dengan keputusan membeli produk konsumsi. Keduanya sama-sama menawarkan sesuatu yang diharapkan memberikan manfaat kepada pembeli, meski bentuk manfaatnya berbeda.
"Keinginan bisa terus diciptakan, tetapi uang pembeli tetap terbatas," kata Liza.
Dalam investasi saham, manfaat yang diharapkan investor juga bergantung pada perkembangan bisnis perusahaan setelah pencatatan. Berbeda dengan produk konsumsi yang manfaatnya dapat langsung dirasakan, hasil investasi IPO bergantung pada kinerja bisnis dan perkembangan harga saham setelah perusahaan tercatat.
Karena itu, cerita mengenai prospek perusahaan saja tidak cukup untuk menjaga minat investor dalam jangka panjang. Kinerja perusahaan setelah IPO juga menjadi bagian dari pengalaman investor di pasar modal.
"Cerita menarik bisa membuat orang membeli sekali, hasil yang memenuhi harapan membuat mereka kembali," ujar Liza.
Dalam kondisi jumlah IPO yang masih terbatas, Liza menilai peningkatan kualitas emiten perlu berjalan bersamaan dengan upaya membangun alasan yang kuat bagi investor untuk membeli saham baru. Hal tersebut mencakup kemampuan calon emiten menunjukkan prospek bisnis sekaligus menjaga kepercayaan investor setelah perusahaan resmi tercatat di bursa.
Standar Tidak Perlu Diturunkan
Pengamat Pasar Modal, Elandry Pratama, menilai pengetatan seleksi domestik menjadi salah satu faktor yang dapat membuat calon emiten menunda IPO. Namun, menurut dia, keputusan tersebut biasanya merupakan kombinasi antara kesiapan internal perusahaan, valuasi yang diharapkan, kondisi pasar, serta risk appetite investor.
"Di luar sentimen global, saya melihat pengetatan seleksi domestik memang bisa menjadi salah satu faktor yang membuat calon emiten menunda IPO. Namun, keputusan tersebut biasanya merupakan kombinasi antara kesiapan internal perusahaan, valuasi yang diharapkan, kondisi pasar, serta risk appetite investor," kata Elandry kepada SUAR.
Ia menjelaskan, ketika sentimen pasar belum cukup kuat, perusahaan cenderung lebih berhati-hati menentukan waktu pelaksanaan IPO. Hal tersebut berkaitan dengan upaya perusahaan memperoleh valuasi dan harga penawaran yang sesuai dengan ekspektasi.
"Ketika market sentiment belum terlalu kuat, korporasi cenderung lebih selektif menentukan timing karena ingin memperoleh valuasi dan pricing yang optimal," ujarnya.
Meski demikian, Elandry menilai pengetatan kualitas calon emiten tetap diperlukan untuk menjaga kredibilitas pasar modal. Menurut dia, solusi atas melambatnya IPO bukan dengan menurunkan standar, melainkan membuat proses pencatatan lebih predictable bagi perusahaan yang telah memenuhi persyaratan.
"Menurut saya, pengetatan dari sisi kualitas tetap diperlukan untuk menjaga kredibilitas pasar modal. Agar tetap kompetitif, yang perlu diperkuat adalah efisiensi dan kepastian proses, terutama dari sisi timeline, koordinasi antar-regulator dan pihak terkait, serta kejelasan persyaratan sejak awal," jelas dia.
Dengan proses yang lebih jelas sejak awal, calon emiten dapat mempersiapkan kebutuhan pencatatan secara lebih matang. Elandry menilai bursa dan regulator dapat memperkuat early engagement dengan calon emiten, memperjelas checklist persyaratan, serta mempercepat administrasi bagi perusahaan yang telah memenuhi kriteria.
Di sisi perusahaan, persiapan juga perlu dilakukan jauh sebelum proses IPO dimulai. Perusahaan perlu memastikan laporan keuangan, tata kelola, dokumentasi hukum, serta equity story telah disiapkan secara memadai.
"Jadi bukan berarti standarnya diturunkan, tetapi prosesnya dibuat lebih predictable sehingga calon emiten bisa mempersiapkan diri dengan lebih baik," ungkap Elandry.
Melambatnya IPO juga dapat memengaruhi pilihan perusahaan dalam memperoleh pendanaan. Jika perusahaan memilih pembiayaan melalui pinjaman perbankan, struktur permodalan yang terbentuk akan berbeda dibandingkan ketika perusahaan memperoleh dana melalui pasar saham.
Menurut Elandry, utang akan meningkatkan leverage sekaligus kewajiban pembayaran bunga. Sementara itu, pendanaan melalui ekuitas tidak menambah beban bunga, tetapi berpotensi menyebabkan dilusi kepemilikan.
"Jadi bagi perusahaan dengan cash flow yang kuat, utang bisa menjadi alternatif, tetapi bagi perusahaan yang sedang ekspansi dan membutuhkan fleksibilitas neraca, equity market tetap punya peran penting," katanya.
 Mukhlison Widodo
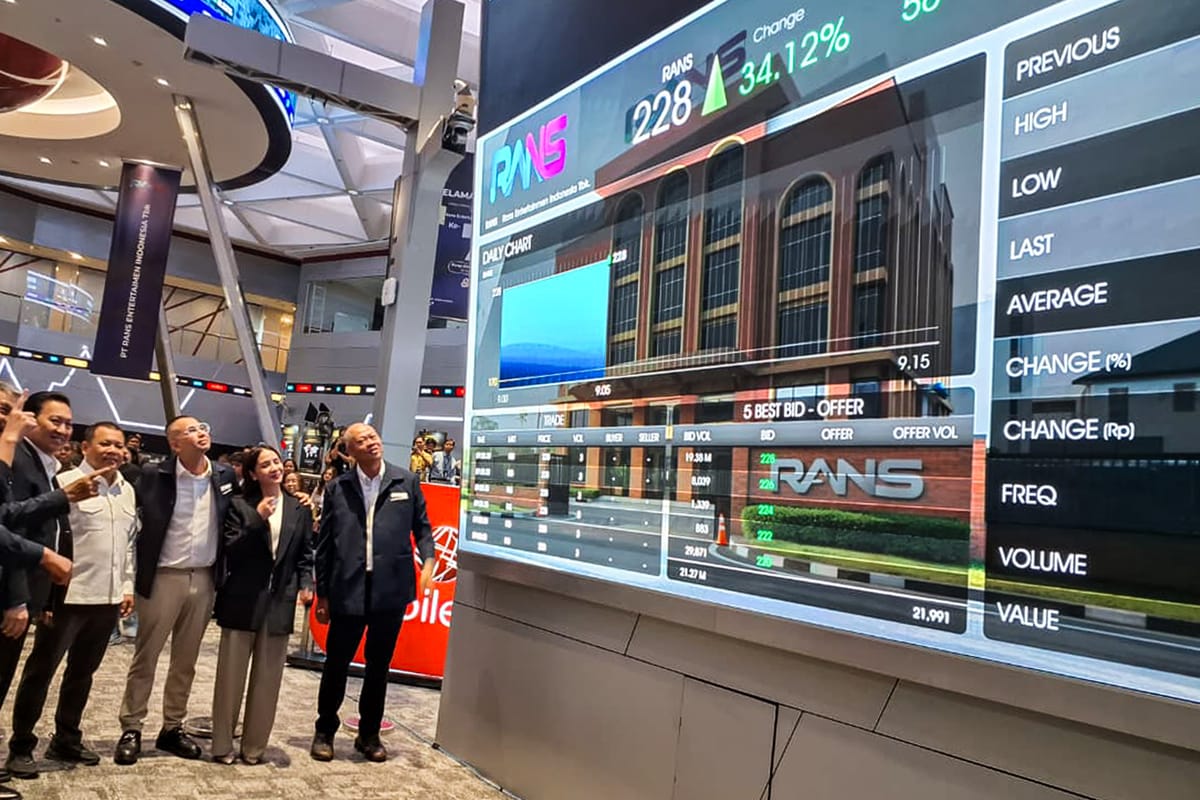
Karena itu, Elandry menilai evaluasi terhadap kondisi IPO tidak semata-mata diarahkan untuk mengejar jumlah perusahaan yang melakukan pencatatan saham. Fokusnya perlu diarahkan pada peningkatan kualitas pipeline calon emiten sekaligus menjaga agar proses IPO tidak berlangsung terlalu panjang dan mahal.
Bursa dan regulator, lanjut dia, dapat memperkuat komunikasi sejak tahap awal dengan calon emiten agar perusahaan memahami persyaratan yang harus dipenuhi. Sementara itu, calon emiten perlu mempersiapkan aspek fundamental dan administratif sebelum masuk ke tahapan IPO.
"Menurut saya, evaluasinya bukan sekadar mengejar jumlah IPO, tetapi bagaimana meningkatkan kualitas pipeline tanpa membuat prosesnya terlalu panjang atau costly," tutur Elandry.


 Tambahkan SUAR ke Google


