Meracik Penawar Pil Pahit MSCI Melalui Kekuatan Investor Domestik
Tekanan yang terjadi di pasar modal Indonesia belakangan ini lebih banyak berkaitan dengan persoalan kepercayaan & ketidakpastian dibandingkan dengan memburuknya fundamental ekonomi.
Tekanan yang terjadi di pasar modal Indonesia belakangan ini lebih banyak berkaitan dengan persoalan kepercayaan & ketidakpastian dibandingkan dengan memburuknya fundamental ekonomi.
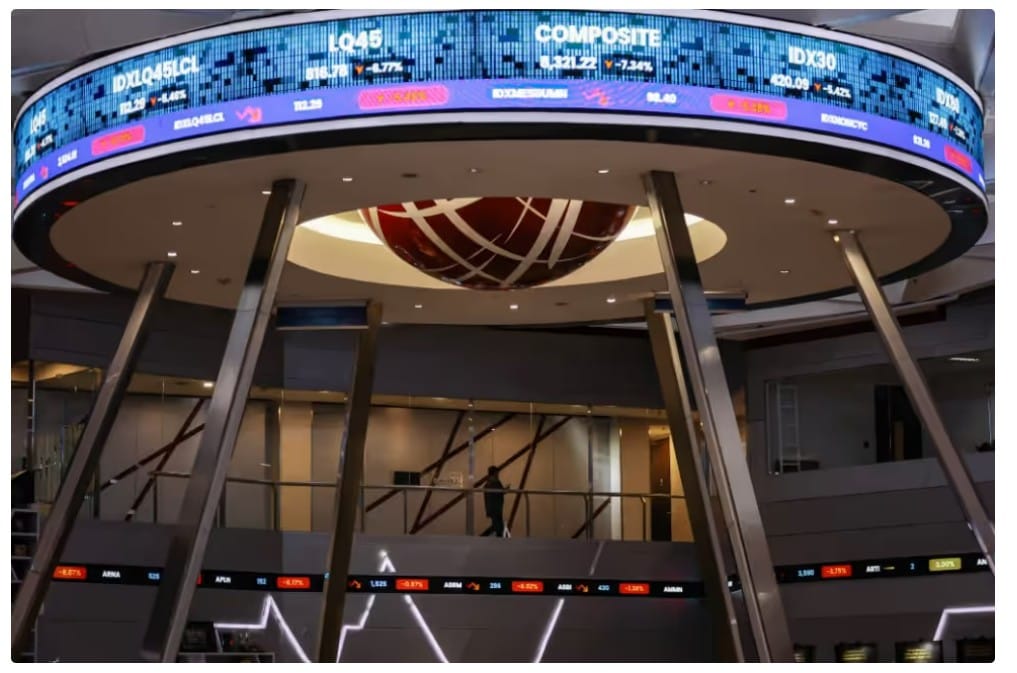
Di tengah reformasi struktural pasar modal Indonesia yang masih terus berjalan, masih ada persoalan lain yang harus dibenahi. Sasaran utama reformasi adalah mengembalikan dan memperkuat kepercayaan investor yang tergerus derasnya arus informasi dan miskomunikasi.
Head of Research KB Valbury Sekuritas, Fikri C. Permana, mengatakan tekanan yang terjadi di pasar modal Indonesia belakangan ini lebih banyak berkaitan dengan persoalan kepercayaan dan ketidakpastian dibandingkan dengan memburuknya fundamental ekonomi secara menyeluruh.
"Kita kurang apa? Kurangnya ternyata adalah kepercayaan. Kurangnya ternyata adalah ketidakpastian kita kok makin besar," kata Fikri dalam diskusi Big Market Insight 2026, Kamis (8/10/2026).
Menurut dia, regulator dan penyelenggara pasar modal telah membuka lebih banyak data untuk mengurangi kesenjangan informasi. Namun, keterbukaan tersebut belum otomatis membuat investor memperoleh informasi yang benar dan utuh.
Fikri menilai persoalan muncul ketika informasi yang beredar di pasar tidak melalui proses penyaringan yang memadai. Dalam kondisi pasar yang sensitif, pernyataan dari pihak yang tidak jelas latar belakang maupun kompetensinya dapat dengan cepat menjadi viral dan memengaruhi keputusan investor.
"Sayangnya informasi itu tidak ter-filter. Jadi seseorang yang kita enggak tahu latar belakangnya apa, kita enggak tahu kira-kira sertifikasinya apa, terus tiba-tiba dia ngomong sesuatu yang viral dan semua orang menganggap itu benar, ya tiba-tiba semuanya berubah," bebernya.
Meski menyoroti derasnya informasi yang tidak tersaring, Fikri sejatinya tidak mempersoalkan keberadaan influencer di pasar modal. Menurut dia, sebagian influencer justru memberikan nilai tambah bagi investor. Namun, informasi investasi tetap perlu disampaikan dengan kompetensi dan tanggung jawab yang memadai.
"Banyak influencer yang benar, banyak influencer yang juga memberikan nilai tambah, tapi mbok ya dijaga juga hal-hal positif dan hal negatifnya. Mbok ya dikasih tahu mana yang baik, mana yang tidak baik. Mbok ya berpikirnya secara helicopter view," kata Fikri.
Dia menyebut aturan terkait sertifikasi bagi pihak yang memberikan rekomendasi atau analisis investasi sebagai perkembangan positif. Namun, menurut Fikri, sumber informasi yang memengaruhi keputusan investor tidak hanya berasal dari influencer domestik.
Pasar juga, kata dia, terlalu cepat merespons informasi dari lembaga atau pihak eksternal tanpa mengimbanginya dengan penilaian terhadap kondisi domestik.
"Influencer itu hanya sebagian dari sumber informasi yang ada di market. Kita juga harus melihat informasi itu ternyata juga berasal dari luar negeri. Sayangnya kan kita enggak percaya diri. Tiba-tiba pada saat MSCI ngomong, kok semua orang berasa kebakaran," ujarnya.
Situasi tersebut menunjukkan bahwa persoalan kepercayaan tidak semata-mata berkaitan dengan ada atau tidaknya informasi. Ketika informasi tersedia dalam jumlah besar tetapi tidak dipahami secara utuh, investor tetap berpotensi mengambil keputusan berdasarkan persepsi dan kepanikan.
Karena itu, reformasi pasar modal tidak cukup hanya menghasilkan aturan baru. Pasar juga membutuhkan komunikasi yang mampu menjelaskan perubahan secara konsisten kepada investor, terutama investor ritel yang jumlahnya terus bertambah.
Upaya memperbaiki keterbukaan informasi sendiri telah menjadi bagian penting dari reformasi pasar modal yang berjalan saat ini. Direktur Pengembangan Bursa Efek Indonesia (BEI), Iding Pardi, mengatakan reformasi yang dilakukan BEI bersama OJK dan penyelenggara perdagangan lainnya diarahkan untuk memperkuat transparansi, integritas, likuiditas, dan pada akhirnya investability pasar modal Indonesia.
BEI, antara lain, telah memperluas keterbukaan kepemilikan saham dari sebelumnya di atas 5% menjadi di atas 1%. Selain itu, klasifikasi investor diperinci dari sembilan menjadi 39 kategori.
"Yang lebih penting lagi tadi disampaikan oleh Pak Eddy bahwa kegiatan ini atau inisiatif ini adalah inisiatif yang harus dilakukan secara bersama-sama. Jadi kami dari Bursa Efek dan SRO lainnya tentunya didukung dengan kebijakan dan pengaturan dari OJK," kata Iding.
Menurut dia, pembukaan data tersebut menjadi bagian dari upaya menjawab perhatian lembaga indeks global terhadap transparansi pasar Indonesia.
Tak berhenti pada keterbukaan data, BEI juga memperkuat pengawasan perdagangan dengan mengintegrasikan surveillance bersama OJK dan SRO. Langkah tersebut dilakukan agar keterbukaan informasi diikuti dengan mekanisme pengawasan yang memadai.
"Jadi setelah datanya terbuka, transparan, kemudian ada HSC, dan kami meningkatkan surveillance juga. Dari sisi kami, bersama-sama, sekarang surveillance kami terintegrasi OJK dan SRO," ujar Iding.
Namun, keterbukaan data tidak serta-merta menghapus persoalan kepercayaan. Menurut Iding, investor global kini tidak hanya melihat regulasi yang telah diterbitkan, tetapi juga konsistensi implementasinya.
"Memang MSCI menjadi trigger yang menciptakan urgensi, bahwa ini harus dilakukan secara lebih cepat dan strong," katanya.
Kebutuhan untuk memastikan reformasi berjalan secara konsisten juga ditegaskan oleh Deputi Komisioner Pengawasan Pengelolaan Investasi Modal dan Lembaga Efek OJK, Eddy Manindo Harahap.
Menurut Eddy, keberhasilan reformasi tidak dapat dibebankan hanya kepada regulator. Delapan rencana aksi percepatan reformasi integritas pasar modal melibatkan OJK, SRO, kementerian dan lembaga terkait, pelaku industri, hingga masyarakat.
OJK bahkan membentuk task force untuk memantau implementasi setiap rencana aksi. Tim tersebut memerinci kegiatan, target, deliverable, waktu penyelesaian, serta pihak yang bertanggung jawab pada masing-masing agenda.
"Yang terlibat semua pihak. Dalam hal ini regulator, mungkin dari parlemen dulu kan udah menyatakan dari sisi politik akan selalu mendukung. Kemudian kami dari sisi regulator, kemudian dari sisi SRO, bahkan sampai kepada masyarakat Indonesia secara keseluruhan," kata Eddy.
Eddy juga menegaskan komunikasi dengan lembaga indeks global tidak berhenti pada penyampaian aturan. OJK dan SRO terus menyampaikan perkembangan reformasi kepada lembaga indeks serta investor global.
"Kita berusaha untuk lebih terbuka. Hal-hal yang memang menurut pandangan mereka, ada hal-hal yang memang bisa kita perbaiki ke depannya. Itu rutin yang kita lakukan, termasuk juga di tempat Pak Iding ya (BEI), komunikasi yang baik dengan lembaga-lembaga internasional termasuk juga dengan investor global," ucapnya.
Persoalan kepercayaan menjadi semakin penting seiring dengan terus berkembangnya basis investor domestik. Iding menyebut jumlah investor pasar modal telah menembus lebih dari 32 juta pada 2026, atau tumbuh lebih dari 50%.
Pertumbuhan tersebut menjadi modal penting bagi pasar domestik. Namun, jumlah investor yang besar belum otomatis berarti aktivitas investasi yang tinggi.
Direktur Penyelesaian, Pengawasan dan Kustodian PT KSEI, Eqy Essiqy, menyebut pertumbuhan jumlah investor belum sepenuhnya diikuti dengan aktivitas transaksi yang sebanding.
"Memang ini menjadi PR kami bersama untuk gimana caranya meningkatkan investor ini menjadi investor aktif," cetus Eqy.
Untuk mendukung pemahaman yang lebih baik mengenai karakter investor, KSEI juga memperluas klasifikasi investor dari sembilan menjadi 39 kategori. Data kepemilikan di atas 1% turut dibuka secara berkala untuk meningkatkan transparansi.
"Artinya datanya ini makin presisi, dan jadi ini untuk segala kebutuhan untuk dilakukan analisa, tentunya menjadi lebih tepat," ucap Eqy.
Langkah tersebut diharapkan memperkecil ruang bagi asymmetric information yang selama ini dapat membuat sebagian investor mengambil keputusan berdasarkan informasi yang tidak lengkap.
Namun, bagi Fikri, persoalan kepercayaan juga berkaitan langsung dengan pengalaman investor ketika berinvestasi. Ia mencontohkan investor ritel yang merasa kesulitan keluar dari suatu saham atau tidak memperoleh manfaat yang cukup dari kepemilikan sahamnya.
"Investor kami (KB Valbury Sekuritas), itu agak balance antara institutional dan retail investor. Kadang investor retail itu ngomongnya gini, 'Kita masuk ke saham, tiba-tiba kita gak bisa keluar, tapi ternyata sahamnya atau emitennya juga enggak ngasih dividen. Jadi udah capital gain enggak dapet, dividen gain juga enggak dapet'," kata Fikri.
Pengalaman seperti itu, jelasnya, menjadi bagian lain dari persoalan kepercayaan. Bagi investor, transparansi bukan hanya soal seberapa banyak data yang tersedia, tetapi juga apakah pasar memberikan ruang yang cukup untuk masuk dan keluar secara wajar serta memperoleh manfaat dari kepemilikan saham.
Dari perspektif investor institusi, Chief Investment Officer PT Sinarmas Asset Management, Genta Wira Anjalu, melihat persoalan tersebut dengan ukuran yang lebih konkret. Menurut dia, pasar tidak hanya membutuhkan pengumuman reformasi, tetapi bukti bahwa perubahan tersebut benar-benar terlihat dalam aktivitas perdagangan.
"Pasar itu melihat bukti di data perdagangan. Bukan hanya beberapa aturan yang diumumkan," ucap Genta.
Karena itu, kenaikan free float menjadi 15%, misalnya, tidak cukup dilihat sebagai angka administratif. Investor akan melihat apakah saham tersebut benar-benar tersedia untuk diperdagangkan, apakah spread membaik, dan apakah order book menjadi lebih dalam.
Genta juga mengusulkan adanya scorecard publik yang memuat kondisi awal, target, penanggung jawab, dan pembaruan secara berkala. Menurut dia, mekanisme tersebut dapat membantu publik, investor, regulator, dan pelaku industri melihat ukuran keberhasilan reformasi secara bersama-sama.
Di sisi lain, pemulihan kepercayaan tidak dapat sepenuhnya bergantung pada investor asing. Menurut Genta, pasar domestik perlu diperkuat agar mampu menciptakan permintaan yang sehat dan berjangka panjang.
"Jadi pertanyaannya bukan sekadar seberapa jauh harga sudah turun, tapi apakah tesis yang membuat risk premium turun dan investor kembali bersedia membayar valuasi yang lebih tinggi," ungkapnya.



 Tambahkan SUAR ke Google


