Dihantui El Nino dan Mahalnya BBM Non-Subsidi, Inflasi September 2026 Bertengger di 3,28%
Di tengah musim kering El Nino dan kenaikan harga BBM Non-Subsidi, inflasi September naik pada level 3,28% secara tahunan.
Di tengah musim kering El Nino dan kenaikan harga BBM Non-Subsidi, inflasi September naik pada level 3,28% secara tahunan.
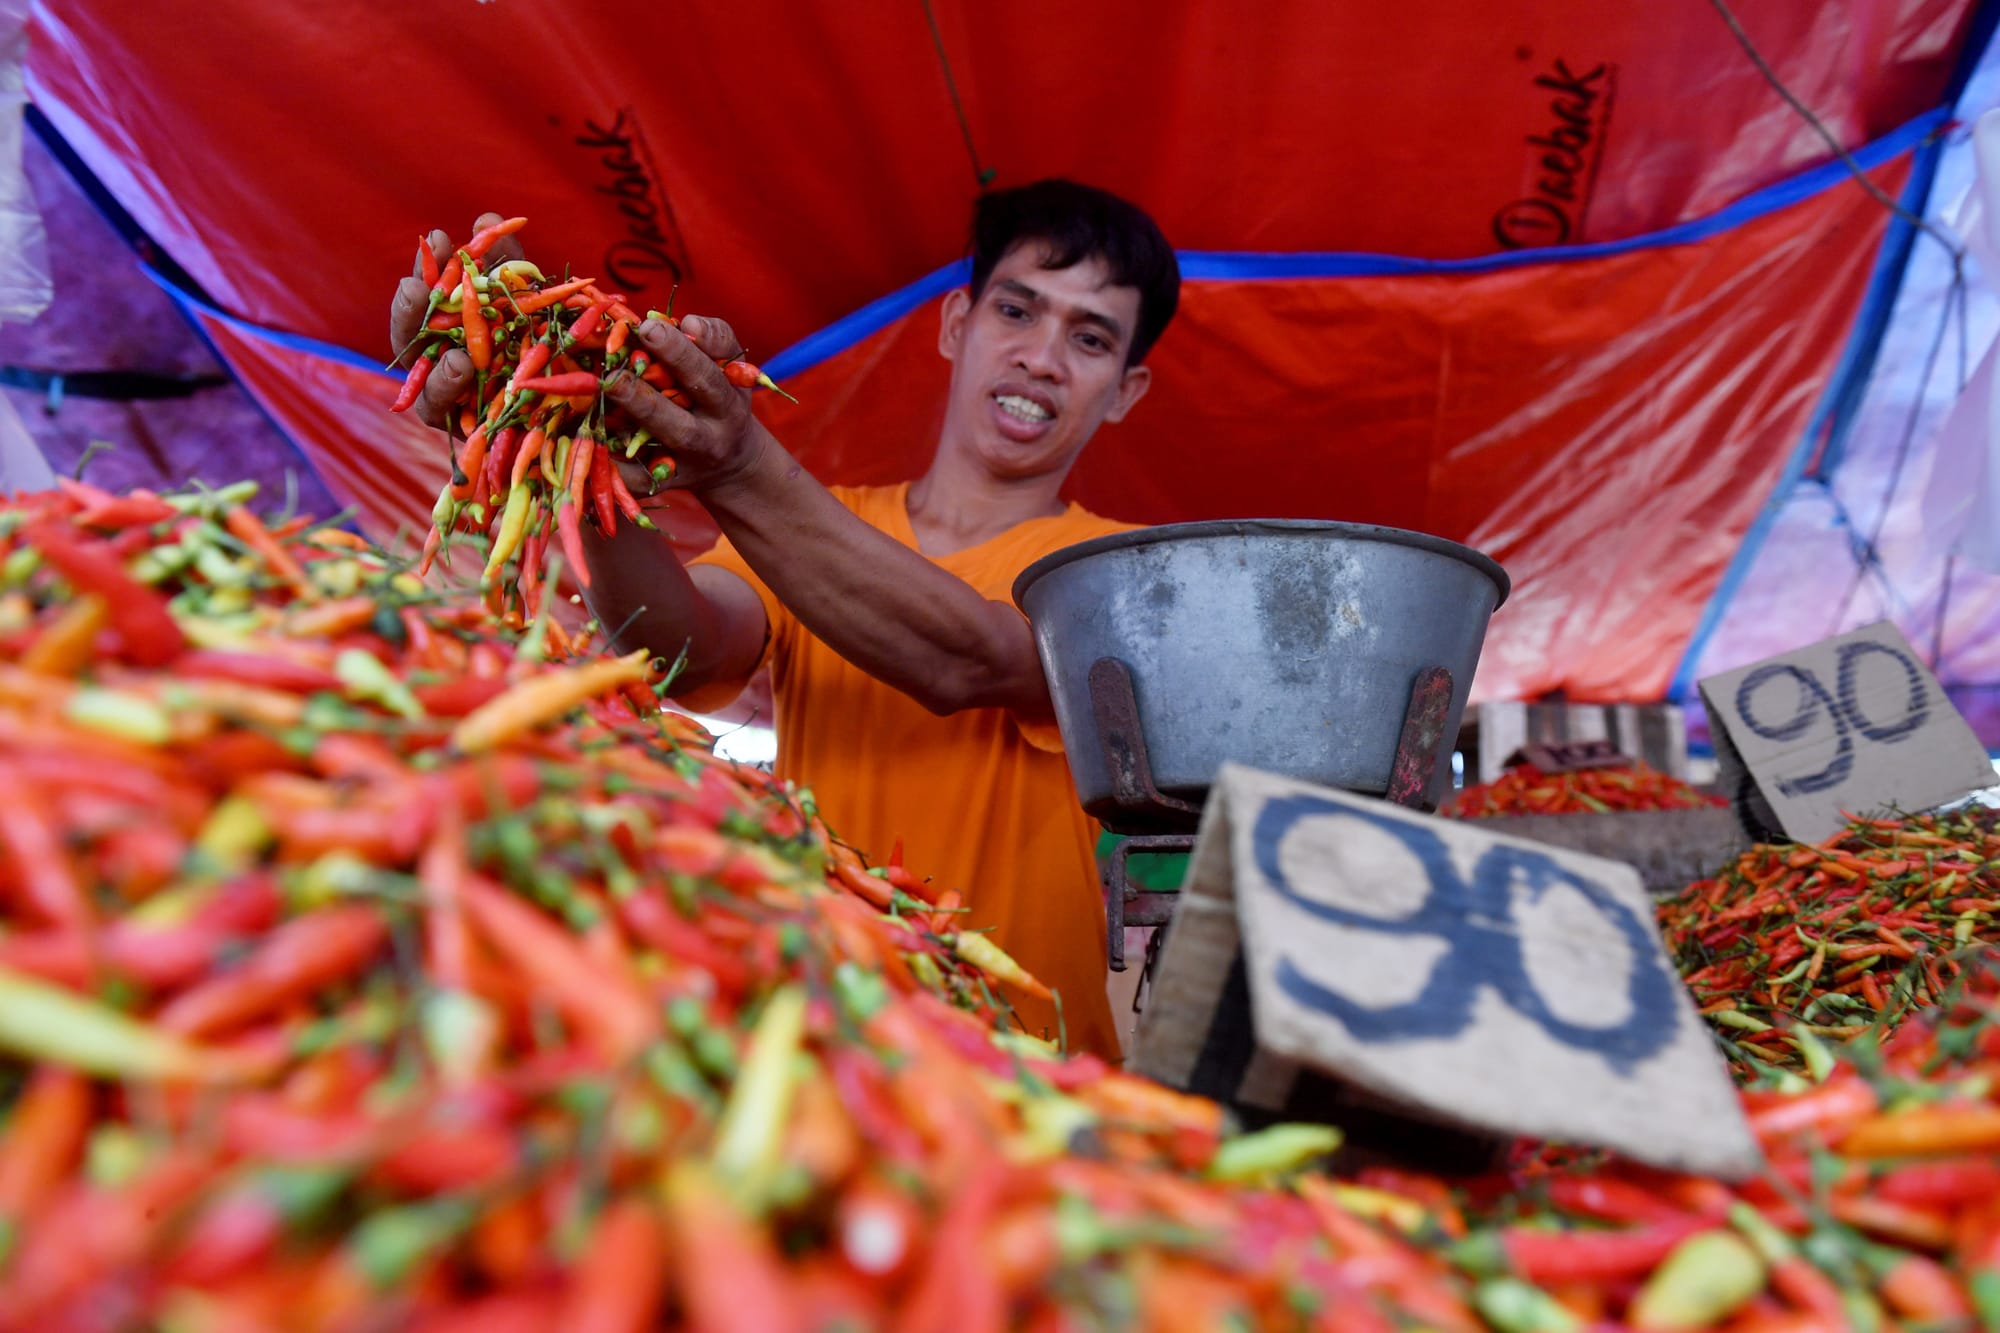
Di tengah musim kering El Nino dan kenaikan harga BBM Non-Subsidi, inflasi September naik pada level 3,28% secara tahunan (year on year/YoY), dengan inflasi bulanan (month-to-month) mencapai 0,30%, sementara inflasi secara tahun berjalan (year-to-date) tercatat sebesar 2,17%. Kenaikan inflasi ini utamanya didorong oleh kelompok harga pangan bergejolak (volatile foods) serta penyesuaian harga energi.
Dalam Rilis Berita Statistik di Jakarta, Kamis (1/10/2026), Deputi Bidang Statistik Distribusi dan Jasa BPS Ateng Hartono menjelaskan, secara bulanan, inflasi kelompok makanan, minuman, dan tembakau mencapai 0,88%, dengan andil terbesar yakni 0,26% terhadap total inflasi bulanan.
Komoditas dominan yang mendorong inflasi bulanan dari kelompok ini berasal dari cabai rawit dengan andil 0,08%, diikuti cabai merah sebesar 0,06%. Sementara itu, daging ayam ras memberikan andil 0,05%, beras 0,03%, telur ayam ras 0,02%, serta ikan segar dan kangkung masing-masing 0,01%.
"Sebaliknya, kelompok perawatan pribadi dan jasa lainnya mengalami deflasi 0,49% dan memberikan andil deflasi 0,01%. Komoditas yang dominan mendorong deflasi pada kelompok ini adalah emas perhiasan," tutur Ateng.
Di sisi lain, komponen harga diatur pemerintah mencatat inflasi yang sangat rendah (mendekati nol), di mana bensin menyumbang andil inflasi, namun tarif angkutan udara menyumbang andil deflasi seiring berakhirnya liburan sekolah.
Inflasi harga pangan bergejolak pada September 2026, jelas Ateng, tidak lepas dari penurunan produksi komoditas hortikultura di berbagai sentra. Cabai rawit mengalami penurunan produksi antara lain di Garut, Temanggung, Bandung, Sampang, dan Magelang. Begitu pula dengan cabai merah yang produksinya merosot di daerah sentra seperti Bandung, Garut, dan Malang.
Di saat bersamaan, komoditas bawang merah justru mencatat peningkatan produksi di beberapa wilayah seperti Demak, Probolinggo, dan Malang. Selain faktor panen, peningkatan harga daging ayam ras juga didorong oleh kenaikan harga pakan dan kebutuhan program Makan Bergizi Gratis (MBG) di sejumlah daerah.
Sementara itu, secara tahunan, inflasi kelompok makanan, minuman, dan tembakau mencatatkan inflasi tertinggi sebesar 4,37% (yoy) dengan andil inflasi hingga 1,28%. Komoditas yang mendorong inflasi kelompok ini mencakup ikan segar, daging ayam ras, cabai rawit, beras, minyak goreng, sigaret kretek mesin (SKM), dan daging sapi.
Selain pangan, inflasi tahunan juga didorong oleh kelompok transportasi yang mengalami inflasi 4,84% dengan andil 0,58%. Faktor pendorong utamanya adalah kenaikan harga bensin, tarif angkutan udara, pelumas/oli mesin, sepeda motor, pemeliharaan/servis, dan mobil. Kelompok perawatan pribadi dan jasa lainnya juga mencatat inflasi 7,77% secara tahunan (andil 0,53%), utamanya didorong komoditas emas perhiasan.
Kenaikan inflasi tahunan ini sejalan dengan tren inflasi pada seluruh komponen. Komponen inti, harga diatur pemerintah (administered price), dan harga bergejolak (volatile food) mencatatkan inflasi masing-masing sebesar 2,84%, 3,25%, dan 5,03%.
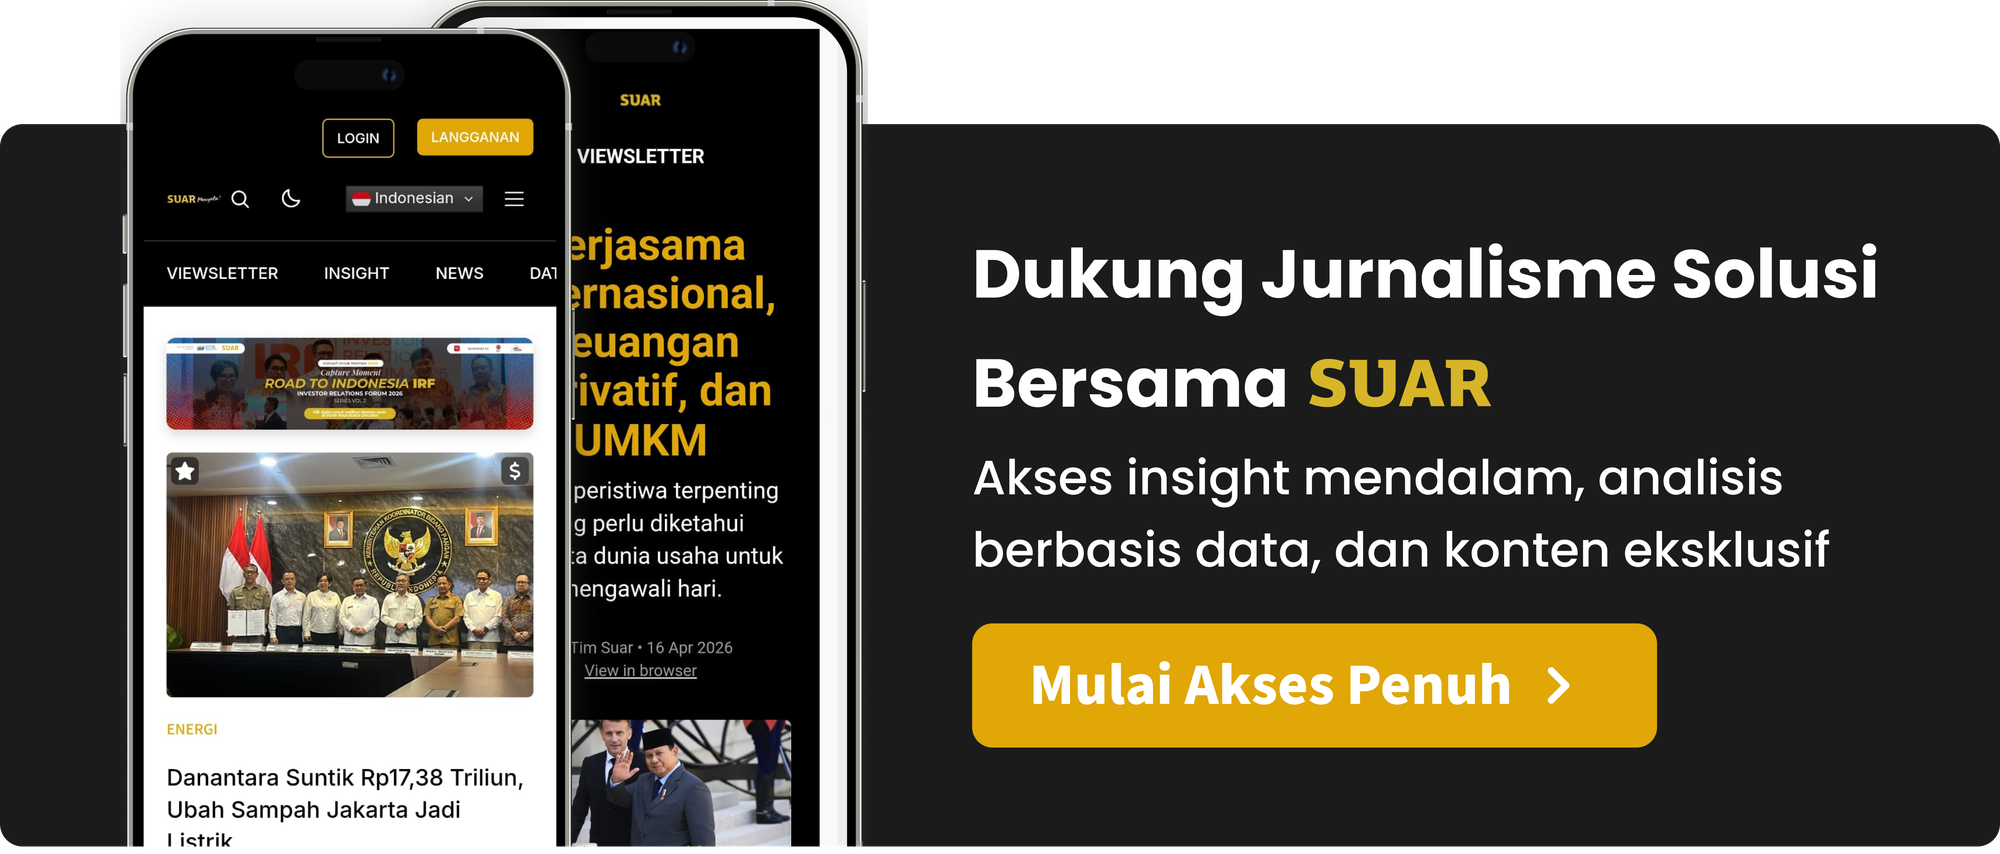
Komoditas komponen inti yang mendorong inflasi tahunan meliputi emas perhiasan, minyak goreng, nasi dengan lauk, pulsa seluler, laptop/notebook, serta pelumas.
Pada kelompok harga diatur pemerintah, inflasi dipicu oleh bensin, tarif angkutan udara, SKM, dan bahan bakar rumah tangga. Khusus di bulan September 2026, terjadi penyesuaian harga BBM non-subsidi di mana Pertamax Turbo naik sekitar 7%, Dexlite naik 20%, dan Pertamina Dex naik sekitar 19%.
"Secara bulanan, 36 provinsi mengalami inflasi dan 2 provinsi mengalami deflasi. Inflasi bulanan tertinggi terjadi di Sulawesi Utara sebesar 3,53% dan deflasi terdalam terjadi di Nusa Tenggara Timur sebesar 0,35%. Sementara secara tahunan, seluruh provinsi mengalami inflasi dengan tingkat tertinggi di Sulawesi Utara sebesar 7,59%, sedangkan inflasi terendah terjadi di Sumatera Selatan sebesar 2,55%," imbuh Ateng.
Menggarisbawahi tantangan ke depan yang memengaruhi laju inflasi, Ateng menekankan faktor iklim yang masih membayangi pasokan pangan nasional.
Ia menyebutkan bahwa BMKG telah merilis prediksi terkait fenomena El Nino di tahun 2026 yang berpotensi bertahan hingga awal tahun 2027. Hal ini perlu menjadi perhatian khusus bagi para pemangku kebijakan, terutama terkait dampaknya terhadap perubahan harga komoditas pangan pokok di kuartal mendatang.
Guru Besar Universitas Andalas Syafruddin Karimi menilai inflasi September 2026 masih terkendali, tetapi komposisinya menunjukkan peningkatan risiko dari sisi pangan.
Inflasi Indeks Harga Konsumen (IHK) tercatat 3,28% secara year on year (yoy), sedangkan inflasi inti turun menjadi 2,84%. Kondisi tersebut menunjukkan tekanan harga belum berasal dari permintaan domestik yang berlebihan, melainkan lebih banyak dipengaruhi sisi pasokan pangan.
“Inflasi September 2026 masih manageable, tetapi komposisinya menuntut kewaspadaan lebih tinggi,” kata Syafruddin kepada SUAR.
Menurut dia, inflasi IHK masih berada dalam sasaran Bank Indonesia (BI) sebesar 1,5%–3,5%. Namun, ruang aman semakin menyempit karena inflasi utama telah mendekati batas atas sasaran tersebut.
Titik rawan, kata Syafruddin, berada pada komponen volatile food yang mencapai 5,03%. Kenaikan harga cabai, daging ayam, beras, dan telur berkaitan dengan produksi, cuaca, distribusi, biaya pakan, serta gangguan rantai pasok.
“Ini menunjukkan tekanan belum berasal dari permintaan domestik yang berlebihan. Titik rawannya justru volatile food yang mencapai 5,03%, sehingga risiko utama berada pada sisi pasokan dan harga pangan,” jelasnya.
Penurunan inflasi inti dari 2,92% pada Agustus menjadi 2,84% pada September turut menunjukkan tekanan permintaan belum menjadi sumber utama inflasi.
“Jika permintaan domestik menjadi sumber utama inflasi, tekanan inti biasanya ikut menguat karena kenaikan harga menyebar lebih luas ke barang dan jasa,” kata Syafruddin.
Menurut dia, risiko pangan berpotensi berlanjut apabila El Niño memengaruhi produksi hingga awal 2027. Gangguan terhadap produktivitas padi, cabai, hortikultura, dan pakan ternak dapat membuat tekanan volatile food bertahan lebih lama. Risiko El Niño terhadap inflasi pangan cukup material karena shock iklim dapat bekerja melalui produksi, kalender tanam, ketersediaan air, dan biaya distribusi secara bersamaan.
Syafruddin juga menyoroti inflasi transportasi yang mencapai 4,84% yoy. Menurut dia, kenaikan biaya energi dan transportasi dapat meningkatkan biaya produksi dan distribusi sebelum akhirnya diteruskan kepada konsumen.
“Inflasi transportasi 4,84% yoy memperbesar risiko cost-push karena energi dan transportasi masuk ke hampir seluruh rantai produksi,” kata Syafruddin.
Tekanan tersebut juga dapat memengaruhi daya beli, terutama kelompok berpendapatan rendah yang memiliki porsi belanja lebih besar untuk makanan dan transportasi. Karena itu, menurut Syafruddin, pengendalian inflasi perlu diarahkan pada penguatan produksi dan distribusi pangan, pengamanan stok, pengendalian biaya logistik, serta stabilitas rupiah.
 Benediktus Krisna Yogatama
Sementara itu, Ekonom Bank Permata Faisal Rachman melihat tekanan inflasi masih berpotensi berlanjut hingga akhir 2026. Selain harga pangan dan El Niño, Faisal menyoroti tekanan rupiah serta ketidakpastian harga energi global.
“Tekanan inflasi dari sisi penawaran diperkirakan akan terus bertransmisi secara bertahap ke harga konsumen, sementara dampak El Nino terhadap harga pangan kemungkinan akan semakin menguat, sehingga menahan inflasi akhir tahun tetap di atas 3%,” kata Faisal dalam keterangannya.
Faisal juga melihat faktor domestik dapat menambah tekanan terhadap harga. Kebijakan pemerintah yang pro-pertumbuhan diperkirakan mendukung pertumbuhan jumlah uang beredar, sedangkan program Makan Bergizi Gratis (MBG) berpotensi meningkatkan permintaan pangan.
“Secara domestik, kebijakan pemerintah yang pro-pertumbuhan diperkirakan akan mendukung pertumbuhan jumlah uang beredar, yang memberikan tekanan inflasi,” ujar Faisal.
“Selain itu, Program MBG berpotensi mendorong permintaan pangan, sehingga menciptakan risiko peningkatan (upside risks) terhadap inflasi pangan,” lanjutnya.
Dari sisi energi, Faisal menilai harga energi global yang masih tinggi dapat meningkatkan risiko transmisi terhadap inflasi energi dan transportasi. “Hal ini, pada gilirannya, dapat meningkatkan risiko transmisi terhadap inflasi energi dan transportasi,” kata Faisal.
Risiko lain berasal dari inflasi impor. Ketegangan geopolitik Timur Tengah dan prospek kebijakan The Fed dapat mendorong sentimen risk-off, membatasi aliran modal masuk, dan meningkatkan tekanan terhadap rupiah.
“Tekanan terhadap Rupiah diperkirakan akan tetap relatif tinggi hingga akhir 2026, di tengah melebarnya defisit transaksi berjalan (CAD) dan sifat aliran modal masuk yang berjangka pendek, khususnya pada instrumen SRBI,” ujar Faisal.
Menurut Faisal, pelemahan rupiah dapat meningkatkan biaya bahan baku impor dan mendorong inflasi impor. Risiko tersebut dapat semakin besar jika kenaikan biaya produsen diteruskan kepada konsumen.
Dengan asumsi harga energi bersubsidi dipertahankan pada tingkat saat ini, Faisal memperkirakan inflasi utama mencapai sekitar 3,13% pada akhir 2026, dibandingkan 2,92% pada 2025.
“Namun, eskalasi lebih lanjut pada ketegangan geopolitik Timur Tengah yang memicu kenaikan berkepanjangan pada harga energi global, serta dampak El Nino yang lebih kuat dari perkiraan terhadap harga pangan, dapat mendorong inflasi melampaui proyeksi kami saat ini,” ucapnya.

 Tambahkan SUAR ke Google


