Danantara di Dunia Second Best
Danantara bekerja dalam dunia second best, ketika pilihan terbaik secara ekonomi tidak selalu dapat dijalankan karena kendala politik.
Danantara bekerja dalam dunia second best, ketika pilihan terbaik secara ekonomi tidak selalu dapat dijalankan karena kendala politik.
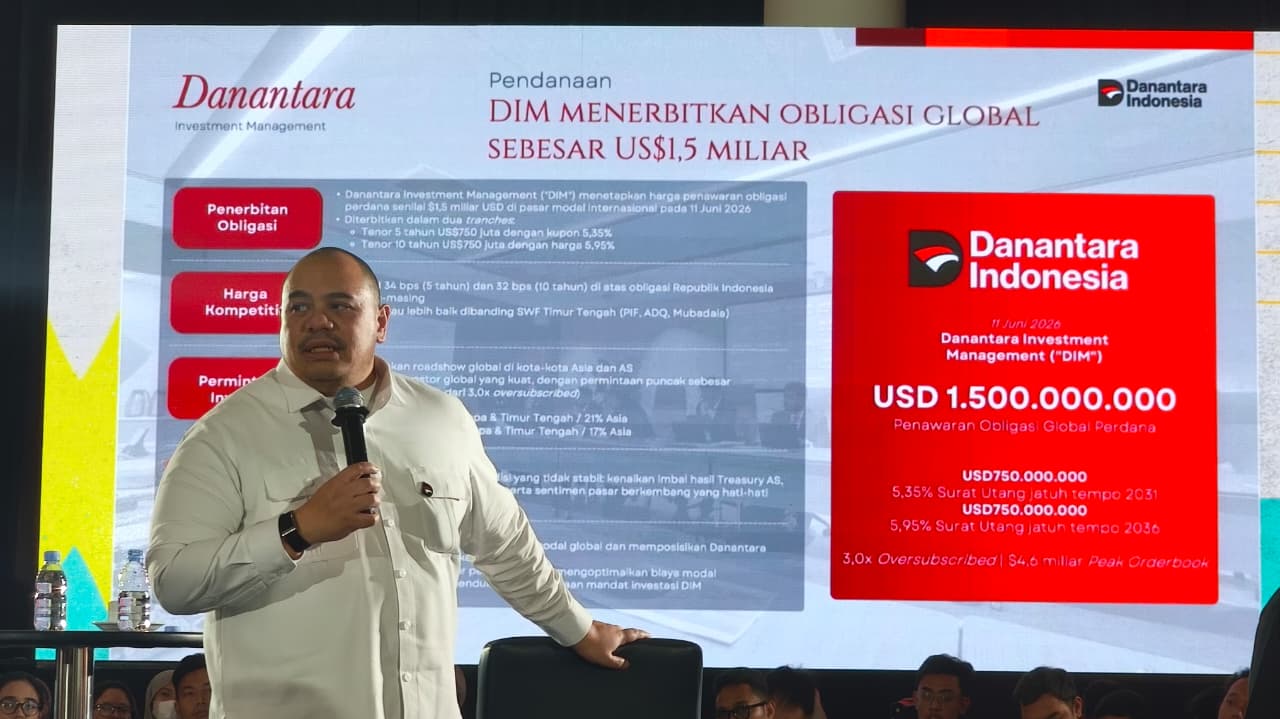
Pembentukan Danantara pada Februari 2025 bertujuan memperbaiki pengelolaan aset negara, mentransformasi BUMN, dan memperbesar kapasitas investasi Indonesia. Struktur awalnya relatif sederhana: Danantara Asset Management (DAM) mengelola dan merestrukturisasi BUMN, sementara Danantara Investment Management (DIM) menjalankan fungsi investasi.
Setahun kemudian, mandat tersebut berkembang. Danantara Development Management Fund (DDMF) dibentuk untuk membiayai proyek pembangunan yang belum sepenuhnya komersial, sedangkan Danantara Sumberdaya Indonesia (DSI) berperan dalam tata kelola ekspor komoditas strategis.
Perkembangan ini menjadikan Danantara bukan lagi sekadar pengelola aset dan investor negara, tetapi bagian semakin penting dari mesin pembangunan. Ia diharapkan menyediakan modal jangka panjang, merestrukturisasi BUMN, mendorong hilirisasi, dan membiayai proyek yang manfaat ekonominya baru muncul dalam jangka panjang.
Meski perubahan ini tidak dengan sendirinya keliru, hal tersebut menimbulkan persoalan mengenai bagaimana berbagai fungsi tersebut dapat dijalankan tanpa menghilangkan disiplin ekonomi yang menjadi alasan utama dibentuknya Danantara.
Pertanyaan ini penting karena Danantara bekerja dalam dunia second best, ketika pilihan terbaik secara ekonomi tidak selalu dapat dijalankan karena kendala politik. Akibatnya, tantangannya bukan mengabaikan first best, melainkan mempertahankan sebanyak mungkin disiplinnya dalam realitas tersebut.
BUMN sejak lama menghadapi masalah multiple objectives. Sebuah perusahaan dapat diminta menghasilkan laba, menyediakan pelayanan publik, menjaga lapangan kerja, membangun industri strategis, sekaligus menjalankan program pemerintah. Semakin banyak tujuan, semakin sulit membedakan kinerja perusahaan dari biaya penugasan negara.
Ketidakjelasan tujuan kemudian memperbesar principal-agent problem. Ketika hasilnya buruk, manajemen dapat menunjuk penugasan pemerintah. Sebaliknya, pemerintah juga dapat menunjuk manajemen. Rantai pertanggungjawaban semakin panjang ketika banyak pihak mempengaruhi keputusan.
Masalah diperburuk oleh soft budget constraint, yakni manajemen, kreditur, dan pemasok percaya bahwa BUMN “strategis” pada akhirnya akan diselamatkan. Disiplin keuangan pun melemah bahkan sebelum bailout terjadi (Kornai et al., 2003).
Danantara semestinya memutus mata rantai tersebut melalui kepemilikan profesional, restrukturisasi, dan disiplin penggunaan modal. Namun, perluasan fungsi DAM, DIM, DDMF, dan DSI berpotensi memindahkan persoalan multiple objectives dari tingkat BUMN ke tingkat holding.
Dalam East Asia Forum, saya menyebutnya sebagai “impossible trinity”: menjaga disiplin komersial, membiayai pembangunan, dan menjalankan kebijakan pemerintah secara bersamaan. Meski ketiganya sah, biaya dan risikonya harus dipisahkan. Jika dicampur, dasar pengambilan keputusan investasi menjadi kabur (Friawan, 2026).
Dalam dunia first best, pembagian peran jelas. Pemerintah menentukan arah pembangunan dan tujuan kepemilikan, sementara manajemen Danantara memiliki otonomi mengambil keputusan investasi secara profesional. BUMN yang tidak lagi layak direstrukturisasi, dijual, atau ditutup. Penugasan nonkomersial dinyatakan secara jelas dan dibiayai terpisah.
OECD (2024) menekankan pentingnya tujuan kepemilikan dan kewajiban kebijakan publik yang jelas, disertai otonomi bagi pengelola BUMN. Negara tetap menjadi pemilik aktif, tetapi tidak mencampuri keputusan bisnis sehari-hari.
Prinsip ini tetap harus menjadi benchmark. Kendala politik tidak membuatnya tidak relevan. Yang berubah hanyalah sejauh mana dan seberapa cepat ia dapat diterapkan.
Indonesia memang tidak berada dalam kondisi ideal. Menutup BUMN, misalnya, bukan hanya persoalan neraca, tetapi juga menyangkut pekerja, kreditur, kontraktor, layanan publik, dan biaya politik. Pemerintah yang menuntut disiplin dapat menghadapi insentif berbeda ketika perusahaan besar benar-benar berada di ambang kebangkrutan.
Di sinilah logika second best Lipsey dan Lancaster (1956) relevan. Ketika sebagian kondisi ideal tidak dapat dipenuhi, desain kebijakan harus memperhitungkan kendala yang benar-benar mengikat. Artinya, bukan meninggalkan first best, melainkan mempertahankan sebanyak mungkin disiplinnya di bawah kendala politik yang ada.
Karena itu, yang diperlukan bukan menurunkan standar, melainkan membangun institutional restraint ketika political restraint sulit diandalkan.
Penugasan pemerintah harus masuk melalui “pintu depan”. Jika pemerintah ingin mempertahankan BUMN karena alasan strategis atau meminta Danantara membangun proyek yang belum komersial, tujuan tersebut harus dinyatakan secara eksplisit.
Setiap penugasan perlu menetapkan tujuan publik, batas modal, jangka waktu, pihak yang menanggung risiko, dan ukuran keberhasilan. Dengan begitu, tekanan politik tidak berubah menjadi kewajiban finansial tanpa batas.
Pemisahan fungsi di dalam Danantara karena itu menjadi penting. DIM dinilai terutama berdasarkan imbal hasil dan risiko. DAM berdasarkan produktivitas, neraca, dan nilai BUMN. DDMF berdasarkan kontribusi seperti produktivitas, konektivitas, ekspor, teknologi, atau modal swasta yang berhasil ditarik, sedangkan DSI membutuhkan indikator tersendiri.
Dengan pemisahan tersebut, proyek pembangunan tidak perlu disamarkan sebagai investasi komersial, dan investasi buruk tidak mudah dibenarkan atas nama pembangunan. Yang harus dihindari adalah subsidi silang dan akuntabilitas yang bercampur.
Prinsip yang sama berlaku untuk bailout. Hard budget constraint dalam dunia second best tidak berarti negara tidak pernah menyelamatkan BUMN. Dalam kondisi tertentu, kegagalan perusahaan dapat menimbulkan biaya sosial atau sistemik yang lebih besar.
Namun, tambahan modal harus disertai perubahan: restrukturisasi utang, penjualan aset non-inti, perbaikan operasi, target kinerja, serta batas modal dan tenggat waktu yang jelas. Kompromi politik masih dapat diterima jika menghasilkan reformasi, bukan sekadar membeli waktu hingga penyelamatan berikutnya.
Infografis ini ditambahkan oleh tim redaksi Suar. Bukan merupakan materi dari penulis.
Danantara juga membutuhkan modal politik untuk menjalankan reformasi. Reformasi biasanya menimbulkan kerugian yang terkonsentrasi dan segera, sementara manfaatnya tersebar dan baru terlihat kemudian. Mereka yang kehilangan posisi, kontrak, atau perlindungan memiliki insentif kuat untuk menolaknya.
Karena itu, Danantara perlu menghasilkan quick wins yang membuat manfaat reformasi terlihat. Ini tidak harus berupa proyek besar.
Penghematan dari konsolidasi pengadaan dan treasury, penjualan aset menganggur, pengurangan anak perusahaan, atau satu-dua restrukturisasi BUMN yang berhasil dapat menjadi bukti awal. Dari sisi investasi, proyek yang mampu menarik modal swasta dan asing jauh lebih besar daripada modal negara juga dapat menunjukkan nilai tambah Danantara.
Kemenangan awal juga dapat datang dari kredibilitas. Laporan keuangan konsolidasi Danantara 2025 belum tersedia bagi publik dan masih diperiksa BPK. Jika ditemukan utang atau aset bermasalah, hal itu belum tentu mencerminkan kegagalan Danantara karena sebagian di antaranya merupakan warisan lama. Keterbukaan terhadap masalah dan langkah perbaikannya justru dapat memperkuat kepercayaan.
Hasil awal seperti ini penting karena menunjukkan bahwa disiplin dapat menghasilkan manfaat nyata, bukan sekadar pemotongan atau penutupan. Kredibilitas dan dukungan yang terbentuk kemudian dapat digunakan untuk menjalankan reformasi yang lebih sulit.
Pada akhirnya, Danantara mungkin akan selalu bekerja dalam lingkungan second best. Namun, itu bukan alasan menjadikan second best sebagai standar permanen. First best tetap menjadi arah, sementara second best adalah jalan yang paling mungkin ditempuh.
Ukuran akhirnya bukan apakah Danantara dapat sepenuhnya bebas dari pengaruh politik, melainkan apakah pengaruh tersebut memiliki batas, biaya, dan konsekuensi yang jelas. Jika tidak, Danantara berisiko hanya membuat masalah lama BUMN lebih mudah dibiayai—dan, karena skalanya jauh lebih besar, lebih sulit dihentikan.
Baca juga:
 Deni Friawan

Opini ini sepenuhnya merupakan pandangan penulis. Bila Anda tertarik untuk menjadi kontributor opini, silakan mendaftarkan diri Anda dengan kirim email ke [email protected]
 Tambahkan SUAR ke Google


