Di Balik Perburuan Bank Mengejar Kredit Konsumsi
Kredit konsumsi saat ini memang cukup menarik bagi perbankan karena memiliki pasar yang luas, kebutuhan yang relatif berulang, serta karakter produk yang lebih mudah distandardisasi.
Kredit konsumsi saat ini memang cukup menarik bagi perbankan karena memiliki pasar yang luas, kebutuhan yang relatif berulang, serta karakter produk yang lebih mudah distandardisasi.
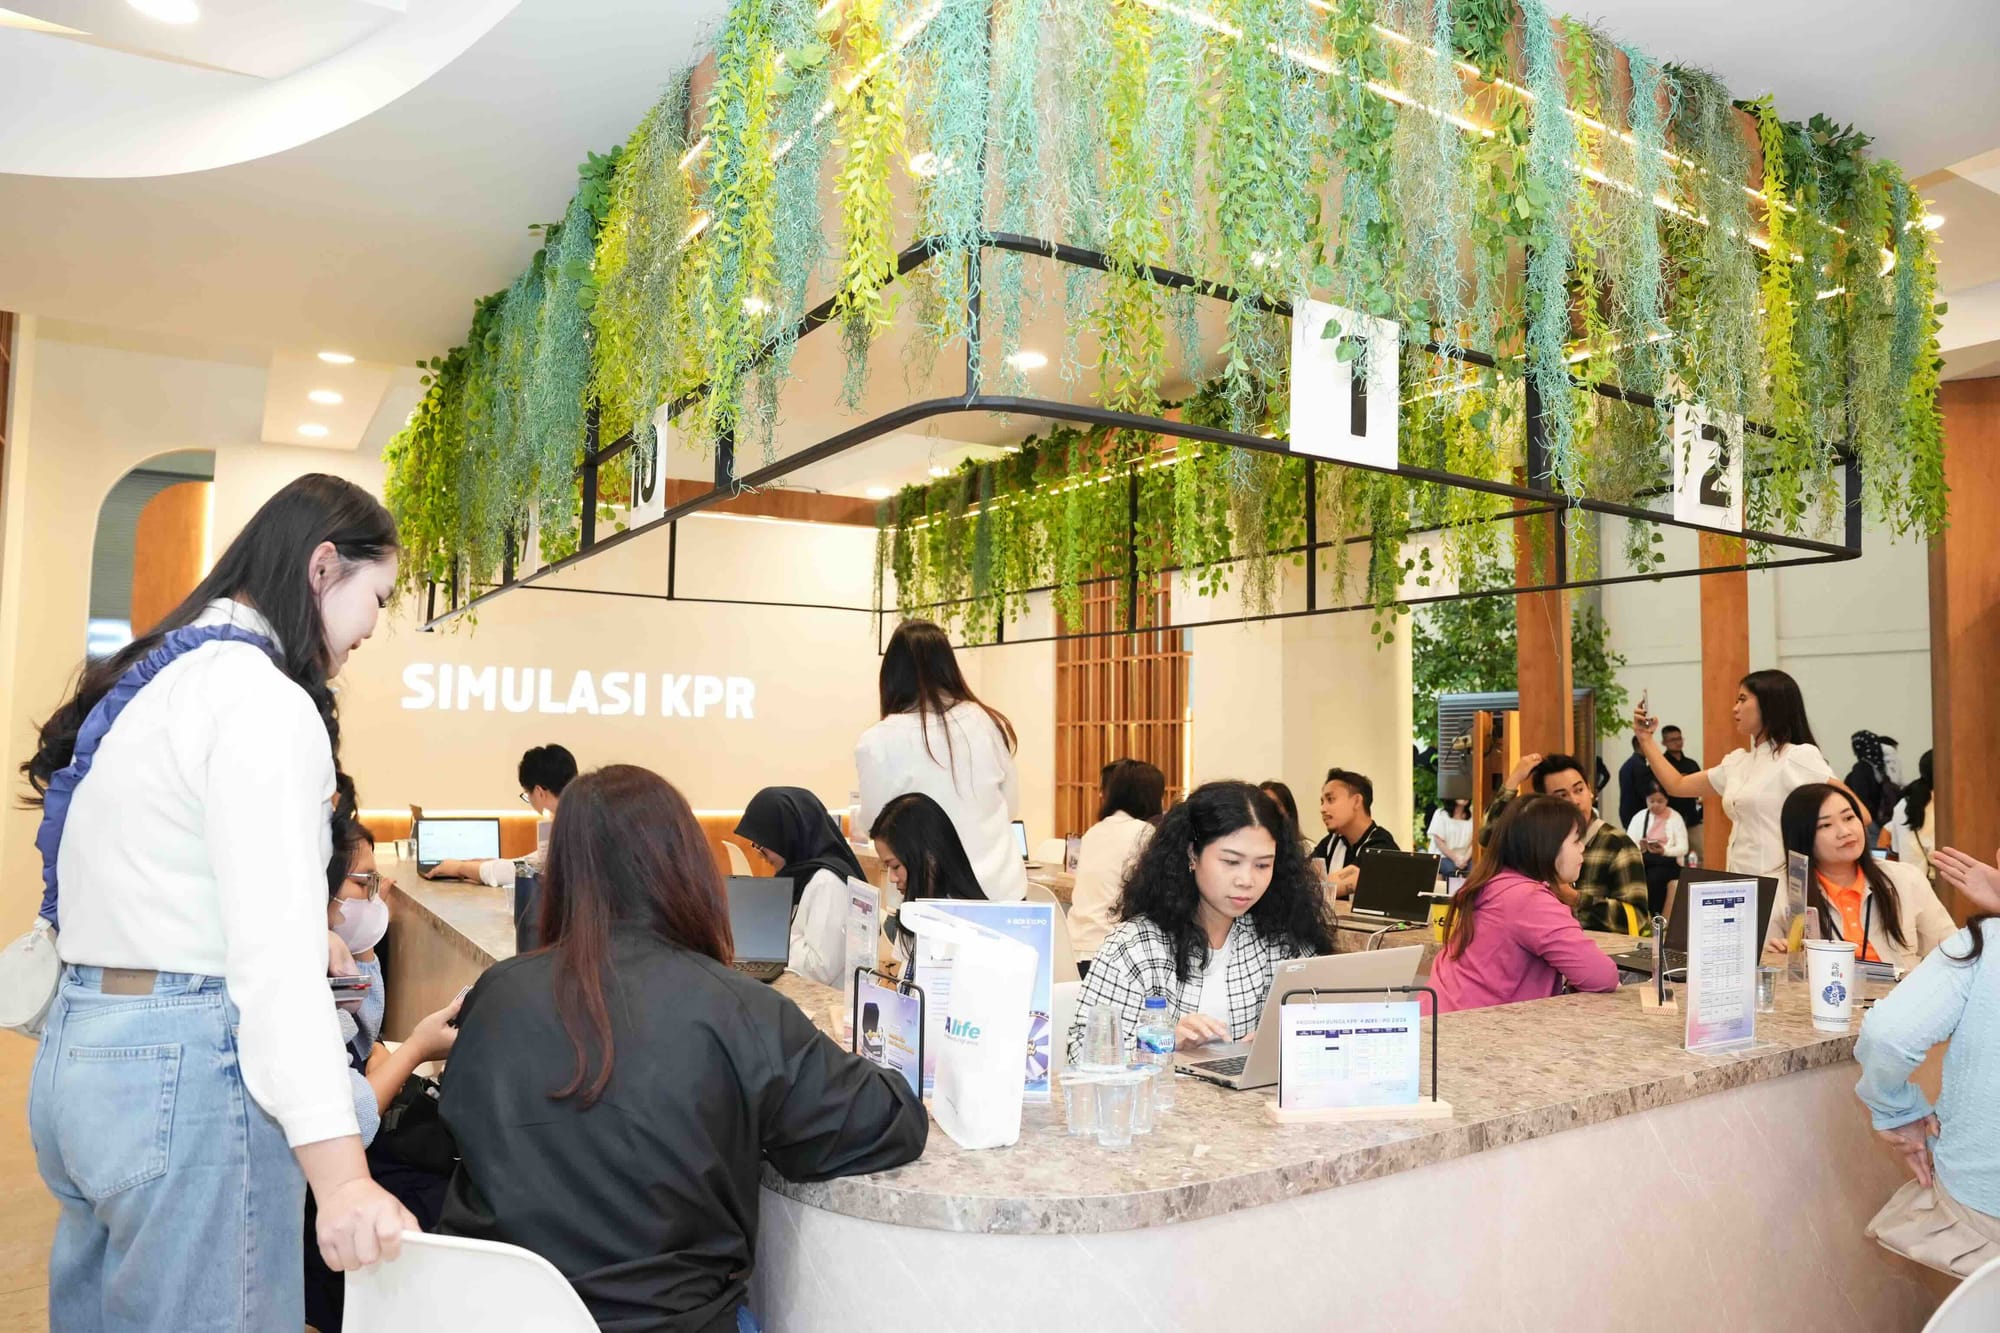
Perbankan kian agresif menggarap kredit konsumsi di tengah pertumbuhan segmen tersebut yang masih tertinggal dibandingkan kredit investasi dan modal kerja. Kredit konsumsi saat ini memang cukup menarik bagi perbankan karena memiliki pasar yang luas, kebutuhan yang relatif berulang, serta karakter produk yang lebih mudah distandardisasi.
Berbagai promo bunga kredit, potongan biaya administrasi, hingga insentif transaksi digelar untuk menarik minat masyarakat sekaligus memperluas basis nasabah ritel.
Fenomena tersebut terlihat dari strategi sejumlah bank besar yang menggelar pameran dan program promosi dengan menawarkan pembiayaan konsumsi dengan bunga jauh di bawah tarif normal.
PT Bank Central Asia Tbk (BCA), misalnya, memangkas bunga Kredit Pemilikan Rumah (KPR) hingga 1,23% efektif per tahun dan Kredit Kendaraan Bermotor (KKB) mulai 1,80% flat per tahun. Ini ditawarkan pada ajang BCA Expo 2026 yang diselenggarakan pada 11-13 September 2026.
Portofolio kredit konsumsi BCA pada Juni 2026 setara dengan 21,5% dari total penyaluran kredit BCA. Nilai tersebut alami tren penurunan dibandingkan Juni 2025 yang sebesar 23,7% dan pada Maret 2026 yang sebesar 22,4%. Hingga Juni 2026, kredit konsumsi BCA tercatat Rp221 triliun, turun 2,4% secara tahunan (year on year/yoy) dan 1,4% secara year to date (YTD).
Penurunan tersebut terjadi ketika total kredit BCA justru masih tumbuh. Per Juni 2026, total kredit perseroan mencapai Rp1.035,6 triliun, meningkat 8% yoy dan 4,3% dibandingkan posisi Desember 2025.
Tekanan terbesar berasal dari pembiayaan kendaraan. Kredit kendaraan BCA pada Juni 2026 tercatat Rp51,3 triliun, turun 21,5% yoy dan 9,3% secara YTD.
Kondisi tersebut berbeda dengan KPR yang masih tumbuh. Outstanding KPR BCA mencapai Rp144,3 triliun, naik 4,8% yoy dan 1,4% YTD. Personal loan juga meningkat menjadi Rp25,4 triliun atau tumbuh 8,2% yoy dan 0,5% YTD.
Kontraksi kredit konsumsi BCA terutama berasal dari penurunan pembiayaan kendaraan. Tekanan tersebut juga terlihat pada penyaluran baru kredit kendaraan.
Pada kuartal II 2026, new booking kredit kendaraan BCA mencapai Rp6,6 triliun, masih di bawah periode yang sama tahun sebelumnya sebesar Rp8,6 triliun. Meski demikian, penurunannya mulai menyempit dibandingkan kuartal sebelumnya.
Di saat yang sama, penjualan mobil industri pada kuartal II 2026 sebenarnya tumbuh 22% yoy. Namun, pertumbuhan new booking kredit kendaraan BCA masih berada di minus 11% yoy.
Kondisi itu membuat BCA berupaya memberikan stimulus lebih besar kredit konsumsi melalui BCA Expo Jabodetabek 2026. Dalam kondisi normal, suku bunga kredit konsumsi seperti KPR dan KKB umumnya berada di kisaran 8%. Namun, melalui pameran tersebut, BCA menawarkan bunga kredit pada kisaran 1%-2%, dengan syarat dan ketentuan yang berlaku.
Untuk KPR, BCA menawarkan bunga mulai 1,23% efektif per tahun, bersifat fixed untuk satu tahun pertama. Program tersebut berlaku khusus untuk pembelian rumah baru dari pengembang yang merupakan mitra BCA, dengan biaya provisi 0,81%.
Sementara untuk kendaraan roda empat, KKB BCA ditawarkan dengan bunga mulai 1,80% flat per tahun untuk tenor satu tahun bagi mobil baru jenis passenger car. Nasabah juga mendapatkan potongan biaya administrasi hingga Rp900 ribu.
Untuk kendaraan roda dua, Kredit Sepeda Motor (KSM) BCA ditawarkan dengan bunga mulai 5,69% flat per tahun serta potongan biaya administrasi Rp200 ribu.
Wakil Presiden Direktur BCA John Kosasih mengatakan BCA Expo merupakan bentuk apresiasi kepada nasabah sekaligus upaya menghadirkan solusi yang sesuai dengan kebutuhan masyarakat.
“BCA Expo merupakan bentuk apresiasi kami kepada nasabah sekaligus wujud komitmen BCA untuk terus hadir memberikan solusi yang relevan dengan kebutuhan masyarakat,” ujar John, dikutip Senin (14/9/2026).
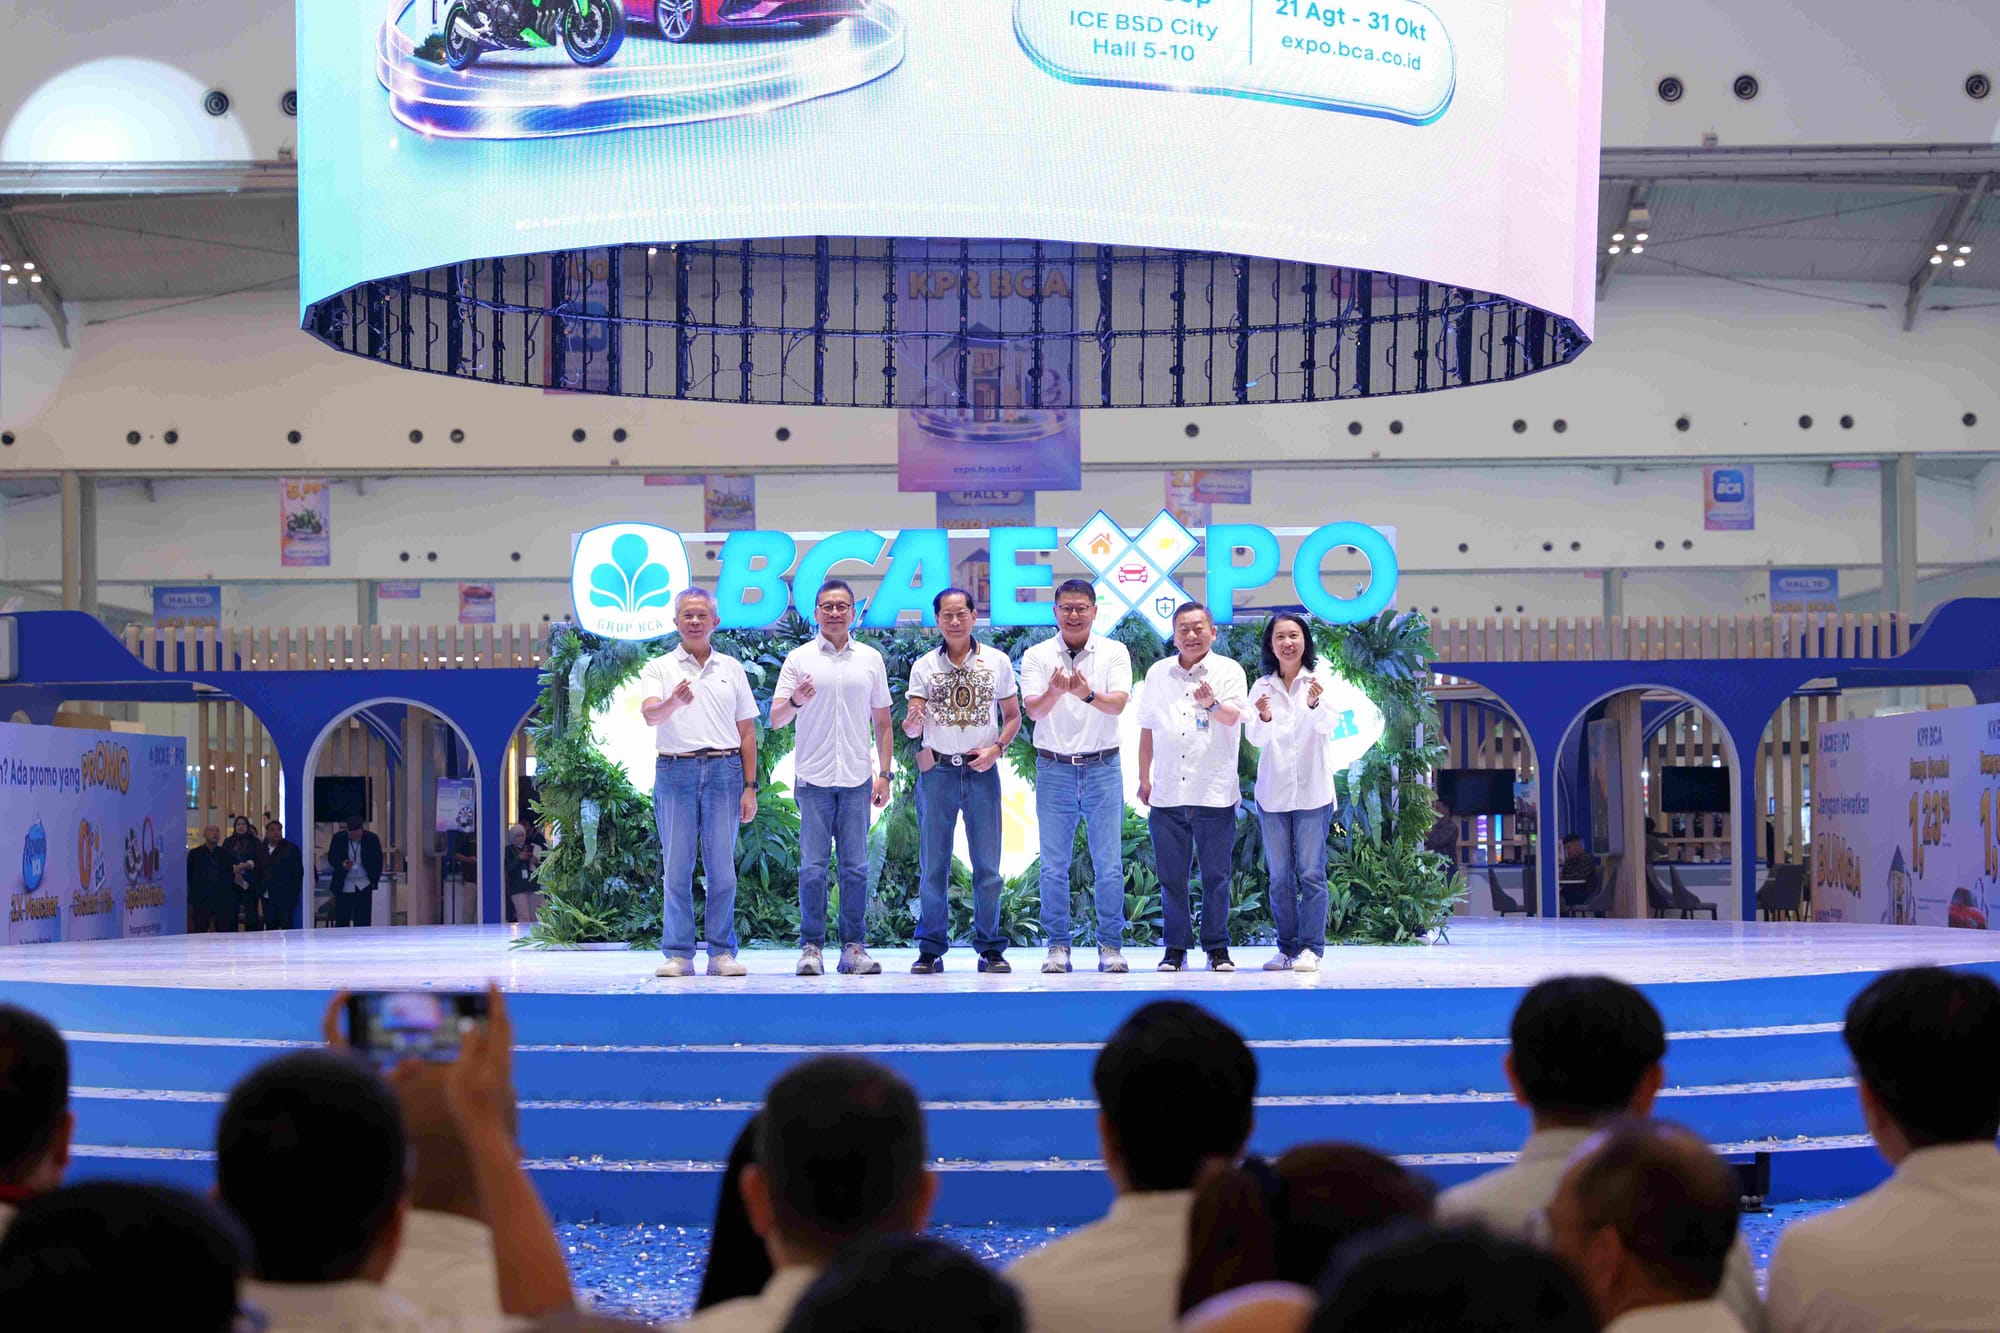
BCA berharap pameran tersebut tidak hanya mendorong transaksi, tetapi juga membantu masyarakat memenuhi kebutuhan pembiayaan dan merencanakan keuangan.
“Kami ingin BCA Expo tidak hanya menjadi tempat nasabah mendapatkan beragam penawaran menarik, tetapi juga menjadi ruang untuk menemukan berbagai solusi yang dapat mendukung rencana mereka ke depan,” kata John.
Strategi menggarap konsumen juga dilakukan PT Bank Negara Indonesia (Persero) Tbk atau BNI melalui BNI wondrX 2026 yang berlangsung di ICE BSD City pada 21-23 Agustus 2026 lalu.
Berbeda dengan BCA yang menonjolkan promo KPR dan kendaraan, BNI mengemas pameran melalui berbagai kebutuhan konsumsi dan transaksi, termasuk perjalanan, pembayaran, serta fasilitas perbankan.
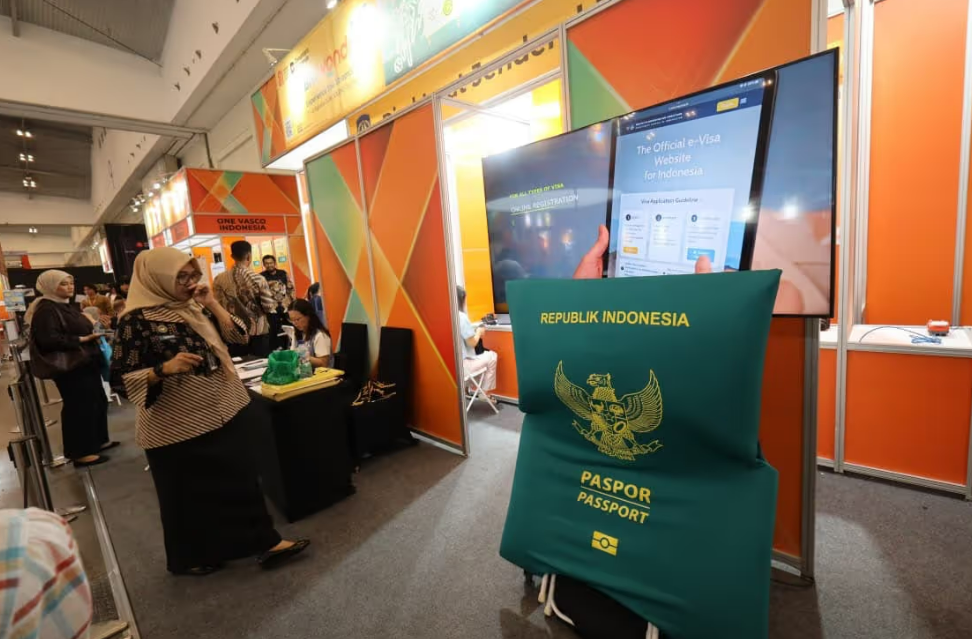
Corporate Secretary BNI Okki Rushartomo mengatakan zona Travel dirancang untuk membantu masyarakat menyiapkan berbagai kebutuhan perjalanan, mulai dari paspor, visa, tiket, akomodasi, hingga paket perjalanan.
“Melalui BNI wondrX 2026, kami ingin menghadirkan pengalaman perjalanan yang lebih praktis bagi masyarakat. Mulai dari menyiapkan paspor dan visa, membeli tiket serta akomodasi, hingga melengkapi kebutuhan perjalanan dapat dilakukan dalam satu rangkaian layanan,” ujar Okki.
BNI menawarkan flash sale tiket pesawat Jakarta-Denpasar pulang-pergi mulai Rp1,58 juta dan Jakarta-Kuala Lumpur pulang-pergi mulai Rp1,8 juta. Bank juga memberikan cashback transaksi hingga Rp8 juta dan cicilan 0% hingga 12 bulan, serta diskon hingga 30% untuk tiket KAI.
BNI juga menyediakan fasilitas pengajuan kenaikan sementara limit Kartu Kredit BNI.
Selain itu, BNI menggandeng Direktorat Jenderal Imigrasi untuk layanan pembuatan dan penggantian paspor. BNI menawarkan bundling tabungan dengan cashback biaya e-paspor hingga Rp950.000 melalui pembukaan wondr Multicurrency atau Life Goals.
Untuk kebutuhan visa, BNI menghadirkan layanan One Vasco untuk pengajuan visa ke sejumlah negara, termasuk Jepang, Australia, dan Selandia Baru.
Strategi tersebut sejalan dengan penguatan bisnis konsumer BNI. Dalam Public Expose Live semester I 2026, BNI mencatat telah melayani 264,3 ribu nasabah produk Mortgage atau KPR dan mengoperasikan 12 Consumer Loan Center.
Basis tersebut menjadi bagian dari jaringan bisnis ritel BNI yang melayani total 74,1 juta nasabah dan debitur.
Otoritas Jasa Keuangan (OJK) mencatat kredit perbankan nasional pada Juli 2026 mencapai Rp9.135 triliun, tumbuh 13,58% yoy, meningkat dibandingkan pertumbuhan Juni 2026 sebesar 12,67% yoy.
Namun, kredit konsumsi hanya tumbuh 5,38% yoy. Angka tersebut jauh di bawah kredit investasi yang melesat 25,13% yoy dan kredit modal kerja yang tumbuh 11,04% yoy.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, mengatakan berdasarkan kategori debitur, kredit korporasi mencatat pertumbuhan tertinggi sebesar 22,10% yoy.
“Adapun berdasarkan kategori debitur, kredit dengan pertumbuhan tertinggi adalah kredit korporasi yang tumbuh sebesar 22,10% yoy,” ujar Dian dalam Konferensi Pers RDK Bulanan Agustus 2026, Senin (7/9/2026) lalu.
Menanggapi hal tersebut, Ekonom BCA, David Sumual, menilai kondisi tersebut menunjukkan bahwa agresivitas bank di kredit konsumsi belum berarti terjadi pergeseran utama dari kredit produktif ke konsumsi.
“Kalau dari data terakhir di bulan Juli 2026, kredit investasi dan modal kerja malah lebih tinggi dari kredit konsumsi,” kata David kepada SUAR, Senin (14/9/2026).
Menurut dia, kredit konsumsi tetap menarik bagi perbankan, terutama karena persaingan antar bank semakin ketat. Bank memiliki kepentingan memperluas basis nasabah sekaligus mempertahankan nasabah yang sudah ada.
Mengenai daya tarik kredit konsumsi dan kredit produktif, David menilai keduanya sama-sama menarik. Dari sisi profitabilitas, David juga menilai keduanya relatif sama.
David menambahkan, perkembangan kredit konsumsi juga memiliki keterkaitan dengan harga komoditas. Ketika harga komoditas meningkat, aktivitas ekonomi dan pendapatan masyarakat di wilayah atau sektor yang berkaitan dengan komoditas dapat terdorong sehingga membuka ruang bagi pertumbuhan pembiayaan konsumsi.
Namun, harga komoditas saat ini cenderung stagnan sehingga menjadi salah satu faktor yang perlu diperhatikan dalam melihat prospek kredit konsumsi.
Pengamat perbankan dan Praktisi Sistem Pembayaran, Arianto Muditomo melihat kredit konsumsi tetap menarik karena memiliki pasar luas, kebutuhan yang relatif berulang, serta karakter produk yang lebih mudah distandardisasi.
Menurut Arianto, perkembangan data transaksi, payroll, dan sistem penilaian kredit digital membuat bank semakin mudah menyeleksi calon debitur dan memproses pengajuan pembiayaan.
“Kredit konsumsi saat ini memang cukup menarik bagi perbankan karena memiliki pasar yang luas, kebutuhan yang relatif berulang, serta karakter produk yang lebih mudah distandardisasi,” kata Arianto kepada SUAR.
Namun, ia menilai kredit konsumsi tidak otomatis lebih menguntungkan daripada kredit produktif. Profitabilitas setiap segmen dipengaruhi biaya dana, skala usaha, profil nasabah, kualitas agunan, strategi bank, serta kemampuan mengelola risiko.
Kredit konsumsi tanpa agunan dan kartu kredit umumnya memberikan imbal hasil lebih tinggi. Namun, bank harus memperhitungkan biaya pemasaran, pemrosesan kredit, teknologi, penagihan, dan potensi gagal bayar.
Sementara itu, kredit konsumsi beragunan seperti KPR dan kredit kendaraan cenderung memiliki margin lebih rendah, tetapi risiko relatif lebih terkendali. Kredit produktif menghadapi risiko dari kondisi usaha, arus kas debitur, harga komoditas, persaingan industri, dan siklus ekonomi.
Karena itu, menurut Pengajar Perbanas Institute tersebut, bank tidak dapat mengukur profitabilitas hanya dari besaran margin. Biaya operasional, pencadangan, dan risiko kredit juga harus diperhitungkan.
Dalam konteks tersebut, promo bunga rendah menjadi salah satu instrumen pemasaran dan akuisisi nasabah. Bunga murah tidak hanya diarahkan untuk menciptakan transaksi kredit dalam jangka pendek, tetapi juga membuka peluang hubungan bisnis yang lebih panjang.
“Setelah menjadi nasabah, seseorang berpotensi menggunakan tabungan, kartu kredit, asuransi, investasi, maupun layanan transaksi lainnya yang turut memberikan pendapatan bagi bank,” ucapnya.
Promo tersebut juga dapat didukung subsidi dari pengembang, dealer, merchant, atau mitra bisnis. Persaingan antar lembaga keuangan dan kondisi likuiditas turut mendorong bank menawarkan harga kredit yang semakin kompetitif.
Meski demikian, masyarakat perlu mencermati masa berlaku promo, metode penghitungan bunga, biaya administrasi, penalti, serta besaran bunga setelah periode promosi berakhir.
Di tengah pertumbuhan kredit konsumsi yang hanya 5,38%, terdapat subsektor pembiayaan konsumsi yang justru berkembang jauh lebih cepat, yakni buy now pay later (BNPL).
OJK mencatat baki debet kredit BNPL yang masuk dalam Sistem Layanan Informasi Keuangan (SLIK) mencapai Rp31,56 triliun pada Juli 2026, atau sekitar 0,35% dari total kredit perbankan. Secara tahunan, angka tersebut tumbuh 31,22%.
“Juni yang lalu tercatat tumbuh sebesar 33,54% yoy dengan jumlah rekening mencapai 33,50 juta, sementara Juni yang lalu berjumlah sebesar 32,77 juta,” kata Dian.
Pada sisi lain, kredit UMKM tumbuh 1,62% yoy pada Juli 2026, membaik dari 1,05% yoy pada Juni.
Pertumbuhan kredit tersebut ditopang kondisi pendanaan dan likuiditas perbankan yang masih memadai. Dana Pihak Ketiga (DPK) tumbuh 11,21% yoy menjadi Rp10.336 triliun. Deposito tumbuh 13,13%, giro 11,81%, dan tabungan 8,37%.
Rasio Alat Likuid terhadap Non-Core Deposit (AL/NCD) berada di 102,45%, sedangkan Alat Likuid terhadap DPK (AL/DPK) mencapai 23,1%, masih di atas threshold masing-masing 50% dan 10%. Sementara Liquidity Coverage Ratio (LCR) berada di level 187,5%.
Dari sisi kualitas kredit, NPL gross berada di 2,10%, sedikit meningkat dari 2,09% pada Juni. NPL net turun menjadi 0,81% dari 0,82%, sedangkan Loan at Risk (LAR) turun menjadi 8,39% dari 8,47%.
Permodalan perbankan juga tetap kuat. Capital Adequacy Ratio (CAR) tercatat 23,84%, naik dari 23,70% pada Juni, sementara Return on Assets (ROA) berada di 2,45%, dibandingkan 2,47% pada bulan sebelumnya.
Lebih lanjut, berbagai promo kredit konsumsi yang digelar perbankan tidak serta-merta menunjukkan kredit produktif kehilangan daya tarik. Data justru memperlihatkan kredit investasi dan modal kerja masih tumbuh lebih tinggi.
Promo kredit konsumsi lebih mencerminkan upaya bank memperluas basis nasabah, menangkap kebutuhan ritel yang berulang, mengoptimalkan ekosistem transaksi, sekaligus mendorong permintaan pada segmen yang pertumbuhannya masih relatif lambat.
Arianto menilai ruang pertumbuhan kredit konsumsi masih terbuka seiring kebutuhan masyarakat terhadap rumah, kendaraan, pendidikan, kesehatan, perjalanan, dan kebutuhan rumah tangga. Digitalisasi, pemanfaatan data transaksi, serta integrasi dengan payroll dan perdagangan elektronik juga membuat distribusi kredit semakin mudah.
Namun, pertumbuhan tersebut tetap perlu diimbangi kemampuan membayar masyarakat.
“Kredit konsumsi dapat menjadi motor pertumbuhan yang penting, tetapi tidak seharusnya menjadi satu-satunya tumpuan. Pertumbuhan kredit yang sehat tetap memerlukan keseimbangan dengan kredit produktif agar pembiayaan perbankan juga menciptakan investasi, lapangan kerja, kapasitas produksi, dan pertumbuhan ekonomi yang berkelanjutan,” pungkas Arianto.


 Tambahkan SUAR ke Google


