Usulan Kenaikan Plafon KUR Rp2 Miliar Perlu Diikuti Penguatan Ekosistem Usaha
Wacana kenaikan KUR perlu mempertimbangkan karakteristik dan skala bisnis UMKM yang berbeda-beda.
Wacana kenaikan KUR perlu mempertimbangkan karakteristik dan skala bisnis UMKM yang berbeda-beda.
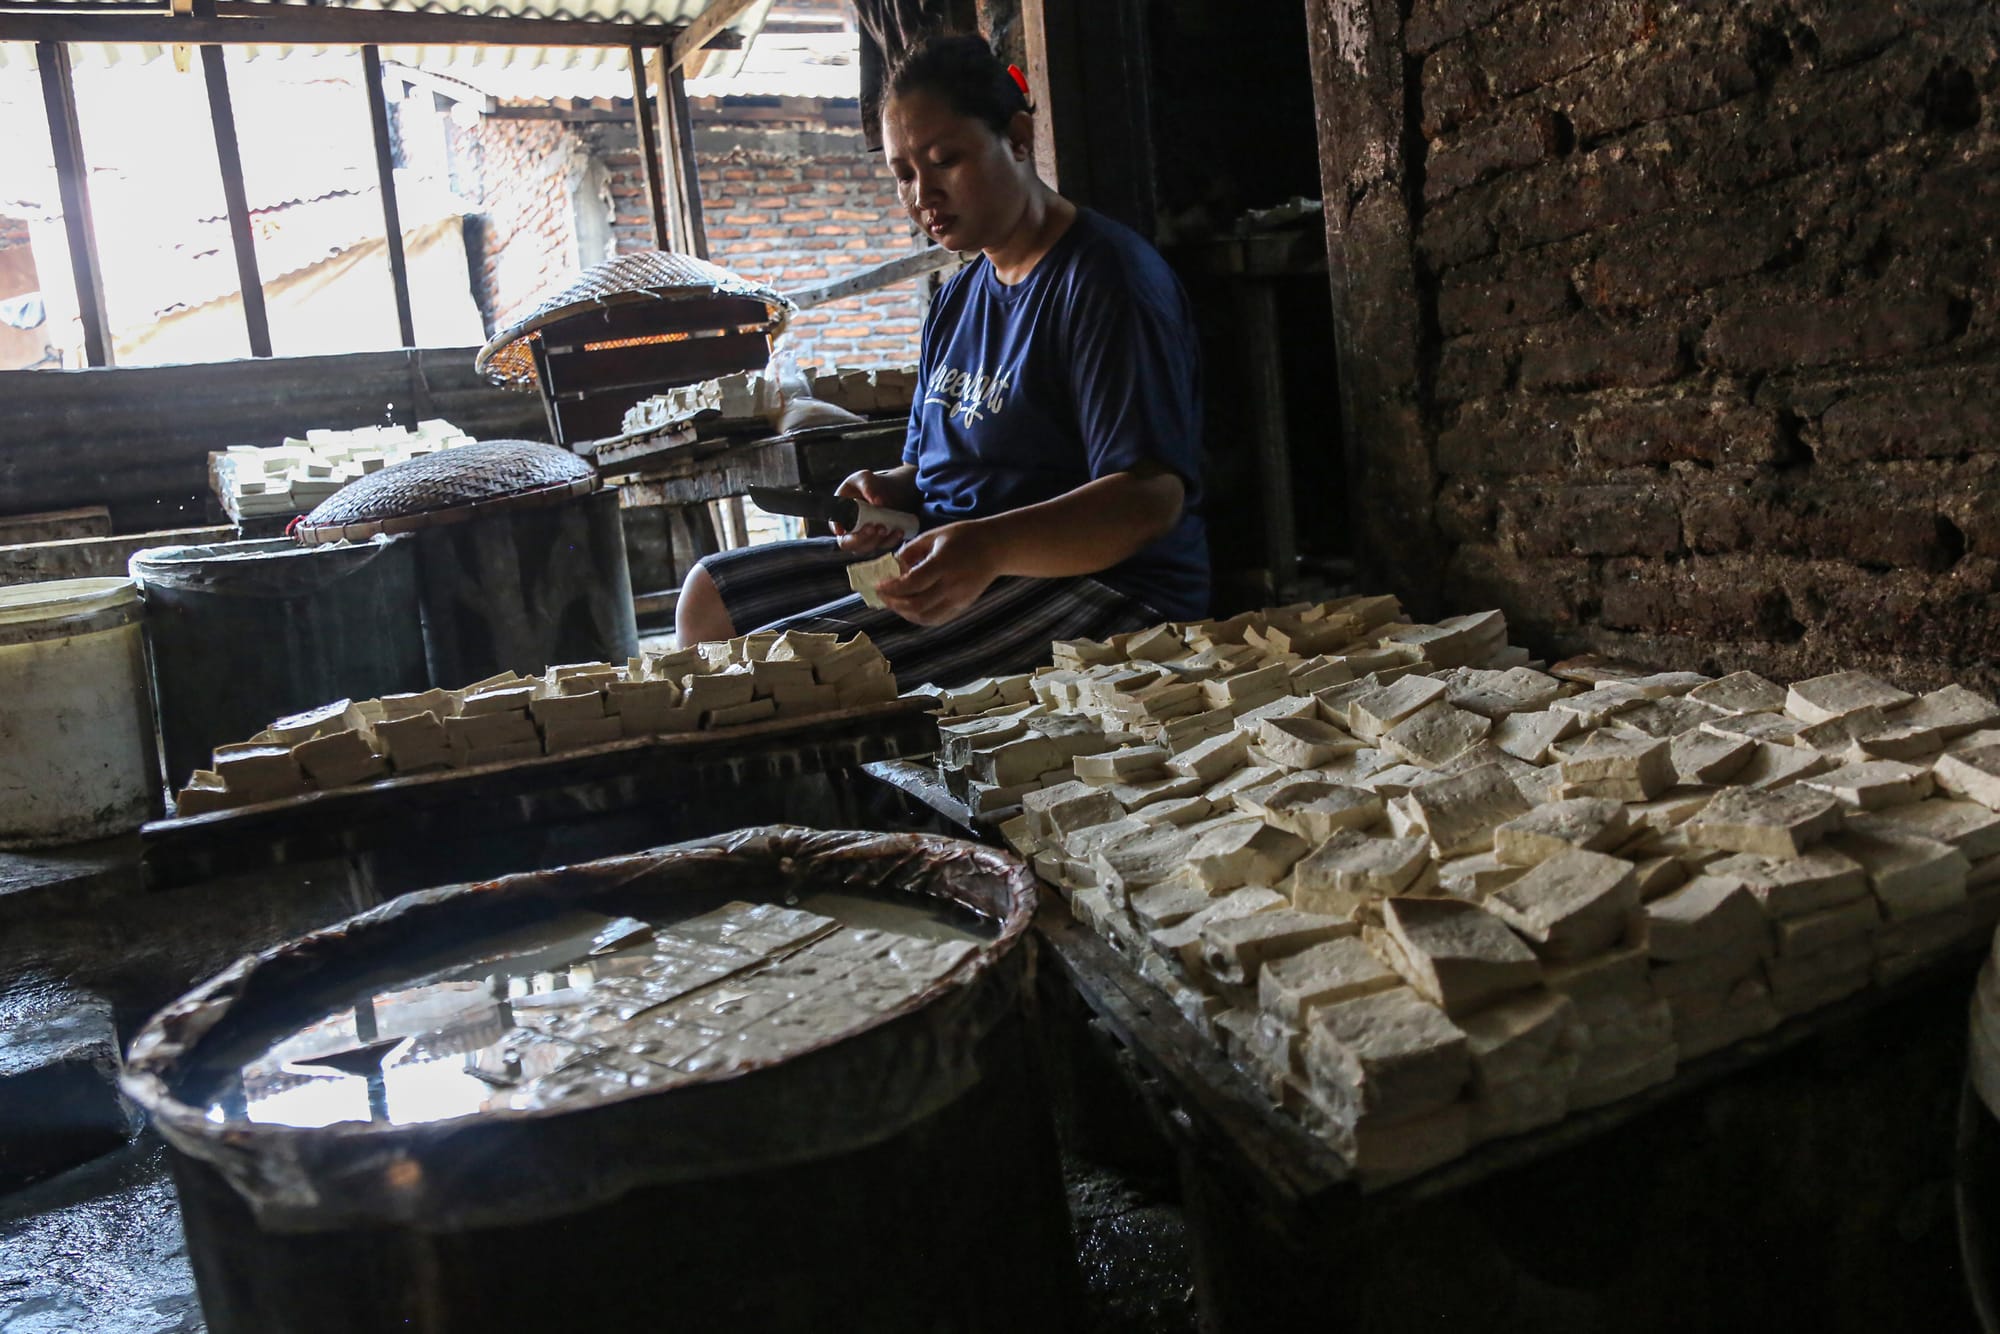
Usulan kenaikan plafon Kredit Usaha Rakyat (KUR) dinilai perlu diikuti dengan strategi pengembangan usaha agar pembiayaan yang lebih besar benar-benar mendorong pelaku usaha naik kelas.
Ajuan itu disampaikan Himpunan Pengusaha Muda Indonesia (HIPMI) di DPR beberapa waktu lalu. Mereka mengusulkan peningkatan plafon KUR dari maksimal Rp500 juta menjadi Rp2 miliar untuk memberikan ruang pembiayaan lebih besar bagi pelaku usaha yang tengah bertumbuh dan membutuhkan tambahan modal untuk ekspansi.
Menanggapi hal tersebut, Direktur Next Indonesia Center Herry Gunawan menilai, kenaikan plafon Kredit Usaha Rakyat (KUR) dari maksimal Rp500 juta menjadi hingga Rp2 miliar dapat dilakukan sepanjang pemerintah memiliki kemampuan untuk menyalurkannya. Namun, menurutnya, peningkatan plafon pembiayaan perlu diikuti dengan upaya menjaga keberlanjutan usaha pelaku usaha kecil dan menengah (UKM).
Herry mengatakan, pelaku UKM memiliki karakteristik yang berbeda, terutama antara usaha yang bergerak di sektor perdagangan dan usaha produksi serta pengolahan yang dikenal sebagai Industri Kecil Menengah (IKM). Karena itu, menurutnya, perlakuan pembiayaan terhadap kedua kelompok tersebut perlu dibedakan.
"Plafon lebih besar sebaiknya difokuskan pada IKM, karena mampu memberikan efek pengganda ekonomi lebih besar," katanya pada SUAR, Senin (05/10/2026).
Herry menilai, akses KUR pada prinsipnya harus diberikan pada bisnis kecil yang sudah berjalan dan tidak bankable. Penyalurannya juga perlu mempertimbangkan sejumlah aspek, mulai dari sebaran wilayah, jenis usaha, keterhubungan dengan ekosistem bisnis yang telah berjalan, hingga inovasi.
Dengan pendekatan tersebut, pembiayaan tidak hanya diarahkan untuk membesarkan usaha yang sudah ada, tetapi juga mendorong tumbuhnya aktivitas usaha baru.
Jika plafon KUR dinaikkan, Herry menilai penyaluran kredit juga harus dilakukan secara proporsional dengan mempertimbangkan karakteristik usaha, baik produksi, perdagangan, maupun inovasi. Selain itu, sebaran wilayah domisili UKM juga perlu menjadi perhatian.
Baca juga:
 Benediktus Krisna Yogatama
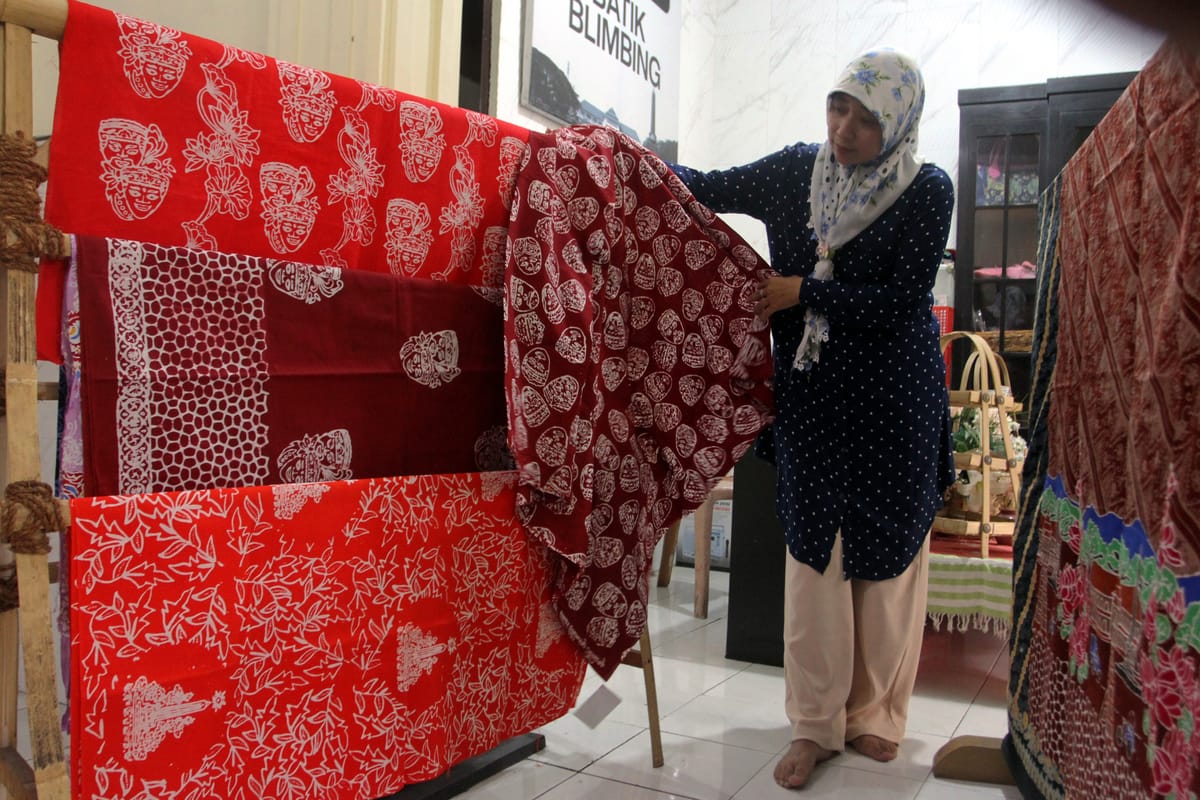
Namun, Hery menilai kenaikan plafon saja tidak cukup untuk mendorong UKM naik kelas apabila pembiayaan tersebut berdiri sendiri dan tidak terhubung dengan ekosistem bisnis. Keterlibatan UKM/IKM dalam ekosistem industri besar, baik di bidang produksi, logistik, maupun perdagangan, juga penting diperhatika.
Karenanya, ia menilai kerja sama pemerintah, lembaga keuangan, dan organisasi dunia usaha menjadi sangat penting.
"Penyaluran KUR apalagi dengan plafon ditambah, harus menjadi bagian dari skenario pengembangan UKM/IKM. Jangan dibuat terpisah-pisah atau parsial antara suntikan modal dengan pengembangan melalui ekosistem industri serta kualitas mutu, sehingga kontrol, evaluasi, serta penghimpunan pusat datanya (database) jadi lebih terukur," katanya.
Pandangan serupa disampaikan Ketua Asosiasi UMKM Indonesia (Akumandiri) Hermawati Setyorinny. Menurutnya, kebutuhan pembiayaan usaha mikro berbeda dengan pelaku usaha kecil dan menengah sehingga tidak dapat disamaratakan dalam satu skema.
Hermawati mengatakan, pembiayaan hingga Rp2 miliar lebih relevan bagi pelaku usaha kecil dan menengah yang membutuhkan modal lebih besar untuk mengembangkan skala bisnis. Sementara bagi usaha mikro, akses terhadap pembiayaan dengan plafon yang jauh lebih kecil saja masih menjadi tantangan.
"Di kita saja, mikro itu untuk mendapatkan di atas Rp25 juta saja perbankan susah banget,” ujar Hermawati kepada SUAR.
Menurut dia, pelaku usaha mikro umumnya membutuhkan pembiayaan untuk penambahan modal usaha atau pengembangan usaha yang sudah berjalan, bukan modal awal. Namun, akses terhadap kredit dengan nominal lebih besar masih terbatas.
Ia mencontohkan, pelaku usaha mikro yang dibantunya mengakses pembiayaan perbankan masih memperoleh plafon sekitar Rp25 juta. Sementara pembiayaan melalui fintech yang dapat diakses pelaku usaha mikro bahkan berada di kisaran Rp5 juta-Rp10 juta.
Baca juga:
Deandra Syarizka
Hermawati menyoroti persyaratan dan prosedur perbankan yang dapat menjadi kendala bagi pelaku usaha mikro. Selain harus memenuhi ketentuan Sistem Layanan Informasi Keuangan (SLIK) dan Sistem Informasi Kredit Program (SIKP), implementasi aturan mengenai akses kredit dinilai belum selalu seragam di lapangan.
“Memang sih bentuk kehati-hatian oleh perbankan. Tapi seandainya ada jaminannya pun kan harusnya dibedakan dengan pinjaman multiguna,” ujarnya.
Menurut Hermawati, pemerintah dan perbankan perlu memperjelas segmentasi penerima KUR berdasarkan skala usaha. Hal ini penting agar kebijakan pembiayaan dapat menyesuaikan kebutuhan masing-masing kelompok, mulai dari usaha mikro hingga kecil dan menengah.
Hermawati pun meminta usulan kenaikan plafon KUR hingga Rp2 miliar diperjelas peruntukannya, terutama terkait kelompok pelaku usaha yang menjadi sasaran kebijakan tersebut.
"Itu sepertinya kepentingan pelaku pengusaha-pengusaha yang kelas kecil menengah, tapi selalu menggunakan kata-kata UMKM. Jadi sebenarnya tidak memperjuangkan mikro, tapi dia bicara untuk memperjuangkan kecil menengahnya," katanya.
Dari sisi pengusul, Ketua Umum Badan Pengurus Pusat (BPP) HIPMI mengatakan Ade Jona mengatakan KUR merupakan salah satu instrumen strategis pemerintah dalam memperluas akses pembiayaan bagi dunia usaha. Menurutnya, banyak pengusaha muda memiliki usaha dan pasar yang terus berkembang sehingga membutuhkan akses pembiayaan yang memadai untuk memperbesar kapasitas bisnis.
“KUR harus menjadi salah satu tangga bagi pengusaha untuk naik kelas. Banyak pengusaha muda memiliki usaha dan pasar yang terus berkembang, tetapi untuk memperbesar kapasitas tentu membutuhkan akses pembiayaan yang memadai. Ketika usahanya tumbuh, lapangan kerja yang mereka ciptakan juga akan semakin besar,” ujar Ade Jona.
Menurut Ade, perluasan pembiayaan perlu berjalan beriringan dengan kesiapan pelaku usaha. Prinsip kehati-hatian dalam penyaluran kredit tetap diperlukan, tetapi pelaku usaha juga perlu mendapatkan informasi yang jelas mengenai persyaratan, proses, dan mekanisme KUR.
Ade Jona menilai, keberhasilan kebijakan pembiayaan tidak cukup diukur dari besarnya kredit yang disalurkan. Indikator yang lebih penting adalah kemampuan pelaku usaha menggunakan pembiayaan untuk memperbesar skala bisnis, meningkatkan kapasitas produksi, masuk ke rantai pasok, dan menciptakan lapangan kerja.
“Kami ingin pembiayaan tidak berhenti pada penyaluran dana. Harus ada proses kurasi, pendampingan dan akses pasar. HIPMI siap menjadi mitra untuk memastikan pengusaha yang mendapatkan akses tersebut benar-benar siap dan mempunyai peluang untuk berkembang,” ujarnya.
Adapun target penyaluran KUR yang ditetapkan pemerintah sebesar Rp290 triliun pada 2026. Berdasarkan data Sistem Informasi Kredit Program (SIKP) Kementerian Keuangan hingga 22 Juli 2026, realisasi penyaluran KUR telah mencapai Rp169 triliun kepada 2,65 juta debitur di seluruh Indonesia.

 Tambahkan SUAR ke Google


