Seperti Indonesia dan Turki Juga Dijatuhi Ancaman Penurunan Klasifikasi jadi Standalone Market
Menarik untuk kita lihat dan membandingkan apa saja yang sudah dilakukan otoritas pasar modal Indonesia dan Turki dalam merespon bagaimana keputusan MSCI itu.
•
8 Menit Baca
Oleh:
Tautan telah disalin! Tempelkan ke stiker tautan di Bio atau Story Anda.
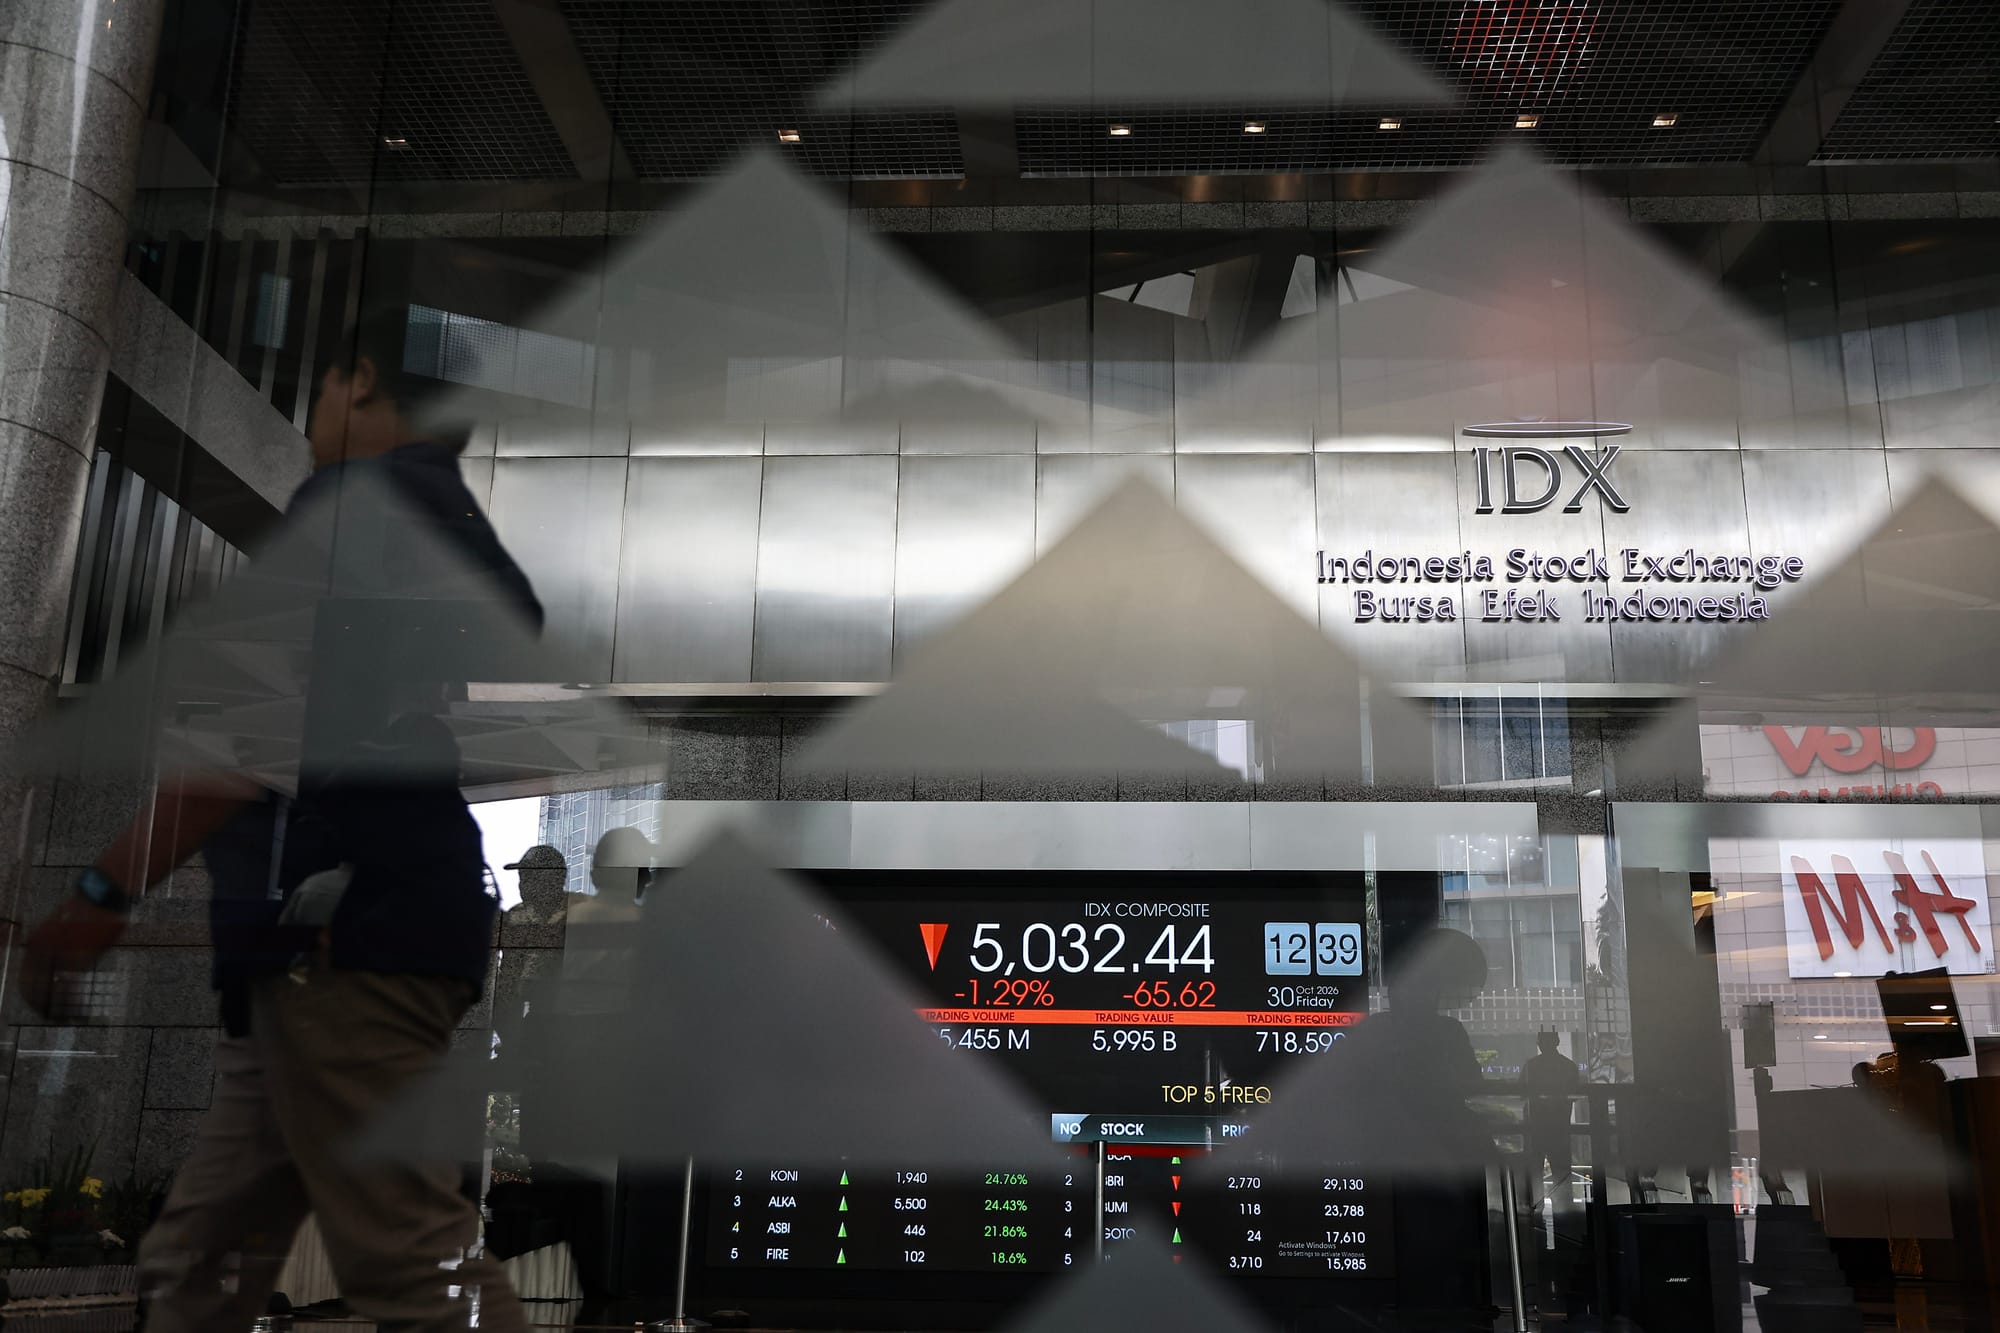
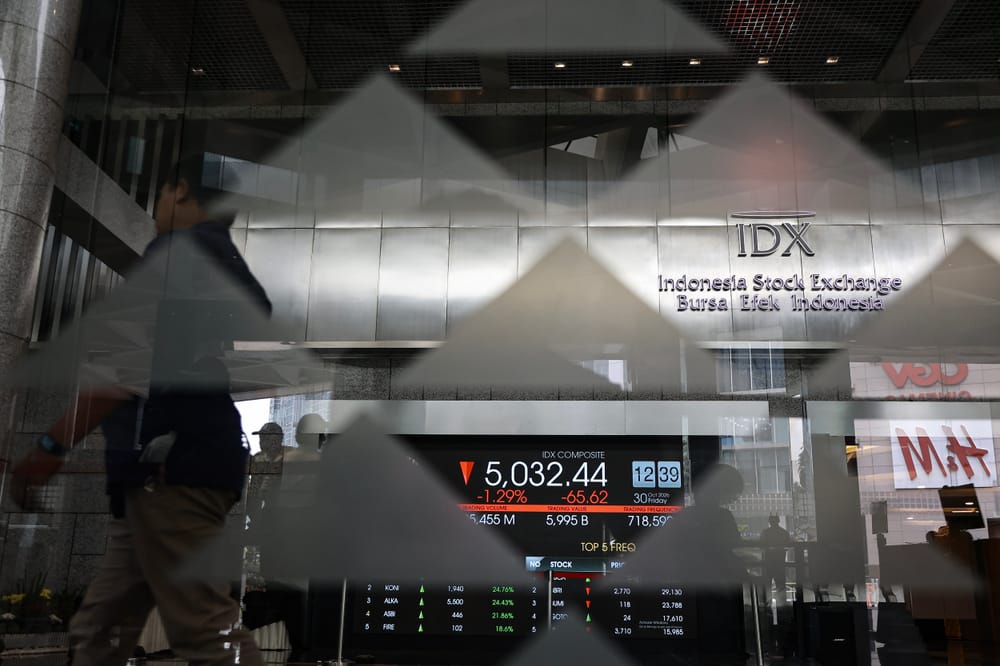
Pekerja berjalan di dekat layar digital pergerakan Indeks Harga Saham Gabungan (IHSG) di Bursa Efek Indonesia (BEI), Jakarta, Jumat (30/10/2026). IHSG ditutup melemah 41 poin atau 0,80 persen ke level 5.057,05 pada akhir perdagangan Jumat (30/10). ANTARA FOTO/Dhemas Reviyanto/wsj.
Dalam Artikel Ini
Indonesia dan Turki berbagi nasib yang sama soal pasar modal. Keduanya sama-sama menerima pemberitahuan kemungkinan penurunan klasifikasi pasar modal dari Emerging Market menjadi Standalone Market menurut firma indeks internasional Morgan Stanley Capital International (MSCI), seperti disampaikan pada 16 Oktober 2026 waktu Indonesia.
Menarik untuk kita lihat dan membandingkan apa saja yang sudah dilakukan otoritas pasar modal Indonesia dan Turki dalam merespon bagaimana keputusan MSCI itu.
Pendekatan penegakan hukum yang ditempuh otoritas Turki (Borsa Istanbul/BIST) jauh lebih agresif dibandingkan Indonesia. Mengutip media Turki, Anadolu, di Turki, otoritas menempuh proses hukum pidana terhadap 404 individu. Dari jumlah tersebut, sebanyak 88 orang telah ditahan, sedangkan 42 lainnya berstatus buronan. Otoritas setempat juga membekukan aset milik 351 individu dan 102 perusahaan serta menargetkan pemulihan dana keuntungan hingga sekitar USD3,8 miliar.
Tidak hanya menyasar individu dan perusahaan, otoritas Turki juga memerintahkan likuidasi terhadap 131 reksa dana bermasalah yang dikelola tujuh manajer investasi. Total dana kelolaan reksa dana tersebut diperkirakan mencapai USD18 miliar hingga USD20 miliar.
Sebaliknya, penegakan hukum di Indonesia sejauh ini lebih banyak mengandalkan sanksi administratif. Denda yang dijatuhkan kepada sejumlah pihak terkait kasus saham DSSA, BREN, dan CUAN mencapai sekitar Rp2,1 triliun atau setara USD120 juta. Namun, sebagian besar sanksi tersebut terkonsentrasi pada tiga kelompok kasus korporasi dan belum disertai pengumuman penahanan maupun pembekuan aset pelaku sebagaimana dilakukan otoritas Turki.
Di Indonesia, OJK sebelumnya menyatakan tengah melakukan pemeriksaan intensif terhadap 31 saham yang masuk dalam daftar pemantauan khusus atau High Shareholding Concentration (HSC). Pemeriksaan tersebut menjadi salah satu langkah regulator untuk menindaklanjuti dugaan pelanggaran yang berkaitan dengan konsentrasi kepemilikan saham dan aktivitas perdagangan.
Asas "Una Via"
Di tengah sorotan terhadap pendekatan penegakan hukum Indonesia, OJK menjelaskan bahwa pengenaan sanksi administratif dibandingkan langsung menempuh jalur pidana berkaitan dengan penerapan asas Una Via.
Secara sederhana yang dimaksud asas Una Via adalah asas hukum yang mengharuskan penegakan hukum hanya menggunakan satu jalur (satu arah) saja—yaitu antara sanksi administratif atau sanksi pidana—dan melarang penerapan kedua sanksi tersebut secara bersamaan (hukuman ganda) untuk satu perkara atau pelanggaran yang sama.
Prinsip ini mengharuskan regulator memilih satu jalur penegakan hukum untuk objek pelanggaran yang sama, sekaligus memberikan ruang bagi pemulihan kerugian investor melalui mekanisme pengembalian keuntungan tidak sah atau disgorgement.
Kepala Departemen Pengaturan dan Pengembangan Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Agus Firmansyah mengatakan, penerapan asas Una Via mengacu pada rekomendasi Mahkamah Agung (MA) dan ketentuan dalam Undang-Undang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Dalam mekanismenya, OJK bertindak sebagai penentu jalur penindakan dengan mempertimbangkan karakteristik setiap pelanggaran. Sejumlah faktor yang diperhitungkan meliputi nilai transaksi, besarnya kerugian, dampak terhadap pasar modal, hingga kemungkinan pengembalian dana kepada investor yang dirugikan.
“Apabila terjadi indikasi pelanggaran di pasar modal, OJK nanti akan melihat atau menjadi gatekeeper-nya, akan mencoba melihat dengan memperhatikan ada beberapa faktor, berapa nilai transaksinya, bagaimana dampak kerugiannya di pasar modal, terus kemudian apakah ada kemungkinan pengembalian uang kepada investor yang dirugikan,” ujar Agus dikutip Senin (9/11/2026).
Menurut Agus, pertimbangan pemulihan kerugian investor menjadi salah satu alasan OJK dapat memilih jalur administratif. Melalui mekanisme tersebut, regulator tidak hanya dapat menjatuhkan denda, tetapi juga mengupayakan pengembalian keuntungan yang diperoleh secara tidak sah kepada investor yang berhak.
Sebaliknya, apabila suatu perkara diputuskan untuk diproses melalui jalur pidana, pengenaan denda administratif dan mekanisme disgorgement tidak lagi dapat diterapkan terhadap objek perkara yang sama. Karena itu, OJK harus menentukan instrumen penindakan berdasarkan hasil pemeriksaan dan karakteristik pelanggaran.
Agus menambahkan, dalam konsultasi dengan Majelis Hakim Agung di MA, jalur pidana ditempatkan sebagai upaya terakhir atau ultimum remedium, terutama untuk perkara yang tergolong berat.
“Kalau Hakim Agung menyarankan pidana itu sebagai upaya terakhir,” kata Agus.
Dengan pendekatan tersebut, penegakan hukum tidak semata-mata diarahkan untuk memberikan hukuman kepada pelanggar, tetapi juga mempertimbangkan kepentingan investor yang mengalami kerugian. Meski demikian, penggunaan sanksi administratif bukan berarti OJK menutup kemungkinan penanganan perkara melalui jalur pidana apabila ditemukan unsur tindak pidana.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi sebelumnya menjelaskan bahwa regulator tetap memiliki kewenangan meningkatkan penanganan perkara ke tahap penyidikan apabila ditemukan unsur pidana sesuai ketentuan yang berlaku.
"Terhadap pelanggaran yang kita rasakan serius dan dampaknya cukup luas, termasuk pelanggaran yang sifatnya berulang, OJK tentu punya ruang untuk dapat menjatuhkan sanksi yang lebih berat dan bahkan meningkatkan penanganannya ke tahap penyidikan apabila memenuhi ketentuan unsur pidananya,” ujar Hasan dalam konferensi pers RDKB OJK, Kamis (5/11/2026).
Hasan menegaskan, penanganan perkara tidak berhenti pada pengenaan denda administratif. OJK juga mempertimbangkan tingkat kesalahan, dampak terhadap investor, kontribusi dan tanggung jawab masing-masing pihak, serta pengaruh pelanggaran terhadap aktivitas perdagangan dan integritas pasar modal.
"Penegakan hukum OJK tidak selalu berhenti pada pengenaan sanksi berupa denda saja,” kata Hasan.
Deretan Sanksi Administratif dari OJK
Penerapan penegakan hukum melalui jalur administratif terlihat dari sejumlah kasus yang telah ditangani OJK. Salah satunya terkait transaksi saham PT Dian Swastatika Sentosa Tbk (DSSA). Dalam perkara tersebut, OJK menjatuhkan denda sebesar Rp1,5 triliun kepada PT Sinar Mas Tunggal.
Regulator juga menjatuhkan sanksi kepada delapan perusahaan sekuritas dengan denda masing-masing Rp1,4 miliar serta PT RHB Sekuritas Indonesia sebesar Rp700 juta.
Penindakan serupa dilakukan dalam kasus penawaran umum saham PT Barito Renewables Energy Tbk (BREN) yang diganjar denda Rp500 miliar, Selain BREN, PT Petrindo Jaya Kreasi Tbk (CUAN) juga didenda Rp100 miliar terkait kasus penawaran umum saham.
Di luar ketiga kasus tersebut, OJK juga menetapkan sanksi administratif terhadap tujuh perusahaan tercatat dan sejumlah pihak terkait.
Ketujuh emiten tersebut adalah PT Asri Karya Lestari Tbk (ASLI), PT Adhi Karya (Persero) Tbk (ADHI), PT Adhi Commuter Properti Tbk (ADCP), PT Widodo Makmur Unggas Tbk (WMUU), PT Kalbe Farma Tbk (KLBF), PT Enseval Putera Megatrading Tbk (EPMT), dan PT Limas Indonesia Makmur Tbk (LMAS).
OJK Hitung Potensi Pengembalian Dana Investor
Selain menjatuhkan denda, OJK juga tengah menghitung potensi dana yang dapat dikembalikan kepada investor melalui mekanisme disgorgement. Proses tersebut mencakup identifikasi nilai keuntungan tidak sah, penentuan pihak yang berhak menerima pengembalian, hingga penelusuran investor yang mengalami kerugian.
Agus mengatakan, pengawas pasar modal masih melakukan kalkulasi untuk menentukan besaran dana yang dapat dipulihkan sekaligus mengidentifikasi investor yang berhak menerimanya.
“Itu sedang diupayakan oleh teman-teman pengawas, sedang dilihat, dihitung kira-kira yang bisa dikembalikan ke investor siapa aja, berapa, dan nanti dicari investornya siapa aja,” kata Agus.
Selain perkara yang telah diumumkan, OJK juga masih melakukan pemeriksaan intensif terhadap 31 emiten lainnya. Hasil pemeriksaan tersebut akan menjadi dasar bagi regulator untuk menentukan bentuk penindakan sesuai karakteristik dan tingkat pelanggaran masing-masing perusahaan.
“Begitu nanti akan ada pelanggaran sudah selesai dilakukan investigasi, segera diumumkan oleh OJK,” ujar Agus.
Tak Menjawab Siapa Dalangnya
Pengenaan denda administratif oleh OJK kepada beberapa emiten dinilai belum cukup untuk menuntaskan perkara.
Managing Director Political Economy and Policy Studies (PEPS) Anthony Budiawan menilai, pengenaan sanksi administratif tidak boleh menjadi akhir dari penanganan kasus manipulasi saham DSSA. Pasalnya, OJK telah menyatakan praktik manipulasi perdagangan tersebut berlangsung secara terencana dan terstruktur.
"Kalau OJK sudah menyatakan ada tindak pidana manipulasi pasar yang dilakukan secara terencana dan terstruktur, penanganannya tidak boleh berhenti pada sanksi administratif. Harus ada proses pidana untuk mengungkap siapa saja pelakunya dan bagaimana manipulasi tersebut dilakukan," ujar Anthony, Senin (9/11/2026).
Menurut dia, OJK harus membuka identitas nasabah perorangan dan institusi yang terlibat dalam transaksi manipulatif. Regulator juga perlu menelusuri hubungan antara rekening, pihak yang memberikan perintah transaksi, hingga penerima keuntungan dari praktik tersebut.
Anthony menilai, OJK juga perlu menjelaskan peran masing-masing perusahaan efek yang dikenai sanksi, termasuk transaksi yang mereka tangani dan kelemahan pengendalian internal yang ditemukan selama pemeriksaan.
"Jangan hanya mengumumkan perusahaan efek yang dikenai sanksi. OJK harus menjelaskan transaksi apa yang mereka tangani, siapa yang memberikan order, bagaimana pengawasan internalnya, dan apakah mereka mengetahui adanya transaksi yang tidak wajar," ucapnya.
Dia menegaskan, penegakan hukum tidak boleh berhenti pada pengenaan denda kepada perusahaan. OJK harus menuntaskan proses pidana terhadap pihak-pihak yang terbukti terlibat dalam manipulasi perdagangan.
"Ujung dari penegakan hukum bukan hanya denda administratif. Pelaku harus diungkap dan diproses secara pidana. Kalau memang ditemukan unsur tindak pidana, prosesnya harus dilanjutkan sampai penuntutan dan putusan pengadilan," kata Anthony.
Selain menuntaskan proses pidana, Anthony menegaskan OJK perlu membangun mekanisme pemulihan kerugian investor. Pasalnya, pengenaan denda administratif yang masuk ke kas negara tidak otomatis mengembalikan kerugian investor akibat manipulasi perdagangan.
"Denda yang dibayarkan kepada negara tidak otomatis mengembalikan kerugian investor. Karena itu, OJK harus menelusuri keuntungan yang diperoleh pelaku dan aset yang terkait dengan tindak pidana tersebut untuk kepentingan pemulihan kerugian investor," tuturnya.
Menanti Bukti
Pengamat Pasar Modal Elandry Pratama menilai, besaran denda bukan satu-satunya indikator keseriusan regulator dalam menindak pelanggaran. Investor global juga memperhatikan konsistensi penerapan aturan serta kepastian bahwa pelanggaran serupa tidak kembali terjadi.
"Yang menjadi perhatian investor global bukan hanya besaran denda, melainkan konsistensi penegakan aturan dan kepastian bahwa pelanggaran serupa tidak terulang," ucap Elandry kepada SUAR.
Menurut dia, regulator perlu menyesuaikan bentuk penindakan dengan bukti dan tingkat pelanggaran yang ditemukan. Apabila pemeriksaan mengungkap unsur pidana, seperti manipulasi pasar, penipuan, atau penyalahgunaan informasi, kasus tersebut perlu ditindaklanjuti melalui proses hukum pidana sesuai ketentuan.
"Jadi, pendekatannya harus berdasarkan bukti dan tingkat pelanggaran, bukan semata-mata untuk memberikan efek kejut kepada pasar," katanya.
Elandry menilai, Indonesia juga dapat mengambil pelajaran dari Turki dalam memperkuat penegakan hukum pasar modal. Negara tersebut memberikan gambaran bahwa penindakan terhadap dugaan pelanggaran dapat dilakukan melalui berbagai instrumen, mulai dari investigasi, pembekuan aset, hingga penahanan apabila ditemukan dasar hukum yang cukup.
Meski demikian, menurut dia, karakteristik dan persoalan pasar modal Indonesia berbeda dengan Turki. Karena itu, keberhasilan penegakan hukum kedua negara tidak bisa dibandingkan hanya berdasarkan jumlah individu yang ditindak atau nilai aset yang dibekukan.
“Tantangan Indonesia justru terletak pada efektivitas koordinasi antar lembaga, terutama OJK, BEI, aparat penegak hukum, dan lembaga terkait lainnya,” bebernya.
Investor, lanjut Elandry, membutuhkan bukti bahwa pengawasan tidak berhenti pada pemeriksaan dan pengenaan denda, tetapi juga menghasilkan tindakan yang konsisten dan terukur.
Di sisi lain, ia mengingatkan bahwa penindakan terhadap pelaku pelanggaran tidak otomatis menyelesaikan persoalan struktural pasar modal.
Ancaman penurunan status Indonesia oleh MSCI menunjukkan bahwa penyedia indeks global turut mempertimbangkan berbagai aspek, mulai dari transparansi kepemilikan saham, free float, likuiditas, aksesibilitas investor asing, hingga kualitas data dan tata kelola pasar.
“Dengan demikian, reformasi pasar modal perlu berjalan beriringan dengan penegakan hukum. Indonesia tidak cukup hanya menindak kasus tertentu, tetapi juga harus membuktikan perbaikan infrastruktur dan integritas pasar secara menyeluruh,” ungkap dia.
Elandry menyoroti pemeriksaan terhadap 31 saham di Papan Pemantauan Khusus sebagai momentum untuk menunjukkan keseriusan reformasi pasar modal.
Namun, hasil pemeriksaan tersebut perlu ditindaklanjuti secara transparan, terutama apabila ditemukan indikasi pelanggaran material. Pasar membutuhkan kejelasan mengenai hasil investigasi, pihak yang bertanggung jawab, serta tindakan korektif yang dilakukan regulator.
Menurut Elandry, Indonesia masih memiliki waktu untuk menunjukkan kemajuan reformasi sebelum MSCI mengambil keputusan pada Juni 2027.
“Perbaikan yang dilakukan harus memiliki indikator terukur dan dapat dibuktikan secara konsisten,” jelasnya.
 Tambahkan SUAR ke Google