Dua Pekerjaan Rumah yang Tersisa agar Pasar Modal Tak Turun Kasta
Kebijakan valuta asing dan ketersediaan informasi dalam Bahasa Inggris menjadi dua pekerjaan rumah reformasi pasar modal yang harus diselesaikan oleh Bursa Efek Indonesia.
Kebijakan valuta asing dan ketersediaan informasi dalam Bahasa Inggris menjadi dua pekerjaan rumah reformasi pasar modal yang harus diselesaikan oleh Bursa Efek Indonesia.
Pasar modal Indonesia menghadapi tantangan untuk mempertahankan statusnya sebagai emerging market dalam klasifikasi Morgan Stanley Capital International (MSCI). Di tengah proses konsultasi yang dibuka penyedia indeks global tersebut, Bursa Efek Indonesia (BEI) mengungkapkan masih terdapat dua pekerjaan rumah utama yang perlu dibenahi, yakni kebijakan valuta asing atau devisa dan keterbukaan informasi bagi investor global.
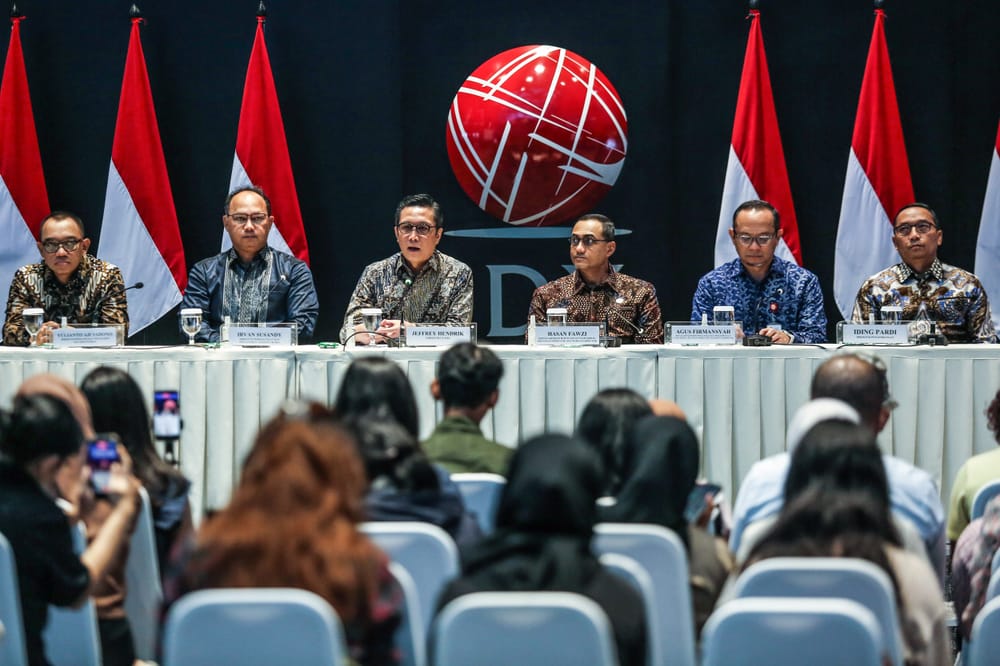
Direktur Utama BEI Jeffrey Hendrik mengatakan, berdasarkan evaluasi terhadap 18 kriteria MSCI, Indonesia telah memenuhi 10 kriteria secara penuh. Sementara itu, enam kriteria lainnya telah terpenuhi, tetapi masih memiliki ruang untuk perbaikan. Adapun dua kriteria masuk dalam kategori negatif dan membutuhkan pembenahan lebih lanjut.
“Dua kriteria itu terkait apa? Terkait pertama, terkait dengan kebijakan valuta asing atau devisa. Yang itu tentunya bukan di pasar modal. Kriteria kedua adalah terkait information flow. Masih ada beberapa informasi yang katanya tidak tersedia dalam bahasa Inggris,” kata Jeffrey dalam kegiatan Capital Market Journalist Workshop Media Gathering 2026 di Lombok, Sabtu (31/10/2026).
Baca juga:
 Deandra Syarizka
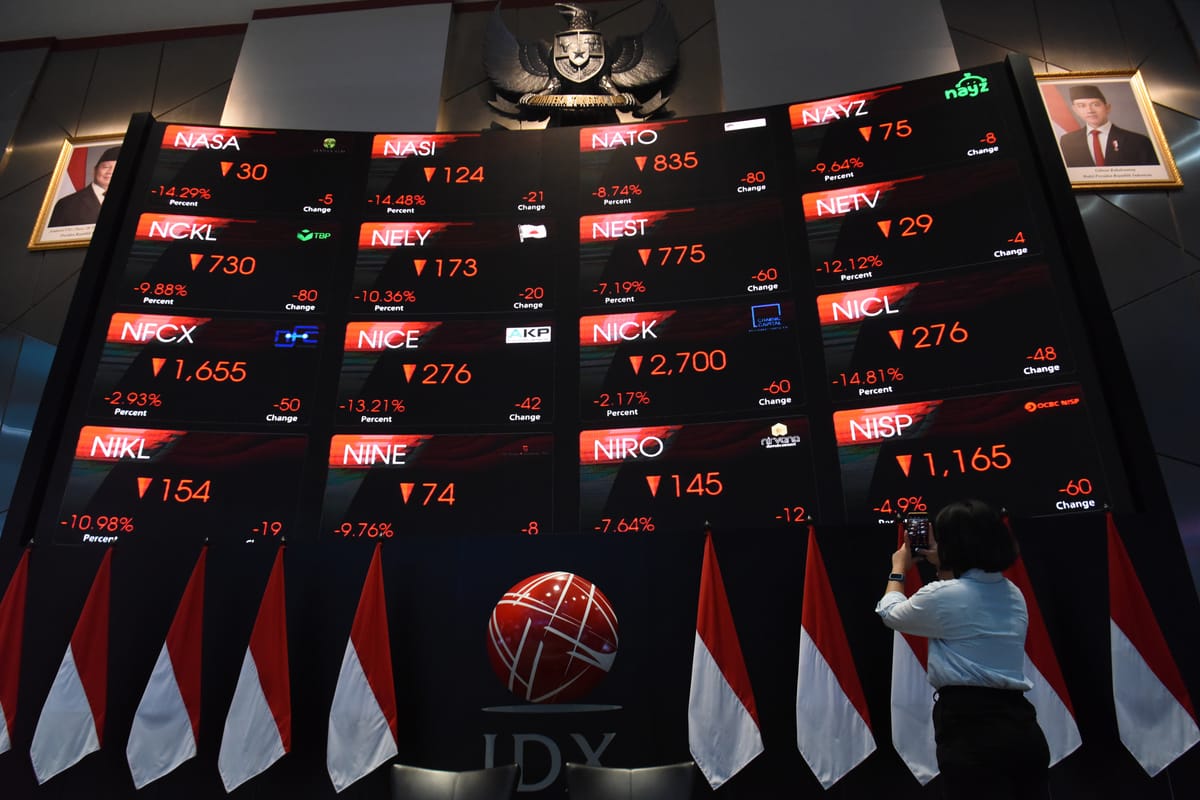
Menurut Jeffrey, persoalan kebijakan valuta asing berada di luar kewenangan langsung otoritas pasar modal. Namun, keterbukaan informasi menjadi aspek yang dapat segera ditindaklanjuti BEI bersama perusahaan tercatat.
Untuk itu, BEI kembali mengingatkan seluruh emiten agar menyampaikan informasi kepada publik dalam dua bahasa, yakni bahasa Indonesia dan bahasa Inggris. Jeffrey mengatakan, kewajiban tersebut sebenarnya telah diatur dalam ketentuan bursa sejak beberapa tahun lalu.
Selain keterbukaan informasi, BEI meminta perusahaan tercatat memastikan pelaporan data free float dan pihak-pihak terafiliasi dilakukan secara benar. Bursa telah mengirimkan pengingat kepada seluruh emiten dan akan melanjutkannya dengan pemeriksaan secara acak.
“Bila ditemukan ada perusahaan tercatat yang melaporkan free float atau pihak terafiliasi tidak benar, kami akan mengambil tindakan tegas terhadap direksi yang bertanggung jawab,” ujar dia.
Jeffrey berharap pembenahan tersebut dapat meningkatkan kepercayaan investor terhadap integritas dan kualitas pasar modal Indonesia. Ia menyebut peluang Indonesia untuk tetap berada dalam kelompok emerging market masih terbuka.
Berdasarkan komunikasi dengan pelaku pasar, Jeffrey menyampaikan peluang Indonesia untuk mempertahankan status tersebut berada di atas 50%. Namun, peluang itu masih bergantung pada penilaian investor dan hasil proses konsultasi MSCI.
“Kita berharap secara objektif maupun secara subjektif apa yang kita lakukan dihargai oleh investor, sehingga apa yang disampaikan oleh MSCI bahwa peluang Indonesia tetap di emerging market itu ada di atas 50%,” jelasnya.
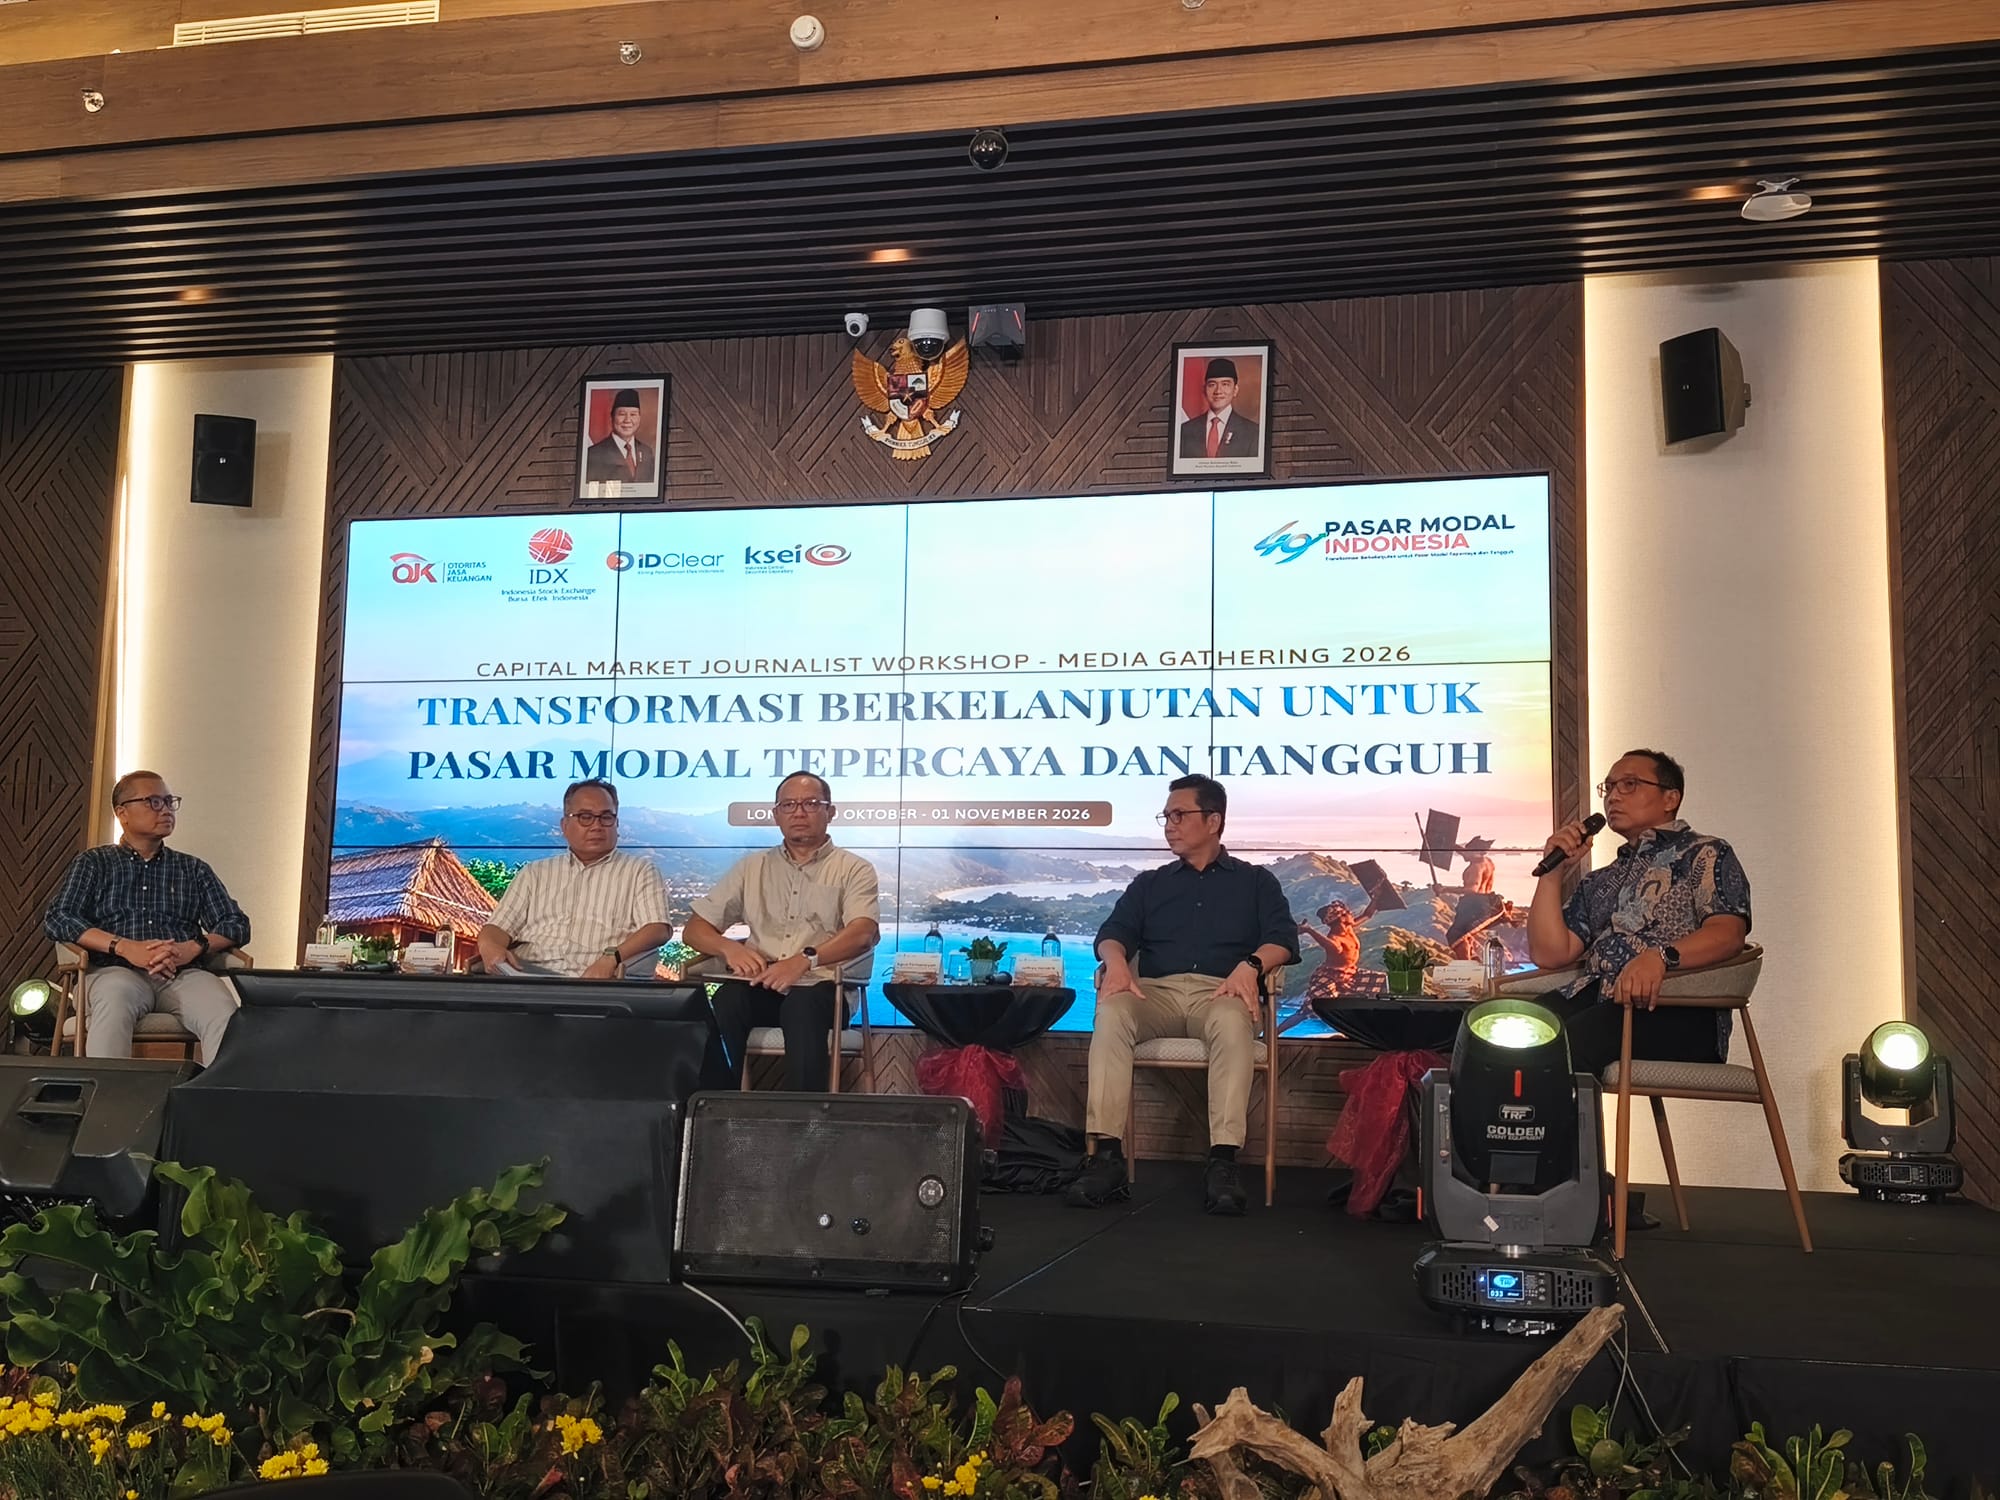
Di luar dua kriteria yang masih menjadi pekerjaan rumah tersebut, Otoritas Jasa Keuangan (OJK) mengungkapkan bahwa salah satu kekhawatiran utama MSCI berkaitan dengan potensi terulangnya gangguan pasar atau market dysfunction seperti yang terjadi pada 2025 dan periode sebelumnya.
Kepala Departemen Pengaturan dan Pengembangan Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK Agus Firmansyah menjelaskan, proposal konsultasi MSCI bukan merupakan keputusan final untuk menurunkan klasifikasi pasar modal Indonesia. Melalui proses tersebut, MSCI akan meminta pandangan para pihak terkait, terutama pengguna indeksnya, sebelum menentukan langkah selanjutnya.
“Ini baru proposal for consultation. Artinya, bukan MSCI yang akan memutuskan. Mereka akan berkonsultasi dengan para pihak terkait, terutama pengguna indeks MSCI,” ujar Agus.
Menurut Agus, MSCI ingin memperoleh pandangan investor mengenai perkembangan reformasi pasar modal Indonesia serta kelayakan pasar domestik untuk tetap berada dalam kelompok emerging market. Proses konsultasi tersebut dijadwalkan berlangsung hingga April 2027.
Agus mengatakan, kekhawatiran MSCI terhadap market dysfunction masih muncul meskipun penyedia indeks tersebut telah mengakui sejumlah reformasi yang diumumkan otoritas pasar modal Indonesia.
“Alasan utama kenapa MSCI mengajukan proposal konsultasi untuk menurunkan status indeks Indonesia menjadi standalone karena memang bagi mereka meskipun reformasi telah diumumkan masih terdapat kekhawatiran atas market dysfunction,” ungkapnya.
Ia menjelaskan, kekhawatiran tersebut berkaitan dengan kemungkinan terulangnya persoalan di pasar modal Indonesia, termasuk kasus yang melibatkan saham PT Barito Renewables Energy Tbk (BREN), PT Petrindo Jaya Kreasi Tbk (CUAN), dan PT Dian Swastatika Sentosa Tbk (DSSA).
Menurut Agus, MSCI menilai sistem tindakan pencegahan atau preventive action yang dilakukan OJK dan BEI belum memadai. Karena itu, MSCI ingin melihat penguatan langkah pencegahan sekaligus penegakan hukum apabila pelanggaran serupa kembali terjadi.
“Jadi, mereka ingin melihat itu yang dilakukan oleh OJK dan dilakukan oleh bursa, preventive action dan juga enforcement action,” imbuh Agus.
Agus menambahkan, MSCI juga mengharapkan adanya efek jera atau deterrent effect terhadap pelaku pelanggaran. Dengan demikian, sanksi yang dijatuhkan tidak hanya mencegah pelaku mengulangi perbuatannya, tetapi juga menjadi peringatan bagi pihak lain agar tidak melakukan tindakan serupa.
“Harus ada deterrent effect, kalau ada yang melakukan itu diberikan hukuman sehingga mereka tidak berani lagi untuk melakukan hal yang sama dan yang lain juga akan takut untuk melakukan hal serupa karena ada enforcement yang memberatkan dan menimbulkan efek jera,” katanya.
Agus menegaskan, tekanan terhadap Indeks Harga Saham Gabungan (IHSG) sepanjang 2026 juga tidak dapat sepenuhnya dikaitkan dengan persoalan MSCI. Pergerakan pasar dipengaruhi sejumlah faktor eksternal, termasuk kebijakan suku bunga bank sentral global yang bertahan tinggi atau higher for longer, serta ketegangan geopolitik.
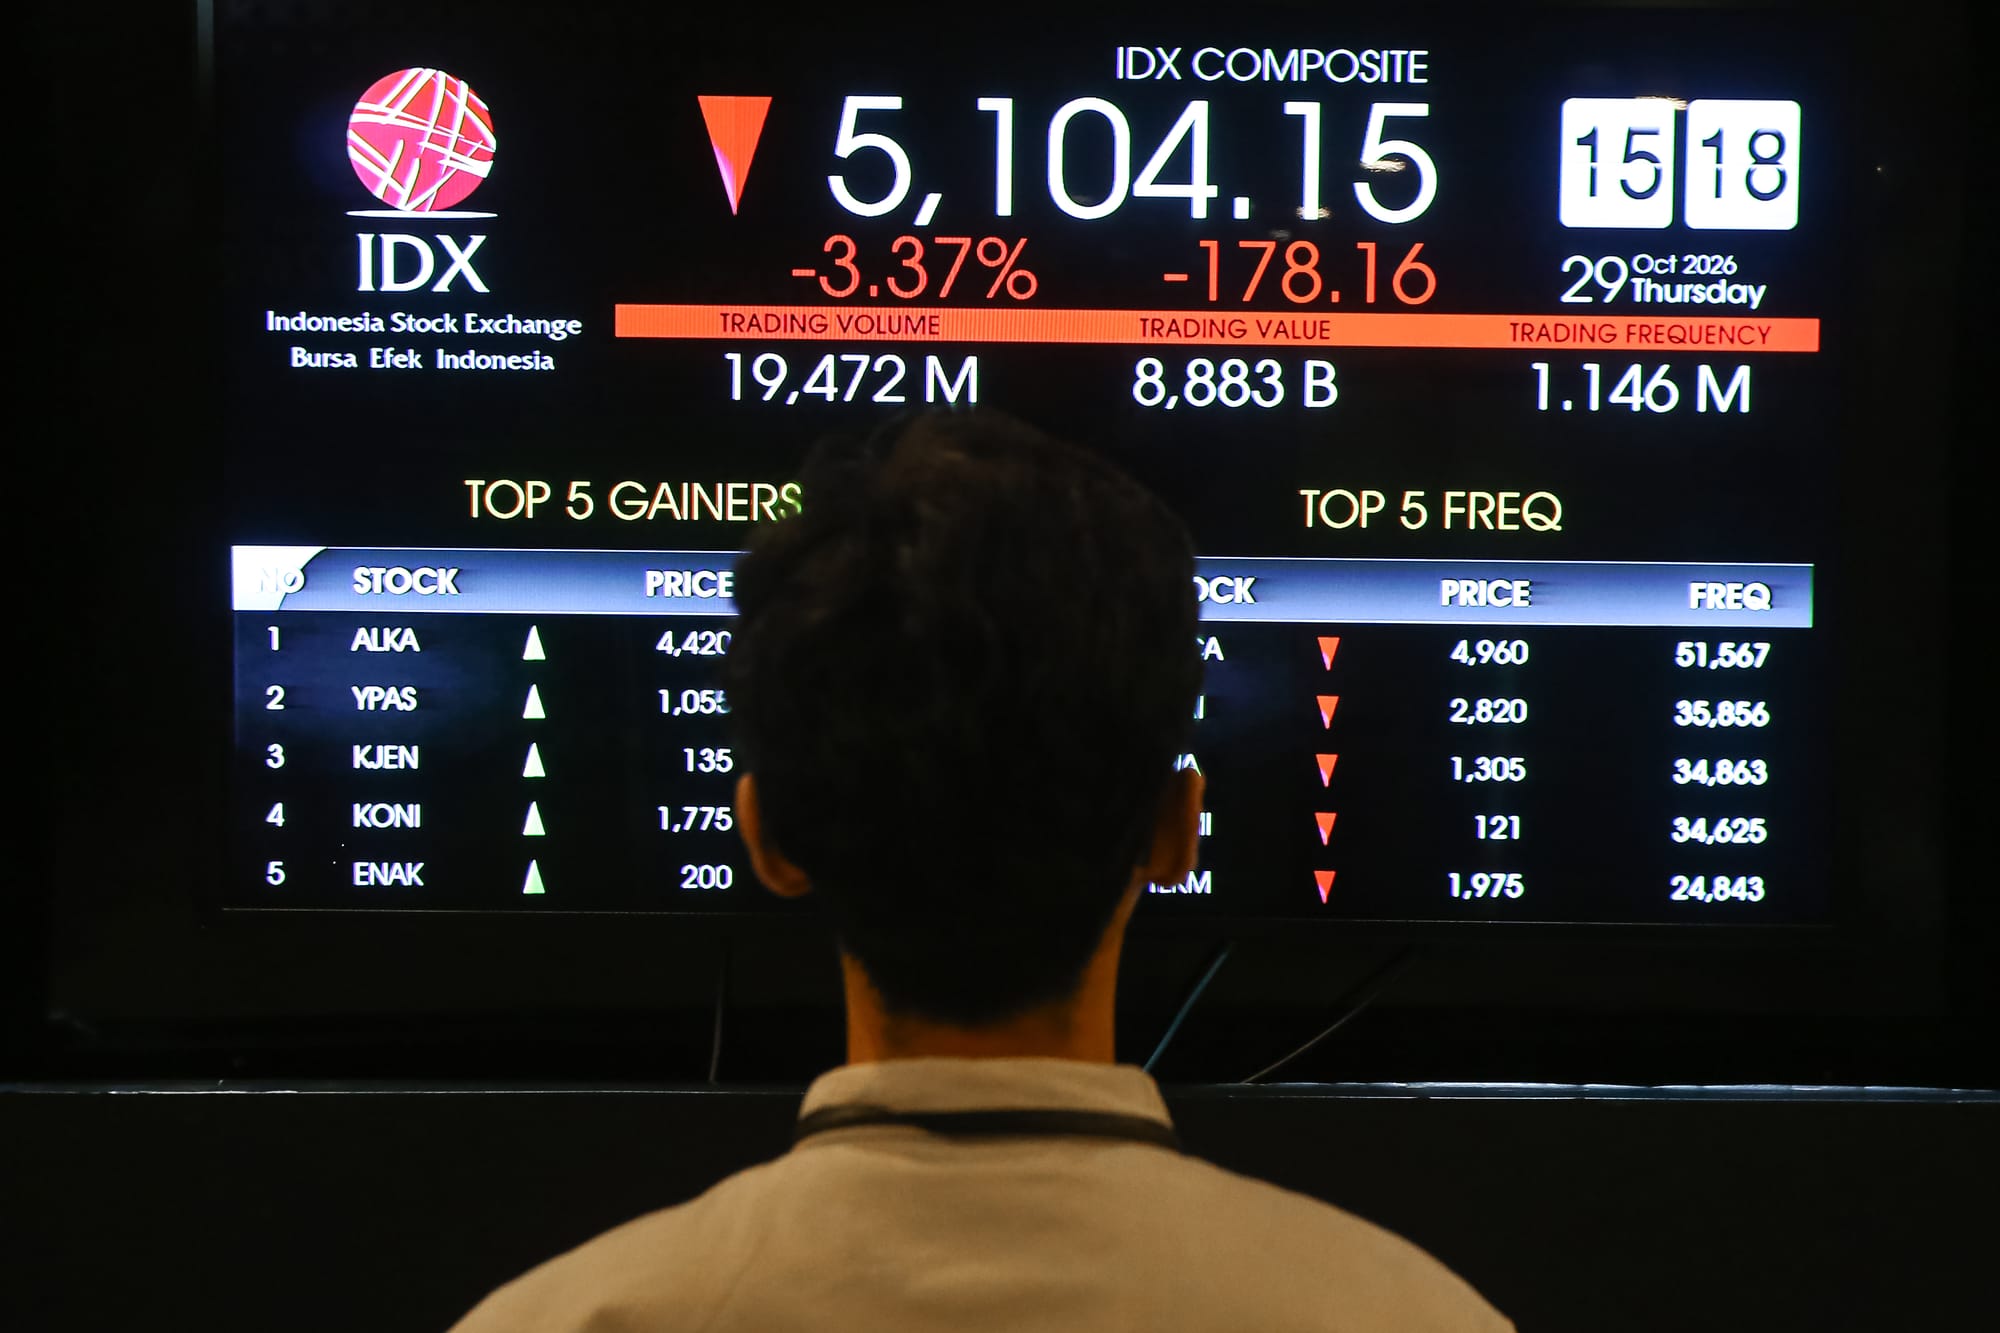
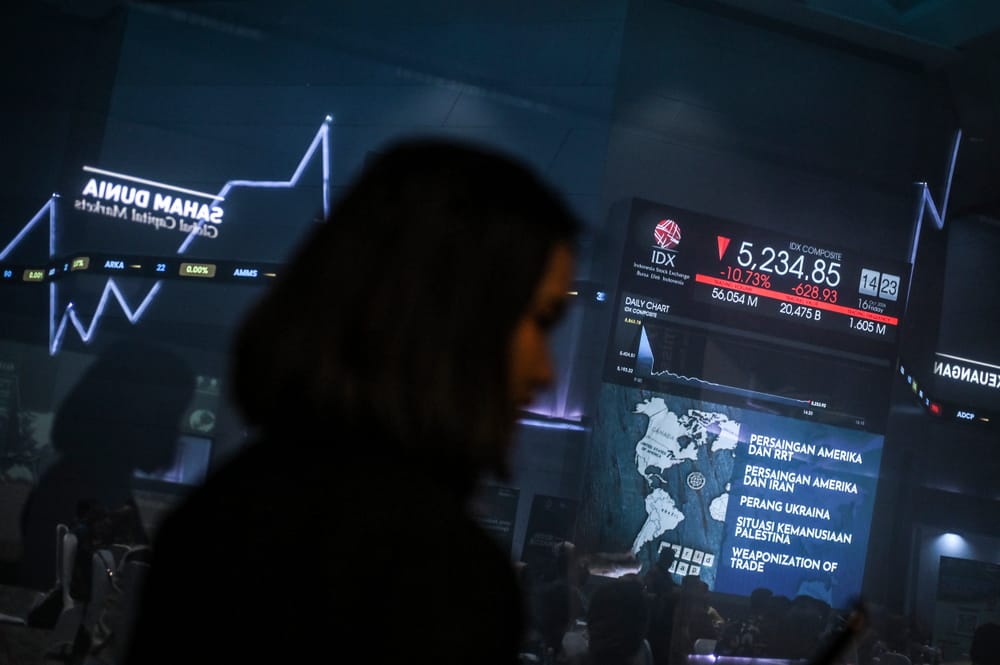
Berdasarkan datanya, IHSG sempat terkoreksi 11,64% pada periode 27 Januari hingga 6 Februari 2026. Pada periode tersebut, pasar juga mencatatkan aksi jual bersih atau net sell sekitar Rp13,5 triliun. Hingga 30 Oktober 2026, IHSG tercatat telah terkoreksi sekitar 41,5%.
Agus juga mencontohkan penilaian penyedia indeks global lain, FTSE Russell, yang sebelumnya mengumumkan Indonesia tetap berada dalam kategori Secondary Emerging Market. Menurut dia, setiap penyedia indeks memiliki metodologi dan pertimbangan masing-masing dalam mengevaluasi suatu pasar.
Untuk merespons evaluasi MSCI, OJK bersama BEI dan pemangku kepentingan lainnya telah melakukan sejumlah pembenahan. Upaya tersebut mencakup koordinasi dengan lembaga internasional, komunikasi dengan investor global, serta penguatan kebijakan dan kelembagaan pasar modal.
Jeffrey mengatakan, reformasi pasar modal yang dijalankan BEI sejak awal 2026 berfokus pada tiga aspek utama, yakni transparansi, peningkatan likuiditas, serta penguatan pengawasan atau surveillance.
Pada aspek transparansi, BEI telah membuka informasi pemegang saham dengan kepemilikan di atas 1%. Bursa juga memperluas klasifikasi investor dari sebelumnya sembilan kategori menjadi 39 kategori agar data kepemilikan saham dapat menggambarkan profil investor secara lebih terperinci.
Selain itu, BEI mengumumkan saham-saham dengan konsentrasi kepemilikan tinggi atau high shareholding concentration (HSC). Jeffrey menegaskan, konsentrasi kepemilikan tidak serta-merta menunjukkan bahwa suatu saham tidak memenuhi ketentuan free float.
Baca juga:
Benediktus Krisna Yogatama
Ia mencontohkan, apabila satu pemegang saham menguasai 80% saham perusahaan dan 10 pemegang saham lainnya masing-masing memiliki 2%, kepemilikan 20% dari 10 pemegang saham tersebut tetap dapat diperhitungkan sebagai free float. Namun, karena kepemilikannya terkonsentrasi pada jumlah pemegang saham yang relatif sedikit, saham tersebut dapat dikategorikan memiliki konsentrasi kepemilikan tinggi.
Pada aspek likuiditas, BEI telah menerbitkan ketentuan baru yang menaikkan batas minimum free float dari 7,5% menjadi 15%. Penerapannya dilakukan secara bertahap dengan mempertimbangkan kondisi masing-masing emiten.
BEI juga menghapus ketentuan harga minimum saham Rp50. Jeffrey menegaskan, kebijakan tersebut bukan merupakan permintaan MSCI, melainkan inisiatif bursa setelah berdiskusi dengan investor global.
Sementara itu, reformasi pengawasan dilakukan dengan mengubah mekanisme penyampaian informasi kepada publik. Selama ini, BEI menggunakan mekanisme unusual market activity (UMA), suspensi perdagangan, dan investigasi yang berlangsung di belakang layar.
Ke depan, bursa akan menyampaikan informasi secara lebih terbuka ketika menemukan indikasi manipulasi perdagangan. Informasi tersebut dapat mencakup saham yang terindikasi, periode transaksi, pihak-pihak yang terlibat, hingga anggota bursa yang digunakan dalam aktivitas perdagangan.
Dalam proses investigasi, BEI juga dapat mengambil tindakan berupa pembatasan aktivitas maupun suspensi pada rekening efek tertentu. Jeffrey menilai perubahan tersebut dapat membuat proses pengawasan lebih terarah sekaligus menunjukkan kepada publik bahwa indikasi pelanggaran sedang ditindaklanjuti.
Pembenahan pasar modal juga didukung oleh penguatan infrastruktur dan transparansi data yang dilakukan PT Kustodian Sentral Efek Indonesia (KSEI) serta efisiensi kliring dan penyelesaian transaksi oleh PT Kliring Penjaminan Efek Indonesia (KPEI).
Direktur KSEI Dharma Setyadi mengatakan, jumlah investor pasar modal Indonesia tetap tumbuh di tengah dinamika pasar. Hingga 29 Oktober 2026, jumlah investor tercatat mencapai 33,5 juta, meningkat 65% atau bertambah sekitar 13,1 juta investor sepanjang tahun berjalan.
Pertumbuhan juga terjadi pada investor reksa dana. Dharma menyebut jumlah investor reksa dana yang tercatat dalam sistem KSEI meningkat 68%, dari 19 juta menjadi 32 juta.
Menurut dia, pertumbuhan tersebut menunjukkan basis investor domestik terus berkembang. Persebaran investor juga mulai meluas ke luar Pulau Jawa, meskipun konsentrasi investor masih berada di wilayah tersebut.
KSEI turut mendukung transparansi kepemilikan saham di atas 1% dan perluasan klasifikasi investor menjadi 39 kategori. Data tersebut diperbarui secara berkala dengan dukungan perusahaan efek yang memiliki informasi mengenai nasabah masing-masing.
Ke depan, KSEI menyiapkan pengembangan konektivitas global melalui International Central Securities Depository (ICSD) linkage, pembaruan sistem utama, serta kajian infrastruktur untuk penyimpanan dan penyelesaian efek digital. KSEI juga mengkaji peningkatan pemanfaatan kecerdasan buatan atau artificial intelligence untuk mendukung pengawasan.
Baca juga:
Benediktus Krisna Yogatama
Sementara itu, perwakilan KPEI Satya Birawa memaparkan sejumlah langkah untuk meningkatkan efisiensi kliring dan penyelesaian transaksi bursa. Salah satunya melalui penerapan mekanisme penyelesaian transaksi yang diperbarui sejak Juni 2026.
Melalui mekanisme tersebut, jumlah instruksi penyelesaian yang sebelumnya rata-rata mencapai sekitar 1,5 juta instruksi dapat ditekan menjadi 47.020 instruksi. KPEI menyebut efisiensi yang dihasilkan mencapai sekitar 96,93%.
Satya juga menyampaikan bahwa KPEI telah menindaklanjuti sejumlah catatan terkait layanan dan infrastruktur pasar, termasuk keterbukaan informasi mengenai nilai agunan serta penyesuaian ketentuan dalam transaksi pinjam-meminjam efek.
Berbagai langkah tersebut menjadi bagian dari upaya OJK dan seluruh Self-Regulatory Organization (SRO) untuk memperkuat kualitas pasar modal Indonesia, mulai dari transparansi, likuiditas, pengawasan, hingga infrastruktur. Pembenahan tersebut diharapkan dapat menjawab kekhawatiran investor global sekaligus menjaga kepercayaan terhadap pasar domestik.
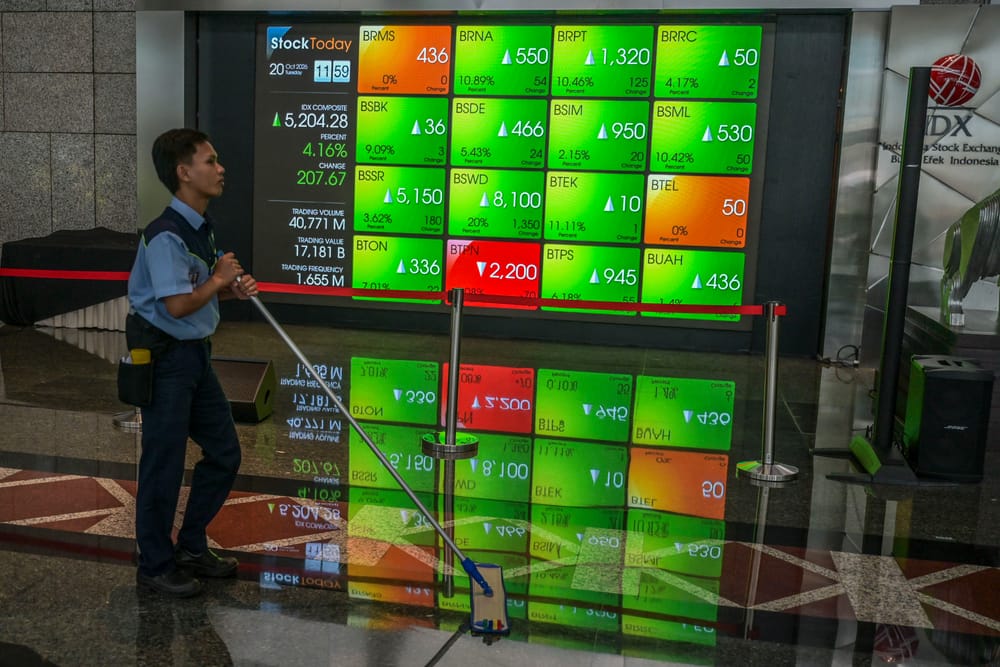
Pemulihan Indeks Harga Saham Gabungan (IHSG) masih menghadapi risiko pembalikan arah di tengah tekanan nilai tukar rupiah dan ketidakpastian pasar global. PT Mirae Asset Sekuritas Indonesia menilai pergerakan indeks belum cukup kuat untuk menunjukkan pemulihan yang berkelanjutan sebelum arus dana asing kembali masuk secara konsisten dan tekanan terhadap rupiah mereda.
Head of Research & Chief Economist PT Mirae Asset Sekuritas Indonesia Rully Arya Wisnubroto mengatakan, perubahan sentimen investor masih dapat memengaruhi pergerakan IHSG. Kondisi tersebut berlangsung bersamaan dengan agenda reformasi pasar modal Indonesia dan usulan reklasifikasi status pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI).
“Kami tetap berhati-hati dan melihat pemulihan IHSG masih rapuh hingga arus dana asing membaik secara lebih konsisten dan tekanan terhadap rupiah mereda,” ujar Rully dalam keterangannya.
Menurut Rully, tekanan terhadap pasar saham domestik tidak hanya berasal dari perkembangan dalam negeri. Kondisi pasar keuangan global, terutama arah kebijakan moneter Amerika Serikat dan pergerakan harga energi, turut memengaruhi ruang gerak pasar keuangan Indonesia.
Kombinasi imbal hasil obligasi yang tinggi dan kenaikan harga energi berpotensi menambah tekanan terhadap nilai tukar rupiah. Kondisi tersebut juga dapat membatasi ruang pelonggaran kebijakan moneter domestik.
Tingginya imbal hasil aset di Amerika Serikat dapat memengaruhi preferensi investor global dalam menempatkan dana. Sementara itu, kenaikan harga minyak berpotensi menambah tekanan eksternal bagi negara pengimpor energi, termasuk melalui kebutuhan valuta asing.
Di dalam negeri, perkembangan tersebut menjadi tantangan bagi stabilisasi rupiah. Tekanan nilai tukar yang belum mereda dapat memengaruhi persepsi risiko investor terhadap aset domestik, termasuk saham.
Selain faktor makroekonomi, pasar juga mencermati perkembangan usulan reklasifikasi pasar saham Indonesia oleh MSCI. Ketidakpastian mengenai status pasar Indonesia tersebut menjadi salah satu faktor yang memengaruhi keputusan investasi dan pergerakan arus modal.
Pihaknya menilai investor perlu mencermati perkembangan pasar secara hati-hati. Dalam menentukan peluang investasi, investor juga perlu mempertimbangkan kondisi fundamental perusahaan, kualitas aset, tingkat profitabilitas, serta valuasi saham. Dengan kata lain, pemulihan IHSG tidak cukup hanya dilihat dari penguatan indeks dalam jangka pendek.


 Tambahkan SUAR ke Google