Batas Baru HSC, Bagaimana Dampaknya pada Pasar Modal?
Otoritas pasar modal mengubah pemantauan HSC dengan indikator price impact ratio dengan kapitalisasi pasar di atas Rp5 triliun dari sebelumnya Rp10 triliun.
Otoritas pasar modal mengubah pemantauan HSC dengan indikator price impact ratio dengan kapitalisasi pasar di atas Rp5 triliun dari sebelumnya Rp10 triliun.
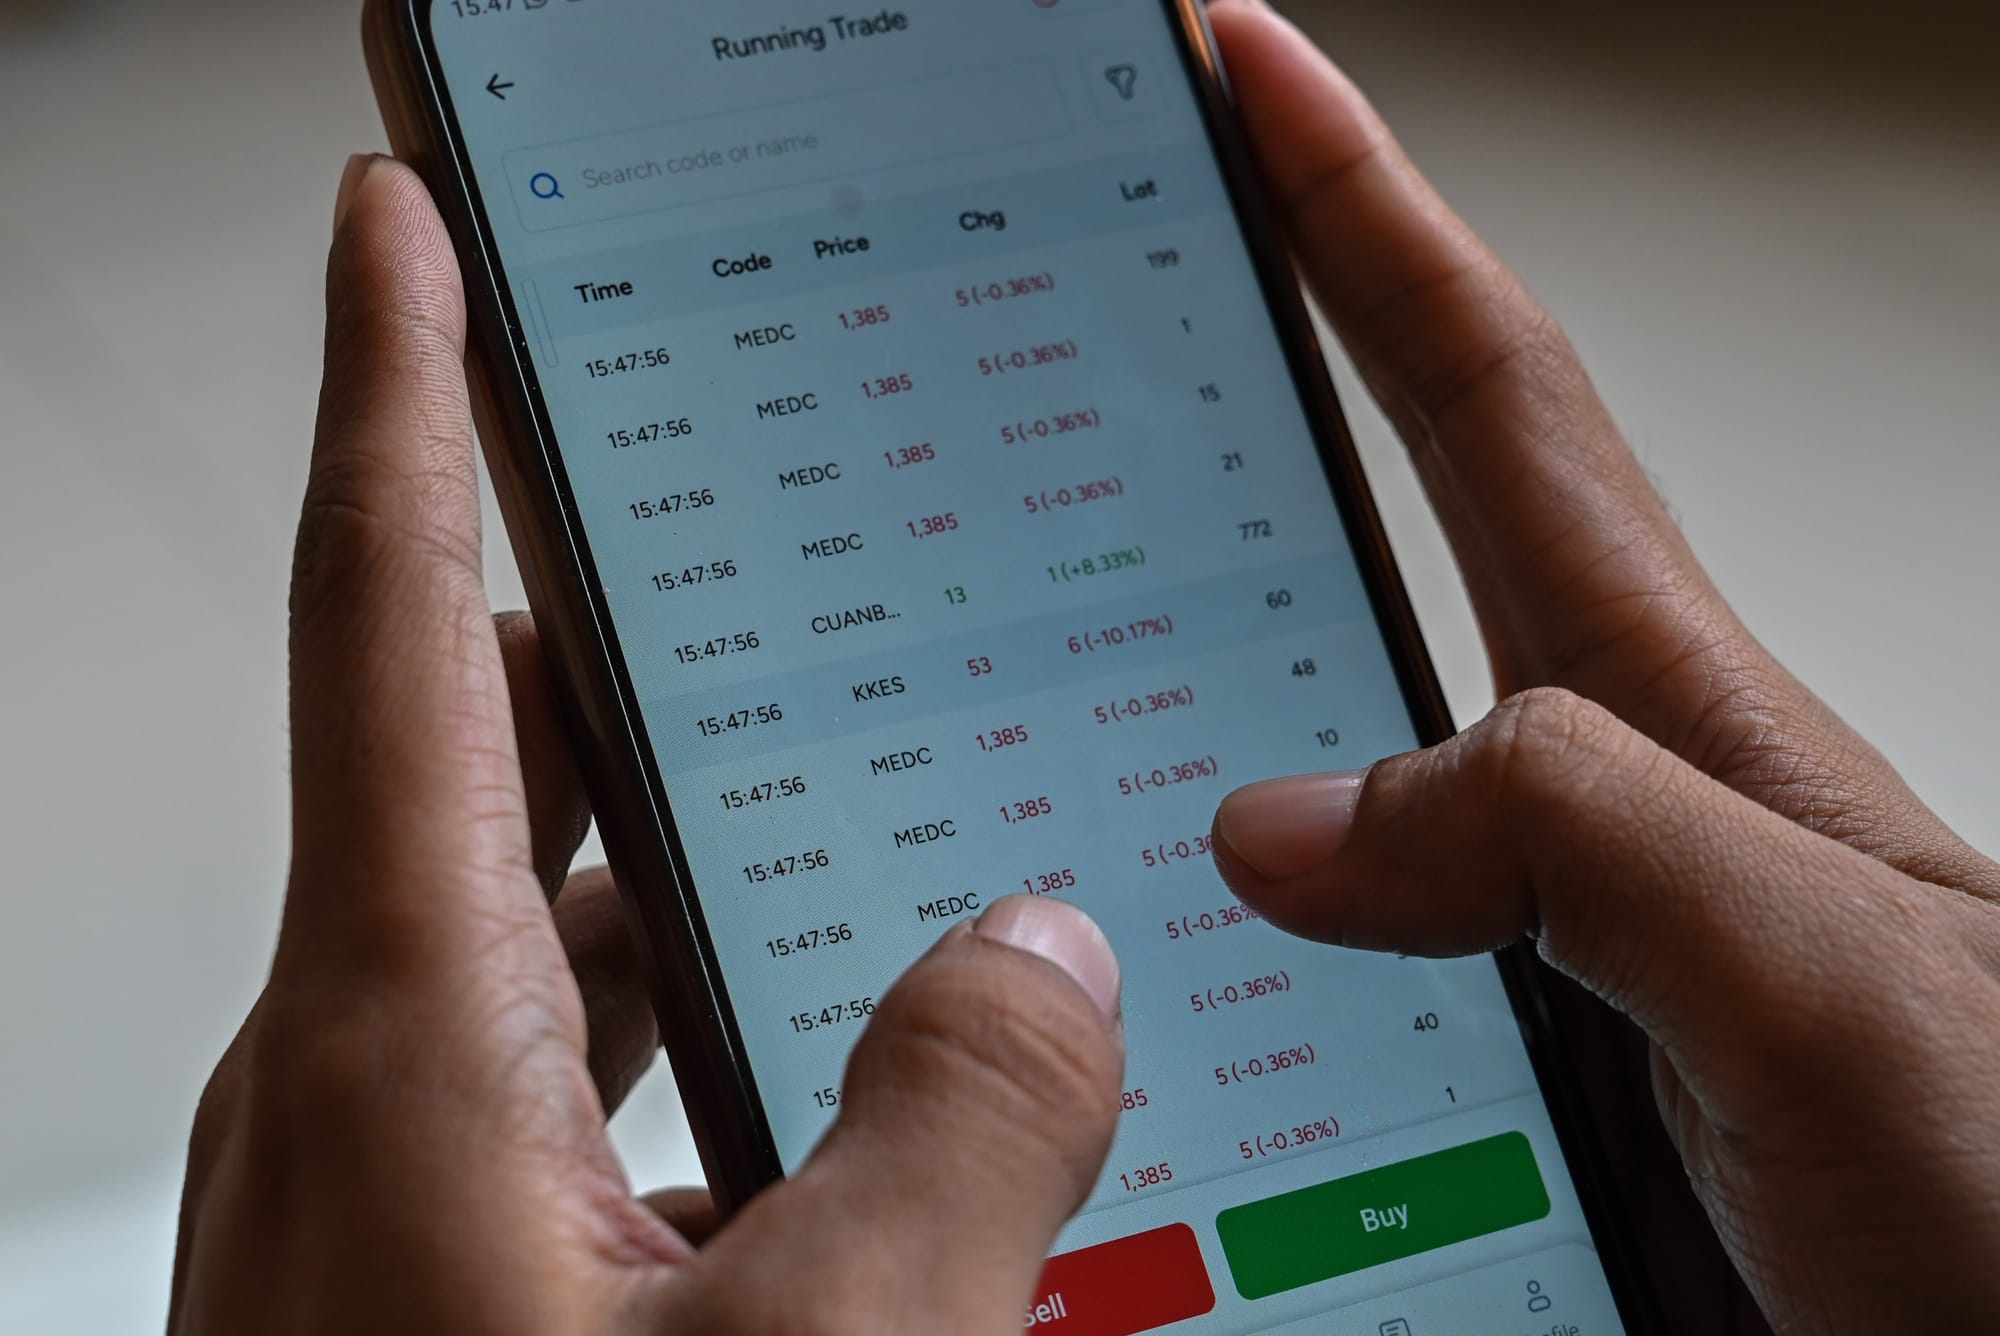
PT Bursa Efek Indonesia (BEI) bersama PT Kustodian Sentral Efek Indonesia (KSEI) memperluas cakupan pemantauan High Shareholding Concentration (HSC) dengan memasukkan saham berkapitalisasi pasar di atas Rp5 triliun. Sebelumnya, pemantauan konsentrasi kepemilikan saham menggunakan indikator price impact ratio hanya mencakup saham dengan kapitalisasi pasar di atas Rp10 triliun. Bagaimana dampaknya kepada emiten dan pasar modal?
Penyempurnaan metodologi yang diumumkan pada Jumat (9/10/2026) tersebut menjadi bagian dari upaya memperkuat transparansi pasar modal Indonesia. Perluasan ini diharapkan memberikan gambaran yang lebih menyeluruh mengenai struktur kepemilikan saham perusahaan tercatat sekaligus membantu investor mengidentifikasi risiko sebelum mengambil keputusan investasi.
“Melalui penyempurnaan ini, cakupan review diperluas dengan menggunakan price impact ratio hingga saham dengan kapitalisasi pasar di atas Rp5 triliun,” ungkap P.H. Sekretaris Perushaaan BEI, Aulia Noviana Utama Putri.
HSC secara sederhana adalah kondisi ketika sebagian besar saham suatu perusahaan (emiten) dikuasai oleh segelintir kelompok pemegang saham atau pihak yang terafiliasi.
Adapun ciri-cirinya antara lain seperti jumlah saham yang benar-benar beredar dan aktif diperdagangkan oleh publik sangat sedikit (sebagian besar dikuasai pengendali atau kelompok tertentu). Saham kategori ini cenderung kurang likuid atau sulit diperjualbelikan dalam jumlah besar. Karena pasokan di publik sedikit, transaksi dalam volume kecil sekalipun bisa menyebabkan pergerakan harga saham naik atau turun secara ekstrem (price impact).
Selain memperluas cakupan pemantauan HSC, kedua lembaga tersebut memperkaya informasi kepemilikan saham perusahaan tercatat. Data yang sebelumnya disajikan berdasarkan 39 klasifikasi dan tipe investor kini dilengkapi dengan pemisahan kepemilikan investor lokal dan asing.
Informasi tersebut didistribusikan secara konsisten setiap tanggal 2 pada bulan berikutnya melalui situs resmi BEI. Dengan tambahan informasi itu, investor diharapkan dapat memahami komposisi pemegang saham secara lebih terperinci, termasuk berdasarkan kategori investor dan asal kepemilikannya.
BEI dan KSEI menyatakan penyempurnaan tersebut bertujuan meningkatkan kualitas transparansi pasar, memperkuat perlindungan investor, serta menyediakan informasi yang lebih memadai sebagai dasar pengambilan keputusan investasi. Keduanya juga akan terus meningkatkan kualitas dan keandalan data dengan mengacu pada praktik terbaik global serta mempertimbangkan masukan investor dan penyedia indeks global.
Perluasan cakupan HSC menjadi relevan karena persoalan konsentrasi kepemilikan saham tidak hanya terdapat pada perusahaan berkapitalisasi besar. Saham dengan kapitalisasi menengah juga berpotensi memiliki kepemilikan yang terkonsentrasi, sehingga pergerakan harganya perlu dicermati, terutama apabila likuiditas perdagangannya terbatas.
Meski demikian, masuknya saham dalam cakupan pemantauan HSC tidak serta-merta menunjukkan adanya pelanggaran. Otoritas Jasa Keuangan (OJK) menegaskan, status tersebut merupakan indikator konsentrasi kepemilikan yang perlu dicermati dan ditindaklanjuti sesuai hasil pengawasan.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi mengatakan, regulator mendorong emiten yang masuk dalam daftar HSC untuk memperbaiki struktur kepemilikan saham. Salah satu langkah yang dapat ditempuh adalah melepas sebagian saham yang dikuasai pemegang saham tertentu kepada publik.
Menurut Hasan, langkah tersebut tidak semata-mata bertujuan meningkatkan porsi saham beredar di masyarakat atau free float, tetapi juga mengurangi konsentrasi kepemilikan pada kelompok tertentu.
“Jadi yang terakhir dulu, pasti kita mendorong. Artinya semua yang masuk HSC, selain kita lakukan eskalasi dengan pemeriksaan lanjutan, jika dia cukup aktif diperdagangkan,” ujar Hasan kepada awak media, dikutip Senin (12/10/2026).
Dia menjelaskan, BEI telah menyampaikan imbauan kepada emiten melalui surat agar memperhatikan struktur kepemilikan saham masing-masing dan melakukan langkah perbaikan. Emiten diharapkan dapat mengurangi konsentrasi kepemilikan sehingga berpeluang keluar dari daftar HSC setelah melalui penelaahan bursa dan KSEI.
“Dan dihimbau untuk melakukan refloating. Mendorong saham-saham yang bisa mereka kontrol untuk dilepas ke publik untuk tidak meningkatkan refloat semata, tapi menjadikan tingkat konsentrasinya menjadi lebih rendah,” katanya.
Hasan menegaskan, saham yang masuk dalam daftar HSC tidak otomatis melanggar ketentuan pasar modal. Status tersebut menunjukkan adanya konsentrasi kepemilikan yang tinggi, termasuk pada saham yang telah memenuhi persyaratan minimum free float.
“Karena masuknya satu saham ke high shareholding concentration, bukan berarti dia melanggar ketentuan,” ujarnya.
Namun, OJK tetap meningkatkan pengawasan terhadap saham yang terindikasi memiliki konsentrasi kepemilikan tinggi, terutama apabila saham tersebut aktif diperdagangkan dan berpotensi mengalami manipulasi harga.
Hasan mengatakan, pengumuman daftar HSC juga berfungsi sebagai peringatan dini (early warning) bagi investor. Informasi mengenai konsentrasi kepemilikan diharapkan membantu investor memahami risiko saham sebelum memutuskan untuk membeli atau menjualnya.
BEI juga tidak lagi mempertimbangkan saham yang masuk kategori HSC sebagai konstituen indeks utama bursa. Kebijakan tersebut bertujuan menjaga agar pergerakan indeks lebih mencerminkan aktivitas perdagangan saham yang likuid dan tidak terlalu dipengaruhi oleh saham dengan konsentrasi kepemilikan tinggi.
“Jadi indeks utama kita lebih stabil. Tidak lagi dipengaruhi oleh naik turunnya saham-saham yang terkonsentrasi ini, walaupun sebetulnya tidak cukup likuid, tidak merepresentasikan aktivitas di pasar,” kata Hasan.
Di sisi lain, status HSC dapat memengaruhi persepsi investor terhadap emiten, terutama ketika perusahaan membutuhkan pendanaan tambahan melalui penerbitan saham baru maupun obligasi. Karena itu, BEI telah membuka layanan konsultasi bagi emiten yang ingin memperbaiki struktur kepemilikannya. Sejumlah emiten bahkan mulai berkonsultasi setelah pengumuman HSC diterbitkan.
Meski demikian, Hasan membedakan upaya perbaikan struktur kepemilikan dari proses penegakan hukum. Sanksi baru dapat diberikan apabila pemeriksaan lanjutan menemukan pelanggaran terhadap ketentuan pasar modal.
“Tapi kalau dalam pemeriksaan lanjutan ada tentu akan dieskalasi dalam bentuk sanksi tertentu atas pelanggarannya,” ujar Hasan.
Peneliti Departemen Ekonomi CSIS Indonesia Deni Friawan menilai perluasan cakupan HSC dari saham berkapitalisasi di atas Rp10 triliun menjadi di atas Rp5 triliun merupakan langkah positif untuk memperkuat transparansi pasar modal. Kebijakan tersebut membuat pemantauan tidak lagi terbatas pada saham berkapitalisasi besar, tetapi juga menjangkau saham lapis kedua (second liner).
Menurut Deni, persoalan kepemilikan saham publik yang rendah banyak ditemukan pada perusahaan berkapitalisasi menengah hingga kecil. Karena itu, perluasan cakupan pemantauan berpotensi memberikan gambaran yang lebih luas mengenai struktur kepemilikan di pasar modal domestik.
“Jadi kalau itu diperluas, dia akan memperkuat keseluruhan transparansi di pasar modal,” kata Deni kepada SUAR, Senin (12/10/2026).
Meski demikian, dia mengingatkan bahwa efektivitas kebijakan tersebut sangat bergantung pada akurasi data kepemilikan saham, pembaruan informasi secara berkala, dan pengawasan yang memadai.
Salah satu persoalan yang disoroti adalah penggunaan pihak nominee, yakni pihak yang tercatat sebagai pemegang saham, tetapi sebenarnya mewakili kepentingan pihak lain. Praktik tersebut berpotensi membuat kepemilikan saham terlihat tersebar di publik, padahal secara substansi masih terkonsentrasi pada kelompok tertentu.
“Jadi bisa jadi secara datanya mungkin free float-nya dimiliki publik banyak, tapi bisa jadi dia pakai nominee karena di pasar modal Indonesia itu banyak kepemilikan publik yang sebenarnya bukan riil yang dimiliki publik,” ujarnya.
Karena itu, Deni menilai otoritas perlu memastikan bahwa saham yang tercatat sebagai milik publik benar-benar dimiliki investor independen. Keterbukaan informasi tidak cukup hanya memenuhi persyaratan administratif, tetapi juga harus mencerminkan kondisi kepemilikan yang sebenarnya.
Dia juga mengingatkan, perluasan cakupan HSC tidak otomatis menghilangkan risiko manipulasi harga. Saham dengan likuiditas rendah masih rentan mengalami perubahan harga signifikan ketika transaksi didominasi oleh pelaku pasar tertentu.
Menurutnya, peningkatan jumlah investor ritel belum tentu diikuti pemerataan aktivitas perdagangan pada seluruh saham tercatat. Akibatnya, saham dengan jumlah pemegang saham publik yang relatif besar tetap dapat menghadapi risiko manipulasi apabila transaksi hariannya terbatas.
“Jadi, memperluas free float belum berarti bahwa manipulasi itu tidak ada. Dia bisa dikurangi, tetapi tidak hilang sama sekali karena terlalu rendahnya likuiditas yang ada di pasar pada saham-saham tertentu,” kata Deni.
Dia turut menyoroti potensi penggunaan pesanan beli dan jual (bid and offer) untuk membentuk persepsi mengenai permintaan dan penawaran saham. Praktik penempatan pesanan yang tidak mencerminkan minat transaksi sebenarnya dapat memengaruhi persepsi investor terhadap pergerakan harga, terutama pada saham yang kurang likuid.
Karena itu, imbuh Deni, perluasan pemantauan HSC perlu disertai pengawasan transaksi yang konsisten agar otoritas dapat mengidentifikasi aktivitas perdagangan yang tidak wajar.
Sementara itu, Managing Research Samuel Sekuritas, Harry Su, menilai perluasan cakupan pemantauan HSC memungkinkan investor memperoleh informasi lebih luas untuk menilai struktur kepemilikan dan likuiditas saham. Namun, saham yang masuk dalam cakupan penelaahan belum tentu langsung ditetapkan sebagai saham HSC.
Menurut Harry, efektivitas kebijakan dalam mengurangi risiko manipulasi harga tetap bergantung pada pengawasan transaksi dan penegakan aturan oleh otoritas pasar modal.
“HSC merupakan mekanisme untuk mengidentifikasi saham dengan konsentrasi kepemilikan tinggi. Karena itu, status HSC tidak dapat langsung diartikan sebagai bukti adanya manipulasi harga,” ucap Harry kepada SUAR.
Dia menilai, keterbukaan informasi dan pengawasan yang lebih terarah dapat membantu mengurangi risiko penyimpangan. Meski demikian, investor berpotensi lebih berhati-hati terhadap saham yang struktur kepemilikan dan likuiditasnya dinilai belum memadai.
Dalam jangka pendek, kondisi tersebut dapat memengaruhi aktivitas perdagangan saham yang masuk dalam penelaahan. Emiten juga berpotensi menghadapi tantangan ketika mencari pendanaan melalui pasar modal karena perlu menawarkan valuasi yang menarik untuk menjangkau investor.
Namun, dampak perluasan HSC akan berbeda pada setiap perusahaan, bergantung pada fundamental dan upaya memperbaiki struktur kepemilikannya. Dalam jangka panjang, penyebaran kepemilikan yang lebih luas berpotensi memperbesar basis investor dan mendukung peningkatan likuiditas saham.
Harry menambahkan, penambahan free float harus benar-benar memperluas penyebaran kepemilikan. Sementara itu, penerbitan saham baru dapat menimbulkan dilusi bagi pemegang saham yang tidak mengambil bagian dalam aksi korporasi tersebut.
“Penambahan free float atau porsi saham yang tersedia untuk diperdagangkan publik juga harus benar-benar memperluas penyebaran kepemilikan. Sementara itu, penerbitan saham baru berpotensi menimbulkan dilusi bagi pemegang saham yang tidak mengambil bagian dalam aksi korporasi tersebut,” ungkapnya.
Dia menilai, keterbukaan informasi mengenai kepemilikan saham domestik dan asing dapat membantu investor memahami struktur pemegang saham serta mengukur risiko likuiditas sebelum berinvestasi.
Namun, peningkatan transparansi tidak otomatis mendorong masuknya modal asing. Investor tetap mempertimbangkan valuasi, fundamental perusahaan, dan kondisi makroekonomi sebelum menanamkan modal di pasar saham Indonesia.
Karena itu, Harry menilai manfaat perluasan HSC terhadap kepercayaan investor akan lebih optimal apabila didukung data kepemilikan yang akurat, konsisten, serta pengawasan yang kredibel.
“Dengan kombinasi tersebut, perluasan cakupan pemantauan diharapkan tidak hanya memperbanyak saham yang masuk radar, tetapi juga memperkuat kualitas informasi dan perlindungan investor di pasar modal Indonesia,” pungkasnya.
Pada penutupan perdagangan hari Senin (12/10/2026), Indeks Harga Saham Gabungan (IHSG) melemah 157,61 poin atau 2,59% ke level 5.936,15.
Berdasarkan data perdagangan, IHSG sempat menyentuh level tertinggi 6.128,72 dan terendah 5.917,39. Indeks dibuka pada level 6.109,32, sedangkan posisi penutupan sebelumnya tercatat sebesar 6.093,76.
Tekanan jual terlihat dari mayoritas saham yang mengalami penurunan. Sebanyak 632 saham melemah, sementara 118 saham menguat dan 213 saham bergerak stagnan.
Dari sisi aktivitas perdagangan, volume transaksi tercatat mencapai 57,76 miliar saham dengan nilai transaksi sebesar Rp13,65 triliun. Frekuensi transaksi mencapai 1,855 juta kali. Sementara itu, kapitalisasi pasar saham tercatat sebesar Rp10.403 triliun.
Head of Research Kiwoom Sekuritas, Liza Camelia Suryanata, menilai koreksi pasar dipengaruhi kombinasi aksi jual saham, ketidakpastian terkait indeks MSCI, sentimen geopolitik, dan penantian data inflasi Amerika Serikat (AS). Saham BBCA, DSSA, BREN, TPIA, dan GOTO juga menyumbang sekitar 33% terhadap total penurunan IHSG.
Tekanan tersebut terjadi di tengah aksi jual bersih investor asing (net sell) sebesar Rp166,22 miliar di seluruh pasar pada sesi I. Secara kumulatif sejak awal tahun hingga 9 Oktober 2026, net sell asing di pasar reguler mencapai sekitar Rp111 triliun.
Meski demikian, Liza mengingatkan bahwa pelemahan IHSG tidak bisa sepenuhnya dikaitkan dengan aksi jual investor asing. Dia mencontohkan saham GOTO yang justru mencatatkan pembelian bersih asing sebesar Rp133,23 miliar, tetapi tetap menjadi salah satu pemberat indeks.
“Ketidakpastian terkait evaluasi MSCI pada November juga masih membayangi pasar. Investor menyoroti transparansi kepemilikan saham, free float yang benar-benar tersedia untuk diperdagangkan, serta kemudahan mengikuti komposisi indeks,” jelas Liza.
Dari eksternal, ketegangan geopolitik di Timur Tengah dan penantian data inflasi AS pada 14 Oktober turut mendorong kehati-hatian investor.
Secara teknikal, pelemahan IHSG telah terlihat sejak indeks menembus batas bawah parallel channel pada 25 September. Setelah level psikologis 6.000 terlewati, IHSG berisiko menguji area 5.850 hingga 5.715.
Liza menegaskan, rumor mengenai kemungkinan denda MSCI terhadap Indonesia tidak tepat karena penyedia indeks tersebut bukan regulator atau lembaga pengadilan yang berwenang menjatuhkan denda.


 Tambahkan SUAR ke Google


