Mampukah Reformasi Pasar Modal Redam Gejolak IHSG?
Upaya reformasi pasar modal menjadi asa banyak pihak dan solusi jangka panjang untuk menenangkan pasar.
Upaya reformasi pasar modal menjadi asa banyak pihak dan solusi jangka panjang untuk menenangkan pasar.
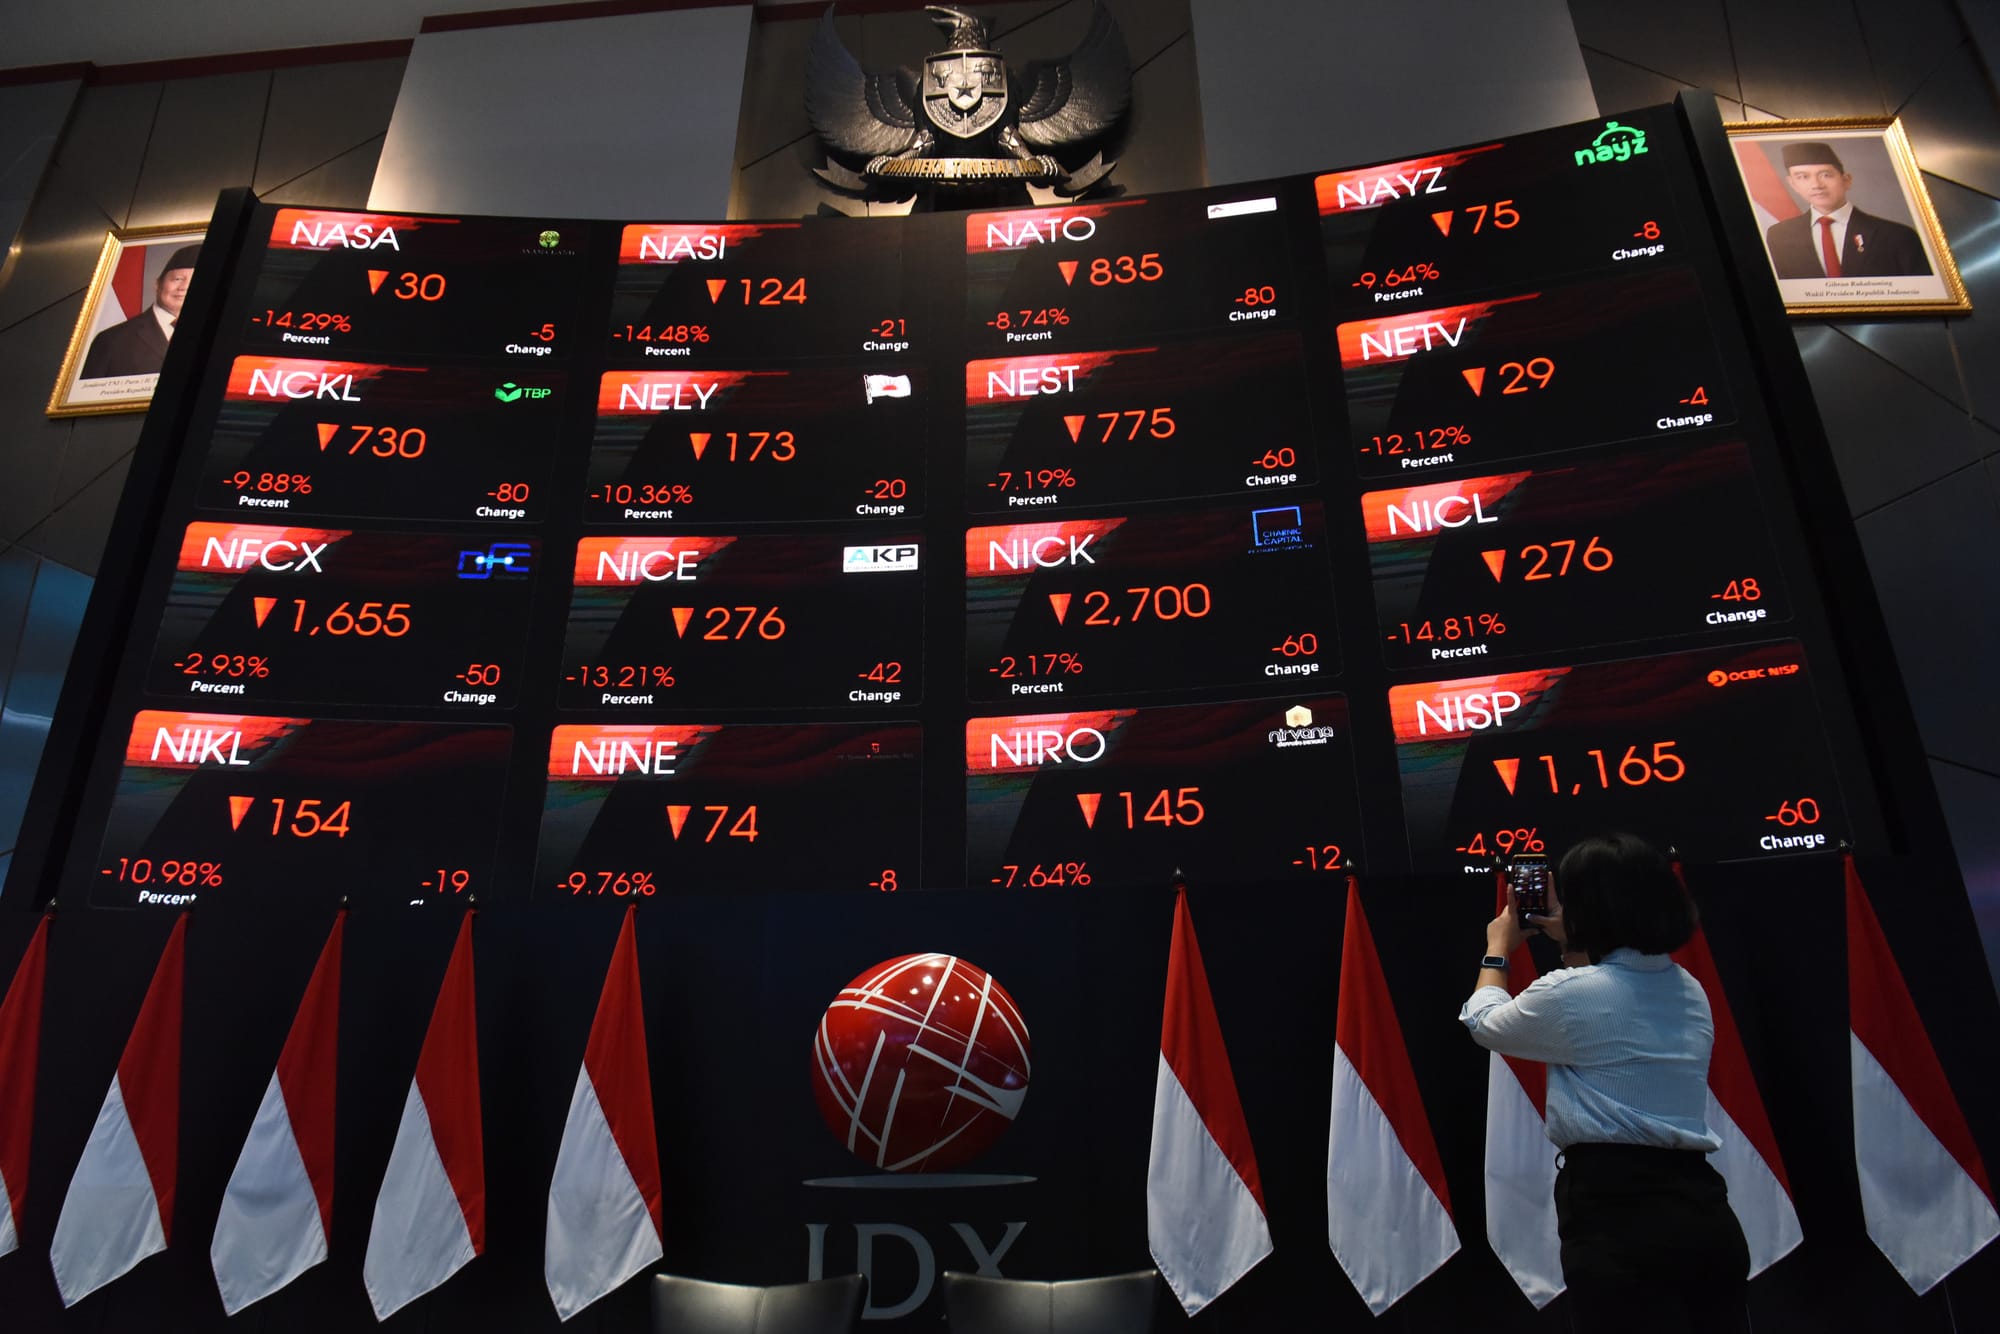
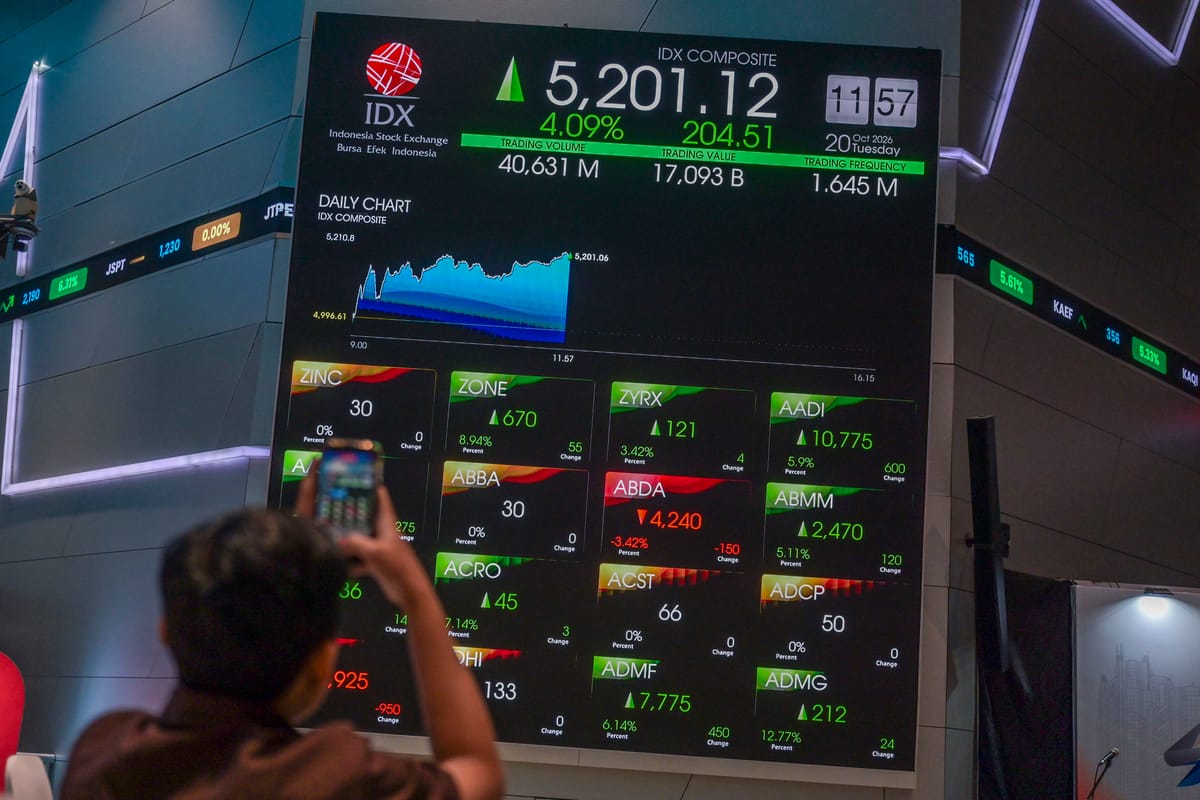
Curahan hati para investor ritel memenuhi lini masa media sosial sepekan terakhir. Bagaimana tidak, rencana Lembaga penyedia indeks global Morgan Stanley Capital International (MSCI) yang akan melakukan reklasifikasi pasar modal Indonesia dari kategori Emerging Market (pasar berkembang) menjadi Standalone Market (pasar mandiri) membuat Indeks Harga Saham Gabungan (IHSG) jeblok lebih dari 8% pada Jumat (16/10/2026).
Gonjang-ganjing dampak wacana reklasifikasi MSCI ini turut ditanggapi oleh Presiden Prabowo Subianto. Dalam pidatonya saat Sidang Kabinet Paripurna, Prabowo menegaskan pemerintah tidak akan menyerah menghadapi berbagai tantangan.
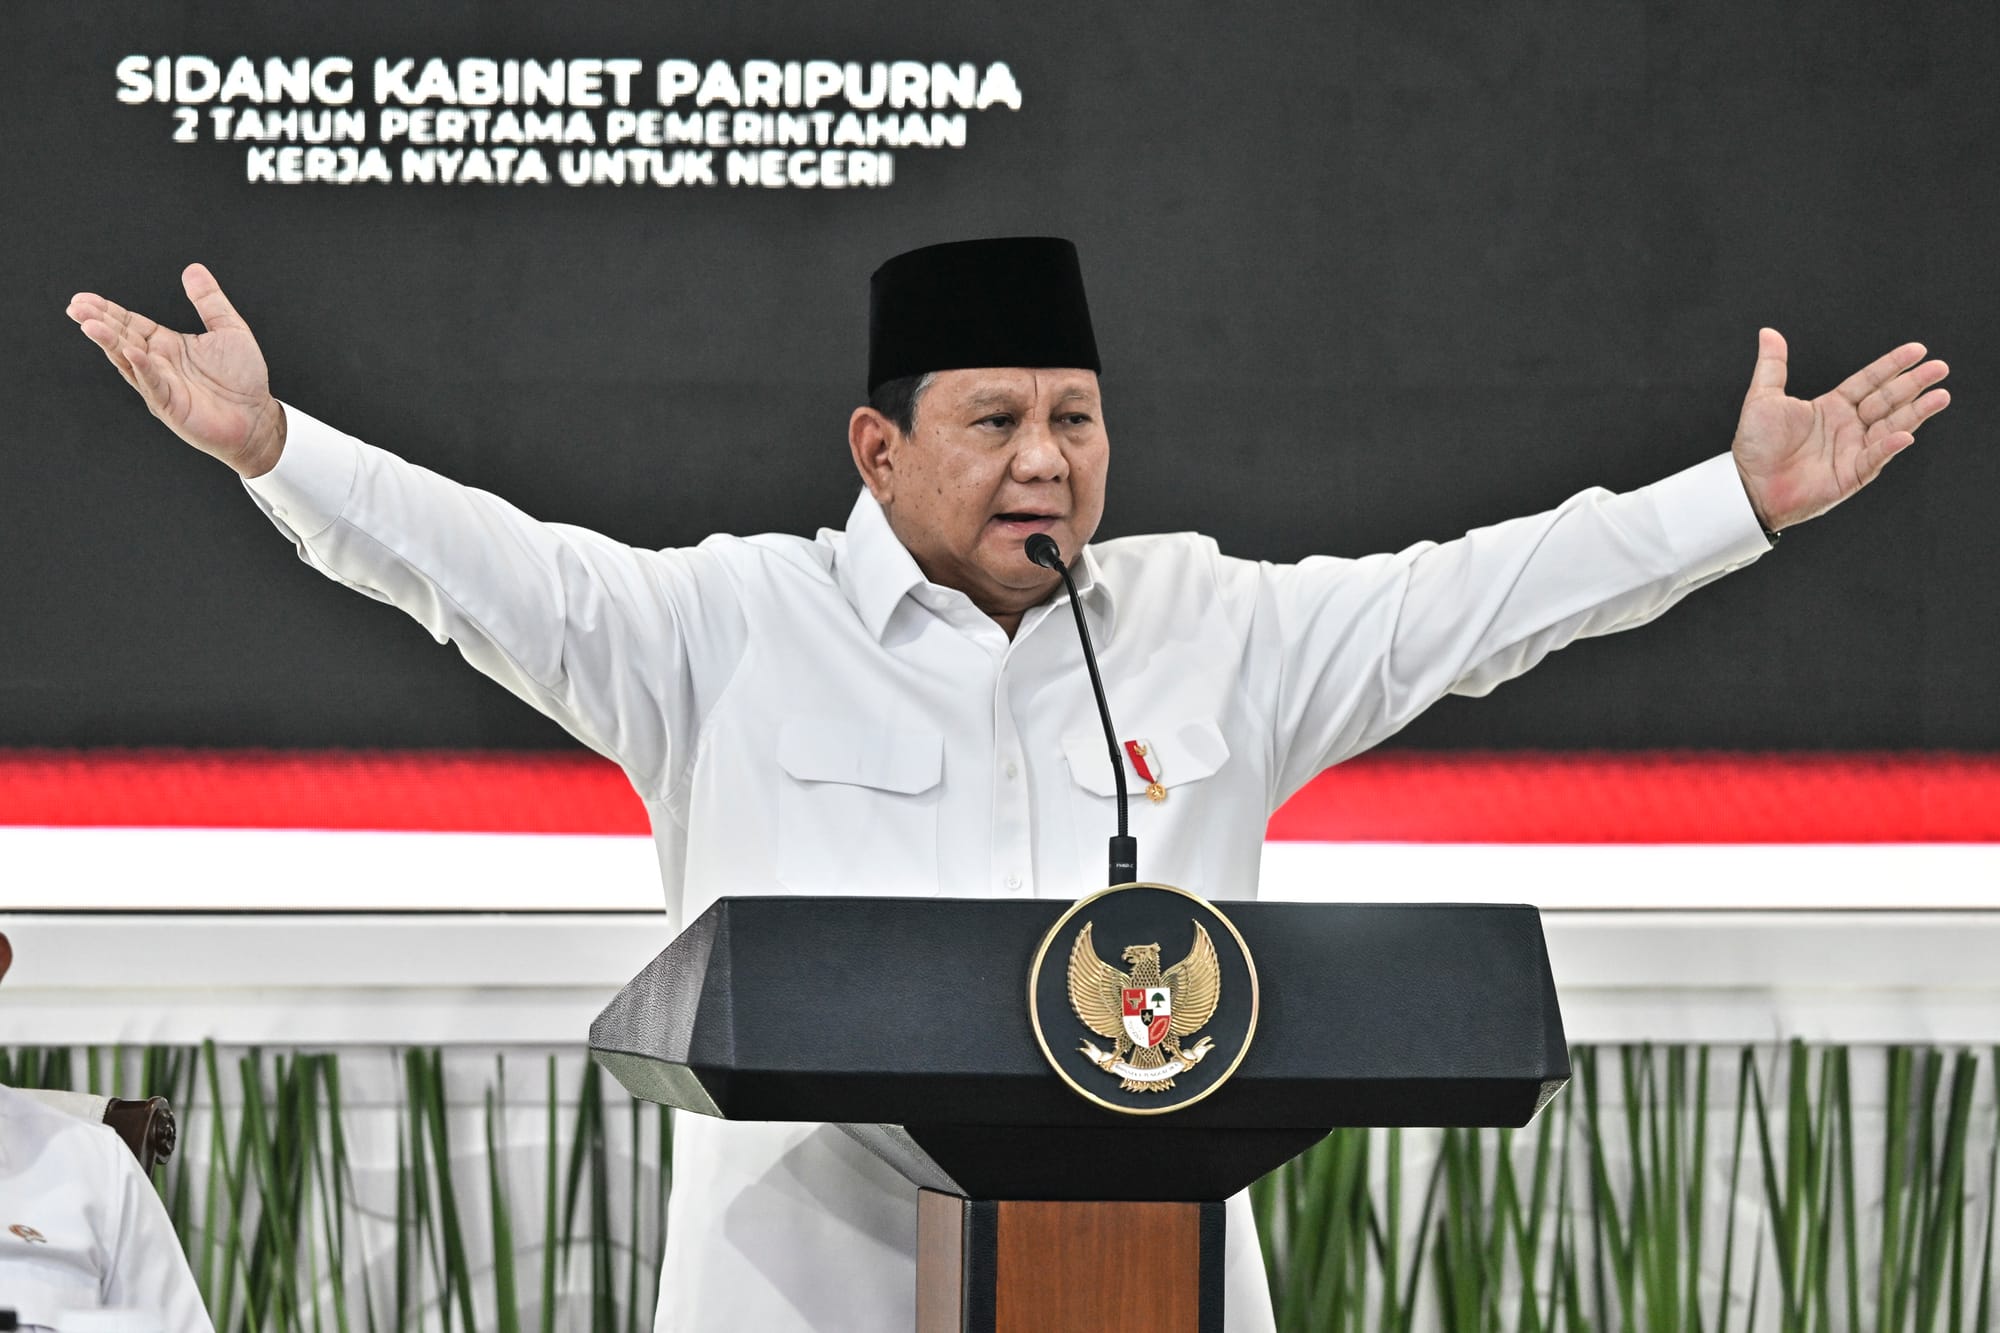
“Saya katakan ke MSCI, bangsa Indonesia tidak takut dan tidak akan gentar. Kita tidak takut, kita punya keberanian, kita rela berkorban dan kita tidak menyerah,” ujarnya, Rabu (21/10/2026).
Pernyataan presiden mengundang reaksi beragam dari warganet dan mengundang perhatian media asing. Sikap defensif presiden itu tidak seirama dengan pernyataan otoritas Bursa Efek Indonesia dan Otoritas Jasa Keuangan (OJK) yang tengah melakukan transformasi pasar modal demi memenuhi standardisasi MSCI.
Direktur Pengembangan BEI Iding Pardi mengatakan, pihaknya menanggapi serius proposal tersebut dan akan kembali berkomunikasi dengan MSCI untuk memahami aspek-aspek yang dinilai masih perlu diperbaiki.
BEI pun menjadwalkan pertemuan daring dengan MSCI pada Senin (26/10) pukul 15.30 WIB. Pertemuan tersebut menjadi kesempatan bagi otoritas pasar modal Indonesia untuk menjelaskan berbagai pembenahan yang telah dilakukan sekaligus memahami pertimbangan MSCI dalam mengajukan konsultasi perubahan klasifikasi pasar.
"Kami dari Bursa Efek Indonesia tentu menanggapinya dengan sangat serius dan kami akan segera meminta waktu kepada MSCI untuk mengklarifikasi concern mereka," ujar Iding dalam konferensi pers, Jumat (16/10/2026).
Otoritas Jasa Keuangan (OJK) pun langsung menunjukkan keseriusannya menegakkan hukum dengan menetapkan sanksi terhadap pihak-pihak yang melakukan pelanggaran terhadap ketentuan di pasar modal yang terkait tiga emiten di Pasar Modal Indonesia yaitu:
"Sejak Januari sampai dengan bulan ini tidak kurang ada 835 pihak yang sudah terkena hukuman sanksi dan penegakan hukum di OJK, dengan total sanksi sebesar Rp390 miliar lebih," ujar Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK, Hasan Fawzi.
Aksi MSCI melakukan reklasifikasi dipicu kekhawatiran investor global terhadap transparansi kepemilikan saham, dugaan praktik perdagangan terkoordinasi, serta belum terlihatnya perbaikan yang memadai dalam tata kelola dan fungsi pasar modal Indonesia.
MSCI menilai kemajuan reformasi pasar saham Indonesia belum terlihat secara konsisten. Meskipun otoritas telah mengumumkan sejumlah kebijakan perbaikan, kekhawatiran mengenai transparansi struktur kepemilikan, dugaan keberlanjutan praktik perdagangan terkoordinasi, dan minimnya bukti penegakan hukum masih menjadi perhatian pelaku pasar.
Persoalan kelayakan investasi (investability) pasar saham Indonesia sebenarnya telah disoroti MSCI dalam Tinjauan Klasifikasi Pasar pada Juni 2026. Saat itu, MSCI memperingatkan bahwa apabila tidak terdapat kemajuan yang memadai menjelang Tinjauan Indeks November 2026, pihaknya akan mempertimbangkan konsultasi untuk mereklasifikasi pasar Indonesia.
Sejumlah reformasi telah diumumkan otoritas Indonesia untuk merespons kekhawatiran tersebut. Langkah-langkah itu meliputi:
Namun, MSCI menyebut investor institusional masih membutuhkan bukti bahwa kebijakan tersebut diterapkan secara konsisten dan menghasilkan dampak nyata yang berkelanjutan.
MSCI juga menilai penurunan status Indonesia menjadi Frontier Market (pasar perbatasan) belum cukup untuk mencerminkan kedalaman persoalan yang ditemukan di pasar saham domestik.
Oleh karena itu, MSCI berencana melanjutkan proposal reklasifikasi menjadi Standalone Market, kecuali hasil konsultasi menunjukkan bukti jelas mengenai perbaikan material dalam tata kelola dan fungsi pasar yang dapat membatalkan rencana tersebut.
Di tengah proses konsultasi, MSCI memastikan pembekuan perubahan tertentu terhadap indeks saham Indonesia tetap berlaku hingga pemberitahuan lebih lanjut. Pembekuan ini menjadi salah satu kebijakan yang perlu diperhatikan pelaku pasar selama proses konsultasi berlangsung. Adapun keputusan reklasifikasi masih menunggu hasil konsultasi yang akan berakhir pada 30 April 2027.
Kebijakan tersebut mencakup:
Jika reklasifikasi ini dieksekusi, dampaknya tidak hanya memicu tekanan jual jangka pendek, tetapi juga mengancam posisi struktural Indonesia. Pasalnya, hal ini dapat memicu penjualan masif oleh investor pasif serta penyesuaian alokasi oleh investor aktif.
"Risikonya bukan hanya dana asing yang keluar. Dalam jangka panjang, perubahan klasifikasi ini dapat mempersempit basis investor institusional, mengurangi likuiditas, dan meningkatkan premi risiko untuk saham Indonesia," jelas Head of Research & Chief Economist Mirae Asset Sekuritas, Rully Arya Wisnubroto
Senada, Direktur Eksekutif Center of Economic and Law Studies (CELIOS) Bhima Yudhistira menilai ancaman perubahan klasifikasi MSCI perlu ditanggapi serius karena berpotensi memengaruhi aliran dana asing dan posisi Indonesia di mata investor global.
Dia menyoroti akuisisi saham PT Bayan Resources Tbk (BYAN) sebagai salah satu indikator yang, menurut penilaiannya, menunjukkan transparansi dan perlindungan investor minoritas belum menjadi prioritas utama.
Bhima juga menyinggung rencana Danantara membeli saham BEI dalam proses demutualisasi bursa. Menurutnya, rencana tersebut menimbulkan pertanyaan mengenai independensi pengelola pasar saham mengingat Danantara merupakan entitas yang didukung negara.
"Danantara yang ingin membeli saham BEI dalam konteks demutualisasi bursa juga menambah beban penilaian independensi bursa saham. Danantara bagaimanapun state backup entity," cetusnya.
Baca juga:
 Benediktus Krisna Yogatama
Potensi dampak perubahan klasifikasi tidak hanya menjadi perhatian di pasar saham, tetapi juga di pasar obligasi pemerintah. Pasalnya, hal ini dapat mendorong investor asing mengurangi eksposur pada aset domestik, termasuk Surat Berharga Negara (SBN).
Fixed Income Analyst Mirae Asset Sekuritas Indonesia, Jessica Tasijawa, mengatakan, memburuknya sentimen terhadap Indonesia dapat meningkatkan premi risiko, menekan rupiah, dan mendorong investor asing mengurangi eksposur pada aset domestik, termasuk Surat Berharga Negara (SBN). Jessica menyebut imbal hasil atau yield SBN tenor 10 tahun dilaporkan mencapai 7,33% pada pembukaan pasar, sementara rupiah berada di atas Rp18.000 per dolar AS.
Dia menjelaskan bahwa kenaikan yield SBN ketika imbal hasil US Treasury turun mengindikasikan adanya tekanan tambahan dari dalam negeri. Jika sentimen terhadap Indonesia memburuk dan investor mengurangi kepemilikan aset domestik, konversi dana ke valuta asing juga berpotensi menambah tekanan terhadap rupiah.
Peningkatan persepsi risiko dapat mendorong investor meminta yield lebih tinggi sebagai kompensasi atas risiko investasi. Sementara itu, pelemahan rupiah berpotensi membatasi ruang pelonggaran kebijakan moneter Bank Indonesia (BI), sehingga penurunan yield obligasi domestik dapat tertahan.
Sementara itu, Ketua Umum Kamar Dagang dan Industri (Kadin) Indonesia Anindya Novyan Bakrie menegaskan, konsekuensi reklasifikasi pasar saham dapat memicu penyesuaian portofolio investor global, berkurangnya basis investor, serta meningkatnya tekanan terhadap valuasi saham dan akses pembiayaan perusahaan.
“Dampaknya menyentuh perusahaan yang membutuhkan modal ekspansi, membuka lapangan kerja, dan menggerakkan ekonomi. Jutaan investor serta pemegang saham publik juga berkepentingan atas pasar yang sehat dan penilaian yang berimbang,” tutur Anindya, Jumat (16/10/2026).
Anindya menilai, pasar modal Indonesia perlu dipertahankan dalam kategori Emerging Market. Persoalan pada saham atau pihak tertentu harus ditangani secara tegas dan terukur, tetapi penilaian terhadap keseluruhan pasar juga harus memperhitungkan kondisi emiten yang menjalankan usaha secara sehat dan memenuhi kewajiban tata kelola.
Terlepas dari keberatan terhadap usulan MSCI, Anindya sepakat situasi ini harus menjadi cambuk bagi OJK, BEI, pemerintah, pelaku pasar modal, dan emiten untuk mempercepat pembenahan. Penegakan hukum terhadap manipulasi transaksi dan penyamaran kepemilikan harus dilakukan konsisten, transparan, serta memberi efek jera.
Ketua Umum Asosiasi Emiten Indonesia (AEI), Armand Hartono menilai, kepercayaan investor menjadi fondasi utama untuk meningkatkan daya saing pasar modal Indonesia di tengah evaluasi MSCI. Menurut Armand, daya saing pasar modal internasional tidak cukup ditopang oleh besarnya kapitalisasi pasar dan volume transaksi. Transparansi, keterbukaan kepemilikan saham, serta penegakan hukum yang konsisten juga diperlukan untuk membangun kepercayaan investor.
AEI mendukung langkah OJK, BEI, dan seluruh pemangku kepentingan dalam memperkuat daya saing, transparansi, serta integritas pasar modal nasional. Armand menilai evaluasi MSCI perlu dimanfaatkan sebagai momentum untuk mempercepat pembenahan struktural.
"Kepercayaan ini dibentuk dari infrastruktur yang andal, transparansi, keterbukaan kepemilikan, kondisi free float yang sehat dan memadai, serta penegakan hukum yang konsisten," jelasnya.
Dia mengidentifikasi empat pilar utama yang perlu diperkuat:
Armand menekankan bahwa implementasi reformasi membutuhkan kolaborasi antara regulator, bursa, investor, emiten, dan seluruh pelaku pasar. Menurut dia, tujuan reformasi tidak boleh terbatas pada pemenuhan kriteria indeks global, tetapi harus diarahkan untuk membangun pasar modal yang berintegritas, berdaya saing, dan memiliki kepastian hukum.
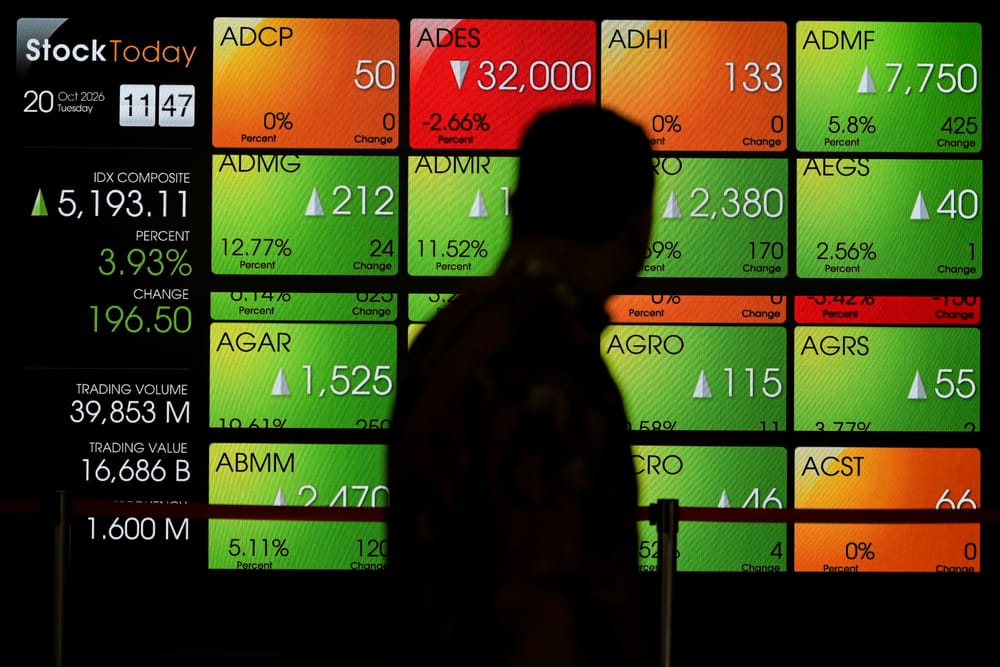
Setelah beberapa hari dilanda huru-hara akibat MSCI, pasar modal Indonesia sempat menghijau, meskipun belum sepenuhnya pulih. Setelah melemah selama dua hari perdagangan, IHSG berbalik menguat pada Selasa (20/10/2026). Indeks naik 5,65% atau 282,28 poin ke level 5.278,89. Pada Kamis (22/10/2026), IHSG melanjutkan penguatan sebesar 1,12% atau 59,545 poin ke level 5.387,905. Indeks sempat menyentuh level tertinggi 5.422,587.
Nilai transaksi tercatat Rp16,2 triliun dengan volume 376,7 juta lot saham dan frekuensi perdagangan sekitar 2,1 juta kali. Namun, investor asing masih mencatatkan jual bersih sebesar Rp1,49 triliun di seluruh pasar, dengan Rp1,47 triliun di antaranya terjadi di pasar reguler.
Upaya reformasi pasar modal yang dilakukan BEI dan OJK menjadi asa banyak pihak dan solusi jangka panjang untuk menenangkan pasar. Namun, yang jelas, seperti halnya gelombang pasang yang bergejolak setelah dihantam badai besar, meredamkannya pun membutuhkan waktu.
 Tambahkan SUAR ke Google