Ancaman Turun Kasta Jadi Pertaruhan, Mampukah Bursa Rebut Kembali Kepercayaan?
Proposal reklasifikasi Indonesia masih dalam tahap konsultasi dengan investor global. BEI memperkirakan proses konsultasi berlangsung hingga April 2027, sedangkan keputusan final MSCI dijadwalkan keluar pada Juni 2027.
•
9 Menit Baca
Oleh:
Tautan telah disalin! Tempelkan ke stiker tautan di Bio atau Story Anda.
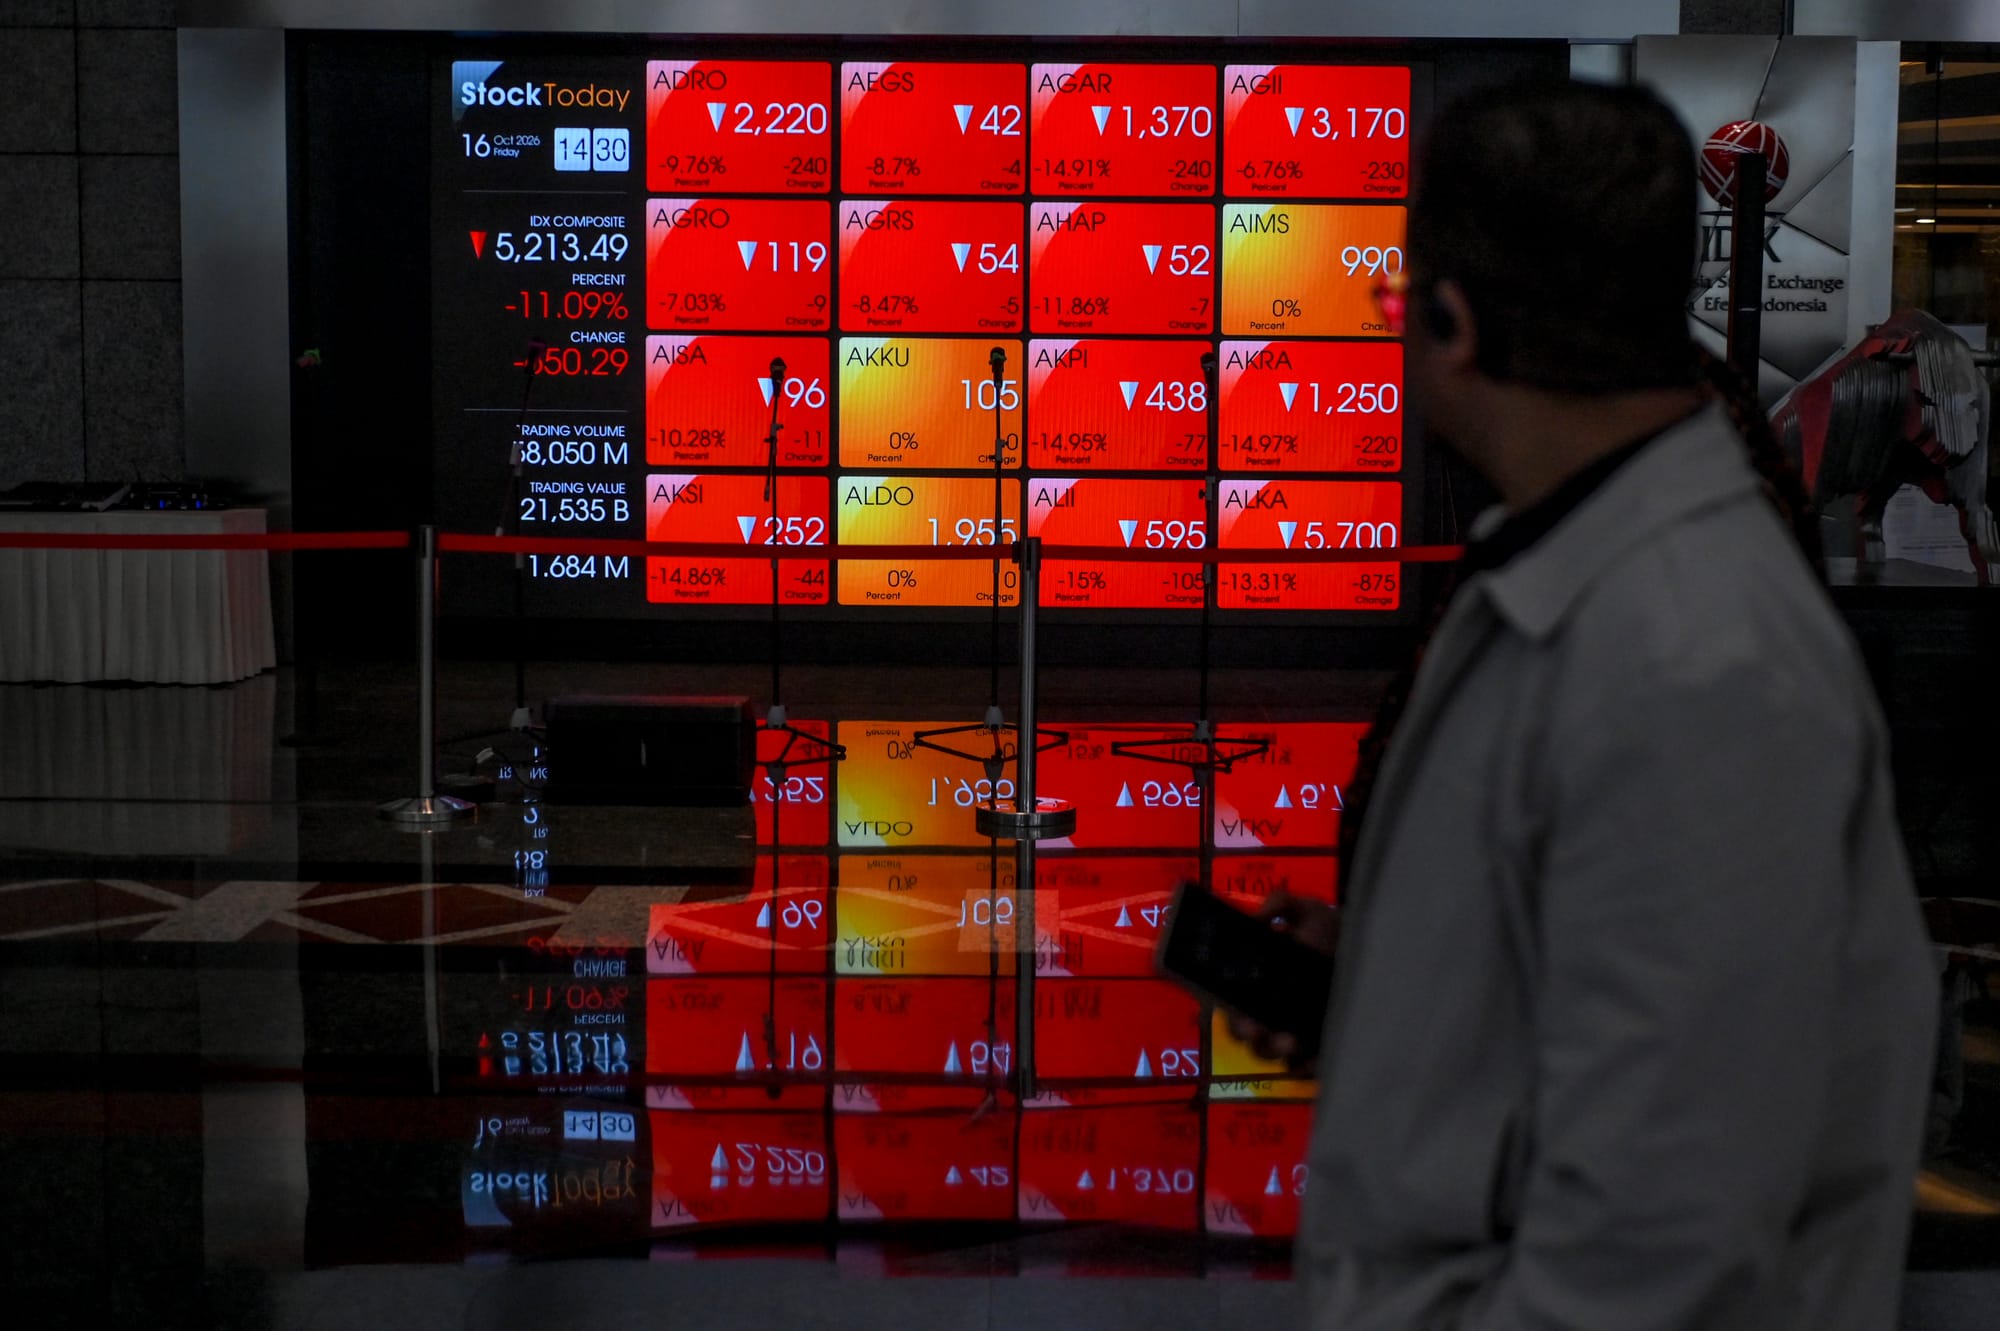
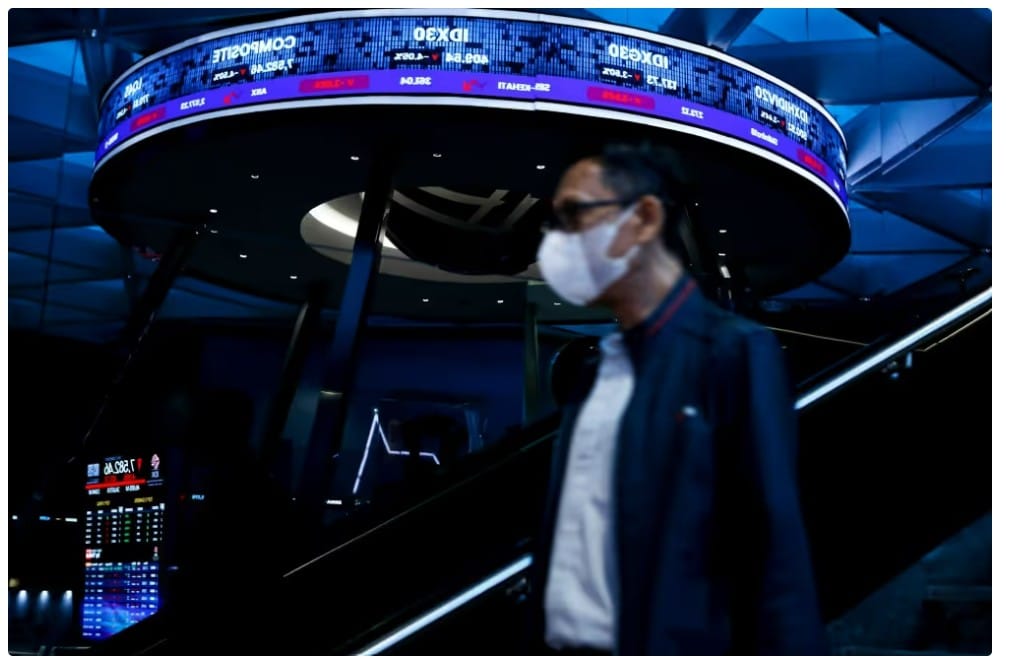
Layar menampilkan pergerakan Indeks Harga Saham Gabungan (IHSG) yang menurun di Bursa Efek Indonesia (BEI), Jakarta, Jumat (16/10/2026). Menyikapi penurunan tersebut, DPR meminta BEI melakukan perbaikan dengan mengakomodasi masukan dari lembaga pemeringkat internasional, seperti Morgan Stanley Capital International (MSCI). ANTARA FOTO/Hafidz Mubarak A/kye
Dalam Artikel Ini
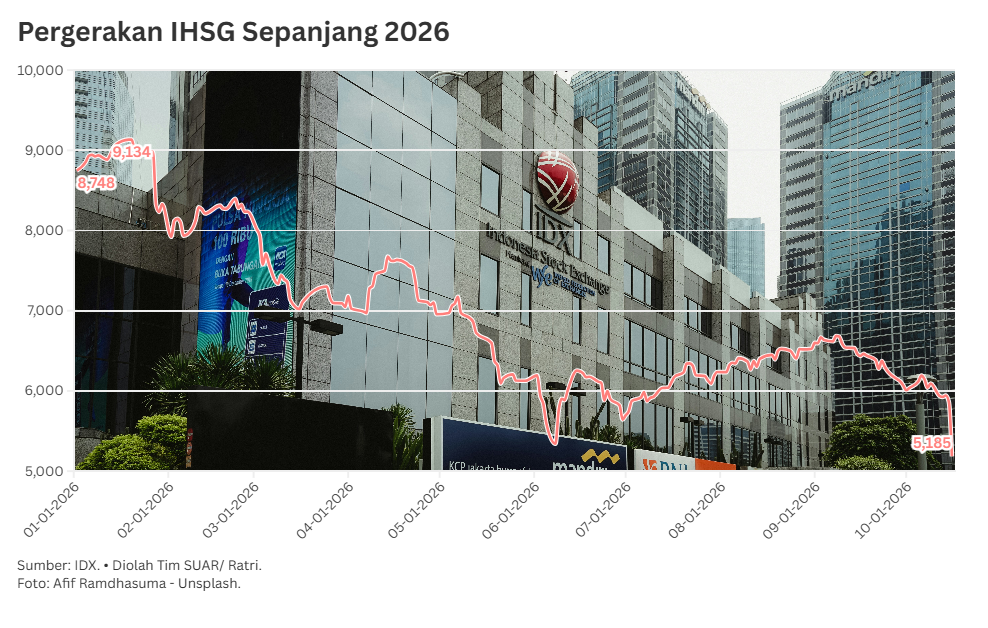
Ancaman degradasi status dari Morgan Stanley Capital International (MSCI) memaksa Bursa Efek Indonesia (BEI) bergerak cepat mengamankan kepercayaan investor global. MSCI menyebut tengah mengusulkan reklasifikasi pasar saham Indonesia dari kategori Emerging Market (pasar berkembang) menjadi Standalone Market (pasar mandiri). Pasar pun merespon dengan Indeks Harga Saham Gabungan (IHSG) merosot 11,57% pada perdagangan Jumat (16/10/2026) menjadi pada level 5.185.
Pernyataan MSCI itu tersebut dipicu kekhawatiran investor global terhadap transparansi kepemilikan saham, dugaan praktik perdagangan terkoordinasi, serta belum terlihatnya perbaikan yang memadai dalam tata kelola dan fungsi pasar modal Indonesia.
Dalam pengumuman pada 15 Oktober 2026 waktu setempat, MSCI menyatakan akan memulai konsultasi dengan pelaku pasar terkait usulan perubahan klasifikasi tersebut. MSCI membuka periode penyampaian masukan hingga 30 April 2027, sedangkan keputusan akhir dijadwalkan diumumkan pada atau sebelum 30 Juni 2027.
MSCI menilai kemajuan reformasi pasar saham Indonesia belum terlihat secara konsisten. Meskipun otoritas telah mengumumkan sejumlah kebijakan perbaikan, kekhawatiran mengenai transparansi struktur kepemilikan, dugaan keberlanjutan praktik perdagangan terkoordinasi, dan minimnya bukti penegakan hukum masih menjadi perhatian pelaku pasar.
"MSCI menganggap bahwa mempertahankan klasifikasi Indonesia sebagai Emerging Market tidak lagi sesuai," tulis MSCI dalam pengumumannya, Jumat (16/10/2026).
Persoalan kelayakan investasi (investability) pasar saham Indonesia sebenarnya telah disoroti MSCI dalam Tinjauan Klasifikasi Pasar pada Juni 2026. Saat itu, MSCI memperingatkan bahwa apabila tidak terdapat kemajuan yang memadai menjelang Tinjauan Indeks November 2026, pihaknya akan mempertimbangkan konsultasi untuk mereklasifikasi pasar Indonesia.
Melihat dengan sangat serius
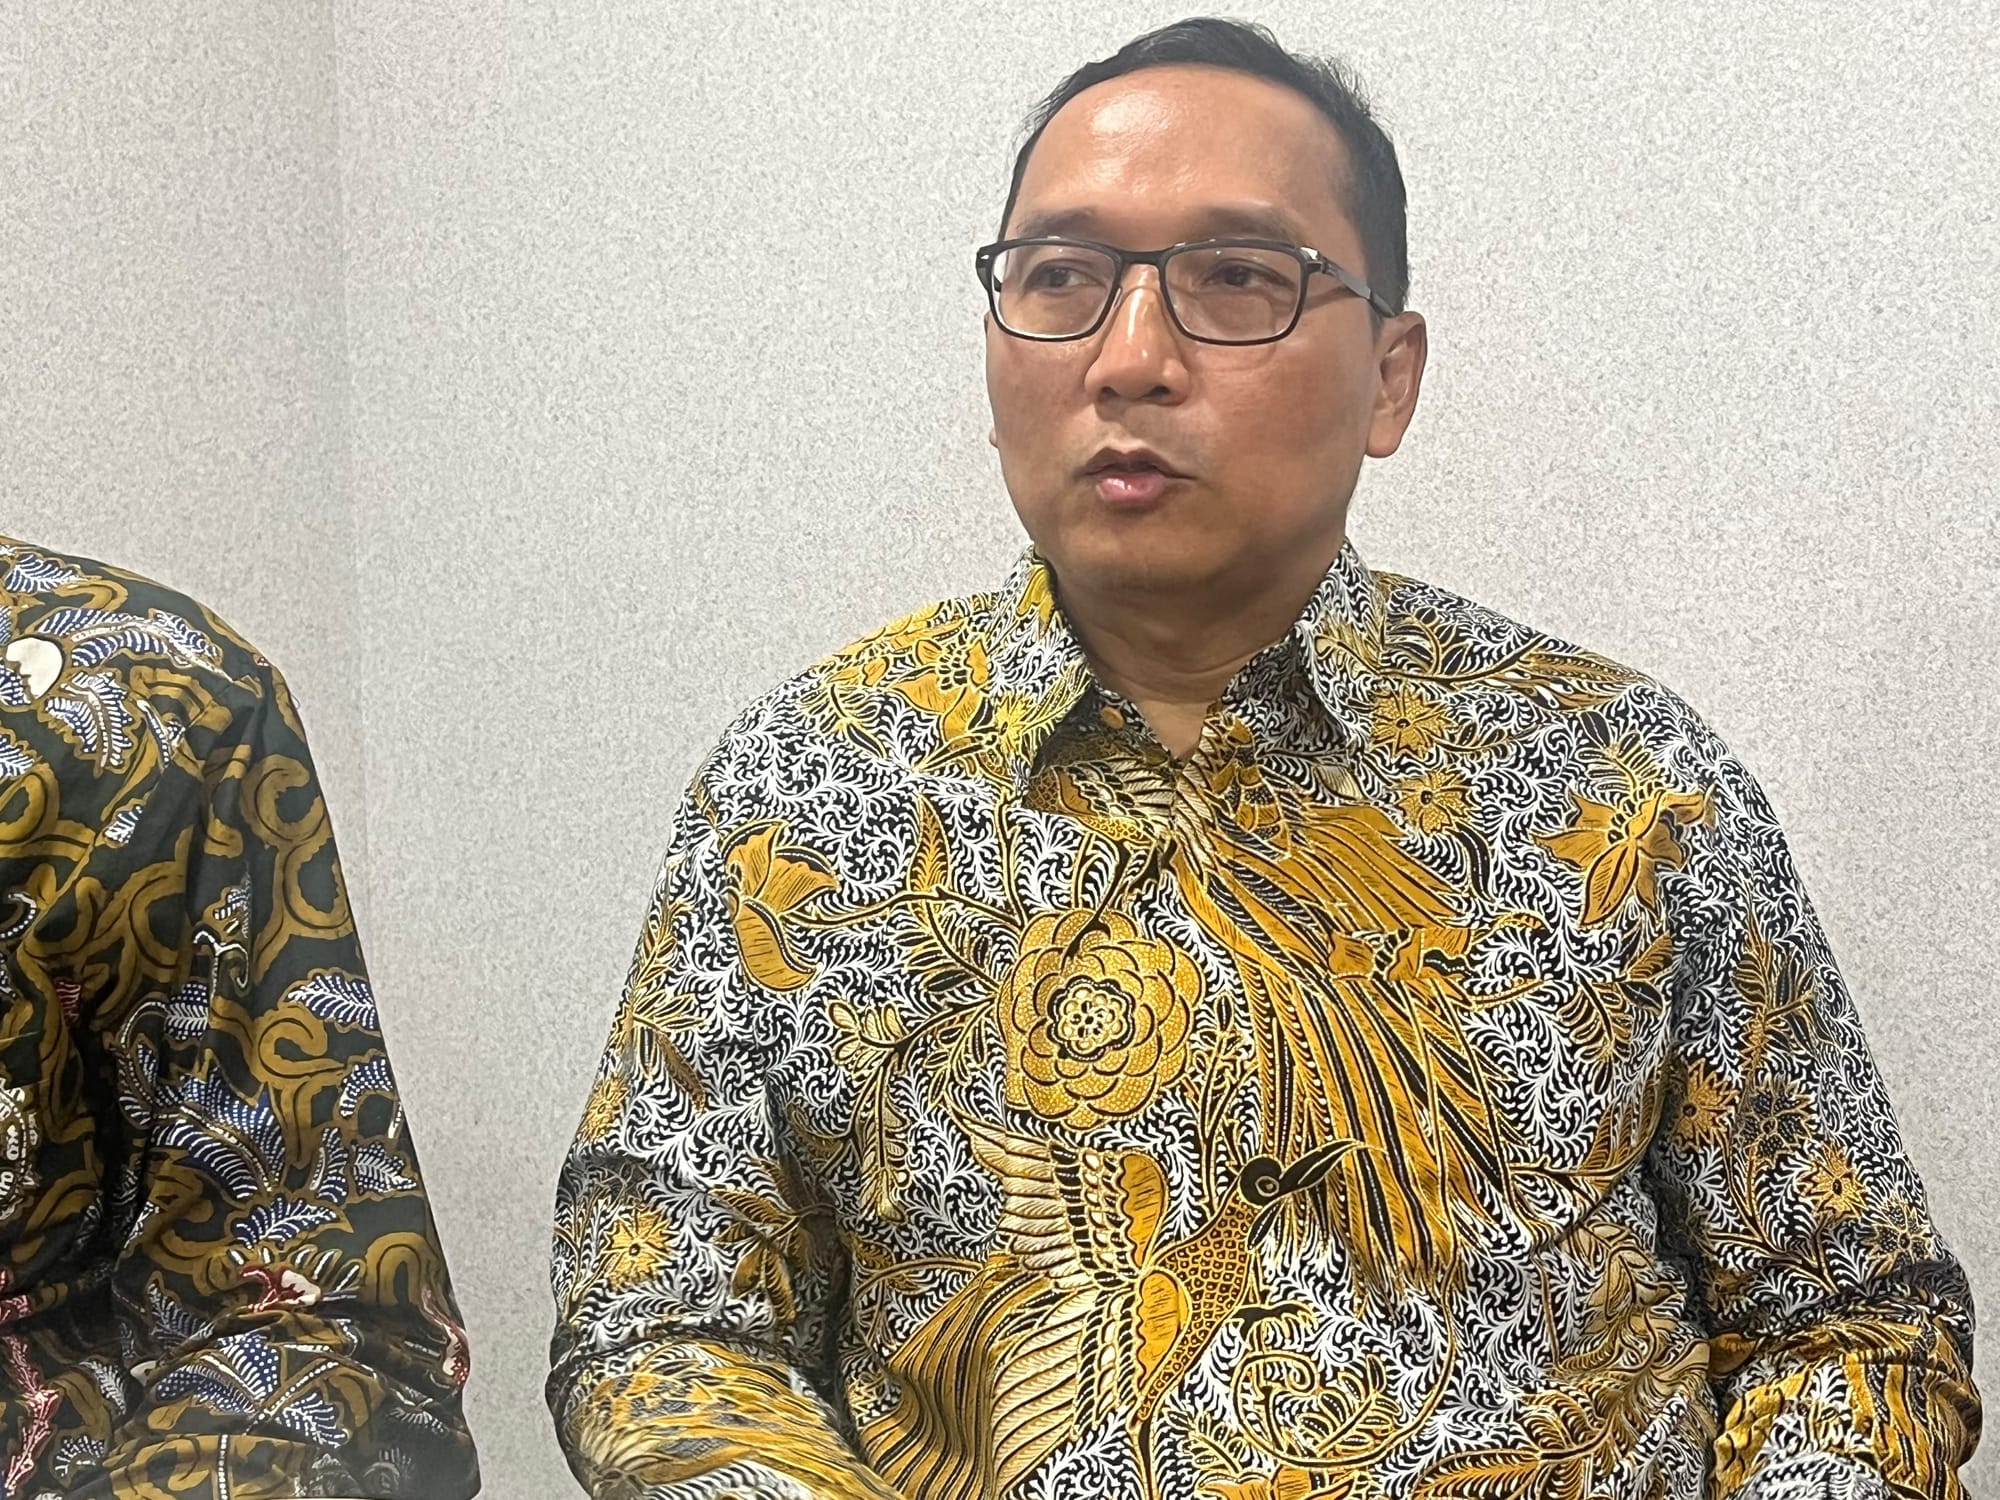
Direktur Pengembangan BEI Iding Pardi mengatakan, pihaknya menanggapi serius proposal tersebut dan akan kembali berkomunikasi dengan MSCI untuk memahami aspek-aspek yang dinilai masih perlu diperbaiki.
"Kami dari Bursa Efek Indonesia tentu menanggapinya dengan sangat serius dan kami akan segera meminta waktu kepada MSCI untuk mengklarifikasi concern mereka," ujar Iding dalam konferensi pers, Jumat (16/10/2026).
Menurut Iding, penilaian MSCI terhadap klasifikasi suatu pasar tidak hanya mempertimbangkan kapitalisasi pasar, tetapi juga kualitas transparansi informasi, integritas perdagangan, dan kemudahan investor mengakses serta berinvestasi pada saham di pasar tersebut.
Standalone Market bagi Iding bukan merupakan tingkatan terendah dalam klasifikasi pasar saham MSCI. Kategori tersebut berbeda dari klasifikasi standar yang terdiri atas Developed Market, Emerging Market, dan Frontier Market.
"Jadi, standalone market itu bukan klasifikasi terendah. Itu adalah klasifikasi khusus kalau memang market itu perlu mendapatkan perhatian khusus," katanya.
Direktur Pengembangan BEI, Iding Pardi menjelaskan duduk masalah MSCI yang mengejutkan pasar modal. Foto: Nana/Suar.id
Proposal reklasifikasi Indonesia masih dalam tahap konsultasi dengan investor global. BEI memperkirakan proses konsultasi berlangsung hingga April 2027, sedangkan keputusan final MSCI dijadwalkan keluar pada Juni 2027.
Periode tersebut akan dimanfaatkan untuk memperbaiki aspek yang menjadi perhatian investor sekaligus menunjukkan bahwa reformasi pasar modal telah memberikan dampak nyata terhadap kualitas informasi dan perilaku perdagangan.
"Kami akan berupaya semaksimal mungkin melengkapi apa-apa yang masih kurang menurut sebagian investor global terkait dengan reformasi yang kami lakukan," ujarnya.
Dalam beberapa waktu terakhir, Iding merinci pihaknya telah menerapkan sejumlah perubahan untuk meningkatkan transparansi dan memperbaiki mekanisme perdagangan saham.
Dari sisi keterbukaan kepemilikan misalnya, bursa menurunkan ambang batas pengungkapan kepemilikan saham dari sebelumnya 5% menjadi 1%. BEI juga memperluas granularitas data tipe investor dari sembilan menjadi 39 kategori.
Selain itu, bursa memublikasikan data high shareholding concentration (HSC) atau konsentrasi kepemilikan saham tinggi. Metodologi pengukurannya turut disempurnakan, antara lain dengan mempertimbangkan price-to-impact ratio dan memperluas cakupan saham yang diperhitungkan.
BEI juga menurunkan batas minimum kapitalisasi pasar untuk cakupan pengukuran tersebut dari Rp10 triliun menjadi Rp5 triliun.
Dari sisi perdagangan, bursa menghapus batas minimum harga saham Rp50 menjadi Rp1. BEI juga mulai menerapkan mekanisme short selling secara terbatas dengan pengendalian harga.
Namun, Iding mengakui, tantangan berikutnya ialah membuktikan efektivitas kebijakan tersebut. Menurut dia, investor global tidak hanya memperhatikan perubahan regulasi, tetapi juga menilai tindak lanjut atas persoalan yang ditemukan di pasar.
"Yang dituntut MSCI itu memang tindak lanjutnya. High shareholding concentration itu so what next dengan HSC," katanya.
0:00
/2:18
Adapun penegakan aturan terhadap dugaan manipulasi pasar dan perdagangan terkoordinasi menjadi kewenangan Otoritas Jasa Keuangan (OJK). Iding mengatakan, regulator perlu memastikan penindakan dilakukan berdasarkan bukti yang memadai.
Terkait kemungkinan arus keluar dana asing akibat proposal MSCI, Iding menegaskan bahwa BEI tidak dapat mengendalikan keputusan investor untuk membeli atau menjual saham Indonesia.
"Kami tidak bisa mengontrol investor asing mau masuk atau mau keluar. Kami fokus bahwa kami melakukan reformasi dengan benar," tuturnya.
Iding juga mengungkapkan, proposal MSCI diumumkan lebih awal daripada perkiraan BEI. Sebelumnya, bursa memperkirakan pengumuman terkait status pasar Indonesia muncul pada November 2026, tetapi MSCI menyampaikan proposal konsultasi pada Oktober 2026.
Penindakan emiten bermasalah
Merespon gejolak ini, Otoritas Jasa Keuangan (OJK) bersama BEI mempercepat reformasi pasar modal. Salah satunya dengan menindak tegas dan menertibkan emiten di pasar modal
Langkah penertiban ini turut mendapat perhatian serius dari DPR RI dan pemerintah, bertepatan dengan pengumuman sanksi denda Rp2,1 triliun oleh OJK kepada tiga emiten di Gedung BEI, Jakarta, Jumat (16/10/2026).
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi yang akrab disapa Kiki menyatakan, otoritas dan lembaga terkait sejatinya telah menjalankan reformasi bursa sejak Januari 2026 untuk menjawab perhatian penyedia indeks global.
Namun, pengumuman MSCI tersebut muncul saat OJK dan BEI masih dalam tahap pembenahan yang diproyeksikan untuk peninjauan pada November 2026.
Untuk menjawab keraguan investor global pada aspek penegakan hukum, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK, Hasan Fawzi dalam kesempatan yang sama mengumumkan denda Rp1,5 triliun untuk PT Dian Swastatika Sentosa Tbk (DSSA), Rp500 miliar untuk PT Barito Renewables Energy Tbk (BREN), dan Rp100 miliar untuk PT Petrindo Jaya Kreasi Tbk (CUAN) atas dugaan manipulasi perdagangan serta pengaburan identitas pemesan saham.
"Sejak Januari sampai dengan bulan ini tidak kurang ada 835 pihak yang sudah terkena hukuman sanksi dan penegakan hukum di OJK, dengan total sanksi sebesar Rp390 miliar lebih," ujar Hasan.
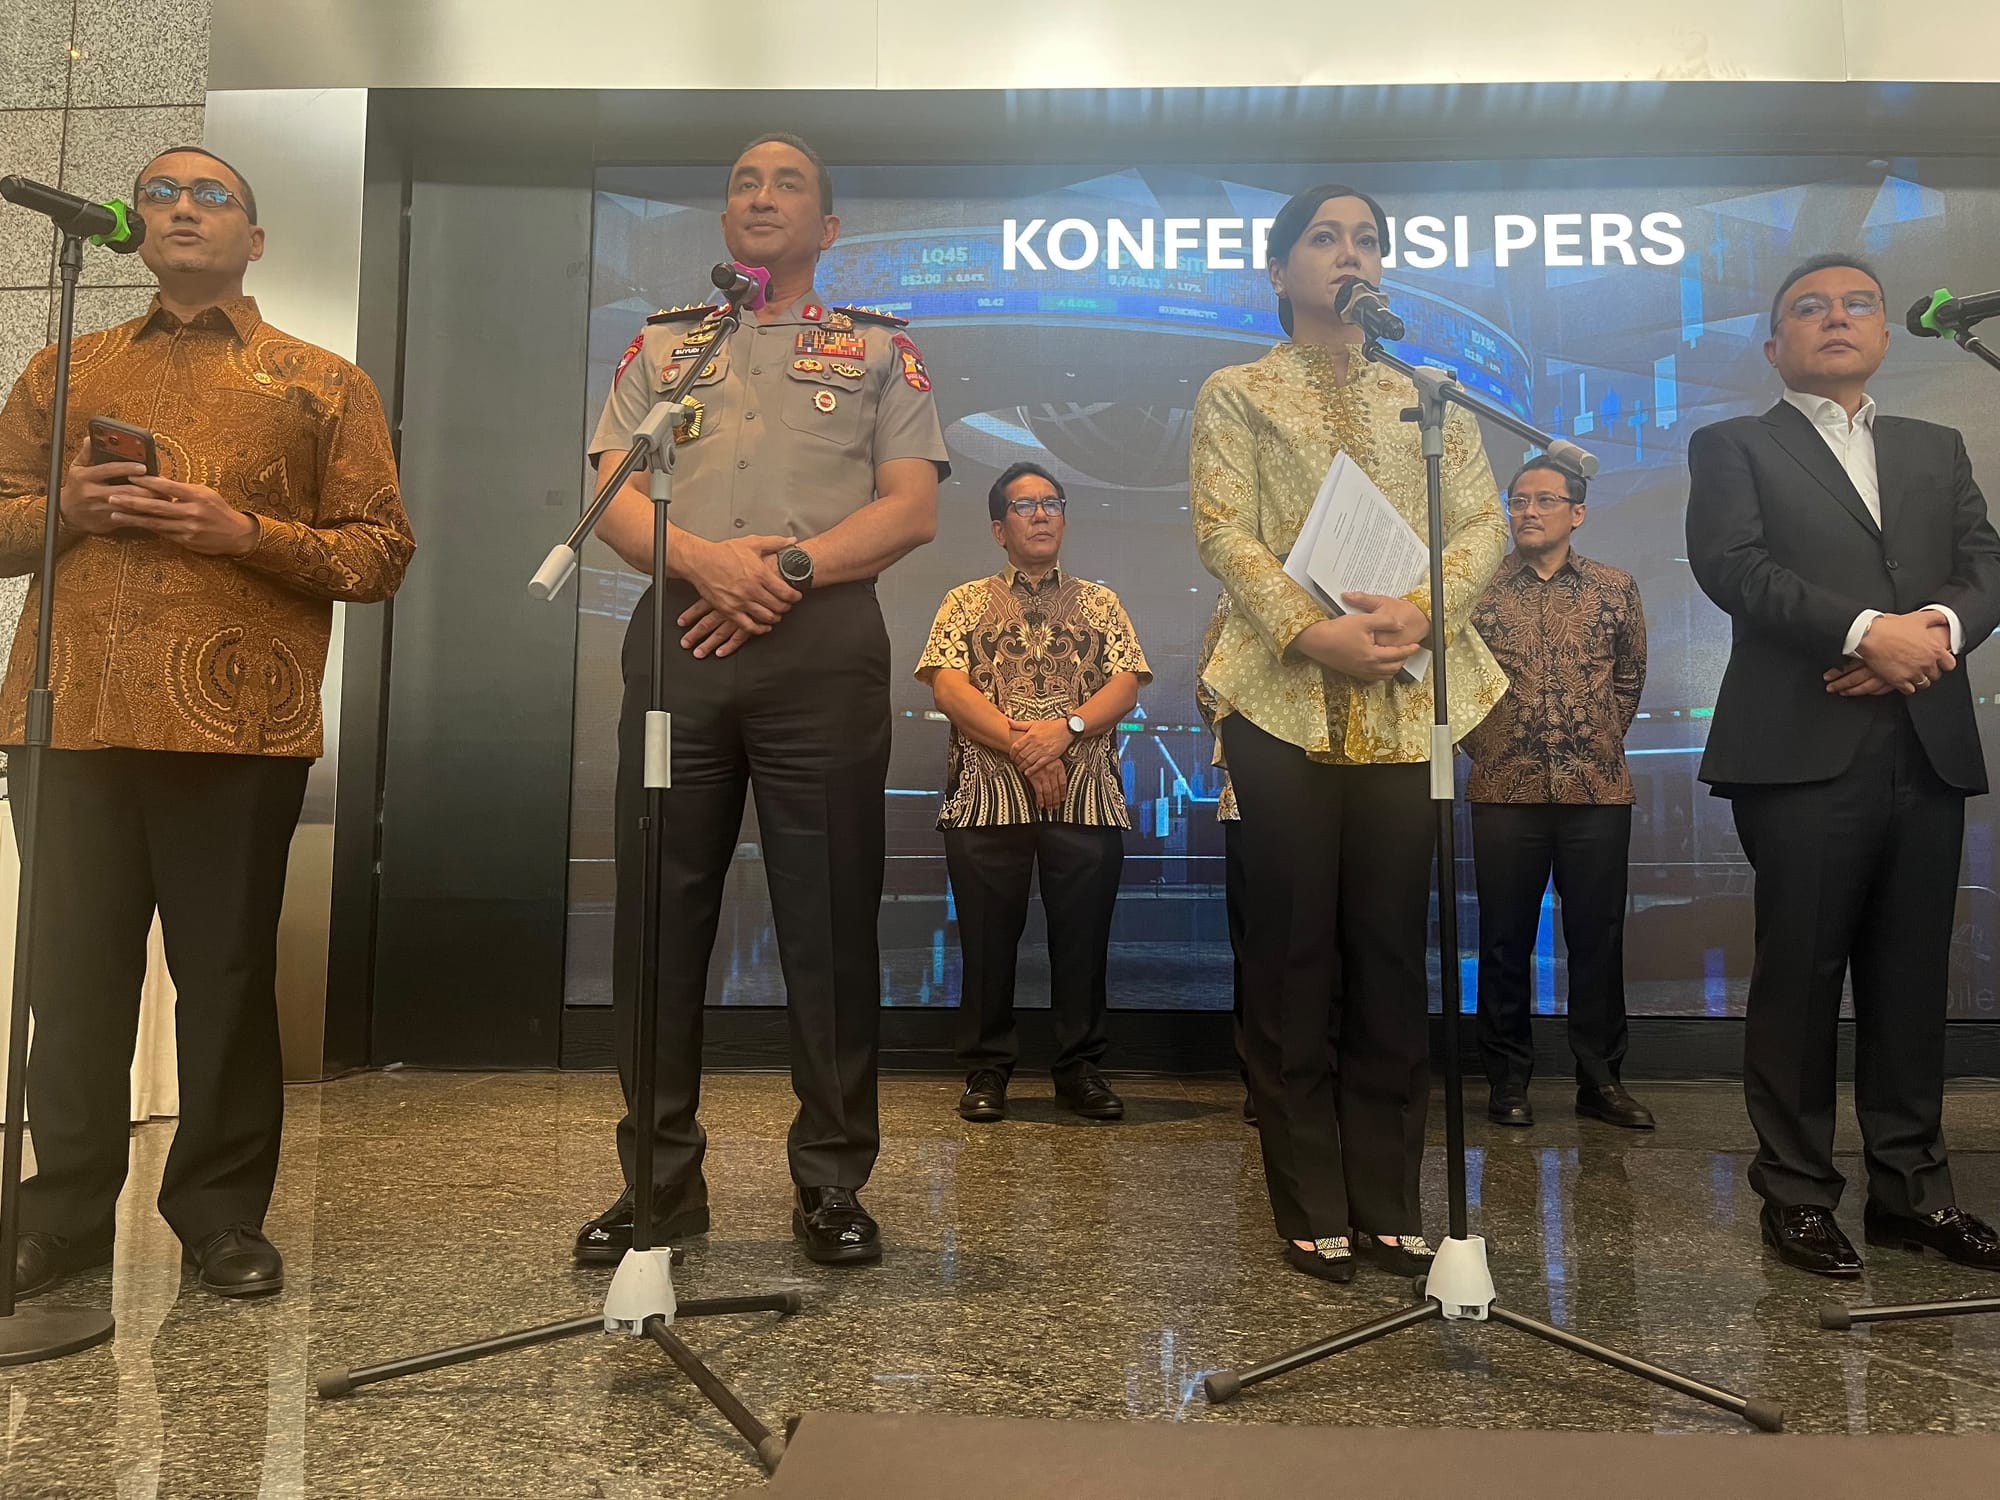
Dari Kiri ke Kanan: Hasan Fawzi selaku Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK, Komjen Pol. Suyudi Ario Seto selaku Kapolri, Friderica Widyasari Dewi selaku Ketua Dewan Komisioner OJK dan Wakil DPR RI Sufmi Dasco Ahmad dalam konferensi pers di gedung BEI, Jumat (16/10/2026). Foto: Nana/Suar.id
Merespons dinamika ini, Wakil Ketua DPR Sufmi Dasco Ahmad memastikan DPR terus menjalankan fungsi pengawasan dan meminta otoritas berwenang melakukan perbaikan secara konsisten.
Dasco menekankan pentingnya mengakomodasi perhatian lembaga pemeringkat serta penyedia indeks internasional. Sebagai tindak lanjut pengawasan, DPR langsung menggelar koordinasi bersama OJK, Danantara, dan pihak-pihak terkait lainnya.
Dari sisi hukum pidana, Kapolri Jenderal Polisi Suyudi Ario Seto menegaskan jajarannya siap turun tangan mengusut tuntas indikasi pelanggaran di bursa saham setelah mengumpulkan bukti yang cukup.
Di sisi lain, Menteri Investasi dan Hilirisasi sekaligus CEO Danantara Rosan Roeslani memandang tekanan terhadap indeks dan harga saham akibat sentimen MSCI ini perlu disikapi dengan melihat fundamental perusahaan.
Rosan menyebut valuasi sejumlah perusahaan, termasuk BUMN, yang saat ini terkoreksi justru membuka peluang investasi bagi pihak yang berorientasi jangka panjang.
Ia memastikan Danantara akan terus mencermati momentum investasi di pasar modal Indonesia dengan mempertimbangkan fundamental dan perkembangan pasar secara menyeluruh.
Risiko likuiditas
Jika reklasifikasi ini dieksekusi, dampaknya tidak hanya memicu tekanan jual jangka pendek, tetapi juga mengancam posisi struktural Indonesia.
Head of Research & Chief Economist Mirae Asset Sekuritas, Rully Arya Wisnubroto, memproyeksikan saham Indonesia berisiko terdepak dari indeks Emerging Market. Hal ini dapat memicu penjualan masif oleh investor pasif serta penyesuaian alokasi oleh investor aktif.
"Risikonya bukan hanya dana asing yang keluar. Dalam jangka panjang, perubahan klasifikasi ini dapat mempersempit basis investor institusional, mengurangi likuiditas, dan meningkatkan premi risiko untuk saham Indonesia," jelas Rully.
Mengingat skenario ini belum final, Rully menyarankan investor menerapkan strategi yang lebih selektif. Bagi yang memiliki posisi kas besar, strategi gradual re-entry (pembelian bertahap) dapat dipertimbangkan. Investor juga disarankan mencermati saham dengan eksposur asing rendah atau saham sektor komoditas yang dinilai lebih kebal terhadap penyesuaian portofolio global.
"Yang akan menjadi perhatian investor global bukan sekadar komitmen untuk melakukan perbaikan, tetapi sejauh mana reformasi tersebut benar-benar dilaksanakan dan dapat diverifikasi," jelas dia.
Tidak realistis
Praktisi pasar modal sekaligus Co-Founder Pasar Dana Hans Kwee menilai usulan reklasifikasi pasar saham Indonesia tidak realistis dan tidak proporsional.
Menurut dia, Indonesia masih memenuhi kriteria sebagai pasar berkembang atau Emerging Market, baik dari sisi jumlah saham yang memenuhi persyaratan indeks, kapitalisasi pasar, maupun likuiditas perdagangan.
Hans mengatakan pengumuman MSCI tersebut bukan merupakan keputusan langsung untuk menurunkan status pasar saham Indonesia.
"Melihat dari ukuran dan kondisi objektif pasar modal kita, wacana reklasifikasi ke Standalone Market sangat tidak realistis dan tidak proporsional. Kategori Standalone Market umumnya diisi oleh pasar-pasar modal yang ukurannya sangat kecil atau terisolasi," kata Hans kepada SUAR.
Dia menjelaskan, salah satu persyaratan kuantitatif MSCI untuk kategori Emerging Market adalah keberadaan minimal tiga saham yang memenuhi kriteria Standard Index. Sementara itu, Indonesia saat ini memiliki sembilan saham yang memenuhi kriteria tersebut.
Jumlah itu melampaui batas minimum yang ditetapkan MSCI. Hans juga menilai kondisi fundamental ekonomi Indonesia, yang tumbuh di atas 5% dengan inflasi terkendali, menjadi faktor pendukung bagi keberlanjutan status pasar berkembang.
"Oleh sebab itu, kita optimis bahwa skenario penurunan status ini hampir tidak mungkin terjadi, karena secara fundamental, kapitalisasi, dan likuiditas harian, Indonesia sangat layak dan memenuhi seluruh standar sebagai Emerging Market," ujarnya.
Meski demikian, Hans menilai usulan MSCI tetap perlu direspons melalui pembuktian efektivitas reformasi pasar modal, terutama terkait transparansi kepemilikan saham, kualitas free float, dan fungsi pasar.
Menurut dia, persoalan yang disoroti MSCI berkaitan dengan konsistensi penerapan regulasi di lapangan. OJK, BEI dan KSEI telah menjalankan sejumlah reformasi, termasuk kewajiban keterbukaan informasi pemegang saham dengan kepemilikan di atas 1%, pengawasan konsentrasi kepemilikan saham, penegakan sanksi, serta peta jalan peningkatan batas minimum free float menjadi 15%.
Namun, Hans menilai langkah-langkah tersebut perlu didukung bukti implementasi yang dapat diverifikasi oleh investor global.
Dia mencontohkan keputusan FTSE Russell yang mempertahankan Indonesia dalam kategori Secondary Emerging Market tanpa memasukkan pasar saham domestik ke dalam Watch List. Menurut Hans, penilaian tersebut menunjukkan bahwa reformasi pasar modal Indonesia telah memperoleh apresiasi dari penyedia indeks global lainnya.
"Oleh karena itu, usulan konsultasi MSCI ini terasa kontras dan kurang mencerminkan realitas kemajuan pasar modal kita. Masa konsultasi selama 6 bulan ke depan menjadi kesempatan emas bagi otoritas untuk memperlihatkan bukti-bukti penegakan hukum dan efektivitas regulasi tersebut secara lebih komprehensif kepada investor global," kata Hans.
Dia menilai periode konsultasi hingga 30 April 2027 memberikan waktu bagi OJK dan penyelenggara mandiri regulasi atau self-regulatory organization (SRO) untuk memperkuat bukti perbaikan tata kelola pasar. Hans juga menyoroti pernyataan MSCI bahwa proposal reklasifikasi dapat ditinjau kembali apabila terdapat bukti perbaikan fungsi pasar yang jelas.
Karena itu, imbuhnya, peluang Indonesia mempertahankan status Emerging Market dinilai masih besar, bergantung pada kemampuan otoritas menunjukkan hasil reformasi secara konsisten dan meyakinkan.
Di tengah ketidakpastian tersebut, Hans meminta investor domestik tetap rasional dan tidak mengambil keputusan berdasarkan spekulasi. Dia mengatakan aktivitas operasional bursa, perdagangan harian, dan likuiditas pasar masih berjalan normal selama proses konsultasi berlangsung.
Hans juga menyarankan investor memperhatikan fundamental emiten dalam mengambil keputusan investasi. Menurut dia, fluktuasi harga saham akibat perubahan sentimen pasar dapat membuka peluang untuk mengakumulasi saham perusahaan dengan fundamental kuat dan valuasi menarik.
"Pengumuman ini hendaknya kita pandang sebagai pendorong akselerasi bagi perbaikan pasar modal domestik agar makin transparan, kredibel, dan berdaya saing global," tuturnya.
Di tengah krisis kepercayaan tersebut, Direktur Eksekutif Center of Economic and Law Studies (CELIOS) Bhima Yudhistira menyoroti akuisisi saham PT Bayan Resources Tbk (BYAN) sebagai salah satu indikator yang, menurut penilaiannya, menunjukkan transparansi dan perlindungan investor minoritas belum menjadi prioritas utama.
Bhima juga menyinggung rencana Danantara membeli saham BEI dalam proses demutualisasi bursa. Menurutnya, rencana tersebut menimbulkan pertanyaan mengenai independensi pengelola pasar saham mengingat Danantara merupakan entitas yang didukung negara.
"Danantara yang ingin membeli saham BEI dalam konteks demutualisasi bursa juga menambah beban penilaian independensi bursa saham. Danantara bagaimanapun state backup entity," cetusnya.
Bhima menilai ancaman perubahan klasifikasi MSCI perlu ditanggapi serius karena berpotensi memengaruhi aliran dana asing dan posisi Indonesia di mata investor global.
 Tambahkan SUAR ke Google