Asa Korporasi Meraup Dana via IPO Kala Pasar Modal Merana
Sepanjang 2026 baru ada 7 emiten yang laksanakan IPO.
Sepanjang 2026 baru ada 7 emiten yang laksanakan IPO.
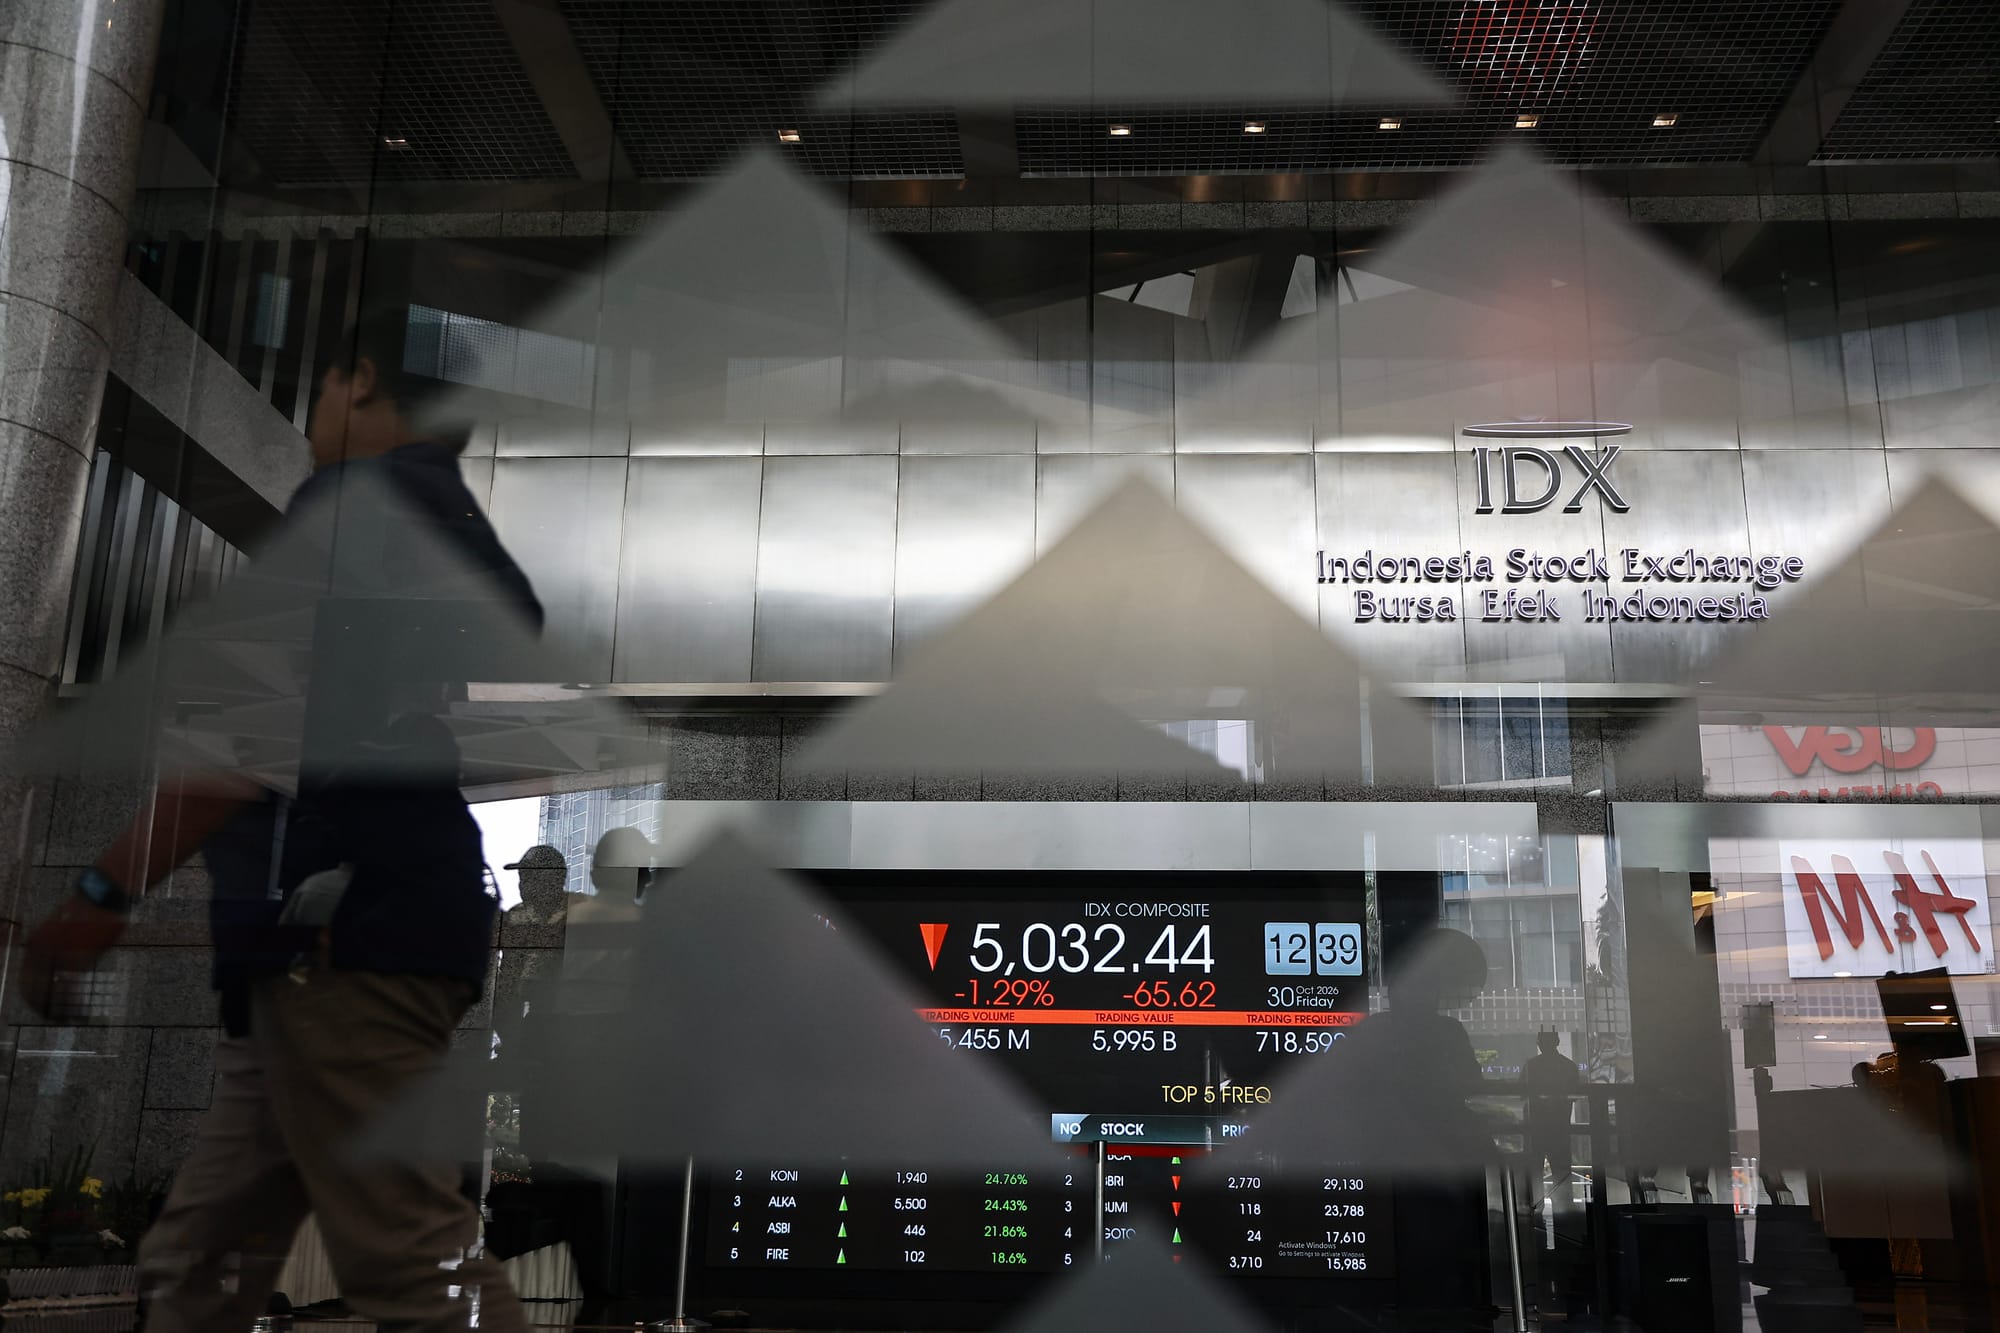
Kondisi pasar saham Indonesia yang tengah tertekan belum sepenuhnya menghentikan rencana korporasi mencari pendanaan melalui pasar modal. Otoritas Jasa Keuangan (OJK) mencatat masih ada 25 rencana emiten lakukan penawaran umum dalam pipeline dengan nilai indikatif sekitar Rp26 triliun hingga November 2026.
Namun, di balik panjangnya antrean tersebut, realisasi penawaran umum perdana saham atau initial public offering (IPO) menghadapi tantangan. Sepanjang 2026, sebanyak 23 perusahaan memilih menunda pencatatan saham karena mempertimbangkan kondisi perekonomian dan dinamika pasar modal.
Pelemahan Indeks Harga Saham Gabungan (IHSG), arus keluar modal asing, hingga menurunnya kepercayaan investor menjadi sejumlah faktor yang dapat memengaruhi valuasi dan kemampuan pasar menyerap saham baru.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan, penghimpunan dana melalui pasar modal hingga Oktober 2026 telah mencapai Rp205,77 triliun. OJK memperkirakan jumlah tersebut meningkat menjadi sekitar Rp250 triliun hingga akhir tahun.
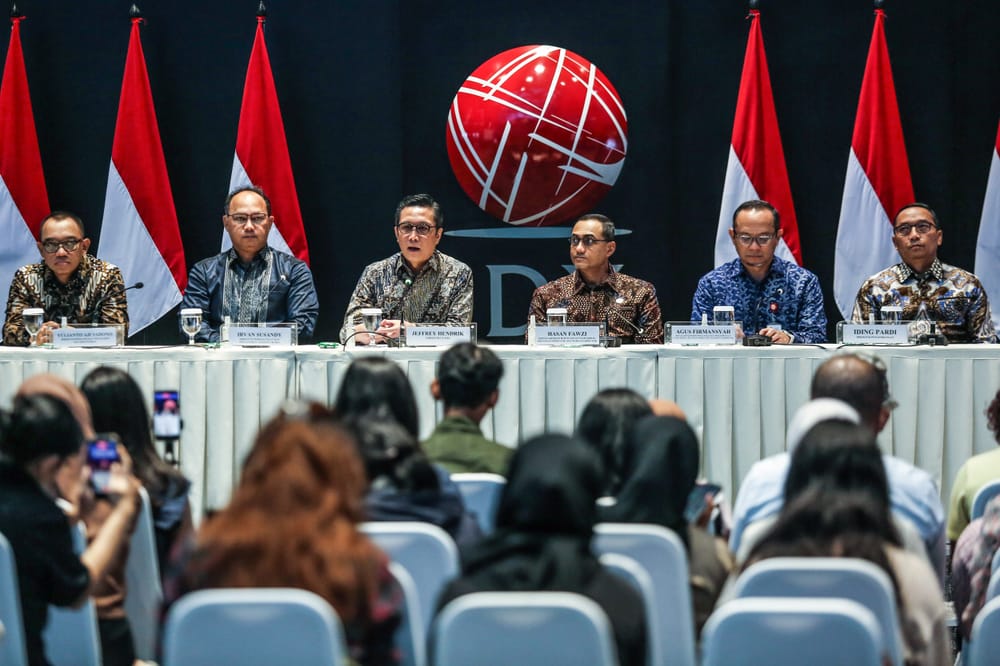
"Juga ini kita melihat di pipeline juga masih banyak perusahaan yang ingin melakukan IPO di pasar modal kita. Ini kalau kita lihat masih ada 25 rencana penawaran umum dengan nilai indikatif sekitar 26 triliun rupiah," kata Kiki, sapaannya, dalam konferensi pers Komite Stabilitas Sistem Keuangan (KSSK) November di Jakarta, Selasa (3/11/2026).
Realisasi penghimpunan dana tersebut berasal dari tujuh IPO, 20 penawaran umum terbatas (rights issue), 11 penawaran umum efek bersifat utang dan/atau sukuk (EBUS), serta 135 penawaran umum berkelanjutan (PUB) EBUS.
Meski demikian, keberadaan perusahaan dalam pipeline belum menjamin seluruh rencana penghimpunan dana terealisasi. Kesiapan internal, valuasi, minat investor, dan momentum pasar tetap menjadi pertimbangan korporasi sebelum menawarkan saham kepada publik.
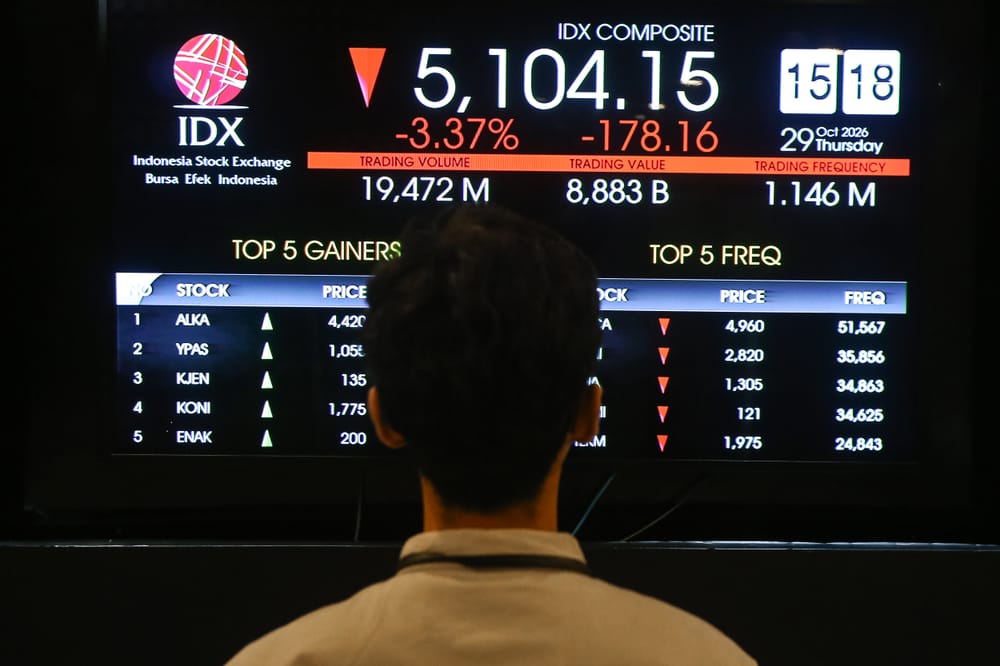
Tekanan pasar terlihat pada perdagangan Selasa (3/11/2026). IHSG ditutup melemah 192 poin atau 3,78% ke level 4.904,28, setelah bergerak dalam rentang 4.895,59 hingga 5.143,58. Pelemahan tersebut terjadi di tengah perhatian investor terhadap evaluasi penyedia indeks global Morgan Stanley Capital International (MSCI) pada 11 November 2026.
Kiki mengatakan pergerakan IHSG tidak hanya dipengaruhi faktor domestik, tetapi juga perkembangan ekonomi global, termasuk geopolitik, tekanan inflasi, dan ekspektasi suku bunga.
Di sisi lain, OJK tengah menjalankan reformasi struktural pasar modal Indonesia. Menurut Kiki, dinamika pasar saat ini perlu dilihat sebagai bagian dari proses pembenahan tersebut.
"Jadi kalau kita melihat ditambah dengan reformasi struktural di pasar modal kita, tentu saat ini kita bisa melihat itu adalah konsekuensi logis dari berbagai reformasi yang kita lakukan," ujarnya.
Dia menambahkan, tekanan IHSG belum sepenuhnya mencerminkan fundamental perusahaan tercatat. Emiten-emiten di BEI masih mencatatkan kinerja yang sangat baik pada kuartal II-2026.
OJK memastikan reformasi pasar modal tetap berlanjut dengan fokus pada transparansi, likuiditas, granularitas data, serta penegakan aturan. Pembenahan tersebut, kata Kiki, bukan semata-mata untuk memenuhi masukan satu penyedia indeks global, melainkan memperbaiki kualitas pasar modal Indonesia.
"Jadi jangan main-main di pasar modal kita, jangan melakukan manipulasi, jangan melakukan coordinated trading dan selanjutnya kita juga untuk proses untuk lebih severe daripada sekadar sanksi denda seperti itu," ujar Kiki.
Di tengah antrean penghimpunan dana yang masih tersedia, minat perusahaan untuk melantai di BEI belum sepenuhnya berujung pada realisasi. Sebanyak 23 perusahaan memutuskan menunda IPO sepanjang 2026.
Kepala Departemen Pengaturan dan Pengembangan Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK Agus Firmansyah mengatakan, terdapat 38 perusahaan yang telah masuk dalam proses IPO sepanjang tahun ini. Namun, baru tujuh perusahaan yang memperoleh pernyataan efektif dari OJK.
Sementara itu, delapan perusahaan masih menjalani proses penawaran umum dan 23 perusahaan lainnya memilih menunda rencana pencatatan saham.
“Untuk IPO sendiri di 2026 ada 38 yang sudah proses, tapi baru tujuh yang efektif. Lalu delapan perusahaan masih dalam proses dan 23 itu memang mereka memutuskan untuk menunda IPO,” jelas Agus dalam media gathering pasar modal, Sabtu (31/10/2026).
Menurut Agus, penundaan tersebut merupakan keputusan masing-masing perusahaan setelah mempertimbangkan kondisi perekonomian dan pergerakan pasar saham.
Meski demikian, pipeline penawaran umum masih menunjukkan adanya minat korporasi terhadap pasar modal. Berdasarkan data OJK per 30 Oktober 2026, terdapat 25 perusahaan dalam pipeline dengan nilai indikatif sekitar Rp26 triliun.
Rinciannya, delapan perusahaan berencana melakukan IPO saham dengan nilai indikatif Rp9,05 triliun. Kemudian, lima perusahaan masuk pipeline Penawaran Umum Terbatas (PUT) dengan target penghimpunan dana Rp10,07 triliun.
Adapun penerbitan EBUS mendominasi pipeline, yakni sebanyak 12 perusahaan dengan nilai indikatif Rp8,79 triliun.
Sementara itu, berdasarkan data BEI hingga 30 Oktober 2026, terdapat sembilan perusahaan yang mengantre untuk melaksanakan IPO. Sektor healthcare mendominasi dengan empat perusahaan atau 44,4% dari total calon emiten.
Sektor basic materials dan energy masing-masing menyumbang dua perusahaan, sedangkan satu perusahaan lainnya berasal dari sektor financials.
Dari sisi aset, lima calon emiten merupakan perusahaan beraset Rp50 miliar hingga Rp250 miliar. Tiga perusahaan memiliki aset di atas Rp250 miliar, sementara satu perusahaan memiliki aset di bawah Rp50 miliar.
Di sisi realisasi, hingga 30 Oktober 2026, sebanyak tujuh perusahaan telah mencatatkan saham di BEI dengan total dana yang dihimpun mencapai Rp2,16 triliun.
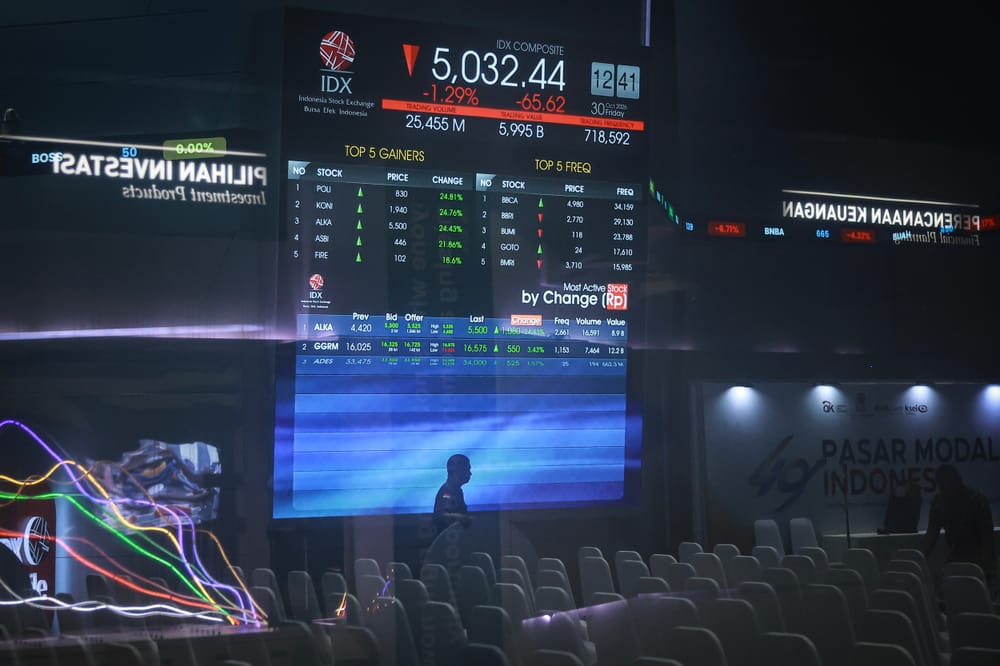
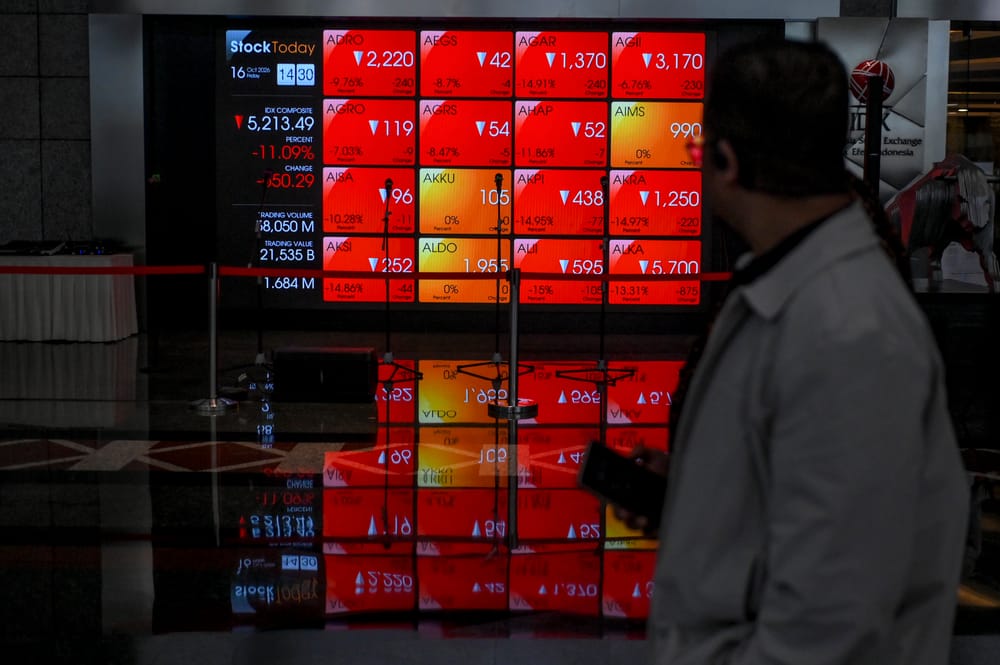
Pelemahan IHSG hingga menembus level psikologis 5.000 berpotensi memperberat realisasi IPO. Penurunan harga saham, arus keluar modal asing, serta melemahnya kepercayaan investor membuat calon emiten menghadapi tantangan dalam menentukan valuasi dan momentum pencatatan saham.
Pengamat pasar modal sekaligus Founder Stocknow.id Hendra Wardana menilai tekanan terhadap pasar saham domestik tidak lagi sekadar persoalan koreksi teknikal. Kondisi tersebut mencerminkan meningkatnya persepsi risiko investor terhadap pasar modal Indonesia.
Menurut Hendra, tekanan pasar tidak hanya dipengaruhi sentimen global, tetapi juga persoalan domestik, mulai dari ketidakpastian kebijakan, tata kelola pasar modal, hingga pelemahan nilai tukar rupiah.
Kondisi tersebut membuat investor semakin berhati-hati dalam menempatkan dana. Ketika kepercayaan terhadap pasar melemah, calon emiten berpotensi kesulitan memperoleh valuasi sesuai ekspektasi pemegang saham lama.
“Tekanan pasar juga dapat memengaruhi kemampuan investor menyerap saham yang ditawarkan dalam IPO. Dalam situasi ketika pelaku pasar cenderung mengurangi risiko, perusahaan yang hendak menghimpun modal melalui penerbitan saham harus menghadapi lingkungan pendanaan yang lebih menantang,” ucap Hendra kepada SUAR, Rabu (4/11/2026).
Selain sentimen pasar, Hendra menyoroti transparansi kepemilikan saham, kualitas keterbukaan informasi, dan efektivitas pengawasan transaksi. Persoalan tersebut semakin penting di tengah perhatian MSCI terhadap tata kelola pasar modal Indonesia.
Selain tekanan pasar, pengetatan seleksi calon emiten juga menjadi faktor yang perlu diperhitungkan dalam melihat perkembangan IPO. Perusahaan harus memastikan kesiapan internal sekaligus memenuhi persyaratan pencatatan saham sebelum menawarkan kepemilikannya kepada publik.
Pengamat pasar modal Elandry Pratama menilai penundaan IPO tidak semata-mata dipengaruhi sentimen global. Pengetatan seleksi domestik turut memengaruhi keputusan perusahaan dalam menentukan waktu pencatatan saham.
Menurut dia, penundaan IPO biasanya merupakan kombinasi sejumlah pertimbangan, mulai dari kesiapan internal perusahaan, valuasi yang diharapkan, kondisi pasar, hingga risk appetite atau toleransi risiko investor.
Ketika sentimen pasar belum cukup kuat, perusahaan cenderung lebih selektif menentukan momentum penawaran demi memperoleh valuasi dan harga yang sesuai dengan ekspektasi.
"Di luar sentimen global, saya melihat pengetatan seleksi domestik memang bisa menjadi salah satu faktor yang membuat calon emiten menunda IPO. Namun, keputusan tersebut biasanya merupakan kombinasi antara kesiapan internal perusahaan, valuasi yang diharapkan, kondisi pasar, serta risk appetite investor. Ketika market sentiment belum terlalu kuat, korporasi cenderung lebih selektif menentukan timing karena ingin memperoleh valuasi dan pricing yang optimal," ujar Elandry.
Meski demikian, pengetatan persyaratan pencatatan saham tetap diperlukan untuk menjaga kualitas dan kredibilitas pasar modal. Menurut Elandry, perbaikan seharusnya tidak dilakukan dengan menurunkan standar calon emiten, melainkan meningkatkan efisiensi dan kepastian proses.
"Menurut saya, pengetatan dari sisi kualitas tetap diperlukan untuk menjaga kredibilitas pasar modal. Agar tetap kompetitif, yang perlu diperkuat adalah efisiensi dan kepastian proses, terutama dari sisi timeline, koordinasi antar-regulator dan pihak terkait, serta kejelasan persyaratan sejak awal. Jadi bukan berarti standarnya diturunkan, tetapi prosesnya dibuat lebih predictable sehingga calon emiten bisa mempersiapkan diri dengan lebih baik," katanya.
Perlambatan IPO juga dapat mendorong perusahaan mempertimbangkan alternatif pendanaan melalui pinjaman perbankan. Namun, pilihan tersebut memiliki konsekuensi berbeda terhadap struktur permodalan.
Elandry menilai utang perbankan masih dapat menjadi alternatif bagi perusahaan dengan arus kas kuat. Sementara itu, perusahaan yang sedang berekspansi dan membutuhkan fleksibilitas neraca tetap memerlukan akses terhadap pendanaan ekuitas.
"Jika IPO melambat dan korporasi memilih utang perbankan, dampaknya terhadap struktur permodalan tentu akan berbeda. Utang meningkatkan leverage dan kewajiban pembayaran bunga, sementara equity financing tidak menambah beban bunga tetapi menyebabkan dilusi kepemilikan. Jadi bagi perusahaan dengan cash flow yang kuat, utang bisa menjadi alternatif, tetapi bagi perusahaan yang sedang ekspansi dan membutuhkan fleksibilitas neraca, equity market tetap punya peran penting," jelas dia.
Untuk mengatasi hambatan tersebut, Elandry menilai evaluasi pipeline IPO tidak cukup hanya berorientasi pada peningkatan jumlah perusahaan yang melantai di bursa. Regulator dan BEI perlu menjaga kualitas calon emiten sekaligus memperpendek proses yang berpotensi menghambat realisasi penawaran umum.
BEI dan regulator dapat memperkuat komunikasi sejak tahap awal, memberikan daftar persyaratan secara terperinci, serta mempercepat administrasi bagi perusahaan yang telah memenuhi ketentuan.
Di sisi lain, calon emiten perlu meningkatkan kesiapan sebelum memasuki proses IPO, mulai dari laporan keuangan, tata kelola perusahaan, dokumen hukum, hingga penyusunan equity story yang menjelaskan prospek dan fundamental bisnis kepada calon investor.
"Dengan begitu, standar kualitas tetap terjaga tetapi time to market bisa lebih efisien," kata Elandry.

 Tambahkan SUAR ke Google


