Paradoks MSCI: Infrastruktur Bursa Terbuka, Mengapa Saham RI Terancam Downgrade?
Padahal rapor Indonesia tidak lebih buruk bahkan unggul dibandingkan beberapa negara lainnya yang juga sama berada di klasifikasi Emerging Market.
Padahal rapor Indonesia tidak lebih buruk bahkan unggul dibandingkan beberapa negara lainnya yang juga sama berada di klasifikasi Emerging Market.
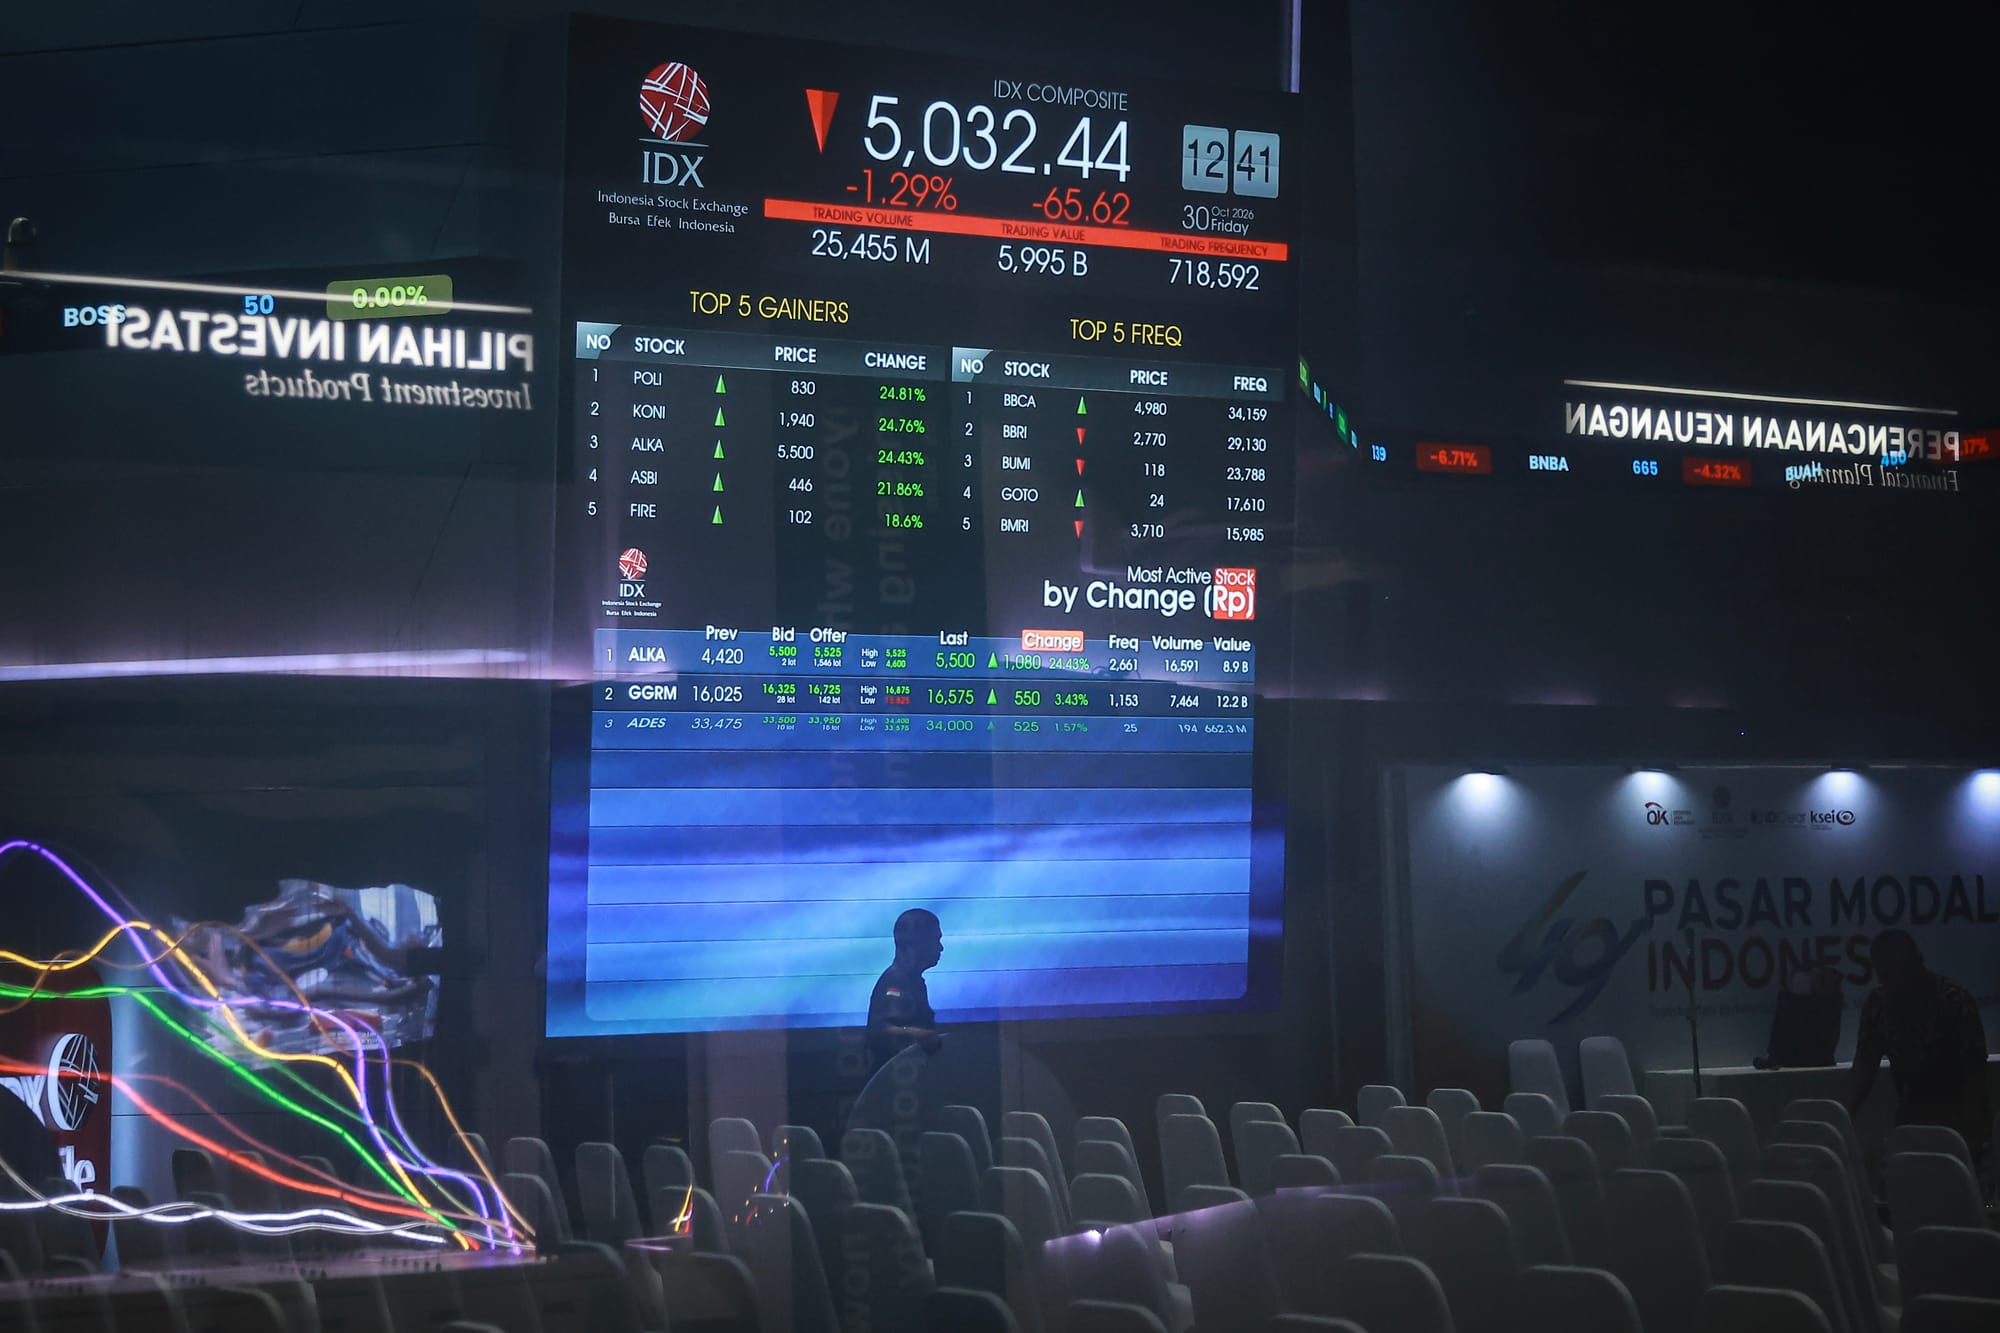
Karpet merah kepemilikan asing rupanya belum cukup untuk menutup celah integritas di lantai bursa. Meski Indonesia sukses menyapu bersih skor maksimal (++) dari penilaian MSCI terkait aksesibilitas teknis investor asing, pasar modal Tanah Air kini justru berada di tepi jurang downgrade menjadi Standalone Market dari posisi saat ini Emerging Market. Padahal rapor Indonesia tidak lebih buruk bahkan unggul dibandingkan beberapa negara lainnya yang juga sama berada di klasifikasi Emerging Market.
Ancaman degradasi dari jajaran Emerging Market ini membayangi Bursa Efek Indonesia (BEI) usai MSCI menyoroti minimnya transparansi informasi, ketimpangan konsentrasi kepemilikan saham, dan efektivitas pengawasan perdagangan.
Paradoks ini menjadi 'tamparan' bagi otoritas bursa, apalagi jika melihat negara-negara kawasan EMEA (Europe, Middle East, Asia) dan Asia Pasifik yang lebih membatasi akses asing justru tetap tangguh mempertahankan status Emerging Market mereka.
Di kawasan Timur Tengah, misalnya, Arab Saudi dan Uni Emirat Arab (UEA) sama-sama memperoleh nilai minus (-) pada indikator FOL level. UEA juga hanya mencatatkan nilai positif (+) pada indikator foreign room level, sedangkan Arab Saudi memperoleh nilai maksimal (++).
Fenomena serupa terlihat di Asia Pasifik. China dan India sama-sama mencatatkan nilai minus (-) untuk indikator batas kepemilikan asing. Bahkan, India memperoleh nilai minus (-) pada indikator FOL sekaligus foreign room level.
Korea Selatan juga belum memperoleh penilaian maksimal pada seluruh indikator. Negara tersebut mencatatkan nilai positif (+) pada foreign room level, meskipun indikator batas kepemilikan asing memperoleh nilai maksimal (++).
Sementara itu, Malaysia hanya mencatatkan nilai positif (+) pada indikator FOL, meskipun memperoleh nilai maksimal (++) pada foreign room level.
Perbandingan tersebut menunjukkan bahwa keterbukaan akses kepemilikan asing bukan satu-satunya faktor yang menentukan klasifikasi pasar suatu negara. Negara-negara dengan pembatasan kepemilikan asing yang lebih ketat tetap dapat mempertahankan status Emerging Market selama memenuhi penilaian lainnya terkait aksesibilitas, tata kelola, dan kualitas infrastruktur pasar.
Lantas, mengapa Indonesia justru menghadapi ancaman penurunan status?
Salah satu aspek aksesibilitas pasar yang turut diperhatikan investor global adalah ketersediaan fasilitas transaksi short selling. Dalam indikator ini, Indonesia memperoleh penilaian positif (+).
Namun, di tengah ketidakpastian dan tingginya volatilitas perdagangan saham domestik, BEI justru tidak menetapkan satu pun saham yang dapat ditransaksikan melalui mekanisme tersebut untuk periode November 2026.
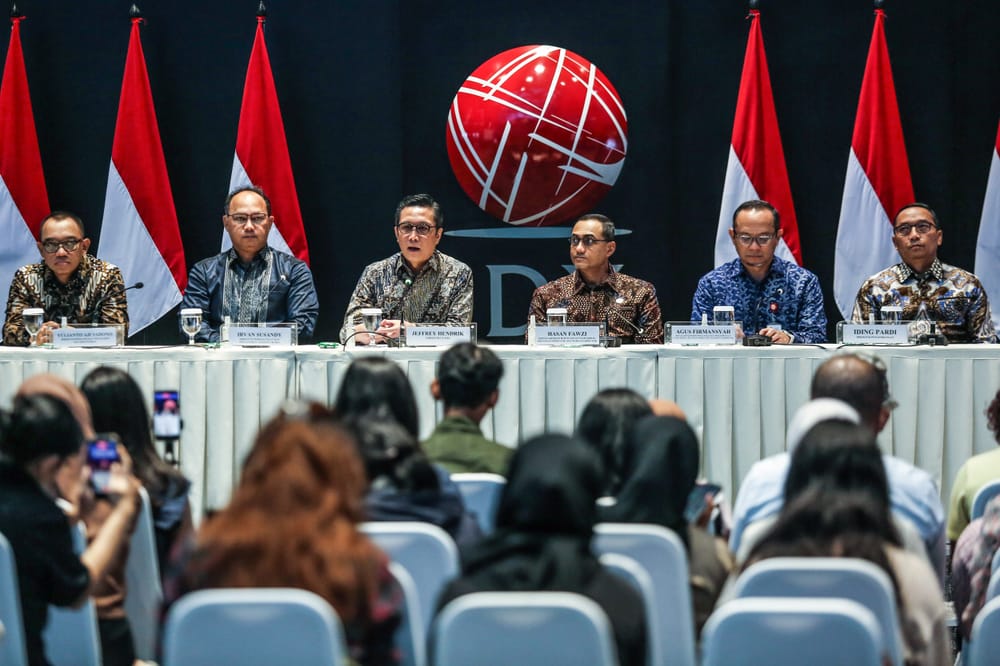
Direktur Utama BEI Jeffrey Hendrik mengatakan, keputusan itu mempertimbangkan kondisi pasar yang masih bergejolak, tekanan jual yang tinggi, serta risiko transaksi tanpa analisis fundamental yang memadai.
“Dengan kondisi pasar yang tadi disampaikan penuh ketidakpastian, fluktuasinya tinggi, tekanan jual yang tinggi tanpa analisis fundamental yang baik, ya tentu kami menilai untuk sementara kami tidak menetapkan ada saham dalam daftar short selling,” ujar Jeffrey kepada awak media di Lombok seusai Workshop Capital Market Journalist, dikutip Selasa (3/11/2026).
Keputusan tersebut membuat tidak ada saham yang masuk dalam daftar efek short selling BEI sepanjang November 2026. Sebelumnya, melalui pengumuman Nomor Peng-00206/BEI.POP/10-2026 tertanggal 28 Oktober 2026, BEI mengeluarkan lima saham dari daftar tersebut, yakni PT Astra International Tbk (ASII), PT Bank Central Asia Tbk (BBCA), PT Barito Pacific Tbk (BRPT), PT Bumi Resources Tbk (BUMI), dan PT Indofood Sukses Makmur Tbk (INDF).
Selain mengubah daftar efek short selling, BEI juga mengeluarkan 11 saham dari daftar efek transaksi margin untuk periode November 2026. Saham tersebut mencakup PT Makmur Berkah Amanda Tbk (AMAN), PT Bintang Samudera Mandiri Lines Tbk (BSML), PT Petrindo Jaya Kreasi Tbk (CUAN), PT Bank Oke Indonesia Tbk (DNAR), PT Dian Swastatika Sentosa Tbk (DSSA), PT Indomobil Sukses Internasional Tbk (IMAS), PT Esta Indonesia Tbk (NEST), PT Brigit Biofarmaka Teknologi Tbk (OBAT), PT Putra Mandiri Jembar Tbk (PMJS), PT Sinergi Multi Lestarindo Tbk (SMLE), serta PT Trimegah Sekuritas Indonesia Tbk (TRIM).
Perubahan daftar efek transaksi margin dan short selling tersebut berlaku sepanjang November 2026 sesuai ketentuan BEI.
Meski fasilitas short selling menjadi salah satu bagian dari aksesibilitas pasar, persoalan yang lebih mendasar dalam evaluasi MSCI justru berkaitan dengan kualitas tata kelola, transparansi informasi, dan efektivitas pengawasan perdagangan saham.
Kepala Departemen Pengaturan dan Pengembangan Pasar Modal, Keuangan Derivatif, dan Bursa Karbon Otoritas Jasa Keuangan (OJK) Agus Firmansyah mengatakan, MSCI belum sepenuhnya yakin bahwa berbagai pembenahan regulasi yang diumumkan otoritas mampu mencegah terulangnya persoalan di pasar modal Indonesia.
Menurut Agus, perhatian MSCI tidak lagi sebatas transparansi data dan keterbukaan informasi. Penyedia indeks global tersebut juga mempertanyakan kemampuan otoritas dalam mendeteksi, mencegah, serta menindak pelanggaran yang berpotensi mengganggu mekanisme perdagangan saham.
“Alasan utama kenapa MSCI mengajukan proposal konsultasi untuk menurunkan status indeks Indonesia menjadi standalone karena memang bagi mereka meskipun reformasi telah diumumkan masih terdapat kekhawatiran atas market dysfunction,” kata Agus, Sabtu (31/10/2026).
Dia menjelaskan, kekhawatiran tersebut berkaitan dengan sejumlah persoalan yang pernah mencuat di pasar modal Indonesia, termasuk kasus yang melibatkan saham PT Barito Renewables Energy Tbk (BREN), PT Petrindo Jaya Kreasi Tbk (CUAN), dan PT Dian Swastatika Sentosa Tbk (DSSA).
MSCI menilai langkah pencegahan atau preventive action yang dilakukan OJK bersama BEI belum cukup kuat untuk mengantisipasi potensi gangguan serupa. Karena itu, otoritas perlu memperkuat pengawasan sekaligus memastikan penegakan hukum atau enforcement action berjalan konsisten.
Agus mengatakan, setiap pelanggaran harus mendapatkan konsekuensi yang memberikan efek jera atau deterrent effect. Sanksi tidak hanya diperlukan untuk mencegah pelaku mengulangi tindakan serupa, tetapi juga menjadi peringatan bagi pelaku pasar lainnya.
“Harus ada deterrent effect, kalau ada yang melakukan itu diberikan hukuman sehingga mereka tidak berani lagi untuk melakukan hal yang sama dan yang lain juga akan takut untuk melakukan hal serupa karena ada enforcement yang memberatkan dan menimbulkan efek jera,” ujarnya.
Di sisi lain, MSCI sebenarnya telah mengakui sejumlah langkah pembenahan yang dilakukan otoritas pasar modal Indonesia. Reformasi tersebut mencakup peningkatan transparansi kepemilikan saham melalui kewajiban pengungkapan pemegang saham di atas 1%, dari sebelumnya 5%.
Indonesia juga memperluas klasifikasi investor dari sembilan menjadi 39 kategori, meningkatkan keterbukaan informasi terkait high shareholding concentration (HSC), serta menyusun peta jalan peningkatan batas minimum saham publik atau free float secara bertahap hingga 15%.
Meski demikian, berbagai reformasi tersebut belum sepenuhnya menghilangkan keraguan MSCI terhadap efektivitas pengawasan dan ketegasan penindakan terhadap pelanggaran di pasar modal.
Bahkan, rencana konsultasi perubahan klasifikasi Indonesia tersebut sempat mengejutkan otoritas bursa. Jeffrey mengaku tidak mengetahui adanya rencana MSCI mengusulkan perubahan status pasar saham Indonesia menjadi Standalone Market.
Menurut Jeffrey, informasi tersebut juga tidak diketahui sebagian besar partisipan MSCI dan investor global yang selama ini menjalin komunikasi dengan otoritas pasar modal Indonesia.
"Jangankan BEI dan OJK, para partisipan MSCI sebagian besar tidak ada yang tahu. Komunikasi kami dengan para investor global, semuanya tidak tahu,” ucap Jeffrey kepada awak media, Senin (19/10/2026) lalu.
Persoalan transparansi kepemilikan saham dan keterbukaan informasi juga menjadi perhatian ekonom Bank Permata, Josua Pardede. Dia menilai persoalan tersebut lebih serius dibandingkan keterbatasan liberalisasi valuta asing (valas) karena menyangkut kepercayaan investor terhadap integritas pasar dan kewajaran pembentukan harga saham.
Josua menjelaskan, dalam penilaian aksesibilitas pasar MSCI pada Juni 2026, Indonesia memperoleh penilaian positif pada aspek batas kepemilikan asing dan ruang investasi asing yang masih tersedia. Namun, penilaian terhadap arus informasi justru turun dari positif menjadi negatif akibat kurangnya transparansi struktur kepemilikan, dugaan perdagangan terkoordinasi, serta keterbatasan keterbukaan informasi dalam bahasa Inggris.
Menurutnya, investor global tidak hanya membutuhkan kemudahan untuk masuk dan keluar dari pasar saham Indonesia. Mereka juga perlu memastikan siapa pemilik sebenarnya suatu saham, berapa banyak saham yang benar-benar tersedia untuk diperdagangkan publik, serta apakah harga terbentuk melalui transaksi yang wajar.
"Karena itu, persoalan Indonesia bukan sekadar kemudahan investor asing masuk dan keluar, melainkan apakah mereka dapat berinvestasi dalam pasar yang transparan, adil, dan kredibel," ujar Josua kepada SUAR, Selasa (3/11/2026).
Adapun keterbatasan liberalisasi valas dapat meningkatkan biaya lindung nilai dan mengurangi fleksibilitas pengelolaan investasi. Kondisi tersebut berkaitan dengan belum tersedianya pasar rupiah luar negeri yang efisien serta pembatasan transaksi valas domestik yang mensyaratkan dasar transaksi tertentu.
Namun, imbuhnya, persoalan tersebut bukan hanya dialami Indonesia. India, Korea Selatan, Malaysia, Filipina, dan Thailand juga menghadapi sejumlah pembatasan serupa, tetapi masih mempertahankan status sebagai pasar berkembang.
Josua menilai persoalan paling mendasar terletak pada transparansi kepemilikan saham dan pemilik manfaat akhir atau ultimate beneficial owner (UBO). Keterbukaan pemegang saham di atas 1% dan informasi pemilik manfaat yang tersedia bagi pihak berkepentingan belum otomatis menggambarkan seluruh hubungan kepemilikan tidak langsung.
Ketika kepemilikan sebenarnya terkonsentrasi pada kelompok tertentu, tetapi secara administratif terlihat tersebar, jumlah saham yang dilaporkan sebagai saham beredar publik dapat lebih besar daripada saham yang benar-benar tersedia untuk diperdagangkan secara independen.
Kondisi tersebut berisiko menciptakan likuiditas semu, meningkatkan potensi distorsi harga, serta membuat valuasi perusahaan tidak mencerminkan fundamental secara wajar. Persoalan ini juga menyulitkan investor institusional global dalam menghitung kapasitas investasi dan risiko ketika hendak melepas saham dalam jumlah besar.
Persoalan tata kelola tersebut menjadi semakin penting karena penurunan klasifikasi Indonesia menjadi Standalone Market berpotensi memengaruhi arus modal asing.
Josua memperkirakan tekanan paling langsung akan terjadi pada investasi asing, kemudian merembet ke likuiditas perdagangan dan pergerakan Indeks Harga Saham Gabungan (IHSG), terutama saham berkapitalisasi besar yang menjadi bagian dari indeks global.
Dalam skenario tersebut, dana investasi pasif yang mengikuti indeks MSCI terkait perlu menyesuaikan portofolionya. Sementara itu, investor aktif berpotensi mengurangi kepemilikan karena meningkatnya risiko likuiditas dan tata kelola.
Berdasarkan berbagai skenario, potensi penjualan oleh dana pasif diperkirakan mencapai USD3 miliar hingga USD6 miliar. Adapun pengurangan investasi oleh pengelola dana aktif dapat mencapai US$15 miliar dalam skenario tekanan berat.
Meski demikian, estimasi tersebut tidak dapat langsung dijumlahkan karena memiliki asumsi, cakupan, dan kemungkinan tumpang tindih yang berbeda. Sebagian penyesuaian portofolio juga berpotensi telah berlangsung sebelum keputusan final MSCI.
Tekanan terhadap IHSG dapat semakin besar apabila aksi jual investor asing tidak diimbangi permintaan domestik. Berkurangnya partisipasi investor institusional global juga berisiko melemahkan likuiditas perdagangan, meningkatkan biaya transaksi, dan menambah biaya penghimpunan modal perusahaan.
Dampak tersebut tidak hanya menjadi perhatian investor dan pelaku pasar modal. Peneliti Center of Economic and Law Studies (CELIOS), Nailul Huda, mengingatkan bahwa ketidakpastian tata kelola dan campur tangan politik juga dapat menggerus kepercayaan investor terhadap pasar saham Indonesia.
Menurut Nailul, informasi mengenai transaksi saham, khususnya yang melibatkan pemain besar, masih terbatas dan simpang siur. Kondisi tersebut menyulitkan investor menilai kewajaran perdagangan, terlebih ketika pasar saham diwarnai isu politik dan dugaan intervensi dalam aksi korporasi.
"Ada konsekuensi logis dari investor untuk cabut dari pasar saham Indonesia ketika pasar saham kita kental dengan isu politik. Investor itu adalah individu yang sangat rentan terhadap tindakan politik," ujar Nailul.
Dia menilai OJK dan pemerintah perlu merespons persoalan tersebut dengan memperkuat tata kelola dan memastikan independensi regulator dari campur tangan politik.
"Pemisahan urusan OJK dengan pemerintahan eksekutif harus menjadi keharusan. Isu soal over taking dari kalangan istana harus bisa diantisipasi dengan bijak," katanya.
Selain itu, regulator perlu mengidentifikasi pihak-pihak yang memainkan harga saham, terutama ketika valuasi perusahaan sangat tinggi tetapi tidak sejalan dengan kinerja usahanya.
Dia memperingatkan, apabila Indonesia benar-benar turun menjadi Standalone Market, dampak lanjutan dapat menjalar ke sektor riil. Penurunan harga saham berpotensi menyulitkan perusahaan memperoleh pendanaan melalui pasar modal, menghambat ekspansi, dan mendorong efisiensi biaya produksi.
"Perusahaan yang sulit ekspansi akan menekan biaya produksi dan sebagainya. Ini bisa menimbulkan PHK karena akan ada efisiensi akibat rendahnya produksi," jelasnya.
Menurut Nailul, dampak terhadap sektor riil umumnya tidak langsung terasa. Dalam jangka pendek, tekanan lebih banyak tercermin pada pencatatan keuangan perusahaan. Sementara itu, pengaruh terhadap kegiatan usaha, produksi, dan tenaga kerja berpotensi muncul dalam jangka menengah hingga panjang.
Dampak lainnya dapat menjalar ke nilai tukar rupiah. Nailul menjelaskan, ketika kepercayaan investor terhadap pasar saham Indonesia menurun, arus modal keluar atau capital outflow berpotensi meningkat. Kondisi tersebut dapat memperbesar permintaan dolar Amerika Serikat dan menambah tekanan terhadap rupiah.
Pelemahan nilai tukar selanjutnya berisiko meningkatkan harga barang impor atau imported inflation di dalam negeri. Dengan demikian, tekanan di pasar saham berpotensi memberikan dampak tidak langsung kepada masyarakat yang tidak berinvestasi di bursa melalui pelemahan rupiah dan kenaikan harga barang.
Sementara itu, Josua menilai pemerintah, OJK, dan BEI perlu menjadikan periode hingga 30 April 2027 sebagai masa pembuktian reformasi yang terukur. Prioritasnya mencakup integrasi data kepemilikan saham dan UBO, verifikasi independen terhadap jumlah saham yang benar-benar beredar di publik, serta pengawasan transaksi berbasis data untuk mendeteksi hubungan ekonomi antarrekening.
Otoritas juga perlu meningkatkan kualitas keterbukaan informasi perusahaan, memperkuat perlindungan investor minoritas, dan memastikan penegakan hukum berlangsung konsisten. Perbaikan tersebut perlu disertai laporan perkembangan reformasi secara berkala kepada MSCI dan investor institusional global.


 Tambahkan SUAR ke Google


