Tiga Rekomendasi BI untuk Perbankan Jelang Penurunan GWM
Penurunan giro wajib minimum akan menambah likuiditas agregat perbankan hingga Rp90 triliun. Rekomendasi BI perlu diperhitungkan dalam RBB 2027
Penurunan giro wajib minimum akan menambah likuiditas agregat perbankan hingga Rp90 triliun. Rekomendasi BI perlu diperhitungkan dalam RBB 2027
Bank Indonesia menyiapkan sejumlah rekomendasi dan rambu-rambu untuk diperhatikan para bankir dalam menyusun Rencana Bisnis Bank 2027, meliputi pengelolaan likuiditas pascapenurunan GWM, rambu-rambu makroprudensial BI, serta siasat pemanfaatan insentif agar lebih tepat sasaran.
Rekomendasi itu diberikan guna merespons kebijakan bank sentral menurunkan giro wajib minimum (GWM) bank umum dan bank syariah secara bertahap dari 9% menjadi 7%. Rencana tersebut diproyeksikan menambah likuiditas agregat perbankan hingga Rp90 triliun dan menstabilkan pertumbuhan Dana Pihak Ketiga (DPK) beberapa bulan terakhir akibat tingginya laju pertumbuhan kredit.
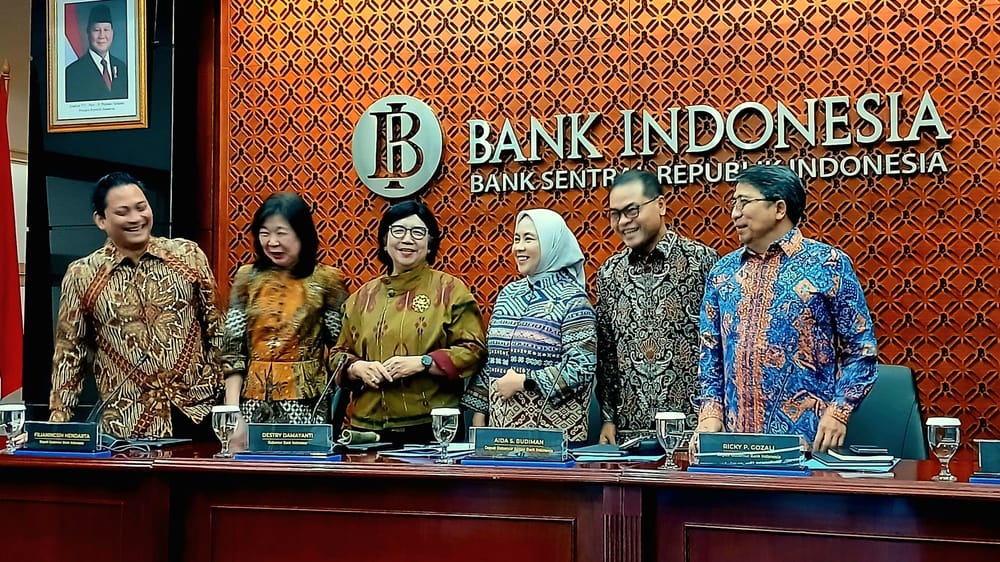
Gubernur Bank Indonesia Destry Damayanti menuturkan, garis besar kebijakan moneter yang diumumkan pertama kali dalam Rapat Dewan Gubernur (RDG) bulan Oktober 2026 pada Rabu (21/10/2026) merupakan bagian dari peningkatan efektivitas strategi operasi moneter sekaligus memperkuat kecukupan likuiditas rupiah di pasar uang, perbankan, maupun dalam sistem perekonomian.
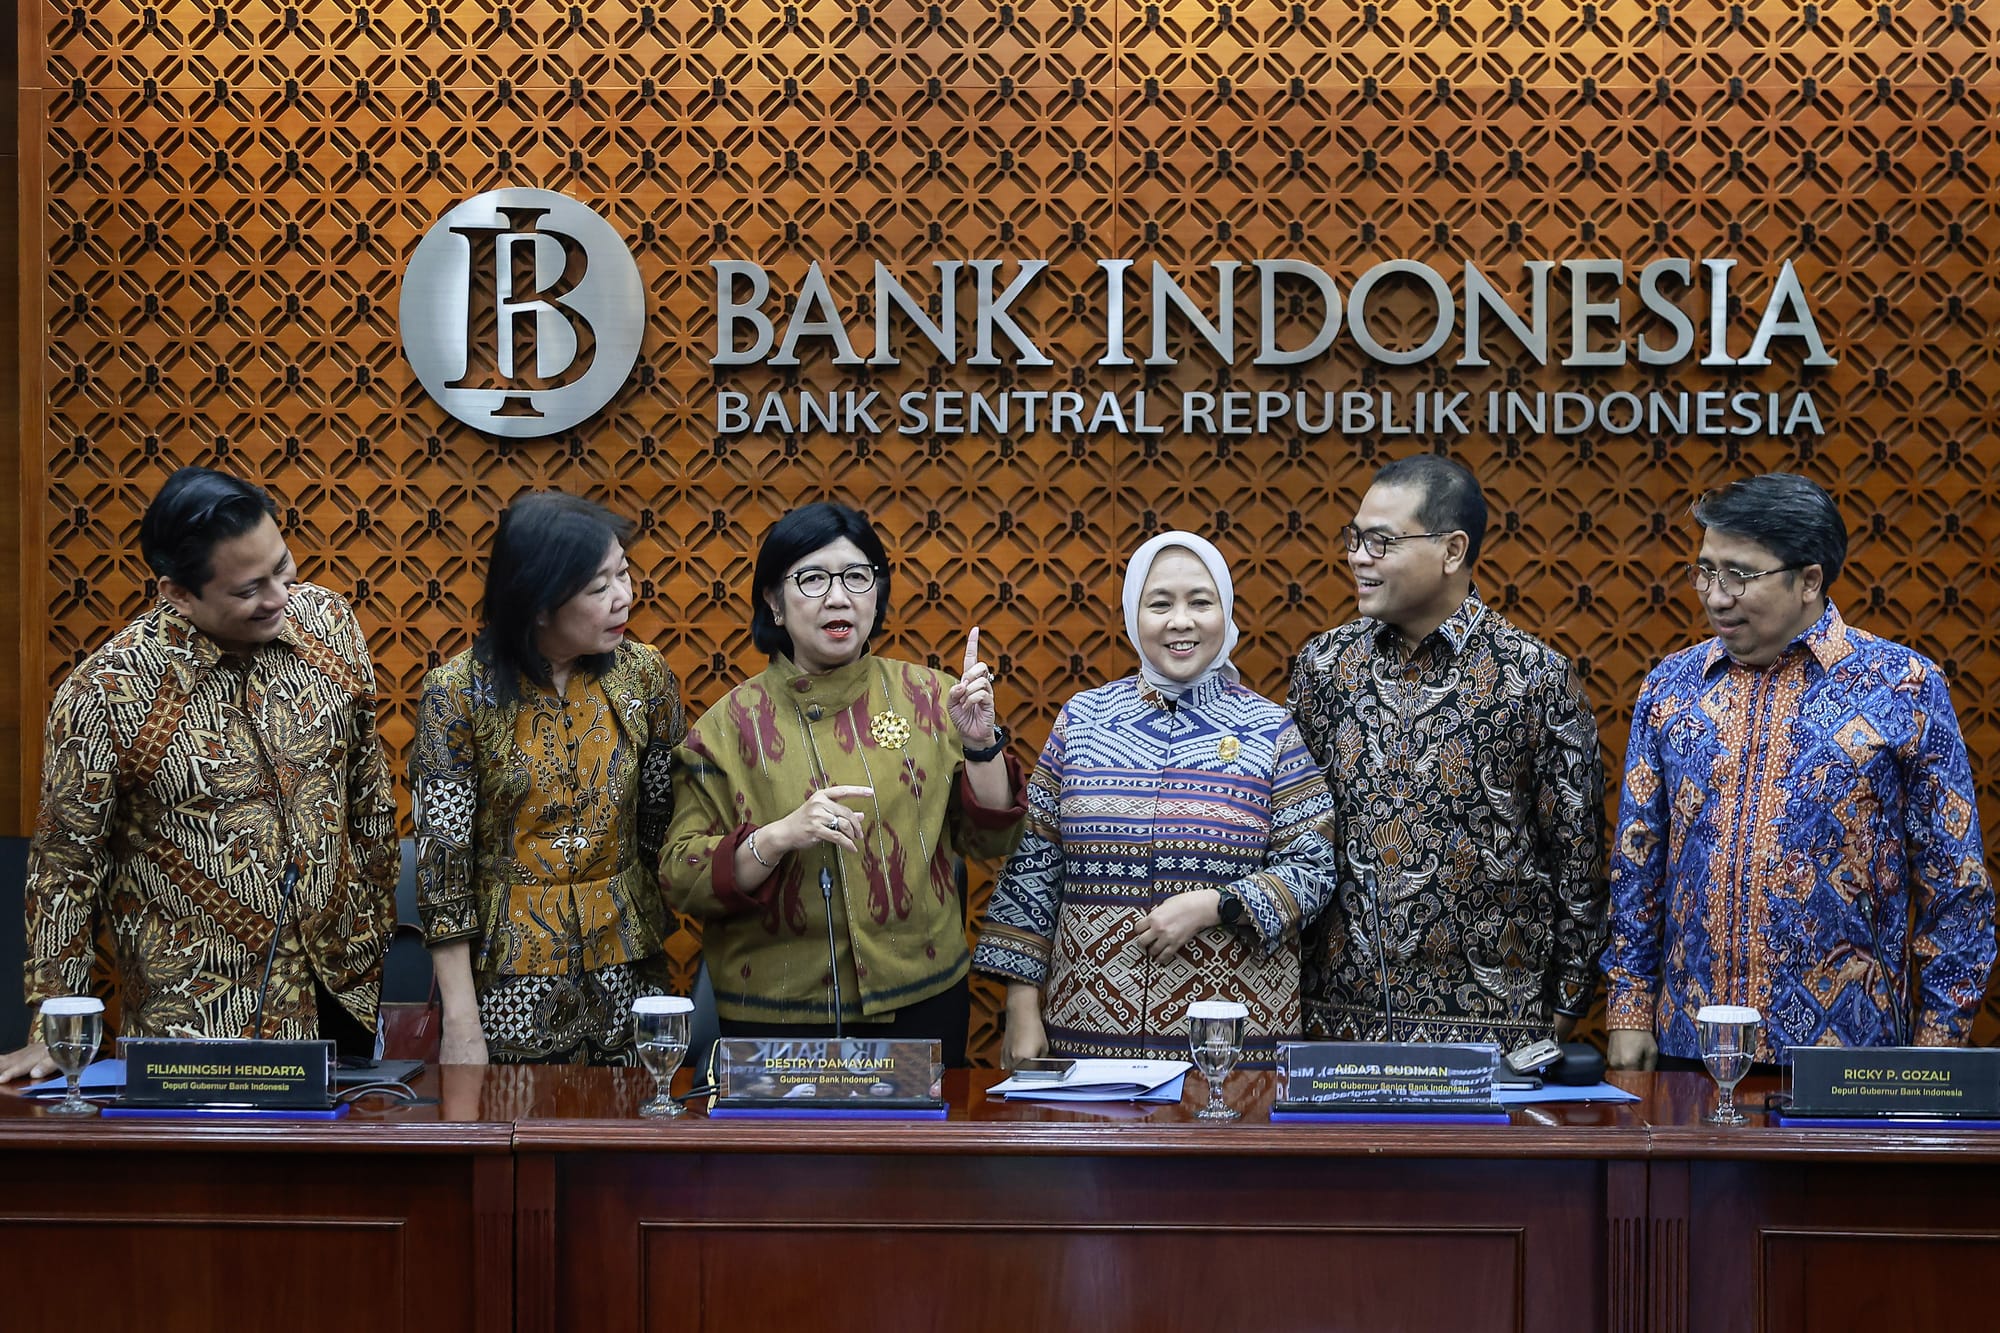
Terhitung 1 November 2026, BI secara efektif akan mulai menurunkan GWM bank umum dari 9% menjadi 8%, sementara GWM bank syariah turun dari 7,5% menjadi 6,5%. Langkah ini kemudian akan dilanjutkan kembali pada 1 Desember 2026, dengan GWM bank umum kembali turun dari 8% menjadi 7%, sementara GWM bank syariah turun dari 6,5% menjadi 5,5%.
“Besaran bagian tertentu dari pemenuhan kewajiban GWM dalam Rupiah secara rata-rata yang diberikan remunerasi paling banyak sebesar 5% dari GWM Rupiah secara rata-rata berlaku mulai 1 Desember 2026,” tutur Destry.
Selain penurunan GWM, BI juga merekalibrasi kebijakan insentif likuiditas makroprudensial (KLM) dari 6% menjadi 5%. Secara rinci, insentif KLM jalur pembiayaan (financing channel) ditetapkan paling tinggi sebesar 3% DPK, sementara insentif pendalaman pasar uang (KLM PPU) ditetapkan paling tinggi 2% DPK. Kebijakan ini efektif berlaku 1 Desember 2026.
BI juga memasang 5 rambu-rambu dalam rencana bisnis bank dengan mempertahankan Rasio Intermediasi Makroprudensial (RIM) antara 84-94%; Rasio Pendanaan Luar Negeri (RPLN) bank paling tinggi 40% terhadap modal bank; dan Rasio Countercyclical Capital Buffer (CCyB) sebesar 0%.
Baca juga:
 Benediktus Krisna Yogatama
Selain itu, Rasio Penyangga Likuiditas Makroprudensial (PLM) dipertahankan sebesar 4% dengan fleksibilitas repo sebesar 4%, dan rasio PLM Syariah sebesar 2,5% dengan fleksibilitas repo sebesar 2,5%; serta implementasi penguatan Kebijakan Rasio Pembiayaan Inklusif Makroprudensial (RPIM) yang bertujuan memperkuat pembiayaan UMKM.
Deputi Gubernur Solikin M. Juhro menambahkan, kebijakan ini merupakan tindak lanjut dari asesmen komprehensif bank sentral dalam menjaga stabilitas dan pertumbuhan secara terintegrasi. Pelonggaran GWM sebagai cara memperkuat likuiditas diikuti perluasan KLM kanal pembiayaan dan PPU untuk mengakomodasi berbagai sektor.
“Dulu, bank hanya bisa menyalurkan ke sektor tertentu. Sekarang, dengan GWM turun, bank akan mempunyai ruang pembiayaan untuk sektor lain sehingga akan mendorong intermediasi. Semua ini untuk menjaga momentum pertumbuhan ekonomi. Kita tetap menjaga stabilitas makro, tetapi tetap harus mendukung momentum pertumbuhan,” ujarnya.
Dalam kesempatan taklimat di Jakarta, Jumat (23/10/2026), Kepala Departemen Ekonomi dan Moneter BI Firman Mochtar menjelaskan, terdapat sejumlah pertimbangan utama yang melatarbelakangi penurunan GWM bank pada bulan Oktober 2026. Keputusan ini relatif historis, mengingat langkah serupa terakhir kali ditempuh bank sentral pada 2020 jelang pandemi Covid-19.
Pertama, BI menilai dalam kurun 6-12 bulan ke depan, peningkatan inflasi global imbas eskalasi geopolitik akan diikuti kenaikan yield U.S. Treasury dan penguatan indeks Dolar Amerika Serikat terhadap mata uang negara berkembang (DXY). Selain depresiasi kurs, situasi ini juga menjadi risiko yang mengadang tercapainya sasaran inflasi 1,5-3,5% yang ditetapkan pemerintah pada 2026-2027.
Saat ini, Firman menjelaskan, dengan tingkat inflasi IHK 3,28% (yoy) pada bulan September dengan inflasi inti 2,84% (yoy), BI menilai tingkat inflasi masih relatif dapat dikendalikan. Namun, sebagai antisipasi forward-looking, transmisi kebijakan moneter yang membutuhkan waktu untuk memengaruhi situasi perbankan dan pasar saham perlu disiapkan sejak dini.
Di samping inflasi, gejala kenaikan indeks kepercayaan konsumen, indeks penjualan riil, dan purchasing manager index (PMI) manufaktur pada akhir triwulan III-2026 menjadi sinyal sektor swasta telah mulai kembali bergerak. Namun, dengan potential output kapasitas produksi lebih tinggi dari permintaan, ruang pertumbuhan ekonomi masih dapat dipacu tanpa memengaruhi gejolak demand-push inflation.
“Pertumbuhan yang naik mendorong permintaan kredit yang meningkat, saat ini sudah 13,26% (yoy), tetapi pertumbuhan DPK turun menjadi 8,22% (yoy). Artinya ada keseimbangan likuiditas yang mesti diperhatikan dan perlu ada dorongan agar likuiditas kembali ke batas toleransi dan seimbang,” ujar Firman.
Kebutuhan untuk menyeimbangkan laju pertumbuhan kredit dan kecukupan DPK perbankan itulah yang mendorong BI untuk menurunkan GWM simultan dengan menaikkan suku bunga deposit facility. Dengan demikian, terjadi sinkronisasi antara policy rate, strategi moneter di pasar uang, dan kecukupan likuiditas yang pada gilirannya berdampak pada tercapainya sasaran pengendalian inflasi.
Melalui kenaikan suku bunga deposit facility, Firman menjelaskan, dengan suku bunga deposit facility 5%, suku bunga acuan BI Rate 5,75%, dan suku bunga lending facility 6,5%, ruang gerak suku bunga pasar uang antarbank memiliki “lantai” dan “plafon” yang sama tinggi sebesar 75 bps. Dengan kata lain, pergerakan suku bunga ke depan diharapkan bergerak secara simetris.
“Sepanjang suku bunga pasar uang antarbank bergerak sinkron antara ‘lantai’ dan ‘plafon’, likuiditas perbankan akan bergerak dalam koridor ini. Di tengah tekanan dan ketidakpastian yang masih tinggi, kita perlu menjaga likuiditas seimbang, pergerakan suku bunga simetris dan efisien, sehingga transmisi BI Rate ke inflasi menjadi efektif,” imbuhnya.
Lebih lanjut, Firman menjelaskan, perbankan tidak perlu mengkhawatirkan terjadinya ekses likuiditas seperti sempat dialami Himbara pada akhir 2025 lalu akibat penempatan dana Saldo Anggaran Lebih oleh Kementerian Keuangan. Ia memastikan penurunan GWM selalu dimonitor dan dihitung bersamaan dengan kalkulasi uang beredar di masyarakat.
Sebaliknya, membenarkan penjelasan Deputi Gubernur Solikin M. Juhro, dengan GWM yang lebih longgar, perbankan memiliki fleksibilitas dalam menggunakan uangnya, sekaligus dapat menyeimbangkan likuiditas existing dengan suku bunga yang semakin bergerak secara simetris antara deposit facility, BI Rate, pasar uang, dan lending facility.
“Penurunan GWM dan kenaikan suku bunga deposit facility tidak bertolak belakang, karena pelaku pasar akan membaca pergerakan suku bunga menjadi lebih simetris sehingga mereka dapat membuat ekspektasi. Likuiditas lebih konsisten dengan BI Rate, maka sasaran inflasi kami harapkan lebih mudah tercapai,” tegas Firman.
Baca juga:
Benediktus Krisna Yogatama
Kepala Departemen Kebijakan Makroprudensial Sri Meyyanti menambahkan, sejak dua jalur insentif KLM dimodifikasi untuk memfasilitasi pembiayaan sektor prioritas dan pendalaman pasar uang, BI telah memperoleh gambaran sektor-sektor yang menerima kredit dan memiliki kualitas angsuran yang cukup baik. Sektor pertanian, hilirisasi, dan industrialisasi salah satunya.
Mencermati situasi tersebut, BI memberikan rambu-rambu bahwa insentif KLM ke depan baru akan diberikan jika bank berkomitmen menyalurkan kredit ke sektor yang mampu mendukung penciptaan lapangan kerja. Komitmen ini disampaikan di awal setelah RIM dinyatakan layak, dan realisasi atas komitmen akan dihitung pada akhir periode insentif.
“Perbankan sudah menyusun Rencana Bisnis Bank 2027, maka dengan kebijakan ini, bank dapat melakukan adjustment. Kuncinya ada di sektor. Dari sektor yang sudah matang, bank yang berkomitmen mengalihkan penyaluran kredit ke sektor lain dengan credit gap masih di bawah tetapi mendorong penciptaan lapangan kerja, akan mendapat tambahan insentif,” ujar Meyyanti.
Guna mendapatkan gambaran sektor prioritas yang akurat itu, tambah Meyyanti, bank dapat mulai melakukan pemetaan terhadap tiga hal. Pertama, seperti apa credit gap sektor itu mencerminkan keterlayanan sektor oleh bank. Kedua, bagaimana sektor itu mendukung penciptaan lapangan kerja. Ketiga, seperti apa kualitas kredit sektor diukur menurut NPL, LAR, dan daya angsur debitur.
“Setiap kebijakan makroprudensial memberikan kelonggaran dengan tetap menjaga kehati-hatian, maka kita harus melihat data secara granular, bukan secara umum. BI sudah mempunyai rincian sektor-sektor prioritas yang direkomendasikan untuk menerima kredit, tinggal bank mempertimbangkan sesuai manajemen risiko masing-masing,” tuturnya.
Sementara itu, Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas Erwin G. Hutapea menyampaikan, strategi operasi moneter BI ke depan akan dinormalisasi secara struktural. Setelah berhasil mengelola permintaan valas dalam negeri melalui pembatasan jual-beli valas, kini saatnya BI mendoreong arus masuk modal asing dengan insentif yang diperluas dari waktu ke waktu.
Secara rinci, kata Erwin, insentif BI untuk transaksi domestic non-deliverable forward (DNDF) ditargetkan mengerek daya tarik aset rupiah, berupa SRBI, SBN, obligasi korporasi, saham, FDI, maupun pinjaman luar negeri bank. Ketepatan strategi itu tampak setelah insentif DNDF secara year to date berhasil menarik tidak kurang USD 1,43 miliar dana asing masuk ke pasar keuangan RI.
Di sisi lain, dengan suku bunga yang kini menjadi lebih simetris, rekalibrasi terhadap kepemilikan SRBI yang sempat menyentuh Rp1.070 triliun oleh bank akan dilakukan secara bertahap. Sejauh ini, rekalibrasi tersebut telah berhasil melepas likuiditas hingga Rp150 triliun dari SRBI memasuki pasar keuangan.
“SRBI akan kita kurangi secara terukur sehingga likuiditas bisa seimbang dan tercukupi setiap harinya. Bagi perbankan, kami harapkan hitung ulang pengelolaan portofolio SRBI Anda, karena BI secara bertahap akan melakukan penurunan agar pergerakan suku bunga INDONIA dapat semakin bergerak dalam koridor,” ujar Erwin.
Tanpa menahan SRBI terlalu lama, Erwin memastikan seluruh akses likuiditas akan tetap dibuka, mulai dari Repo SRBI/SBN dalam kurun 1 minggu sampai 12 bulan, hingga penukaran likuiditas valas melalui swap reguler untuk tenor bervariasi. Seluruh usaha mencukupi likuiditas ini tentunya akan diberikan insentif sesuai dengan ketentuan.
“BI tetap pada komitmen melakukan intervensi setiap demand dan supply likuiditas tidak bertemu. Prinsipnya, demand dikelola dan supply didorong. Setiap ketidakseimbangan terjadi di pasar, kami akan lakukan intervensi dalam rangka penguatan transmisi kebijakan dari policy rate, melewati pasar uang, sampai pada sasaran pencapaian inflasi,” tuturnya.
Dihubungi secara terpisah, Ketua Umum Perhimpunan Bank Nasional (PERBANAS) dan Direktur Utama Bank Rakyat Indonesia (BRI) Hery Gunardi menyambut positif langkah Bank Indonesia (BI) menurunkan rasio GWM sebagai penguatan kebijakan makroprudensial untuk menjaga kecukupan likuiditas perbankan dan mendorong pertumbuhan ekonomi nasional.
Menurut Hery, kebijakan tersebut menjadi langkah strategis dalam memberikan ruang yang lebih luas bagi industri perbankan untuk mengoptimalkan fungsi intermediasi, khususnya melalui penyaluran kredit kepada sektor-sektor produktif. Dalam hal ini, BI menempuh langkah proaktif memperkuat kapasitas likuiditas industri perbankan di tengah dinamika perekonomian global dan domestik.
“Penurunan GWM dapat memberikan fleksibilitas bank mendukung kebutuhan pembiayaan dunia usaha. Kami melihat langkah ini sebagai sinyal positif bagi industri perbankan karena memberikan tambahan ruang likuiditas yang dapat dimanfaatkan untuk memperkuat penyaluran kredit dengan tetap mengutamakan prinsip kehati-hatian,” tutur Hery.
Selaras dengan perkiraan bahwa penurunan rasio GWM berpotensi memberikan tambahan likuiditas sekitar Rp190 triliun bagi industri perbankan, Hery berharap tambahan likuiditas ini diharapkan dapat memperkuat kemampuan bank dalam memenuhi kebutuhan pembiayaan, sekaligus mendukung keberlanjutan pertumbuhan kredit nasional.
Baca juga:
Benediktus Krisna Yogatama
“Perbanas juga mengapresiasi langkah Bank Indonesia dalam menjaga keseimbangan antara stabilitas moneter dan dukungan terhadap pertumbuhan ekonomi melalui bauran kebijakan yang adaptif. Sinergi antara otoritas moneter, regulator sektor keuangan, pemerintah, dan industri perbankan dinilai menjadi faktor penting agar kebijakan yang ditempuh dapat memberikan dampak optimal bagi perekonomian,” imbuh Hery.
Sementara itu, Wakil Ketua Umum Perbanas dan Presiden Direktur BCA Hendra Lembong menilai langkah BI dapat membantu kondisi likuiditas perbankan yang masih relatif ketat. “Likuiditas perbankan masih relatif ketat jadi langkah BI ini akan membantu,” ujar Hendra.
Ke depan, Hery menegaskan, Perbanas akan terus memperkuat sinergi dengan otoritas moneter dan regulator sektor keuangan untuk memastikan kebijakan penurunan GWM dapat dioptimalkan lewat pengelolaan likuiditas yang prudent dan penyaluran kredit yang semakin berkualitas dan mendorong penciptaan lapangan kerja.
Kendati menjadi kabar baik untuk perbankan di tengah ketatnya likuiditas, Guru Besar Ekonomi Moneter dan Perbankan Universitas Airlangga Rahma Gafmi menilai pemangkasan Giro Wajib Minimum (GWM) secara bertahap merupakan instrumen injeksi likuiditas makro yang sangat kuat.
Menurut Rahma, penurunan GWM sebesar 2% secara bertahap mengonversi porsi likuiditas wajib yang sebelumnya tertahan di Bank Indonesia menjadi likuiditas bebas yang dapat dikelola penuh oleh perbankan. Tambahan instan ini meredakan tekanan likuiditas jangka pendek tanpa mengharuskan bank terus-menerus berebut DPK melalui penawaran suku bunga simpanan (special rate) yang tinggi.
“Instrumen ini secara langsung memperbaiki rasio intermediasi (Loan to Deposit Ratio/LDR), tetapi untuk mengerek volume absolut DPK secara murni, likuiditas yang dilepaskan harus berputar kembali ke sektor riil melalui pencairan kredit, belanja korporasi, dan rantai pasok yang pada akhirnya bermuara kembali sebagai simpanan baru di bank,” kata Rahma kepada SUAR.
Secara operasional, ruang likuiditas lebih longgar menghilangkan hambatan kepatuhan GWM yang sebelumnya mengetatkan ruang gerak bank. Perbankan memiliki amunisi yang lebih memadai untuk membiayai sektor-sektor produktif yang permintaannya sedang tinggi.
Namun, Rahma menegaskan, ada perbedaan antara penurunan GWM dan injeksi SAL berupa pemindahan kas pemerintah dipindahkan ke bank umum untuk dipacu penyalurannya, yang kala itu sempat berisiko memicu distorsi pasar uang jika tidak terserap optimal oleh sektor riil.
“Walaupun sangat relevan saat itu, dana SAL yang didorong ke Himbara ketika itu tidak efektif. Dalam skenario pemangkasan GWM saat ini, risiko ‘banjir likuiditas’ yang destruktif jauh lebih terkontrol berkat bauran kebijakan (policy mix) yang disiplin seperti jangkar suku bunga dan operasi moneter,” imbuh Rahma.
Terdapat pula perbedaan antara penurunan GWM saat ini dengan yang terjadi pada masa awal pandemi. Ketika itu, likuiditas menumpuk karena permintaan kredit mengalami kontraksi, saat ini pertumbuhan kredit agregat memang sedang berada di tren yang tinggi. Oleh karena itu, likuiditas hasil pelonggaran GWM memiliki absorption channel yang nyata untuk langsung merespons kebutuhan pembiayaan di sektor riil.
“Penurunan GWM bertahap adalah instrumen penyeimbang makroprudensial yang tepat guna meredakan ketegangan likuiditas. Selama perbankan menjaga tata kelola manajemen risiko yang disiplin dan BI konsisten mengawal stabilitas nilai tukar melalui bauran moneternya, kebijakan ini akan berfungsi sebagai katalis efisiensi intermediasi yang sehat tanpa memicu gejolak likuiditas yang berlebihan,” tutupnya.


 Tambahkan SUAR ke Google