Membaca Bisnis dari Balik Laporan Keuangan dan Jejak Lingkungan
Prinsip transparansi dan akuntabilitas diperlukan agar investor dapat mengambil keputusan berdasarkan informasi yang dapat dipercaya.
Prinsip transparansi dan akuntabilitas diperlukan agar investor dapat mengambil keputusan berdasarkan informasi yang dapat dipercaya.
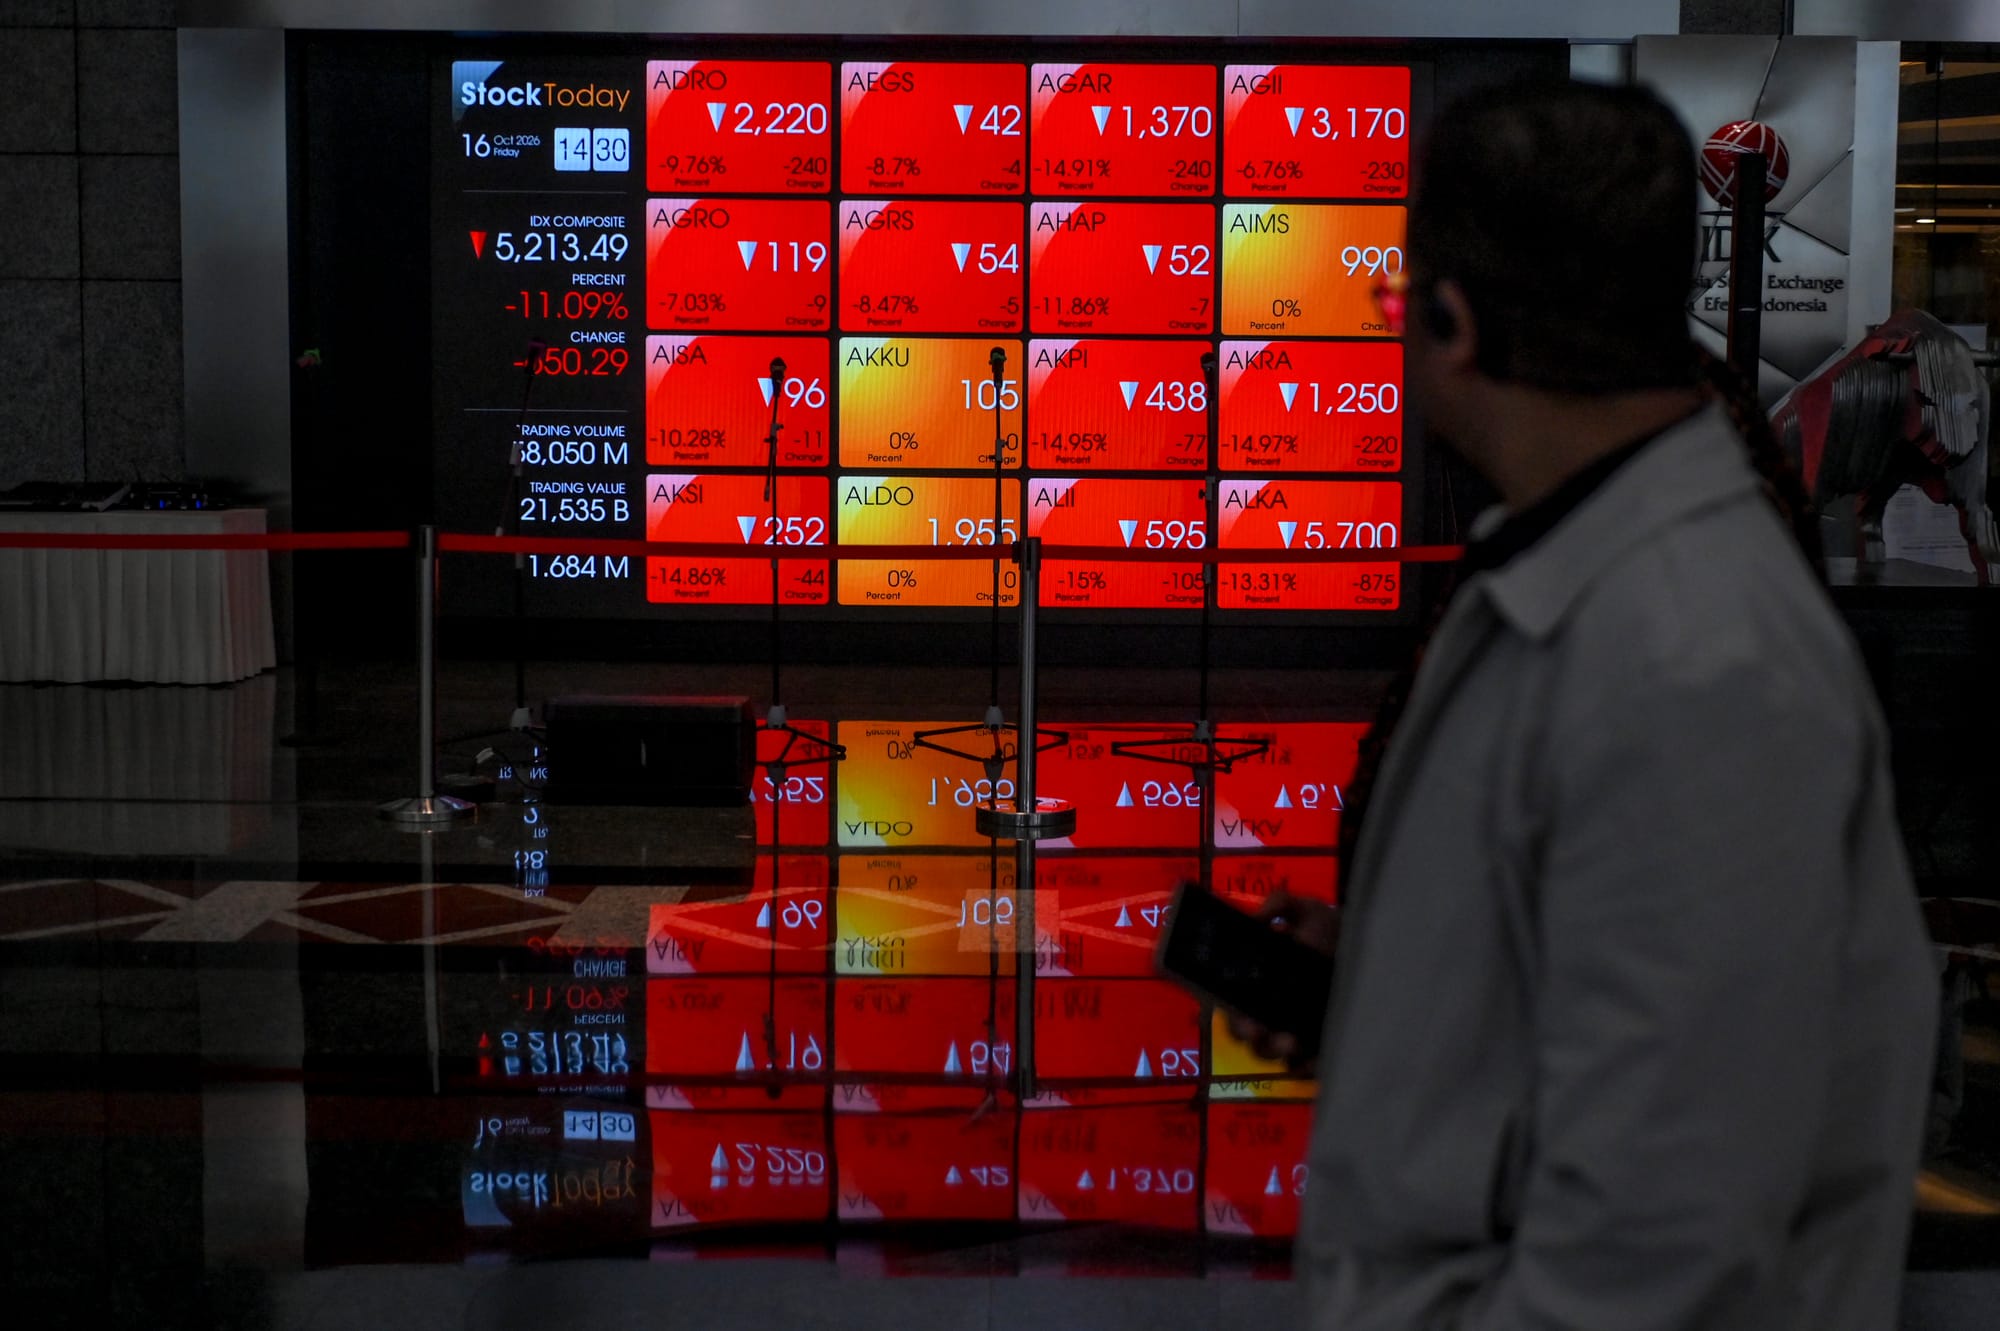
Kredibilitas laporan keuangan dan laporan keberlanjutan menjadi salah satu faktor penting dalam menjaga kepercayaan investor terhadap pasar modal Indonesia. Di tengah meningkatnya jumlah investor dan tuntutan transparansi, perusahaan tercatat tidak cukup hanya menyajikan angka kinerja keuangan yang positif. Emiten juga harus memastikan informasi yang disampaikan akurat, transparan, serta mencerminkan kondisi bisnis yang sebenarnya.
Ketua Ikatan Akuntan Indonesia (IAI) Ardan Adiperdana mengatakan, laporan keuangan yang disusun berdasarkan standar akuntansi dan melalui proses audit oleh akuntan profesional merupakan bagian penting dalam membangun kepercayaan investor.
Namun, kualitas pelaporan perusahaan tidak hanya ditentukan oleh informasi keuangan, tetapi juga keterbukaan mengenai berbagai risiko yang dapat memengaruhi keberlanjutan usaha, termasuk risiko lingkungan dan perubahan iklim.
Menurut Ardan, profesi akuntan memiliki peran penting untuk memastikan informasi yang disampaikan perusahaan mencerminkan kondisi sebenarnya. Prinsip transparansi dan akuntabilitas diperlukan agar investor dapat mengambil keputusan berdasarkan informasi yang dapat dipercaya.
Dia menilai, tuntutan terhadap kualitas pelaporan perusahaan kini semakin luas. Investor tidak hanya membutuhkan informasi mengenai kinerja keuangan, tetapi juga gambaran tentang risiko dan dampak kegiatan usaha yang berpotensi memengaruhi kinerja serta kelangsungan bisnis perusahaan.
“Kepercayaan tidak tumbuh dari keterbukaan yang selektif, hanya menampilkan capaian. Kepercayaan tumbuh ketika perusahaan berani menyajikan capaian sekaligus tantangan dan tanggung jawab secara proporsional,” kata Ardan dalam Strategic Dialogue bertajuk "Dialog Profesi Akuntan untuk Mitigasi Risiko Karhutla dan Penguatan Akuntabilitas Korporasi" di Main Hall Bursa Efek Indonesia (BEI), Selasa (10/11/2026).
Dia menegaskan, akuntan harus memastikan informasi yang dilaporkan perusahaan sesuai dengan kondisi sesungguhnya dan tidak menyesatkan pengguna laporan.
“Tugas akuntan adalah menjaga integritas itu, memastikan laporan menyampaikan kondisi sesungguhnya dan bebas dari greenwashing,” ucapnya.
Ardan menambahkan, laporan keberlanjutan yang sebelumnya lebih banyak dipandang sebagai pelengkap laporan tahunan kini semakin berkaitan dengan kepercayaan investor dan ketahanan usaha. Karena itu, perusahaan perlu menyampaikan informasi yang terukur dan terhubung dengan strategi bisnis maupun pengelolaan risiko.
Keterbukaan perusahaan, lanjut dia, tidak boleh berhenti pada penyampaian capaian positif. Pengungkapan tantangan, risiko, dan tanggung jawab perusahaan juga menjadi bagian dari informasi yang dibutuhkan investor untuk menilai prospek serta kemampuan perusahaan mempertahankan kegiatan usahanya.
Dari sisi pasar modal, Direktur Pengembangan BEI, Iding Pardi mengatakan, kepercayaan investor bertumpu pada kualitas informasi yang tersedia di pasar. Transparansi perusahaan dan kemampuan mengelola risiko menjadi aspek yang turut menentukan kredibilitas emiten.
“Kepercayaan ini tentunya lahir dari kualitas informasi, transparansi, dan kemampuan perusahaan mengelola risiko yang memengaruhi kelangsungan usahanya,” cetusnya.
Dia menyebutkan, pasar modal Indonesia telah memiliki lebih dari 33 juta investor dan 962 perusahaan tercatat. Pertumbuhan tersebut perlu diikuti dengan peningkatan kualitas informasi agar investor memiliki dasar yang memadai dalam mengambil keputusan investasi.
Menurut Iding, pengembangan berbagai instrumen pasar, termasuk indeks berbasis lingkungan, sosial, dan tata kelola (environmental, social, and governance/ESG) serta bursa karbon, juga membutuhkan informasi yang berkualitas dan dapat dipercaya.
“Satu hal perlu kita sadari bersama bahwa setiap inovasi, setiap pengembangan pasar tentu harus didukung dengan informasi yang berkualitas dan dapat dipercaya. Tanpa pelaporan yang andal, produk keberlanjutan, pengembangan, dan inovasi tentu akan kehilangan kredibilitasnya,” tuturnya.
Kualitas laporan perusahaan juga berkaitan dengan bagaimana emiten mengungkapkan dampak kegiatan usaha terhadap kondisi keuangan. Dalam hal ini, prinsip penyajian wajar atau fair presentation framework menjadi salah satu aspek yang perlu diperhatikan.
Ketua Dewan Standar Akuntansi Keuangan (DSAK) IAI Indra Wijaya menjelaskan, perusahaan harus menyajikan informasi yang mencerminkan dampak transaksi, peristiwa, maupun kejadian terhadap posisi dan kinerja keuangan.
“Dalam penyajian wajar atau fair presentation framework, perusahaan diminta untuk merepresentasikan dampak dari transaksi, peristiwa, atau kejadian lainnya terhadap posisi keuangan dan kinerja keuangan perusahaan,” kata Indra.
Dia menambahkan, informasi yang disampaikan perusahaan juga harus mempertimbangkan aspek materialitas. Informasi dinilai material apabila penghilangan, kesalahan penyajian, atau pengaburannya berpotensi memengaruhi keputusan pengguna utama laporan keuangan.
“Informasi itu material jika dihilangkan, salah disajikan, atau dikaburkan, maka keputusan yang diambil oleh pengguna utama laporan akan terpengaruh,” ujarnya.
 Deandra Syarizka
Dalam konteks risiko kebakaran hutan dan lahan (karhutla), Indra menjelaskan, dampak kejadian tersebut perlu diperhitungkan dalam laporan keuangan perusahaan yang terdampak. Pengaruhnya dapat terlihat pada nilai aset, potensi penurunan nilai aset, hingga kewajiban rehabilitasi yang harus diakui perusahaan.
“Dampak dari peristiwa karhutla itu perlu dilihat terhadap jumlah tercatat aset, apakah ada indikasi penurunan nilai dari aset-asetnya atau apakah ada rehabilitasi yang harus diakui,” kata dia.
Menurut Indra, perusahaan juga perlu mempertimbangkan faktor kualitatif yang spesifik terhadap entitas serta faktor eksternal, termasuk dampak kegiatan usaha terhadap lingkungan dan masyarakat sekitar. Dengan demikian, informasi material yang disampaikan tidak hanya mencakup angka keuangan, tetapi juga risiko yang dapat memengaruhi kondisi perusahaan dan keputusan investor.
Hal senada disampaikan Anggota Dewan Standar Keberlanjutan (DSK) IAI Yuliana Sujono. Dia mengatakan, perusahaan perlu memperhitungkan risiko fisik dan risiko transisi dalam kegiatan bisnisnya. Risiko tersebut tidak hanya berasal dari wilayah operasional perusahaan, tetapi juga dapat muncul dari rantai pasok atau pihak ketiga.
“Risiko bukan hanya perusahaan itu sendiri, bukan di lokasi konsesi saya saja, tetapi juga ketika saya memiliki high dependency, ketika saya membeli tandan buah segar dari third party, di mana lokasi third party ini bisa terdampak kebakaran,” kata Yuliana.
Pengungkapan risiko tersebut penting agar informasi yang disajikan perusahaan tidak hanya menggambarkan kondisi internal, tetapi juga mempertimbangkan faktor eksternal yang dapat memengaruhi kegiatan usaha.
Melalui penguatan standar akuntansi dan pelaporan keberlanjutan, IAI mendorong profesi akuntan ikut menjaga kualitas informasi korporasi. Yuliana menambahkan, pihaknya juga telah meluncurkan Sertifikasi Profesional di Bidang Keberlanjutan untuk memperkuat kompetensi akuntan dalam mendukung penyusunan laporan tersebut.
Selain memastikan ketepatan informasi, perusahaan juga perlu menghubungkan laporan keuangan dengan laporan keberlanjutan. Integrasi tersebut dapat memberikan gambaran yang lebih menyeluruh mengenai strategi bisnis, pengelolaan risiko, kinerja, hingga penciptaan nilai perusahaan.
Direktur Eksekutif Indonesia Business Council for Sustainable Development (IBCSD) Indah Budiani mengatakan, perusahaan dapat menggunakan IFRS Integrated Reporting Framework untuk menyatukan informasi keuangan dan keberlanjutan dalam satu kerangka pelaporan.
“Perusahaan bisa menggunakan IFRS Integrated Reporting Framework. Integrated Report ini tidak sekadar menggabungkan Sustainability Report dengan Annual Report. Integrated Report mengaitkan antara strategi bisnis, risiko, kinerja, dan penciptaan nilai,” kata Indah kepada SUAR, Selasa (10/11/2026).
Menurut dia, laporan terintegrasi bukan sekadar menyatukan dua dokumen pelaporan perusahaan. Pendekatan tersebut menempatkan informasi keuangan dan keberlanjutan dalam satu gambaran mengenai bagaimana perusahaan menjalankan strategi serta mengelola risiko yang memengaruhi kegiatan bisnisnya.
Selain integrasi pelaporan, pemeriksaan dan penilaian independen terhadap informasi keberlanjutan juga diperlukan untuk mengurangi risiko greenwashing. Dalam praktiknya, pemeriksaan dapat dilakukan melalui fungsi audit internal perusahaan maupun penilaian oleh pihak eksternal.
Indah menjelaskan, laporan keberlanjutan biasanya memuat bagian Independent External Assurance, yakni penilaian independen oleh pihak eksternal terhadap informasi yang disampaikan perusahaan. Pemeriksaan tersebut dapat mencakup akurasi data emisi gas rumah kaca (GRK) dari Scope 1, 2, dan 3, serta konsumsi energi dan air.
“Biasanya di dalam SR ada bagian atau section Independent External Assurance, yang merupakan penilaian independen oleh pihak eksternal terhadap informasi keberlanjutan, yang biasanya mencakup akurasi data emisi GRK (Scope 1, 2, dan 3), konsumsi energi dan air, dan lain-lain,” jelas Indah.
Dari perspektif pasar modal, Pengamat Pasar Modal Elandry Pratama mengatakan, perusahaan tercatat perlu memastikan laporan keuangan disusun berdasarkan standar akuntansi yang berlaku dan diaudit secara independen. Keterbukaan informasi yang memadai juga diperlukan agar investor dapat menilai kondisi dan kualitas bisnis emiten secara lebih menyeluruh.
Menurut Elandry, opini auditor bukan satu-satunya aspek yang menjadi perhatian investor. Konsistensi kinerja, kualitas laba, arus kas, hingga transparansi transaksi afiliasi turut menentukan tingkat kepercayaan terhadap informasi keuangan perusahaan.
“Investor membutuhkan laporan yang tidak hanya terlihat baik secara angka, tetapi juga mencerminkan kondisi bisnis yang sebenarnya,” ujar Elandry.
Selain laporan keuangan, pelaporan keberlanjutan atau sustainability reporting semakin penting seiring perubahan pertimbangan investor global. Investor kini tidak hanya memperhatikan profitabilitas perusahaan, tetapi juga bagaimana emiten mengelola risiko lingkungan, sosial, dan tata kelola.
Elandry menilai, verifikasi oleh pihak independen dapat meningkatkan kredibilitas informasi dalam laporan keberlanjutan. Hal ini terutama berkaitan dengan data emisi karbon, penggunaan energi, pengelolaan limbah, serta tata kelola perusahaan.
Salah satu risiko yang perlu diwaspadai adalah greenwashing, yakni ketika perusahaan menyampaikan komitmen lingkungan dan keberlanjutan yang positif, tetapi tidak didukung target, data, maupun realisasi yang terukur.
Elandry mengatakan, emiten perlu memastikan informasi keberlanjutan yang disampaikan benar-benar dapat diukur dan diverifikasi, bukan sekadar menjadi sarana membangun citra perusahaan.
"Risiko greenwashing muncul ketika perusahaan menyampaikan komitmen ESG yang positif, tetapi tidak didukung target, data, maupun realisasi yang jelas," katanya.
Untuk mengantisipasi risiko tersebut, emiten perlu membangun sistem pengumpulan data yang memadai dan menetapkan indikator kinerja yang terukur. Perusahaan juga perlu terbuka dalam menyampaikan capaian maupun kekurangan dalam pelaksanaan program keberlanjutan.
Di sisi lain, peran regulator diperlukan untuk mendorong peningkatan kualitas pelaporan dan keterbukaan informasi emiten.
Elandry menilai, pendampingan dari regulator dapat membantu menciptakan keseragaman standar pelaporan sehingga informasi yang disampaikan perusahaan lebih mudah dipahami dan dibandingkan oleh investor.
Otoritas Jasa Keuangan (OJK) dan BEI, menurutnya, perlu terus memperkuat pedoman, pengawasan, serta edukasi kepada emiten. Perhatian khusus juga diperlukan terhadap perkembangan standar ESG global dan mekanisme assurance independen.
"Pendampingan regulator sangat penting untuk mendorong keseragaman standar pelaporan dan meningkatkan kualitas keterbukaan informasi," ujar Elandry.
Elandry berharap penguatan kualitas laporan keuangan dan laporan keberlanjutan dapat membuat informasi perusahaan Indonesia semakin memenuhi ekspektasi investor global.
Pasalnya, keterbukaan yang didukung data kredibel, terukur, dan dapat diverifikasi menjadi salah satu faktor penting untuk meningkatkan kepercayaan investor sekaligus daya saing pasar modal Indonesia.

 Tambahkan SUAR ke Google


