Standar ESG Baru Menanti, Perusahaan Harus Hitung Dampak Perubahan Iklim
POJK Nomor 51 Tahun 2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik akan mulai diterapkan pada 1 Januari 2027.
POJK Nomor 51 Tahun 2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik akan mulai diterapkan pada 1 Januari 2027.

Dunia usaha di Indonesia perlu bersiap menghadapi penguatan standar pengungkapan lingkungan, sosial, dan tata kelola (environmental, social, and governance/ESG). Perubahan aturan yang tengah disiapkan Otoritas Jasa Keuangan (OJK) akan memperluas kewajiban pelaporan keberlanjutan, termasuk memperhitungkan dampak perubahan iklim terhadap kondisi keuangan dan strategi bisnis perusahaan.
Direktur Keuangan Berkelanjutan OJK Joko Siswanto mengatakan, otoritas tengah mengamendemen Peraturan OJK (POJK) Nomor 51 Tahun 2017 tentang Penerapan Keuangan Berkelanjutan bagi Lembaga Jasa Keuangan, Emiten, dan Perusahaan Publik. Revisi tersebut ditargetkan dapat diselesaikan pada tahun ini dan mulai diterapkan pada 1 Januari 2027.
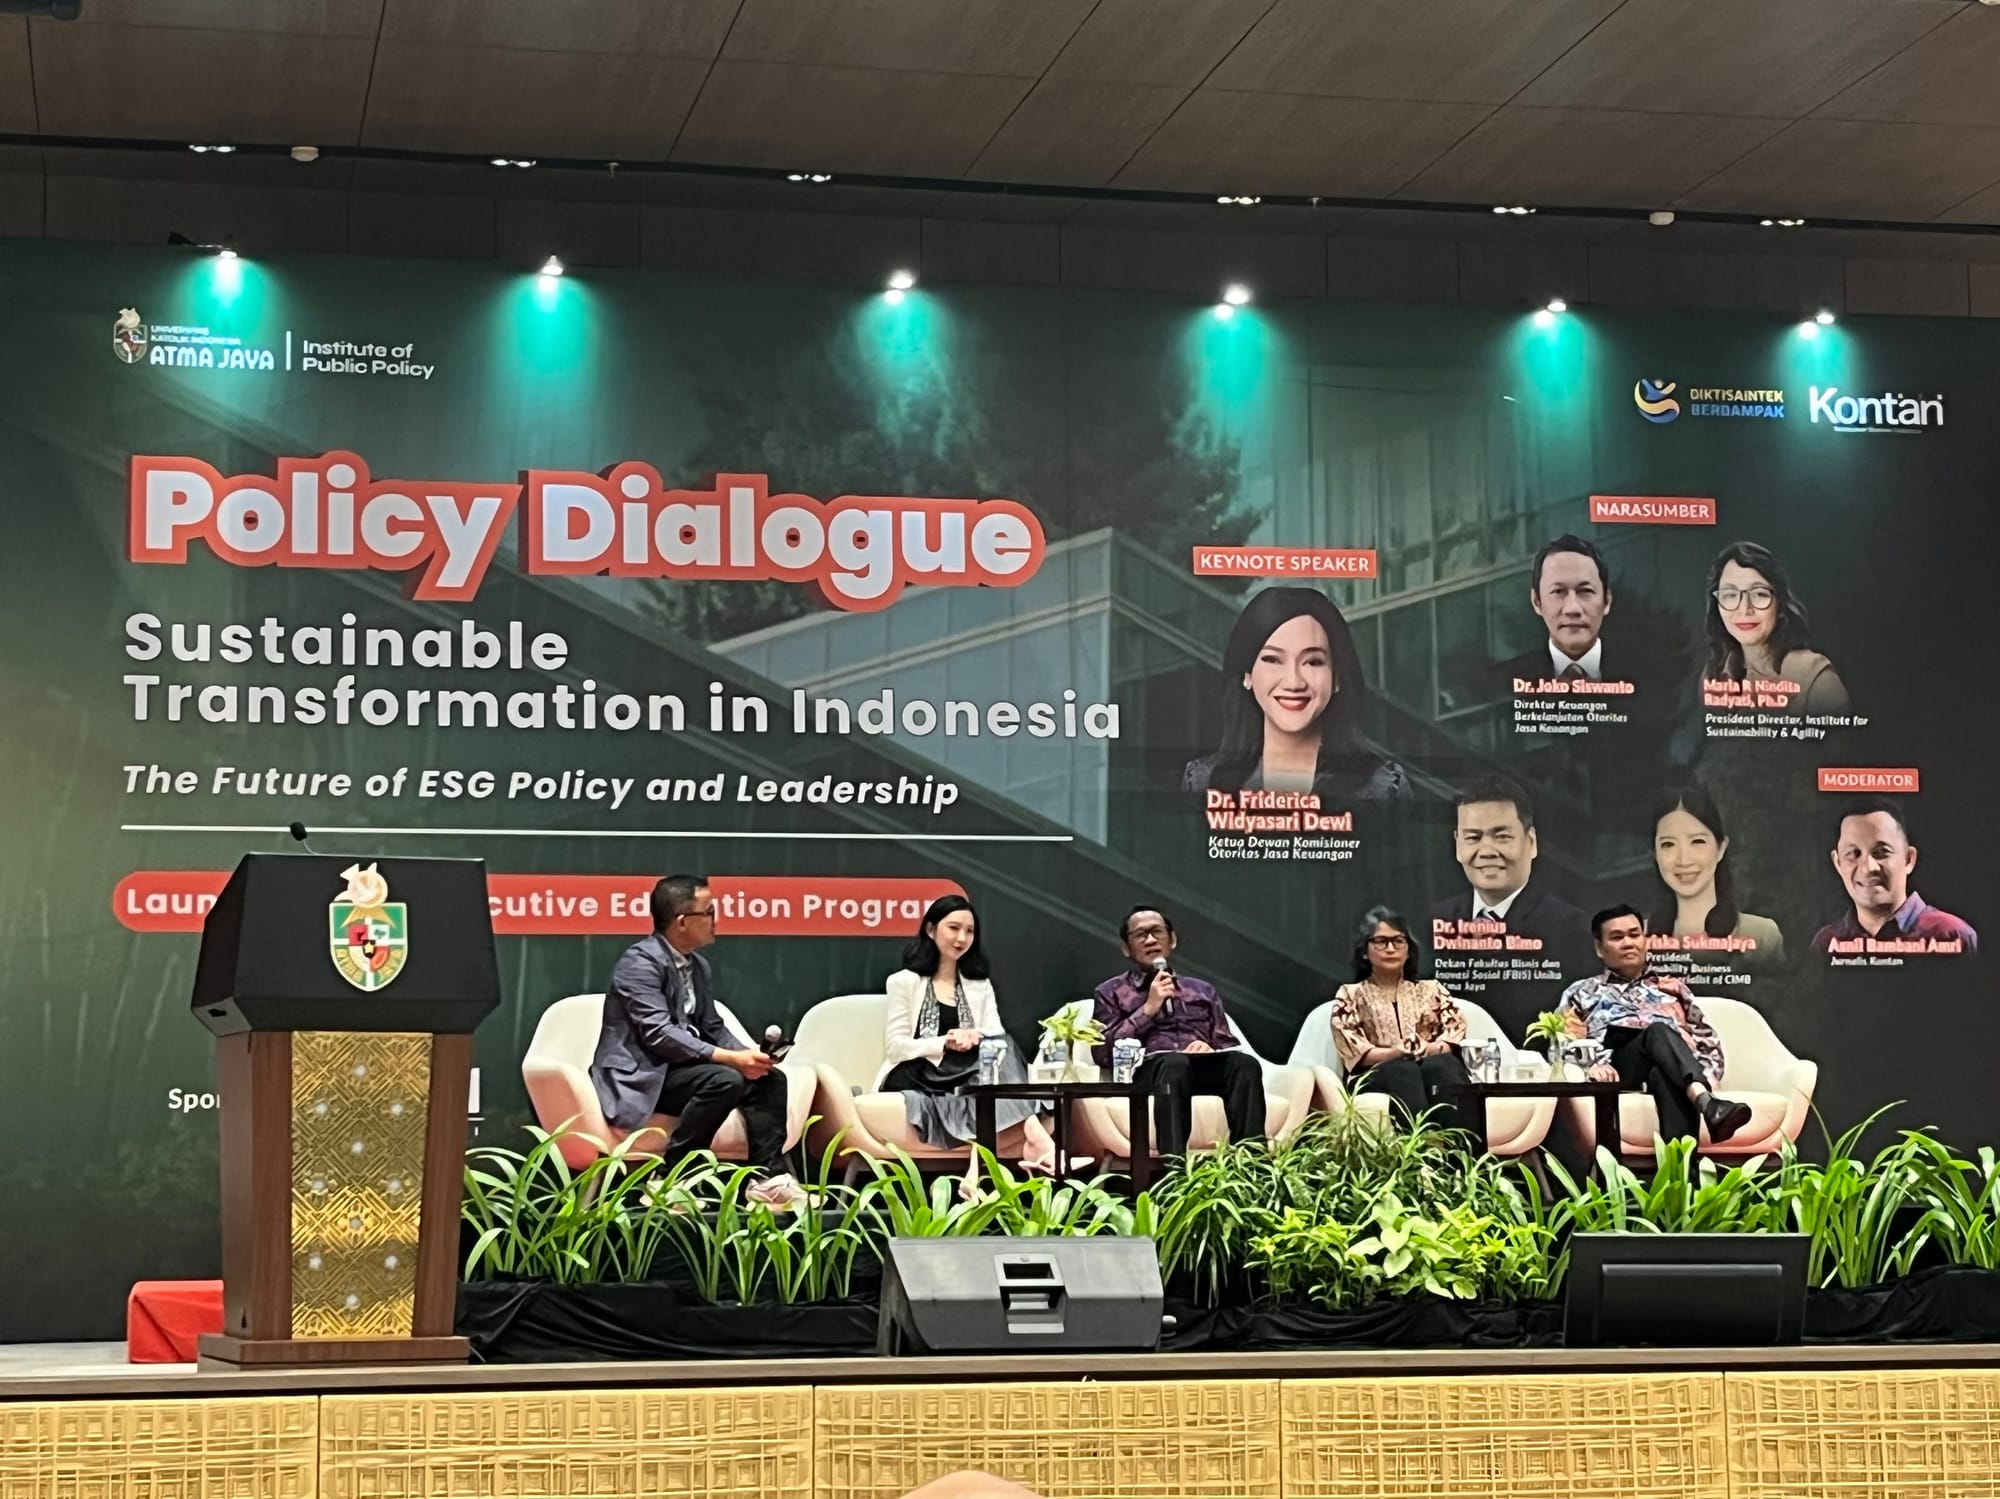
"Standar yang baru ini lebih lengkap lagi, harus mengungkapkan juga dampak dari perubahan iklim kepada arus kas, kepada strategi bisnis mereka, terhadap kelangsungan operasional mereka. Karena harus disadari bahwa perubahan iklim itu memberikan dampak yang nyata langsung kepada kita semua, termasuk sektor keuangan," kata Joko dalam acara Policy Dialogue The Future of ESG Policy and Leadership di Jakarta, Senin (3/11/2026).
Joko menjelaskan, terdapat dua momentum yang melatarbelakangi peninjauan aturan tersebut. Pertama, terbitnya Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK) yang memberikan landasan hukum lebih kuat bagi penerapan keuangan berkelanjutan di Indonesia. Kedua, perkembangan standar pengungkapan keberlanjutan internasional melalui International Sustainability Standards Board (ISSB), yakni IFRS S1 dan IFRS S2.
Menurut Joko, selama ini pengungkapan keberlanjutan lebih banyak berfokus pada kontribusi perusahaan terhadap aspek lingkungan dan sosial. Melalui standar baru, perusahaan nantinya juga perlu mengungkapkan bagaimana perubahan iklim memengaruhi kondisi keuangan, strategi bisnis, dan kelangsungan usahanya.
"Jadi ketiga jenis institusi atau lembaga ini (lembaga jasa keuangan, emiten,perusahaan publik), mereka wajib menyampaikan pengungkapan keberlanjutan dalam laporan keberlanjutan. Jadi, kita ingin melihat apa saja kontribusi perusahaan kepada keuangan sosial, tapi juga risiko dan juga peluang akibat dari perubahan iklim," sambungnya.
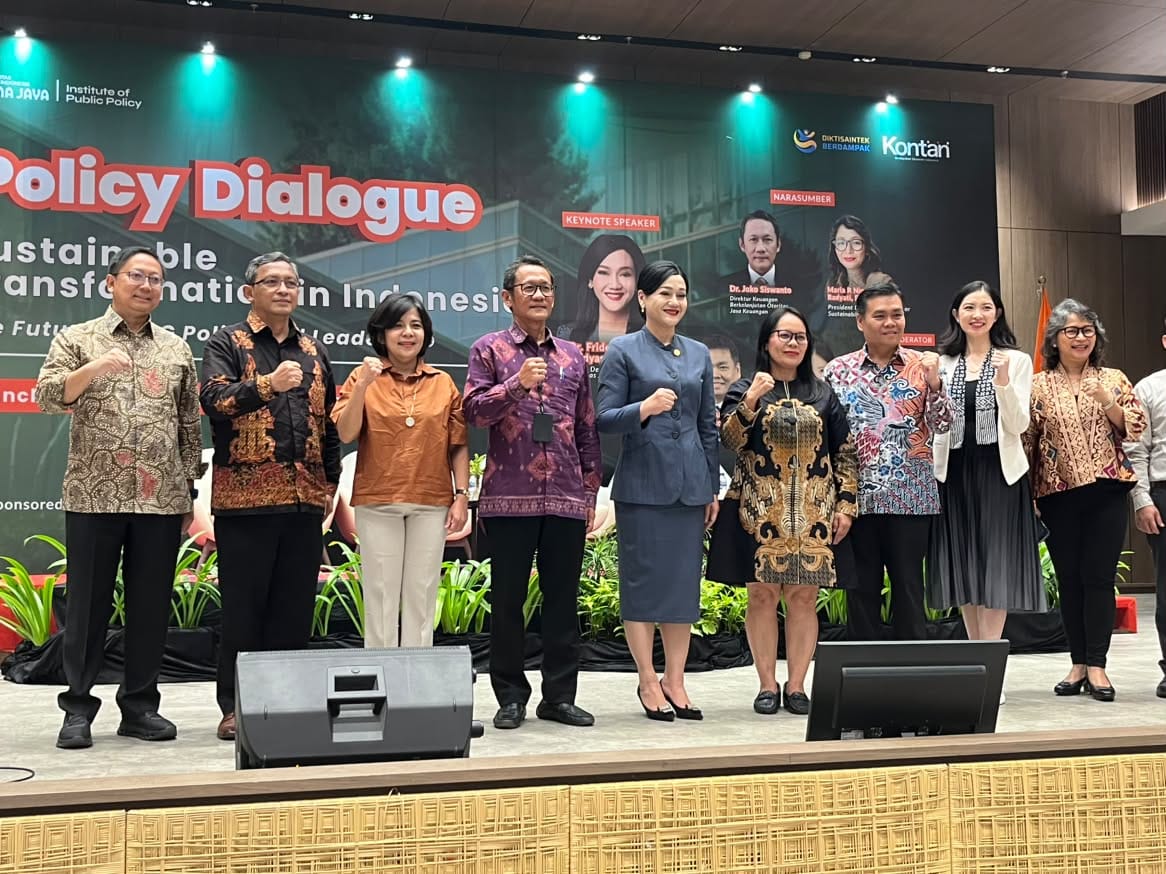
Sebagai contoh, perusahaan perlu memperhitungkan potensi kerugian aset akibat banjir atau bencana yang berkaitan dengan perubahan iklim. Risiko tersebut selanjutnya perlu diterjemahkan ke dalam strategi mitigasi, tata kelola, indikator pengukuran, serta target yang dapat dipertanggungjawabkan.
Untuk mendukung penerapan standar tersebut, OJK juga mengembangkan Taksonomi Keuangan Berkelanjutan Indonesia (TKBI) sebagai acuan dalam mengklasifikasikan aktivitas ekonomi berkelanjutan dan transisi. Dengan standar pengukuran yang lebih seragam, pengungkapan perusahaan diharapkan dapat diperbandingkan dan memiliki dasar yang lebih terukur.
Selain memperluas cakupan pelaporan, OJK juga ingin meningkatkan kualitas dan kredibilitas laporan keberlanjutan melalui penguatan mekanisme verifikasi oleh pihak independen yang memiliki kompetensi profesional.
"Selama ini verifikasi itu artinya ada penilaian dari pihak independen, pihak ketiga yang profesional memang bekerja di bidang itu, dia punya sertifikasi profesi yang memadai untuk menentukan atau menilai laporannya itu. Nah, harapan ini yang kita nanti akan kembangkan supaya laporannya bisa lebih percaya dan kredibel," katanya.
Baca juga:
 Benediktus Krisna Yogatama
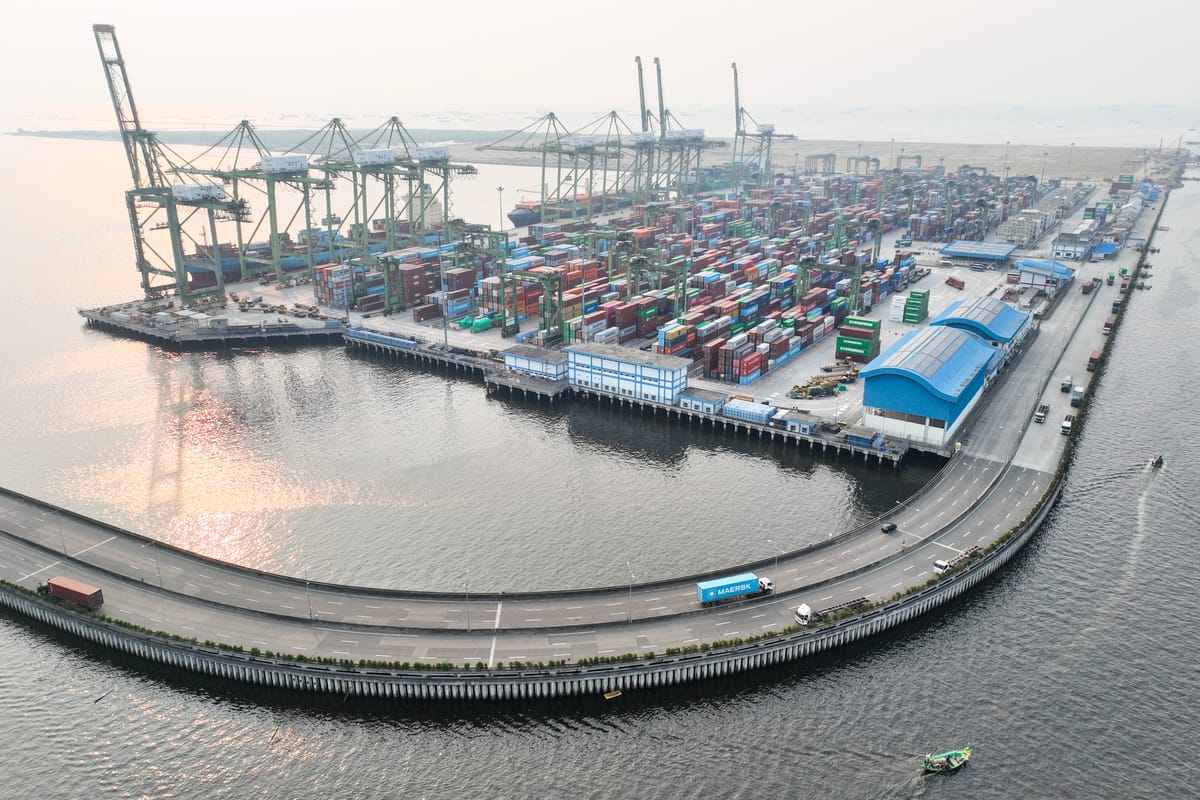
Meski demikian, penguatan standar tersebut juga menuntut kesiapan perusahaan dalam mengintegrasikan ESG ke dalam kegiatan operasional dan strategi bisnis. Ketua Komite Tetap Tata Kelola ESG Kadin Indonesia Maria R. Nindita Radyati mengatakan, salah satu tantangan implementasi ESG adalah masih adanya perusahaan yang memandang keberlanjutan sebagai tambahan biaya, bukan bagian dari strategi bisnis.
Padahal, menurut Maria, penerapan ESG dapat memberikan manfaat dari sisi efisiensi operasional. Perusahaan dapat menghemat penggunaan listrik, air, dan bahan baku, sekaligus meningkatkan loyalitas karyawan sehingga menekan biaya rekrutmen dan pelatihan.
"Jadi kadangkala perusahaan menganggap ESG itu adalah tambahan biaya, padahal itu sebetulnya adalah penghematan," katanya.
Dari sisi eksternal, penerapan ESG juga dapat memperkuat hubungan dengan konsumen, meningkatkan kepercayaan investor, serta membuka peluang memperoleh pembiayaan berkelanjutan seperti green loan, green bond, dan sustainability-linked loan.
Menurut Maria, persoalan lainnya adalah perusahaan kerap menentukan prioritas ESG hanya berdasarkan tren global atau nasional, bukan berdasarkan penilaian risiko yang benar-benar dihadapi perusahaan. Padahal, perusahaan perlu mengidentifikasi risiko dan peluang dari aspek lingkungan maupun sosial yang dapat memengaruhi kinerja keuangan. Dari sisi lingkungan, misalnya, risiko perubahan iklim dapat berdampak terhadap belanja modal, biaya operasional, dan nilai aset perusahaan.
Sementara dari sisi sosial, perusahaan perlu memperhitungkan hubungan dengan karyawan, konsumen, pemasok, hingga masyarakat sekitar yang dapat memengaruhi kelancaran kegiatan usaha.
Karena itu, Maria menilai ESG perlu diintegrasikan ke dalam operasional dan strategi bisnis, bukan hanya menjadi program tambahan atau tanggung jawab sosial perusahaan.
"ESG itu jelas-jelas berkaitan dengan bisnis, karena dia adalah risk and opportunities kepada bisnis," imbuhnya.
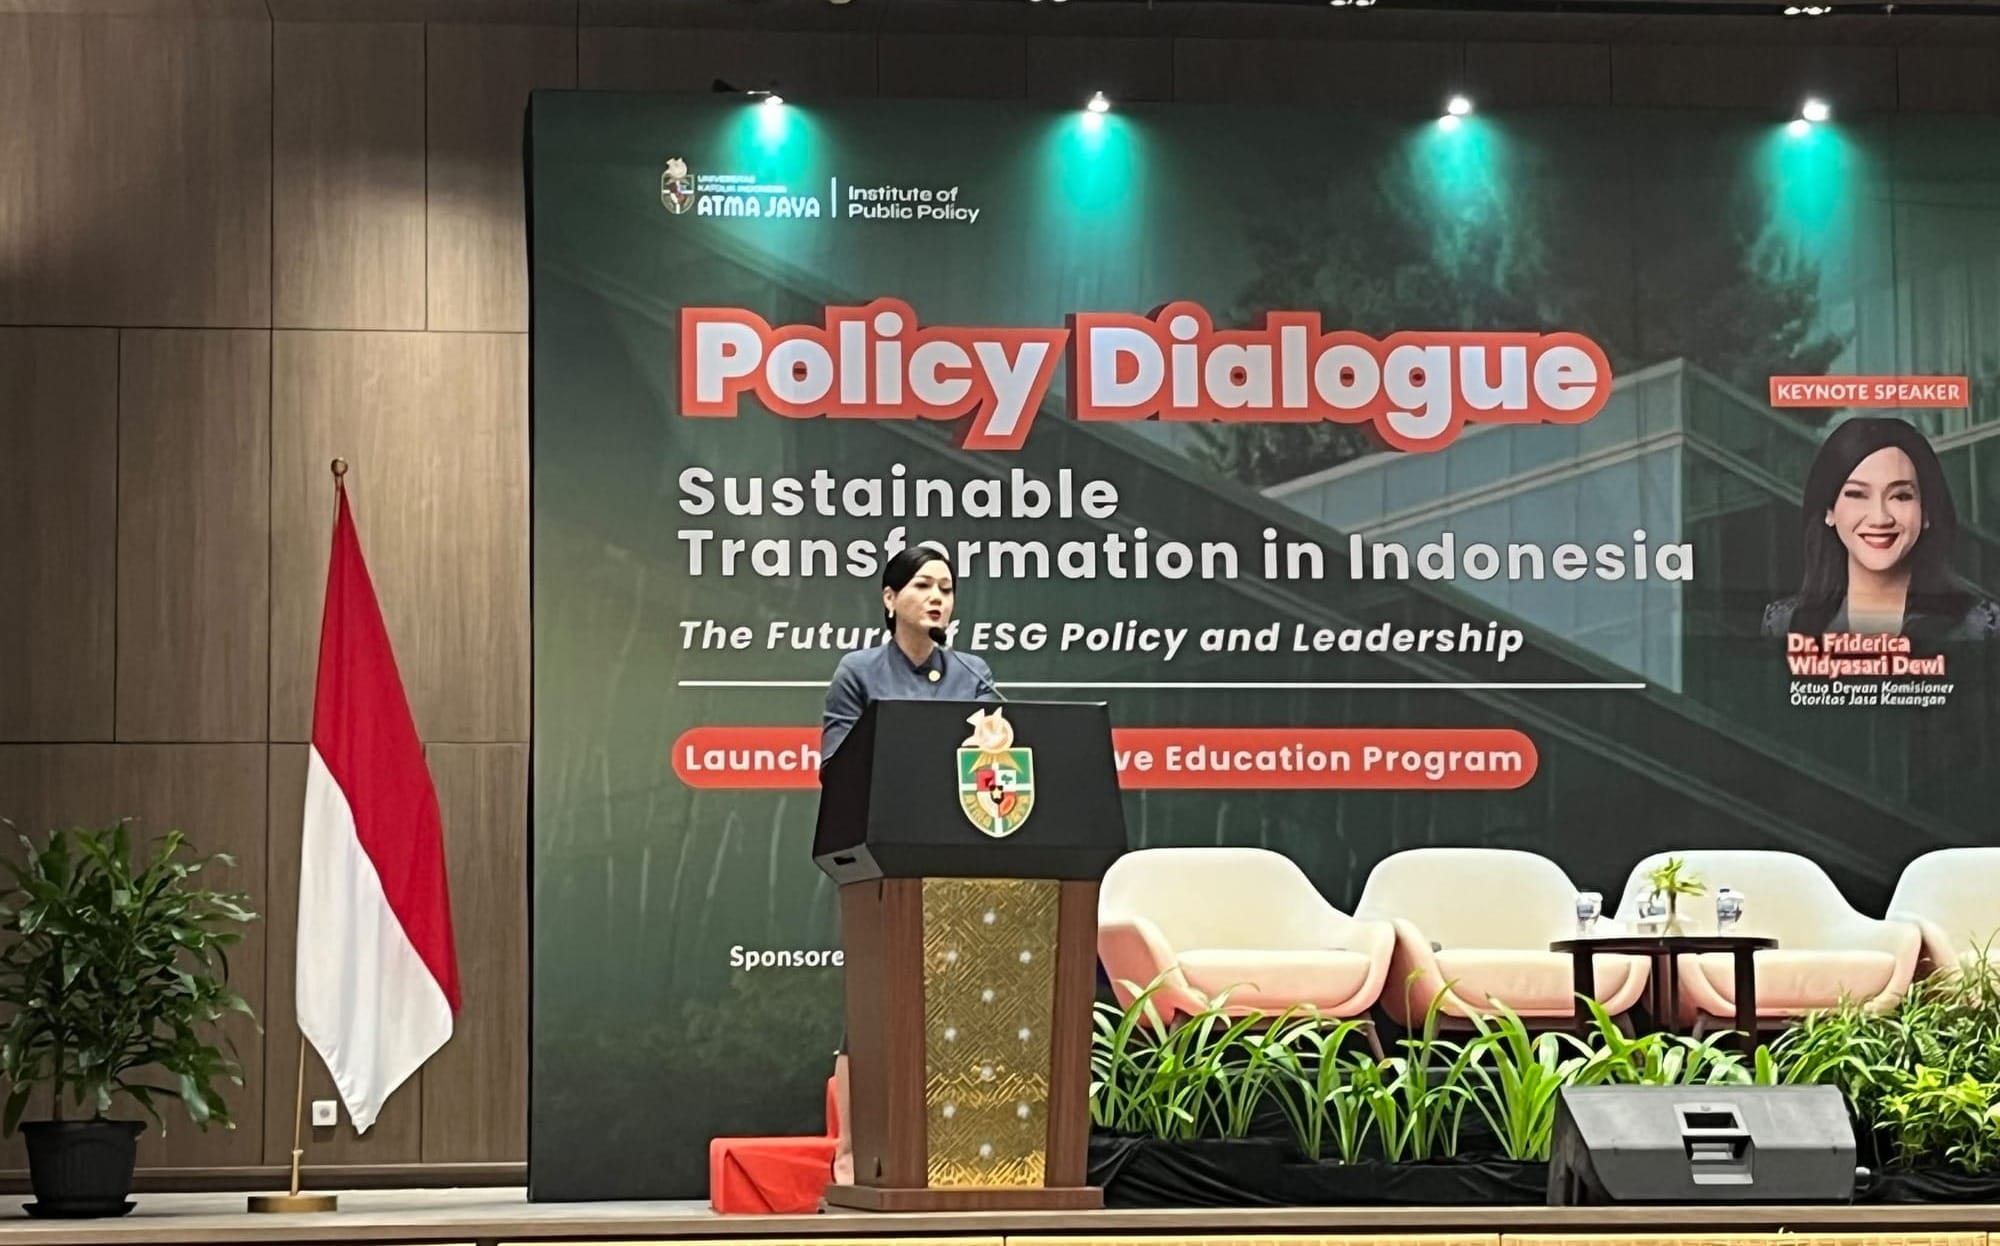
Sementara itu Ketua Dewan Komisioner OJK Friderica Widyasari Dewi menilai penerapan ESG kini tidak lagi dapat dipandang sebatas tren atau kewajiban untuk memenuhi standar keberlanjutan. Lebih dari itu, ESG menjadi salah satu fondasi bagi perusahaan dalam mengelola risiko, menjaga kepercayaan pemangku kepentingan, serta menciptakan nilai bisnis dalam jangka panjang.
Ia mengatakan risiko keberlanjutan, khususnya perubahan iklim, semakin berpengaruh terhadap aktivitas ekonomi dan keputusan investasi. Di tengah ketidakpastian global akibat dinamika geopolitik, inflasi, serta suku bunga tinggi, perusahaan juga perlu memperhitungkan risiko lingkungan dan sosial yang berpotensi memengaruhi operasional maupun prospek bisnis.
Dia mencontohkan kasus skandal emisi Volkswagen atau Dieselgate pada 2015. Kasus tersebut menunjukkan bagaimana persoalan tata kelola dan lingkungan dapat berkembang menjadi risiko finansial dan reputasi bagi perusahaan. Friderica menyebut skandal itu menyebabkan saham Volkswagen anjlok sekitar 20% dan perusahaan menghadapi denda hingga sekitar US$30 miliar.
Kasus tersebut menjadi pengingat bahwa persoalan ESG tidak berhenti pada citra atau reputasi perusahaan. Ketika aspek lingkungan dan tata kelola tidak dikelola dengan baik, dampaknya dapat menjalar ke kinerja keuangan, kepercayaan investor, hingga keberlangsungan usaha.
"Jadi saat ini tututan perusahaan itu dituntut untuk bisa memenuhi standar ESG. Karena ini juga akan menentukan kalau misalnya dia jual produk akan semakin menentukan ini akan diminati atau tidak produknya. Kemudian untuk lembaga-lembaga tertentu itu juga untuk meningkatkan kredibilitasnya dan sebagainya," kata perempuan yang akrab disapa Kiki itu.
Di sisi lain, perhatian investor terhadap aspek keberlanjutan juga terus meningkat. Friderica menyebut investor global mulai memasukkan pertimbangan ESG dalam keputusan penanaman modal. Bahkan, dia mengacu pada studi OECD yang menunjukkan bahwa investor dapat bersedia menerima tingkat imbal hasil yang sedikit lebih rendah apabila produk investasi yang dipilih selaras dengan prinsip keberlanjutan.
Perkembangan tersebut membuka peluang bagi perusahaan yang mampu menunjukkan kinerja ESG secara kredibel. Friderica mencontohkan ketertarikan investor global terhadap proyek-proyek di Indonesia yang berkaitan dengan kehutanan, perdagangan karbon, dan restorasi lingkungan dalam rangkaian London Climate Week. Hal ini menunjukkan bahwa agenda keberlanjutan juga dapat menjadi pintu masuk bagi Indonesia untuk menarik investasi.
Namun, peluang tersebut membutuhkan dukungan ekosistem dan kesiapan perusahaan. Karena itu, OJK mengembangkan sejumlah instrumen untuk memperkuat penerapan ESG di sektor jasa keuangan dan pasar modal. Salah satunya melalui Taksonomi Keuangan Berkelanjutan Indonesia (TKBI) yang menjadi acuan klasifikasi aktivitas ekonomi berdasarkan kontribusinya terhadap tujuan keberlanjutan.
OJK juga mengembangkan pengelolaan risiko iklim melalui Climate Risk Management and Scenario Analysis (CRMS), serta standar pengungkapan keberlanjutan melalui PSPK 1 dan PSPK 2 yang diselaraskan dengan standar internasional.
Meski demikian, Friderica menekankan bahwa keberhasilan penerapan ESG di perusahaan tidak cukup hanya mengandalkan regulasi dan instrumen pendukung. Komitmen pimpinan perusahaan atau tone from the top menjadi faktor penting agar prinsip keberlanjutan benar-benar masuk ke dalam proses pengambilan keputusan.
"Tentunya diperlukan tone of the top untuk menjadi elemen yang sangat penting untuk memastikan keberhasilan agenda ini. Karena, kalau tidak akan dipandang sebagai ini tambahan kewajipan, merepotkan, tambahan biaya, dan seterusnya, imbuhnya.


 Tambahkan SUAR ke Google


