Dampak MSCI: Rupiah Terancam Melemah, Merambat ke Pasar Obligasi
Dampak rambatan jatuhnya Indeks Harga Saham Gabungan terhadap rupiah perlu antisipasi. Walau bursa membara, stabilitas sistem keuangan nasional perlu tetap diprioritaskan
Dampak rambatan jatuhnya Indeks Harga Saham Gabungan terhadap rupiah perlu antisipasi. Walau bursa membara, stabilitas sistem keuangan nasional perlu tetap diprioritaskan
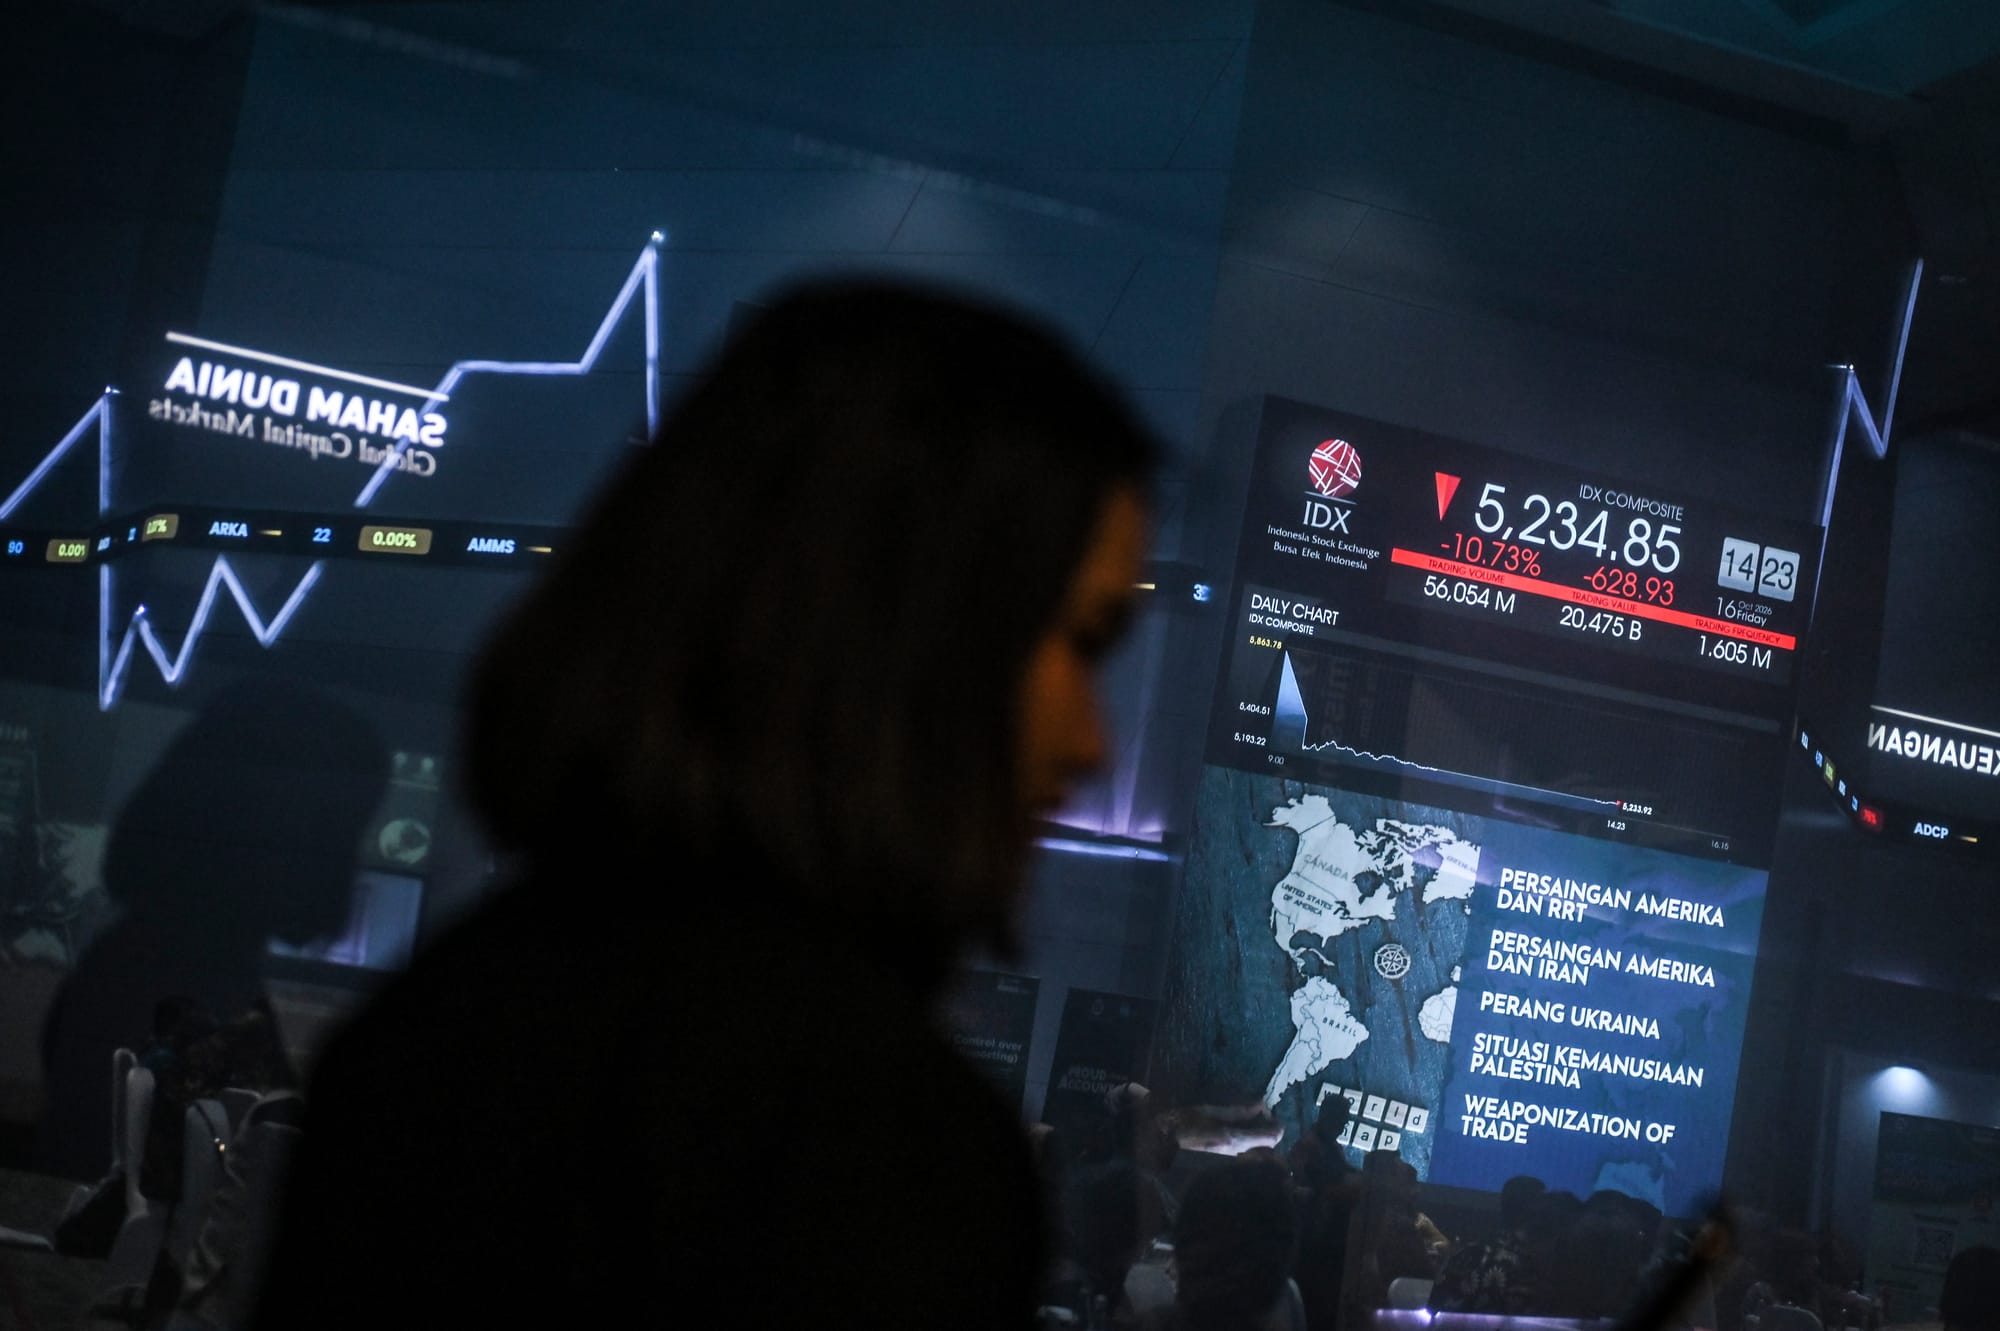
Pengumuman Morgan Stanley Capital International (MSCI) ihwal peluang reklasifikasi pasar saham Indonesia menjadi standalone market tak hanya menyebabkan kejatuhan Indeks Harga Saham Gabungan (IHSG) hingga 11,57% pada penutupan bursa, Jumat (16/10/2026), tetapi juga berpotensi melemahkan nilai tukar rupiah dan merambat dampaknya hingga pasar obligasi.
Pada penutupan perdagangan pekan kedua Oktober di pasar spot, nilai tukar rupiah mencatatkan pelemahan 89 percent point dari level Rp17.938 pada penutupan Kamis (15/10/2026) menjadi Rp18.027 per Dolar AS. Ini melanjutkan tren pelemahan yang sudah dialami kurs Garuda sejak pembukaan perdagangan pada awal pekan kedua.
Catatan tersebut juga sejalan dengan perkembangan kurs Jakarta Interbank Spot Dollar Rate (JISDOR) Bank Indonesia yang menutup perdagangan rupiah di level Rp18.052, melemah 104 percent point dari penutupan perdagangan sebelumnya saat kurs rupiah ditutup Rp17.948 per Dolar AS.
Direktur PT. Traze Andalan Futures Ibrahim Assuaibi menilai, fluktuasi kurs akan bertahan di pekan ketiga Oktober. Sementara, pada perdagangan Senin (19/10/2026), nilai tukar rupiah diperkirakan melemah ke level Rp18.070, tidak tertutup kemungkinan kurs rupiah dapat menyentuh Rp18.200 pada akhir pekan ini seiring memburuknya sentimen pasar keuangan.
Menurut Ibrahim, pengumuman peluang reklasifikasi oleh MSCI sekaligus memperkuat prediksi Goldman Sachs yang memperkirakan penurunan status ini dapat memicu arus keluar modal hingga USD 13 miliar. Arus keluar tersebut merupakan imbas keputusan manajer investasi aktif untuk mengurangi eksposur guna menghindari ketidakcocokan tolak ukur antarbursa.
“Likuidasi besar-besaran yang dapat terjadi pada perdagangan pekan depan berisiko melemahkan nilai tukar rupiah secara signifikan dan menguras likuiditas di pasar keuangan,” ujarnya, Minggu (18/10/2026).
Dalam ruang kebijakan moneter yang semakin sempit jelang Rapat Dewan Gubernur Bank Indonesia (RDG BI) pada Selasa-Rabu, 20-21 Oktober 2026 mendatang, Ibrahim menilai situasi ini akan menuntut bank sentral untuk memperkuat kembali intervensi di pasar keuangan untuk menahan laju depresiasi rupiah sehingga tidak terlalu dalam.
“BI juga perlu menjaga kecukupan likuiditas dan mengelola struktur suku bunga di pasar uang, serta meningkatkan koordinasi dan berkomunikasi secara intensif dengan korporasi, pelaku pasar, dan pihak terkait lainnya,” imbuhnya.
Baca juga:
 Deandra Syarizka
Secara terpisah, Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas Bank Indonesia, Erwin Gunawan Hutapea menyatakan, di tengah meningkatnya sentimen risk-off global yang mendorong penguatan USD dan menekan pasar keuangan domestik, arus keluar dana dari aset portofolio domestik diperkirakan masih berlanjut.
Dalam hal ini, Erwin mengakui bahwa secara umum, pergerakan Rupiah masih berada dalam pelemahan terbatas sebesar 0,28% secara quarter-to-date (QTD). Namun, ia memastikan, cadangan devisa sebesar USD146,3 miliar pada akhir September 2026 lebih dari cukup untuk melandasi intervensi di pasar keuangan ke depan.
“Bank Indonesia berkomitmen terus hadir di pasar guna menjaga stabilitas nilai tukar Rupiah sesuai fundamentalnya dan memastikan mekanisme pasar berjalan dengan baik. Intervensi terus dilakukan secara konsisten, seraya memastikan kecukupan likuiditas dan mengelola struktur suku bunga di pasar uang secara berkelanjutan,” tuturnya.
Managing Director Political Economy and Policy Studies Anthony Budiawan menambahkan, ultimatum MSCI menegaskan bahwa transparansi, diskresi regulasi, dan lemahnya pengawasan menjadi indikasi terjadinya pembiaran berulang, bukan sekadar tindakan sewaktu-waktu pelaku pelanggaran.
“OJK dan BEI baru bergerak setelah perkara sudah masuk ranah pidana. Pelaku kecurangan memahami probabilitas tertangkap kecil, sedangkan keuntungan manipulasi sangat besar. Saat manipulasi menjadi strategi rasional, MSCI membacanya sebagai dugaan perdagangan terkoordinasi yang tidak pernah dibuktikan,” jelas Anthony.
Di sisi lain, Anthony menyayangkan perspektif yang mengalihkan sebab kejatuhan IHSG pada faktor-faktor eksternal seperti inflasi Amerika Serikat, serangan di Aden, dan rumor reshuffle kabinet. Padahal, pernyataan MSCI yang menyebabkan guncangan lahir dari persoalan di dalam negeri: transparansi dan penegakan hukum di bursa saham.
Baca juga:
Benediktus Krisna Yogatama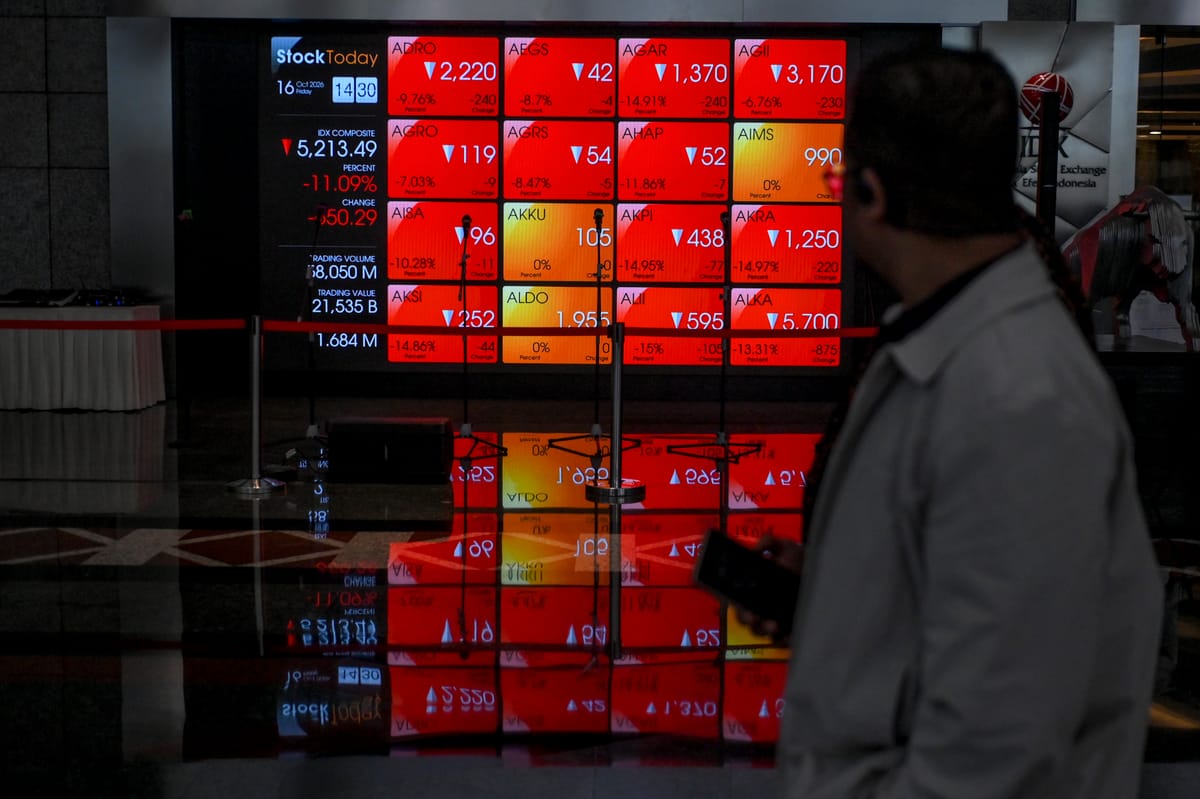
“Menjawab potensi penurunan kelas ini dengan ‘fundamental ekonomi kuat’ juga salah alamat. Fundamental ekonomi tidak berarti banyak bagi investor apabila harga saham bisa direkayasa dan pelakunya tidak tersentuh,” tuturnya.
Menurutnya, langkah-langkah Bursa Efek Indonesia dan segelintir pejabat yang meminta klarifikasi dan penilaian objektif kepada MSCI atas peringatan kedua juga keliru. Padahal, otoritas dan regulatorlah yang berutang penjelasan kepada investor dan publik untuk menjawab pertanyaan ihwal perdagangan terkoordinasi yang dibiarkan bertahun-tahun.
Karenanya, sebelum sentimen lebih jauh menyeret bursa saham dan pasar keuangan Tanah Air terjerumus lebih dalam, Anthony mendorong OJK dan BEI bergerak cepat dalam tiga hal:
“Penjualan besar-besaran akan memicu arus modal keluar secara besar-besaran dan menekan kurs rupiah. Pemerintah sudah diperingatkan sejak Januari lalu. Enam setengah bulan menuju tenggat konsultasi pada April 2027 adalah kesempatan terakhir untuk membuktikan bahwa penegakan hukum di pasar modal dapat berjalan baik,” tegas Anthony.
Potensi dampak perubahan klasifikasi tidak hanya menjadi perhatian di pasar saham, tetapi juga di pasar obligasi pemerintah.
Fixed Income Analyst Mirae Asset Sekuritas Indonesia, Jessica Tasijawa, mengatakan, memburuknya sentimen terhadap Indonesia dapat meningkatkan premi risiko, menekan rupiah, dan mendorong investor asing mengurangi eksposur pada aset domestik, termasuk Surat Berharga Negara (SBN).
Jessica menyebut imbal hasil atau yield SBN tenor 10 tahun dilaporkan mencapai 7,33% pada pembukaan pasar, sementara rupiah berada di atas Rp18.000 per dolar AS.
Baca juga:
Zikrina Ratri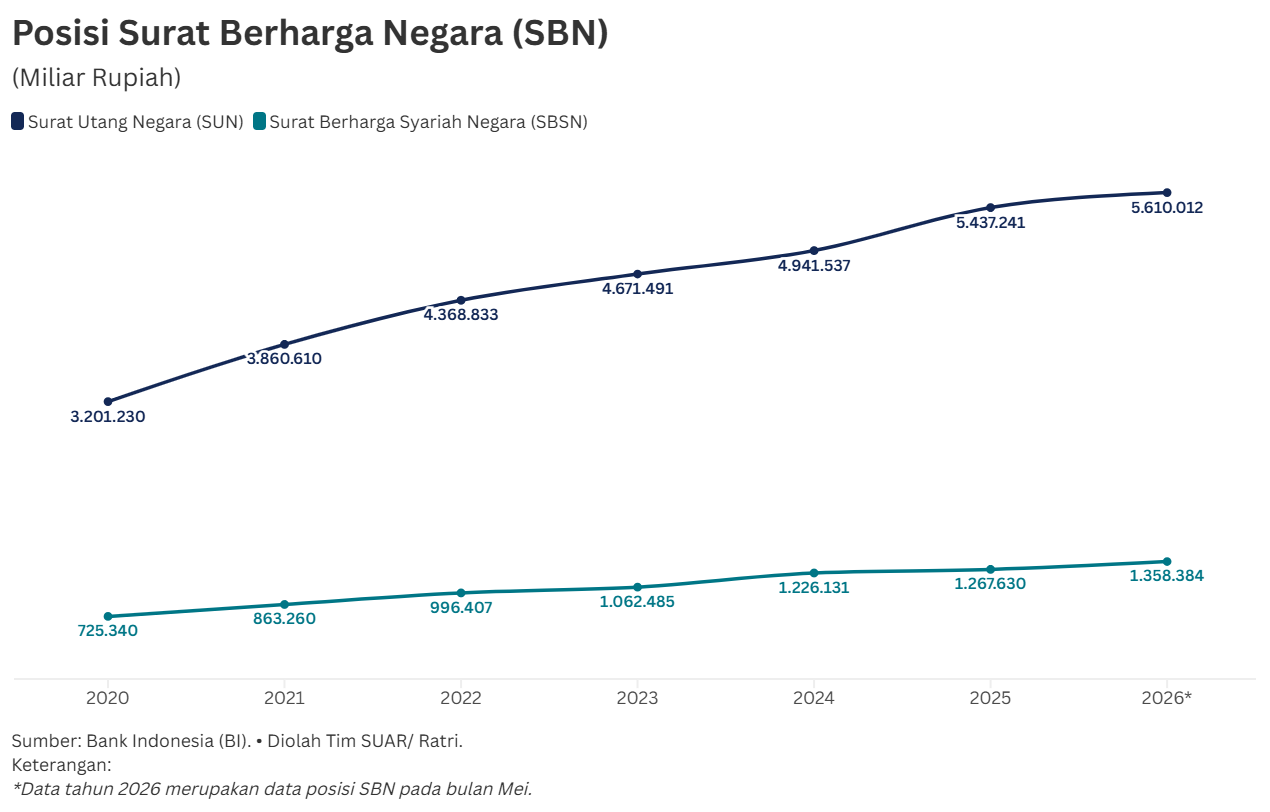
Dia menjelaskan bahwa kenaikan yield SBN ketika imbal hasil US Treasury turun mengindikasikan adanya tekanan tambahan dari dalam negeri. Jika sentimen terhadap Indonesia memburuk dan investor mengurangi kepemilikan aset domestik, konversi dana ke valuta asing juga berpotensi menambah tekanan terhadap rupiah.
Peningkatan persepsi risiko dapat mendorong investor meminta yield lebih tinggi sebagai kompensasi atas risiko investasi. Sementara itu, pelemahan rupiah berpotensi membatasi ruang pelonggaran kebijakan moneter Bank Indonesia (BI), sehingga penurunan yield obligasi domestik dapat tertahan.
Menurut Jessica, yield SBN masih menarik untuk diakumulasi secara bertahap, terutama pada tenor pendek. Namun, investor tetap perlu memperhitungkan risiko nilai tukar dan ketidakpastian arus modal, dengan mempertimbangkan obligasi tenor pendek hingga menengah yang relatif kurang sensitif terhadap perubahan yield dibandingkan obligasi berdurasi panjang.
Sementara itu, Ketua Umum Kamar Dagang dan Industri (Kadin) Indonesia Anindya Novyan Bakrie menegaskan, konsekuensi reklasifikasi pasar saham dapat memicu penyesuaian portofolio investor global, berkurangnya basis investor, serta meningkatnya tekanan terhadap valuasi saham dan akses pembiayaan perusahaan.
“Dampaknya menyentuh perusahaan yang membutuhkan modal ekspansi, membuka lapangan kerja, dan menggerakkan ekonomi. Jutaan investor serta pemegang saham publik juga berkepentingan atas pasar yang sehat dan penilaian yang berimbang,” tutur Anindya, Jumat (16/10/2026).
Menyadari bahwa ukuran pasar bukan satu-satunya ukuran kelayakan investasi, Anindya menilai pasar modal Indonesia perlu dipertahankan dalam kategori Emerging Market. Persoalan pada saham atau pihak tertentu harus ditangani secara tegas dan terukur, tetapi penilaian terhadap keseluruhan pasar juga harus memperhitungkan kondisi emiten yang menjalankan usaha secara sehat dan memenuhi kewajiban tata kelola.
Baca juga:
Zikrina Ratri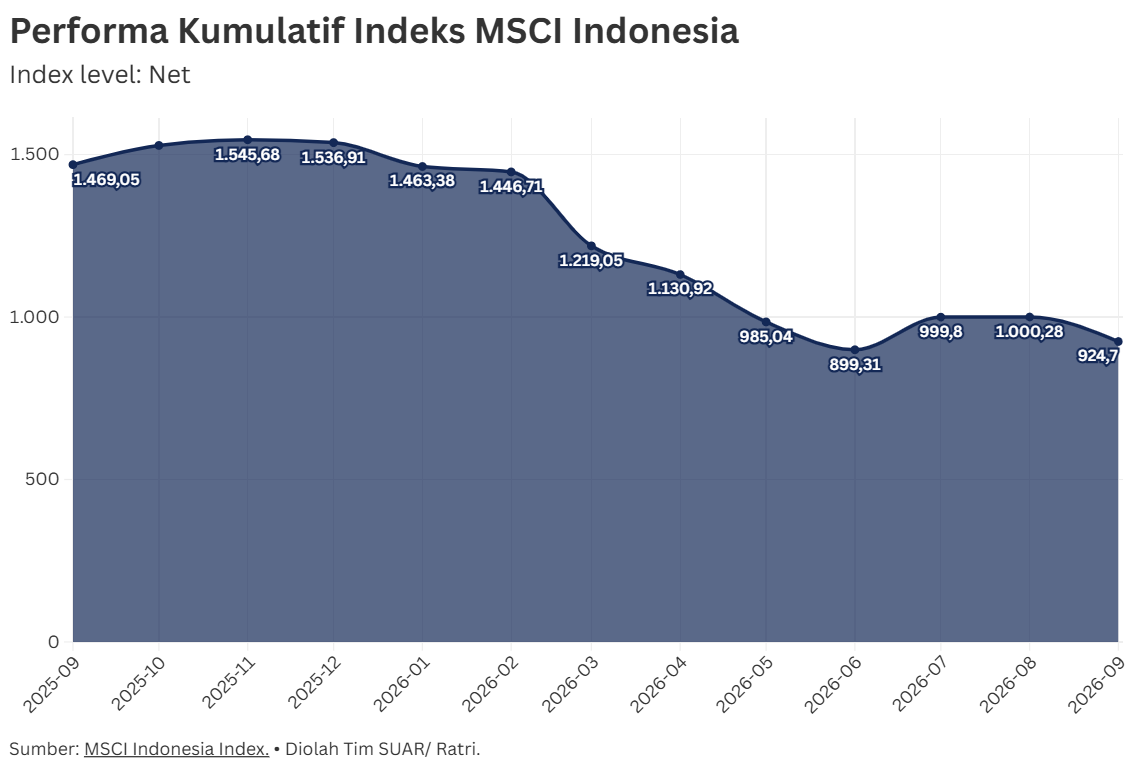
Terlepas dari keberatan terhadap usulan MSCI, Anindya sepakat situasi ini harus menjadi cambuk bagi OJK, BEI, pemerintah, pelaku pasar modal, dan emiten untuk mempercepat pembenahan. Penegakan hukum terhadap manipulasi transaksi dan penyamaran kepemilikan harus dilakukan konsisten, transparan, serta memberi efek jera.
Karena itu, ia mendorong emiten meningkatkan keterbukaan hubungan afiliasi dan pemilik manfaat akhir, memastikan kualitas free float, serta menjaga perlakuan yang adil terhadap pemegang saham publik.
“Kita harus menjadikan penilaian MSCI sebagai cambuk untuk berbenah. Kritik dari luar perlu dijawab dengan data, tindakan, dan hasil yang dapat diverifikasi. Melindungi investor publik, menegakkan aturan, serta membangun pasar yang transparan merupakan kepentingan Indonesia sendiri,” ujar Anin.


 Tambahkan SUAR ke Google


