Kekuatan Nilai Tukar Rupiah Diuji dari Segala Sisi
Kekuatan nilai tukar rupiah berhasil dipertahankan tanpa menggerus cadangan devisa terlalu dalam. Kreativitas Bank Indonesia perlu tetap dicermati
Kekuatan nilai tukar rupiah berhasil dipertahankan tanpa menggerus cadangan devisa terlalu dalam. Kreativitas Bank Indonesia perlu tetap dicermati

Kekuatan nilai tukar rupiah bagaikan diuji sepanjang perdagangan pekan pertama Oktober. Setelah berhasil menunjukkan penguatan substansial tanpa menggerus cadangan devisa terlalu dalam, langkah Bank Indonesia (BI) memoderasi faktor-faktor eksternal yang memengaruhi pergerakan kurs tetap perlu dicermati agar jangan menjadi bumerang di kemudian hari.
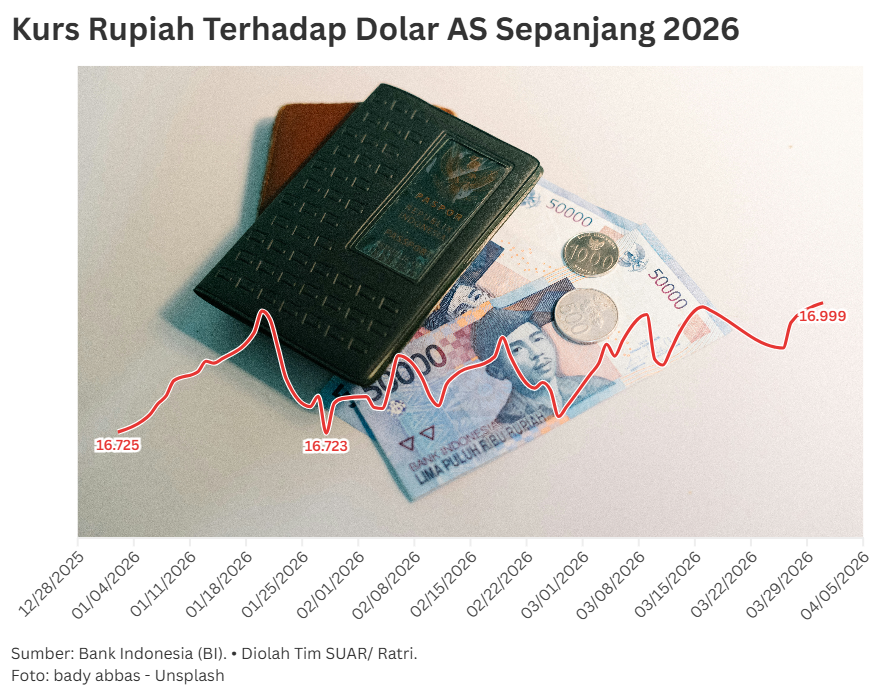
Setelah menguat pada penutupan perdagangan pekan lalu ke Rp17.882 per Dolar Amerika Serikat, kurs rupiah sempat melemah 35 poin ke Rp17.917 pada pembukaan perdagangan Senin (5/10/2026).
Indeks mata uang dolar DXY yang menguat sebagai pendorong tekanan ini dipicu gejolak usai Pemerintah Yaman mendeklarasikan perlawanan terhadap Houthi turut memicu pergerakan harga minyak mentah secara global.
Pada pertengahan pekan, kurs Garuda mulai mencatatkan pelemahan substansial dengan ditutup pada level Rp17.887 per Dolar AS setelah BI mengumumkan terjaganya cadangan devisa yang turun tipis dari USD 146,5 miliar pada akhir Agustus 2026 menjadi USD 146,3 miliar pada akhir September 2026.
Pengumuman tersebut relatif melegakan pasar keuangan. Ini disebabkan langkah intervensi tajam pascakenaikan suku bunga Fed Funds Rate tidak diikuti kenaikan BI Rate dalam Rapat Dewan Gubernur bulan September lalu, ternyata tidak menggerus cadangan devisa sedalam yang diperkirakan.
Di sisi lain, level cadangan devisa yang tetap sehat menunjukkan efektivitas strategi BI mengerek daya tarik aset-aset portofolio rupiah untuk menarik modal asing, terutama langkah penguatan insentif yang diberikan bank sentral untuk aksi jual dan beli lindung nilai di pasar spot dan DNDF.
Efektivitas ini sekaligus menjadi penyeimbang langkah-langkah intervensi di pasar spot, offshore non-deliverable forward (NDF), dan domestic non-deliverable forward (DNDF), yang sempat diakui Gubernur BI Destry Damayanti sebagai langkah yang cukup mahal dan dapat kembali menguras cadangan devisa apabila dilakukan terus-menerus.
Direktur Eksekutif Departemen Komunikasi BI Ramdan Denny Prakoso menyatakan, perkembangan posisi cadangan devisa September 2026 dipengaruhi penarikan pinjaman luar negeri pemerintah serta penerimaan pajak dan jasa, di tengah pembayaran utang luar negeri pemerintah yang jatuh tempo dan kebijakan stabilisasi rupiah.
“Posisi cadangan devisa setara pembiayaan 5,3 bulan impor atau 5,2 bulan impor dan pembayaran utang luar negeri pemerintah, serta berada di atas standar kecukupan internasional sekitar 3 bulan impor. Bank Indonesia menilai cadangan devisa tersebut mendukung ketahanan sektor eksternal, serta menjaga stabilitas makroekonomi dan sistem keuangan,” jelas Denny melalui pernyataan tertulis.
Menjelang akhir pekan, nilai tukar rupiah kembali tertekan hingga ditutup pada level Rp17.915 pada perdagangan Kamis (8/10/2026) dan sedikit menguat ke Rp17.899 pada perdagangan akhir pekan, Jumat (9/10/2026). Gejolak di Selat Hormuz yang ditandai frekuensi serangan tertinggi terhadap kapal tanker menjadi salah satu pemicu utamanya.
Imbas situasi ini di pasar keuangan memicu kesepakatan pelaku pasar bahwa tidak akan ada perubahan suku bunga kenaikan Fed Funds Rate pada bulan Oktober, mengingat kenaikan suku bunga sebesar 25 basis poin (bps) pada akhir September baru saja mulai bertransmisi.
“Namun, risiko inflasi yang terus berlanjut, yang sebagian didorong oleh tingginya harga energi membuat kemungkinan kenaikan suku bunga lanjutan pada bulan Desember tetap terbuka,” jelas Direktur PT. Traze Andalan Futures Ibrahim Assuaibi, Jumat (9/10/2026).
Dihubungi secara terpisah, Managing Director Political Economy and Policy Studies (PEPS) Anthony Budiawan menilai, faktor eksternal yang membayangi pergerakan nilai tukar rupiah hingga akhir 2026 dan awal 2027 sepenuhnya bergantung pada sejauh mana Indonesia mampu menahan dampak rambatan konflik Selat Hormuz ke Tanah Air.
Hingga berita ini dibuat, konflik Amerika Serikat dan Israel melawan Iran sudah berlangsung lebih dari tujuh bulan. Pada 11 September, pipa Timur–Barat, jalur utama ekspor minyak Saudi untuk menghindari Hormuz, diserang dan sempat ditutup. Kemarin, 3 Oktober, Houthi menyerang fasilitas minyak Saudi di selatan Riyadh dengan rudal balistik dan drone.
Anthony menjelaskan, konflik yang terus memburuk membuat harga minyak mentah kembali melambung. Harga Brent ditutup 102,31 dolar AS per barel pada 1 Oktober 2026, naik 43% dari USD 71,32 pada 27 Februari 2026, sehari sebelum perang. Kondisi ini memicu kenaikan inflasi global yang diprakirakan mencapai 4,7%
Di saat bersamaan, IMF menurunkan proyeksi pertumbuhan global 2026 menjadi hanya 3%, lebih rendah dari rata-rata 3,5% pada 2024 dan 2025. Bank Dunia lebih pesimis, dengan proyeksi pertumbuhan ekonomi dunia sekitar 2,5% dan bisa anjlok sampai 1,3%.
Baca juga:
 Zikrina Ratri
Dalam situasi kemelut tersebut, meskipun ekonomi masih tumbuh 5,61% dan 5,29% di dua kuartal pertama 2026, defisit transaksi berjalan melebar dari USD 3,6 miliar pada triwulan I-2026 menjadi USD 12,5 miliar atau 3,3% terhadap PDB pada triwulan II-2026. Artinya, sepanjang Semester I-2026, defisit transaksi berjalan mencapai USD 16,1 miliar, atau 2,2% terhadap PDB.
“Defisit transaksi berjalan membuat kurs rupiah tertekan, kembali ke posisi sekitar Rp18.000 per dolar AS. Padahal, kurs tersebut mendapat intervensi cukup agresif dari Bank Indonesia. Di saat bersamaan, utang luar negeri naik menjadi 454,5 miliar dolar AS pada akhir Juni 2026, bertambah USD 20,2 miliar dalam enam bulan,” tutur Anthony.
Rektor Kwik Kian Gie Business School 2011-2015 itu menggarisbawahi situasi bahwa 88% kenaikan utang luar negeri tersebut berasal dari kenaikan utang Bank Indonesia (BI) yang melonjak dari USD 24,67 miliar menjadi USD 42,46 miliar, naik USD 17,78 miliar atau 72% dalam enam bulan.
“Hal ini membahayakan posisi BI sebagai bank sentral, yang sekarang menjadi mesin utang luar negeri. Padahal, pada akhir Juli 2021, utang luar negeri Bank Indonesia hanya sekitar USD 2,84 miliar,” cetusnya memperingatkan.
Baca juga:
Zikrina Ratri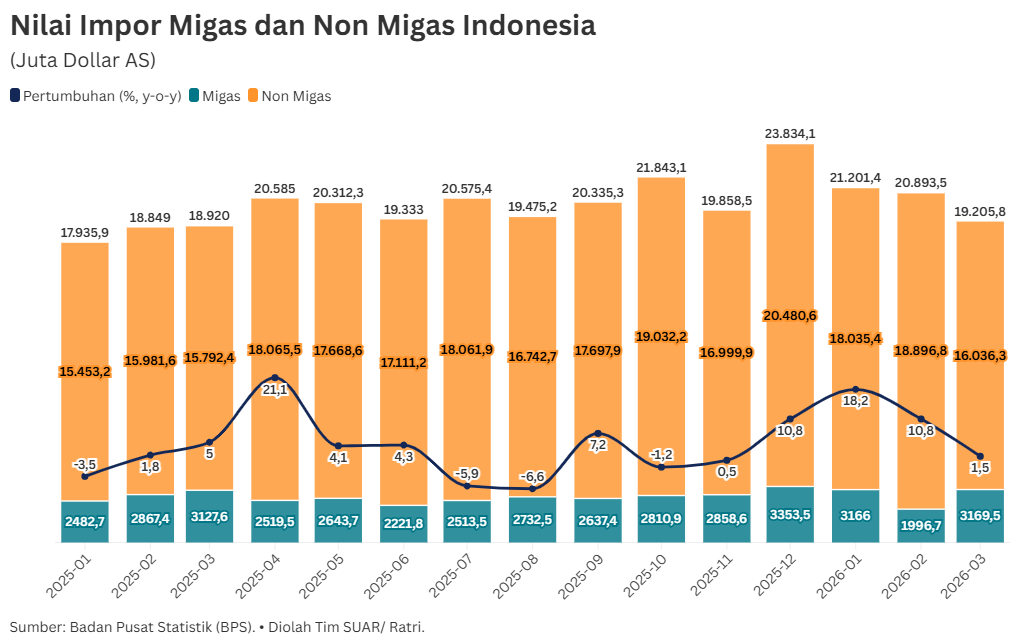
Menurut Anthony, BI kini agresif menerbitkan instrumen utang untuk menarik dana asing dan menahan rupiah. Stabilitas rupiah kini dibiayai utang bank sentral berjangka pendek, kurang dari satu tahun, dengan bunga yang lebih besar dari surat berharga pemerintah. Pembiayaan jangka pendek BI ini membuat kurs rupiah semakin rentan.
Kenaikan utang luar negeri BI juga mencerminkan utang pemerintah kurang diminati investor asing. Utang luar negeri pemerintah hanya naik USD 2 miliar selama 6 bulan, dari USD 214,3 miliar pada akhir Desember 2025 menjadi USD 216,3 miliar pada akhir Juni 2026.
Di sisi lain, tambahan utang luar negeri yang begitu besar masih tidak mampu menahan penurunan cadangan devisa. Meski penurunan tertahan, Anthony mengingatkan, selama delapan bulan, cadangan devisa RI turun USD 10 miliar atau dari USD 156,5 miliar pada Desember 2025 menjadi USD 146,5 miliar pada akhir Agustus 2026.
Kini, tekanan harga minyak mentah memicu The Fed menaikkan suku bunga acuan sebesar 0,25 persentase poin pada 16 September 2026. Dampaknya, Rupiah yang sempat menguat di kisaran Rp17.500 pada dua pekan pertama September langsung berkisar ke Rp18.000 per Dolar AS. Volatilitas nilai tukar rupiah sepanjang perdagangan pekan lalu menunjukkan situasi ini belum memberi tanda-tanda akan berakhir dalam waktu dekat.
“Kalau harga minyak bertahan di atas USD 100 per barel sampai akhir tahun, maka defisit transaksi berjalan akan meningkat. Tanpa strategi yang tepat, tinggal tunggu waktu Rupiah siap-siap mendekati Rp19.000 per Dolar AS, bahkan bisa lebih rendah,” kata Anthony.


 Tambahkan SUAR ke Google


