BI Rate Naik Jadi 6%, Cegah Depresiasi Berkepanjangan
BI memutuskan untuk menaikkan BI Rate mencapai 6% demi menjaga stabilitas nilai tukar. Insentif dan likuiditas perbankan diperkuat untuk kesekian kalinya.
BI memutuskan untuk menaikkan BI Rate mencapai 6% demi menjaga stabilitas nilai tukar. Insentif dan likuiditas perbankan diperkuat untuk kesekian kalinya.
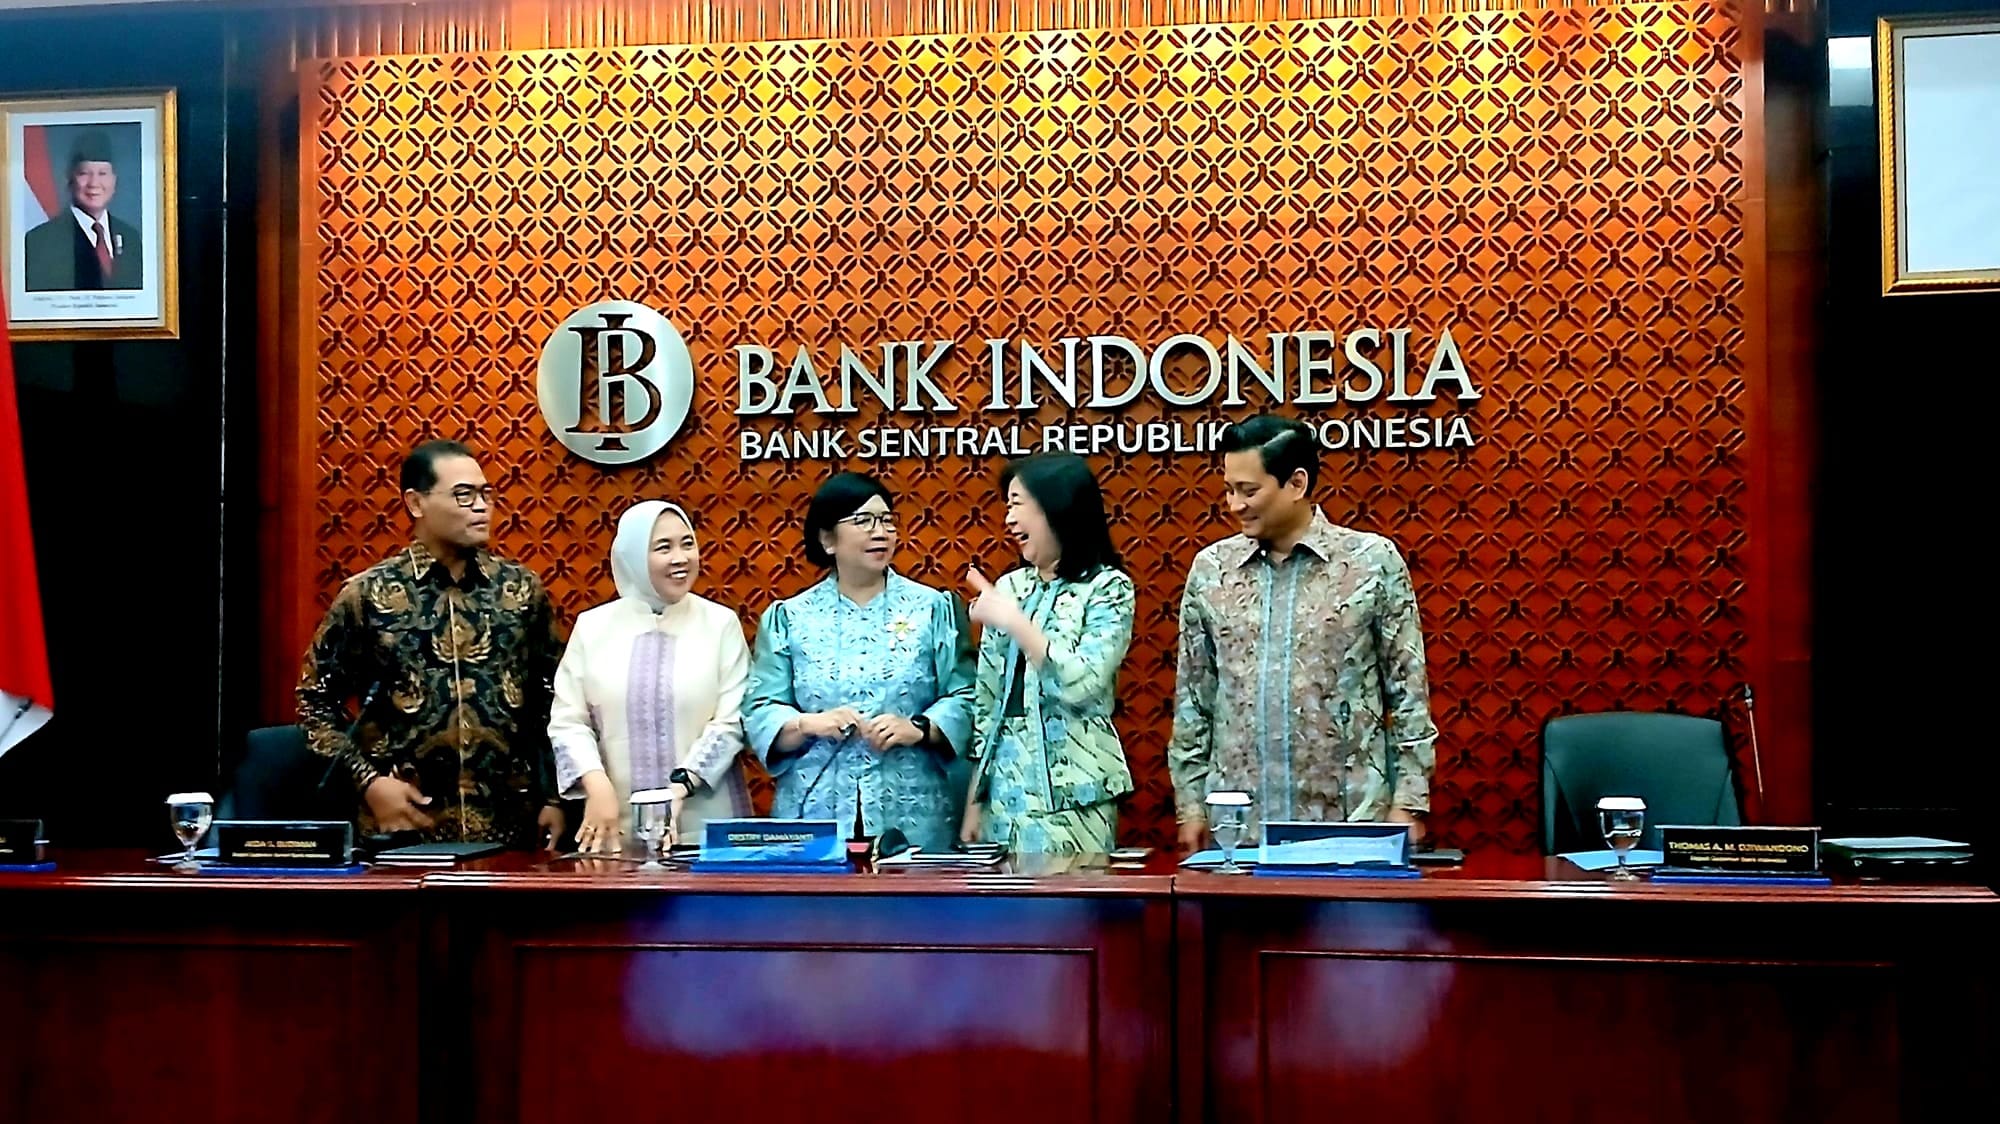
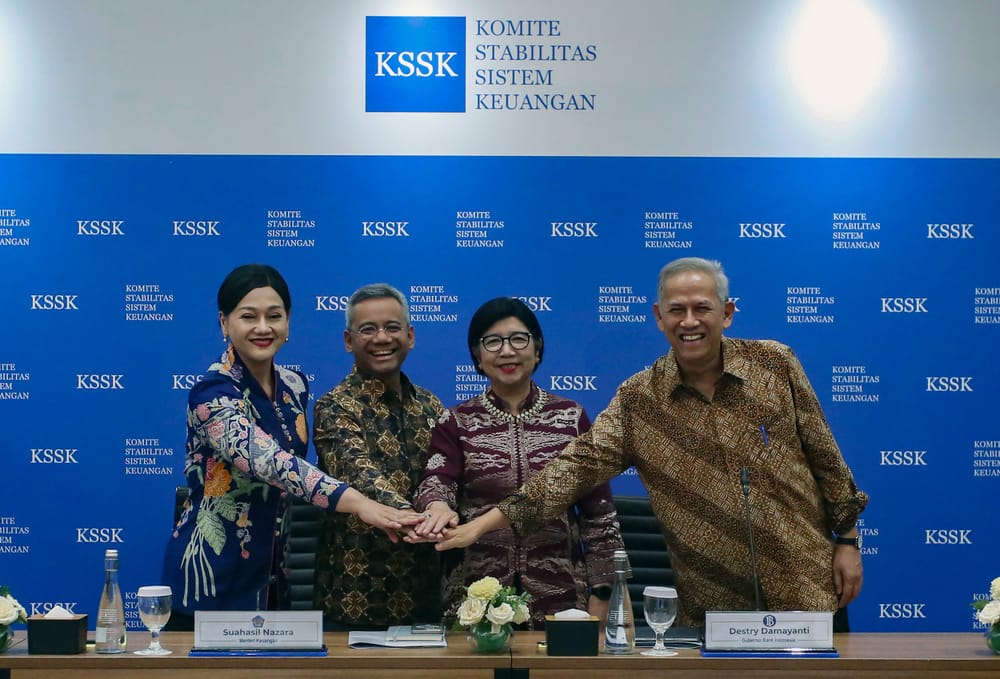
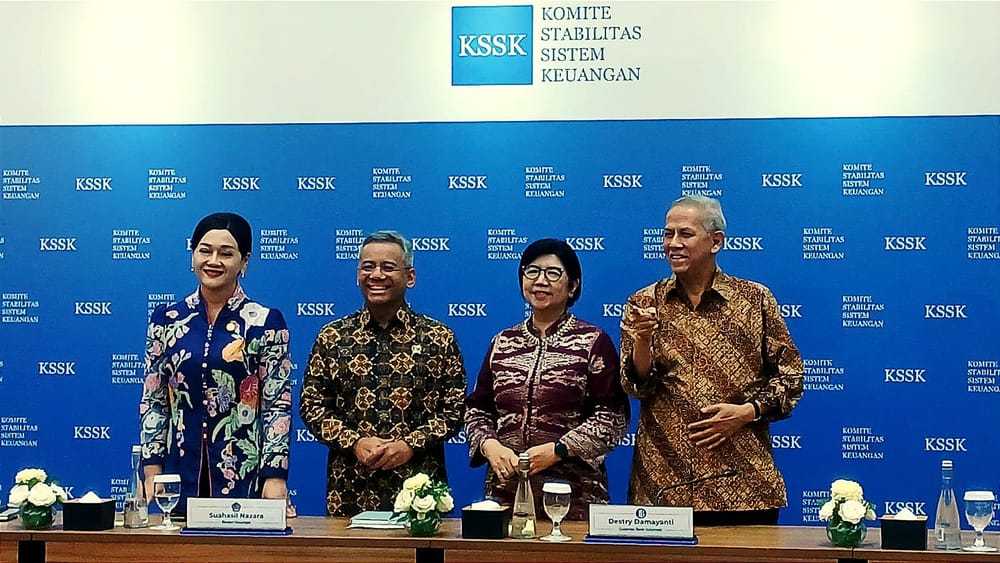
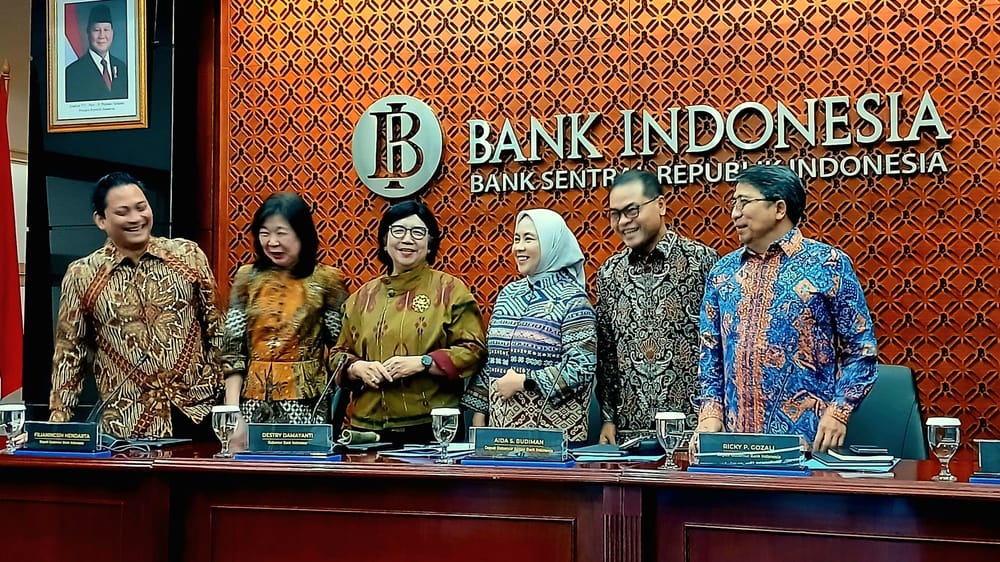
Bank Indonesia (BI) memutuskan untuk menaikkan suku bunga acuan BI Rate sebesar 25 basis poins menjadi 6%, suku bunga lending facility 6,75%, serta menaikkan suku bunga deposit facility menjadi 5,25%. Tekanan akibat volatilitas pasar keuangan yang telah menyeret nilai tukar rupiah menyentuh titik terlemah sepanjang sejarah melatarbelakangi keputusan ini.
"Kenaikan ini sebagai langkah untuk semakin memperkuat stabilisasi nilai tukar Rupiah dari dampak meningkatnya ketidakpastian global serta sebagai langkah pre-emptive untuk menjaga inflasi tahun 2026-2027 tetap berada dalam kisaran sasaran 2,5±1%" ujar Gubernur BI Destry Damayanti dalam jumpa pers di Jakarta, Rabu (18/11/2026).
Destry menjelaskan, tingginya volatilitas pasar keuangan global seiring menguatnya indeks mata uang Dolar (DXY) telah memicu aliran modal keluar atau net capital outflow mencapai USD 0,9 miliar hingga 16 November 2026, terutama melalui pasar saham.
Meski demikian, secara keseluruhan, bank sentral menyatakan aliran modal keseluruhan triwulan IV-2026 pada posisi masih mencatatkan aliran masuk bersih net inflow USD 4,8 miliar, ditopang penerbitan global sukuk dan global bond pemerintah serta net inflow berkat insentif yang telah mencapai USD 14,1 miliar sejak Juni 2026.
Pimpinan tertinggi otoritas moneter Tanah Air itu menjelaskan, BI menempuh langkah-langkah kebijakan moneter dengan mengelola struktur suku bunga pasar uang sejalan kebijakan BI Rate dan suku bunga instrumen operasi moneter pro-market, serta mengoptimalkan strategi intervensi valuta asing di pasar NDF di luar negeri dan pasar DNDF di pasar domestik.
Secara rinci, BI memutuskan untuk meningkatkan insentif untuk instrumen transaksi Domestic Non-Deliverable Forward (DNDF) Lindung Nilai kepada Bank Indonesia melalui Bank Mitra (VASTRA) dengan pengurangan premi dari semula 40% menjadi sebesar 45% untuk tenor 6 bulan dan dari semula 45% menjadi 50% untuk tenor 12 bulan.
Selain itu, BI juga memperkuat dukungan likuiditas perbankan melalui transaksi Cross Currency Repo (CCR) dengan Bank Indonesia, yang memungkinkan perbankan memperoleh dana Rupiah dengan agunan surat berharga berdenominasi valuta asing berupa Sekuritas Valas Bank Indonesia (SVBI) dan Sukuk Valas Bank Indonesia (SUVBI), yang berlaku paling lambat Maret 2027.
Dalam hal ini, seluruh operasi moneter akan diarahkan untuk memperkuat stabilitas nilai tukar rupiah yang tercatat Rp18.245 per Dolar AS pada 17 November 2026, melemah 0,66% ptp dibandingkan posisi akhir Oktober 2026, dipengaruhi ketidakpastian global dan berlanjutnya sentimen investor asing di pasar saham.
"BI berkomitmen menjaga stabilitas nilai tukar rupiah dengan mengoptimalkan seluruh instrumen moneter, diperkuat pemberian insentif dan percepatan pendalaman pasar uang dan pasar valas termasuk fasilitasi bank mitra. Insentif untuk instrumen swap dan DNDF beli lindung nilai konvensional dan transaksi local currency transaction sehingga imbal hasil aset rupiah tetap menarik," kata Destry.
Mantan Kepala Ekonom Bank Mandiri itu menambahkan, keputusan menaikkan BI Rate menjadi 6% dilengkapi dengan komitmen BI menjaga kecukupan likuiditas untuk perbankan, sehingga kenaikan suku bunga acuan tidak akan menciptakan kekeringan likuiditas. Mekanisme cross-currency repo yang diluncurkan, menjadi salah satu terobosan terbaru bank sentral untuk tugas tersebut.
“Pasti akan ada transmisi ke sektor perbankan, tetapi kita melihat dengan pertumbuhan ekonomi yang mulai nampak, kenaikan BI Rate dilakukan dengan giro wajib minimum yang diturunkan, insentif KLM longgar mencapai Rp466,2 triliun, sehingga bank tetap dapat menyalurkan kredit di tengah kenaikan BI Rate,” ujarnya
Senada, Deputi Senior Gubernur Bank Indonesia Aida S. Budiman menyatakan, melalui kenaikan ini, BI telah memiliki kesiapan mengantisipasi kenaikan suku bunga Fed Funds Rate yang diperkirakan diumumkan pekan ketiga bulan Desember 2026. Namun, Aida menegaskan, ruang kebijakan ke depan tetap terbuka pada perubahan situasi dan postur kebijakan moneter di Negeri Paman Sam itu.
Karenanya, selain menjaga ruang kebijakan suku bunga terbuka, penguatan insentif biaya lindung nilai (hedging cost) dilakukan dengan menilik keberhasilan mekanisme ini menarik dana asing masuk hingga USD 14,10 miliar secara tahun berjalan. Masuknya dana tersebut ke dalam cadangan devisa RI yang terjaga sebesar USD 146,8 miliar juga turut menjaga ketahanan eksternal saat badai di pasar keuangan tak kunjung mereda.
“BI akan memonitor perkembangan agar stabilitas nilai tukar tidak berlebihan memengaruhi inflasi kita. Kami bekerja dalam framework proyeksi sampai dua tahun ke depan, dan kami menghitung proyeksi nilai tukar untuk diterjemahkan dalam response function. Setiap kenaikan suku bunga acuan dilakukan secara terukur untuk memberikan sinyal dan menjaga asset pricing rupiah tetap menarik di mata investor global,” ujar Aida.
Dihubungi secara terpisah, Kepala Penelitian Makroekonomi dan Pasar Keuangan Bank Permata Faisal Rachman menilai ketidakpastian eksternal yang terus berlanjut akan memperkuat fokus BI pada stabilitas nilai tukar. Ketidakpastian konflik geopolitik yang memicu fluktuasi harga minyak akan mendorong semua bank sentral semakin hawkish.
“Kenaikan imbal hasil obligasi pemerintah AS akan menguatkan dolar AS dan memperparah tekanan depresiasi pada mata uang negara-negara berkembang, termasuk rupiah. Oleh karena itu, BI perlu mempertahankan selisih suku bunga yang menarik terhadap Fed Funds Rate (FFR) untuk mengimbangi premi risiko yang lebih tinggi, mempertahankan daya tarik aset domestik, dan menekan imported inflation,” jelas Faisal kepada SUAR.
Dalam hal ini, Faisal menggarisbawahi kerentanan domestik menambah risiko terhadap stabilitas makroekonomi dan keuangan. Potensi reklasifikasi MSCI ke status ‘Pasar Mandiri’ telah membebani kinerja pasar saham, arus portofolio, dan nilai tukar Rupiah.
Sementara itu, kenaikan harga minyak dan depresiasi mata uang dapat memperparah inflasi impor, meningkatkan biaya subsidi energi dan pembayaran utang, serta memperlebar defisit fiskal. Permintaan impor berpotensi melemahkan kinerja ekspor—dapat memperburuk neraca perdagangan, sehingga memperlebar defisit transaksi berjalan yang akan menekan kurs Garuda.
“Premi risiko yang meningkat dan tekanan mata uang yang terus-menerus dapat mendorong BI memprioritaskan stabilitas nilai tukar daripada dukungan pertumbuhan jangka pendek. Siklus pengetatan berpotensi berlanjut hingga tahun 2027 seiring dengan berlanjutnya tekanan eksternal dan domestik,” imbuhnya.
Faisal menekankan, selama ketegangan geopolitik yang berkepanjangan di Timur Tengah membuat inflasi global tetap tinggi, kondisi struktural akan tetap mengharuskan BI untuk melakukan kenaikan suku bunga lebih lanjut guna menjaga ketahanan mata uang dan stabilitas eksternal, sehingga suku bunga BI berpotensi naik hingga 50 bps menjadi 6,50% pada akhir 2027.
Berbagi pandangan dengan Faisal, Direktur Traze Andalan Futures Ibrahim Assuaibi menilai tidak salah jika kenaikan BI Rate diharapkan dapat meningkatkan daya tarik investasi aset rupiah sehingga menahan arus modal keluar. Namun, kenaikan ini juga berpotensi meningkatkan biaya pinjaman bagi masyarakat dan dunia usaha.
“Kondisi ini dapat menahan penyaluran kredit, mengurangi ekspansi bisnis, serta membuat konsumsi masyarakat lebih berhati-hati. Tantangannya adalah memastikan rupiah tetap stabil tanpa memberikan tekanan berlebihan terhadap pertumbuhan ekonomi nasional, seraya menjaga kepercayaan investor dan stabilitas perekonomian,” katanya.
Menyusul pengumuman BI Rate, Jakarta Interbank Spot Dollar Rate menutup perdagangan rupiah di pasar spot pada level Rp18.252 per Dolar AS. Sedikit berbeda, Indeks USD-IDR X-Rate Bloomberg mencatat penguatan lebih signifikan pada penutupan perdagangan di hari yang sama di level Rp18.232 per Dolar AS, dengan potensi fluktuasi nilai tukar hingga akhir pekan berkisar antara Rp18.230-18.280 per Dolar AS.
Indeks Harga Saham Gabungan (IHSG) ditutup melemah 1,07% atau turun 56,88 poin ke level 5.247,88 pada perdagangan Rabu (18/11/2026). Pelemahan indeks terjadi di tengah tekanan terhadap mayoritas saham perbankan berkapitalisasi besar (big banks). Namun, PT Bank Central Asia Tbk (BBCA) justru bergerak berlawanan arah dengan mencatatkan penguatan 4,55%.
Berdasarkan data perdagangan, IHSG dibuka pada level 5.323,49 dan sempat menyentuh posisi tertinggi 5.374,36. Namun, tekanan jual membawa indeks bergerak turun hingga menyentuh level terendah 5.240,69 sebelum akhirnya ditutup di 5.247,88.
Sepanjang perdagangan, transaksi di seluruh pasar tercatat mencapai 276,40 juta lot dengan nilai Rp14,23 triliun. Frekuensi transaksi mencapai 1,60 juta kali.
Di tengah pelemahan IHSG, BBCA menjadi satu-satunya saham perbankan yang terpantau menguat dalam daftar saham yang diamati. BBCA naik 250 poin atau 4,55% ke level 5.750.
Sebaliknya, PT Bank Tabungan Negara Tbk (BBTN) mencatatkan koreksi terdalam di antara saham perbankan tersebut, yakni sebesar 2,38% atau turun 25 poin ke level 1.025. Saham PT Bank Negara Indonesia Tbk (BBNI) juga melemah 1,92% atau 70 poin ke level 3.570, sedangkan PT Bank Rakyat Indonesia Tbk (BBRI) turun 1,94% atau 60 poin ke level 3.040.
Tekanan lebih terbatas terjadi pada saham PT Bank Mandiri Tbk (BMRI) yang terkoreksi 0,51% atau 20 poin ke level 3.920. Selanjutnya, saham PT Bank CIMB Niaga Tbk (BNGA) turun 0,32% atau 5 poin ke level 1.550, sedangkan PT Bank Syariah Indonesia Tbk (BRIS) melemah 1,22% atau 15 poin ke level Rp1.210.
Senior Vice President BRI Danareksa Sekuritas, Hendri Gunawan Pandia, menilai pelemahan IHSG di tengah kenaikan suku bunga acuan Bank Indonesia (BI Rate) merupakan respons pasar terhadap potensi kenaikan suku bunga perbankan. Kebijakan tersebut dapat memengaruhi aktivitas kredit, nasabah, hingga strategi bisnis industri perbankan.
Hendri menjelaskan, kenaikan suku bunga acuan BI secara alamiah dapat diikuti oleh kenaikan suku bunga di pasar. Kondisi tersebut berpotensi memengaruhi nasabah kredit maupun nasabah yang menyimpan dana di perbankan.
"Ini merupakan respons pasar karena kenaikan acuan rate ini tentu saja akan berdampak kepada perbankan yang paling pertama, yang juga akan menggunakan acuan ini sebagai acuan kepada nasabah," ujar Hendri di gedung Bursa Efek Indonesia (BEI), Rabu (18/11/2026).
Menurut dia, kenaikan suku bunga pasar dapat memberikan tekanan terhadap nasabah dan mendorong perbankan menyesuaikan strategi bisnisnya.
"Kenaikan suku bunga acuan tentu saja bisa berdampak kepada nasabah. Bisa berdampak kepada nasabah kredit maupun kepada nasabah penabung," katanya.
Hendri menambahkan, kenaikan suku bunga juga berpotensi memicu kontraksi karena tingkat bunga di pasar menjadi lebih tinggi. Situasi tersebut dapat memengaruhi strategi pemasaran yang dijalankan masing-masing bank.
Di sisi lain, Hendri memandang kenaikan suku bunga acuan sebagai salah satu strategi bank sentral untuk memperkuat arus modal di Indonesia, terutama di tengah kebijakan moneter Amerika Serikat yang cenderung hawkish.
Ia menilai kenaikan suku bunga tersebut merupakan respons terhadap dinamika kebijakan moneter global. Menurutnya, lembaga keuangan perlu menyesuaikan kebijakan bisnis agar tetap menjaga keberlangsungan usaha sekaligus memenuhi kebutuhan nasabah. Hendri juga menyebut tim riset BRI Danareksa Sekuritas sebelumnya telah memperkirakan adanya kenaikan suku bunga untuk merespons sikap hawkish bank sentral Amerika Serikat tersebut.
Sementara itu, Head of Research dan Chief Economist Mirae Asset Sekuritas, Rully Arya Wisnubroto, menilai keputusan suku bunga BI tidak akan terlalu memengaruhi pergerakan IHSG dalam jangka panjang.
Menurutnya, pasar saat ini lebih mencermati ancaman reklasifikasi Indonesia dari Emerging Market menjadi Standalone Market oleh Morgan Stanley Capital International (MSCI).
Rully mengatakan, kenaikan BI Rate kemungkinan hanya memicu reaksi negatif sesaat di pasar saham sebelum akhirnya kembali menyesuaikan diri.
"Kalau decision-nya sendiri mungkin kalau BI itu kan kalau dalam jangka panjang itu enggak terlalu berpengaruh ya sama IHSG. Mungkin kalau misalkan akhirnya naik itu ya ada reaksi negatif sesaat, cuman setelah itu juga mungkin pasti akan normalize lagi," ujar Rully.
Menurutnya, perkembangan evaluasi MSCI berpotensi memberikan tekanan lebih besar terhadap pasar keuangan domestik, terutama melalui arus keluar modal asing. MSCI sebelumnya memberikan waktu konsultasi hingga 30 April 2027, sedangkan keputusan akhir dijadwalkan pada Juni 2027.
Rully mengatakan pelaku pasar perlu mengantisipasi kemungkinan keputusan tersebut diumumkan sesuai jadwal. Apabila Indonesia benar-benar turun status menjadi Standalone Market, arus keluar dana asing berpotensi terjadi secara bertahap, dimulai dari investor aktif sebelum diikuti investor pasif.
"Kalau dari MSCI sendiri itu kan yang jadwal terakhir yang mereka berikan itu kan April ya, jadwal konsultasi diberikan waktu sampai tanggal 30 April, baru decision-nya itu di bulan Juni. Tapi apakah bisa lebih cepat? Kita enggak ada yang tahu," katanya.

 Tambahkan SUAR ke Google