Cegah Pelarian Modal Lanjutan, Alarm Sistem Keuangan Ditingkatkan
KSSK perlu mewaspadai jika risiko antarfaktor saling memperkuat tekanan. Efektivitas KSSK semakin diuji saat koordinasi butuh tindak lanjut dan mitigasi dini
KSSK perlu mewaspadai jika risiko antarfaktor saling memperkuat tekanan. Efektivitas KSSK semakin diuji saat koordinasi butuh tindak lanjut dan mitigasi dini
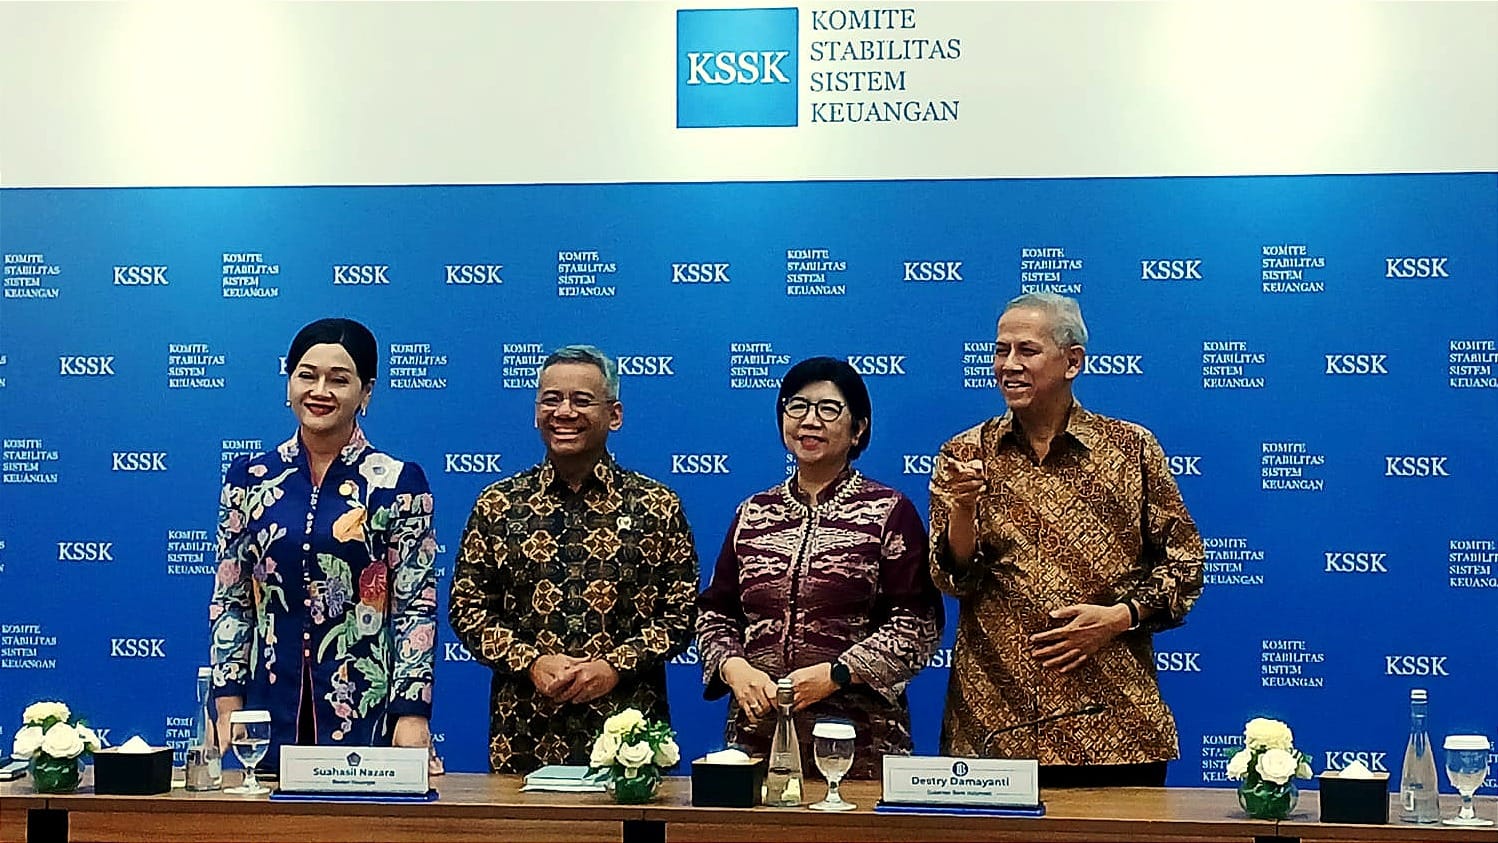
Memuncaknya tekanan di pasar keuangan pada awal triwulan IV-2026 menjadi momentum Komite Stabilitas Sistem Keuangan (KSSK) meningkatkan deteksi dan mitigasi dini terhadap anomali sistem keuangan. Meski koordinasi antarotoritas terus berjalan, efektivitas tindak lanjut meredam tekanan tetap menjadi penentu keberhasilan Komite mencegah berlanjutnya arus modal keluar dari Tanah Air.
Dalam Konferensi Pers KSSK IV di Jakarta, Selasa (3/11/2026), asesmen Komite menyatakan sistem keuangan sepanjang triwulan III-2026 tetap stabil. Meski demikian, eskalasi geopolitik telah mendorong kenaikan harga energi, kebijakan moneter ketat, dan mengetatnya likuiditas. KSSK pun mengakui pengumuman konsultasi reklasifikasi dari firma keuangan global Morgan Stanley Capital International (MSCI) telah menyebabkan meningkatnya arus modal keluar dari pasar keuangan dalam negeri.
Menteri Keuangan dan Ketua KSSK ex-officio Suahasil Nazara menyampaikan, prospek ekonomi global 2027 tertekan seiring eskalasi geopolitik. Kuatnya tensi perang mendorong tetap tingginya harga minyak, diikuti kebijakan moneter lebih ketat yang ditandai keputusan Federal Reserve, Bank of Japan, dan European Central Bank menaikkan suku bunga acuan 25 basis poins pada September 2026.
"Kita perkirakan [kenaikan ini] akan berlanjut pada jangka waktu ke depan dan kita memasuki higher for longer. Imbal hasil U.S. Treasury 10 tahun tetap tinggi menyebabkan preferensi investor terhadap aset negara berkembang terbatas, tetap kuatnya indeks DXY, dan tertahannya aliran modal masuk, termasuk ke Indonesia," ujar Suahasil.
Meski demikian, Bendahara Negara mengumumkan hingga akhir triwulan III-2026, investor nonresiden masih mencatatkan aksi beli bersih (net buy) Rp28,79 triliun atau tumbuh 3,28% (yoy). Pada periode yang sama, selisih imbal hasil (spread) surat utang negara tenor 10 tahun terhadap obligasi U.S. Treasury juga berada di level 183 bps.
"Kita selalu melihat situasi yang terjadi setiap hari, dan yield yang berubah setiap hari menjadi patokan pembelian berikutnya. Mekanisme itu bagian dari deteksi pasar keuangan. Setiap penerbitan SBN selalu kita komunikasikan kepada pasar, termasuk sisa tahunnya bisa dihitung sehingga rencana penerbitan tetap on track," kata Suahasil.
Perkembangan pasar obligasi tersebut sejalan dengan catatan otoritas moneter. Gubernur Bank Indonesia Destry Damayanti menyampaikan, kendati pasar saham mencatatkan net outflows USD 80 juta, pembelian SBN dan SRBI pada awal triwulan IV-2026 telah mendorong arus net inflow USD 40 juta.
Dengan perkembangan tersebut, aliran investasi portofolio asing secara tahun berjalan masih mencatatkan aliran masuk USD 13,23 miliar. Masuknya dana segar ini diharapkan dapat menahan laju depresiasi nilai tukar rupiah yang ditutup pada level Rp18.160 pada perdagangan Selasa (3/11/2026), melanjutkan tren pelemahan selama dua pekan terakhir.
Di sisi lain, Destry melaporkan cadangan devisa Indonesia tetap kuat sebesar USD 146,3 miliar dan masih cukup kuat untuk menopang ketahanan eksternal. Kondisi ini juga diperkuat pengembangan berbagai insentif lindung nilai untuk menarik aliran masuk modal, menjaga stabilitas moneter dengan mempertahankan BI Rate 5,75%, serta mempercepat pendalaman pasar uang dan valuta asing.
"BI melanjutkan pemberian insentif untuk local currency transaction untuk diversifikasi valas berupa penambahan premi swap jual lindung nilai konvensional sebesar 10% dan pengurangan premi DNDF sebesar 10%. Melalui penguatan ini, implementasi LCT di 7 negara telah mencapai USD 52,6 miliar ekuivalen, atau 2 kali lipat transaksi full-year 2025 sebesar USD 25,7 miliar ekuivalen," tuturnya.
Di sisi lain, dengan mandat menjaga stabilitas, Destry memastikan setiap kebijakan dan langkah-langkah bank sentral berusaha mengendalikan nilai tukar rupiah berdasarkan nilai fundamental. Namun, ia tidak menafikan berbagai faktor global dan sentimen pasar mendorong langkah-langkah intervensi pasar lebih intensif dari sebelunya.
"Intervensi kami berusaha menyeimbangkan saat sentimen terjadi di luar fundamental dan merusak nilai tukar rupiah. Kebijakan BI dalam menjaga stabilitas adalah alat, dan kami memastikan akan tetap ada di pasar untuk menjaga stabilitas melalui spot, DNDF, maupun NDF, karena sejauh ini kami melihatnya cukup efektif," kata Destry.
Tekanan pasar keuangan yang turut menjalar ke pasar modal, Ketua Dewan Komisioner Otoritas Jasa Keuangan Friderica Widyasari Dewi menjelaskan, juga tampak dari pembalikan arah Indeks Harga Saham Gabungan (IHSG). Setelah berhasil mencatatkan penguatan sekitar 7,58% quarter-to-quarter (qtq) pada akhir September, IHSG ditutup pada level 5.057,65, terkoreksi 16,7% secara bulan berjalan sejak akhir Oktober 2026.
Meski demikian, di tengah dinamika pasar, sejumlah indikator menunjukkan perkembangan domestik. Friderica menyatakan minat penghimpunan dana korporasi di pasar modal tetap tinggi dengan nilai penghimpunan mencapai Rp205,77 triliun hingga akhir Oktober 2026. Ini terdiri dari 7 IPO, 20 penawaran umum terbatas, dan 11 penawaran sukuk, dan 135 EBUS.
"Kita melihat di pipeline juga masih ada 25 rencana penawaran umum (IPO) dengan nilai indikatif Rp26 triliun, dengan target penghimpunan dana Rp250 triliun, didominasi penerbitan sukuk sebesar Rp150,43 triliun," ujarnya.
Merespons tekanan jangka pendek terhadap indeks saham, Friderica menekankan bahwa langkah-langkah reformasi struktural yang ditempuh OJK dan BEI saat ini adalah reformasi terbesar dalam sejarah pasar modal. Karenanya, di saat situasi geopolitik, tekanan inflasi, ekspektasi suku bunga menantang, tekanan indeks perlu dibaca sebagai konsekuensi logis reformasi pasar modal.
Berbekal dukungan seluruh pemangku kepentingan yang mendukung agenda demutualisasi Bursa Efek Indonesia serta rekomendasi penyedia indeks global, Friderica menegaskan arah reformasi pasar modal ke depan tidak hanya mendorong transparansi, likuiditas, dan granularitas data, tetapi juga penegakan hukum.
"Kita sudah mengumumkan sanksi terbesar dalam sejarah pasar modal, dan ke depan kita teruskan seperti itu. Jangan main-main lagi di pasar modal, karena kami punya sanksi yang lebih keras daripada sanksi denda. Kami sangat serius melakukan reformasi, dan harapannya dengan fundamental yang kuat, pasar modal kita akan semakin baik dan didukung semua pihak," tegasnya.
Meski tekanan volatilitas pasar mulai memengaruhi kinerja sektor keuangan, Ketua Dewan Komisioner Lembaga Penjamin Simpanan Anggito Abimanyu memastikan tabungan masyarakat masih tumbuh, ditandai dengan simpanan di bawah Rp100.000.000 mencatatkan pertumbuhan 2-12% secara tahunan, dan cakupan penjaminan tetap di atas ambang batas 90% untuk rekening bank umum, BPR, maupun BPR Syariah.
"Secara agregat, pada posisi September 26, total simpanan tumbuh 8,65% (yoy), mencapai Rp10.513 triliun. Secara segmen, simpanan di bawah Rp100 juta tumbuh 7,15% (yoy), simpanan Rp100-Rp200 juta tumbuh 5,8% (yoy), simpanan Rp200-Rp500 juta tumbuh 4,21%, dan simpanan di atas Rp5 miliar tumbuh 11,91%," ujar Anggito.
Di sisi lain, LPS juga mempertahankan suku bunga tingkat bunga penjaminan menyusul kenaikan suku bunga simpanan yang relatif terbatas pada bulan Juli-Oktober 2026, serta kinerja intermediasi perbankan positif dengan DPK tumbuh 8,22% dan kredit perbankan tumbuh 13,26%.
"Meski demikian, simpanan dengan suku bunga di atas TBP cenderung meningkat pada September 2026 menjadi 36,06% meningkat dari 34% pada bulan Agustus lalu. Ini dikontribusikan korporasi swasta dan BUMN yang mendapatkan special rate, dan kami akan terus mencermati dalam konteks penghimpunan dana serta manajemen risiko individual bank," tutur Guru Besar FEB Universitas Gadjah Mada itu.
Dihubungi secara terpisah, Kepala Ekonom Bank Permata Josua Pardede menilai koordinasi KSSK selama ini cukup efektif dalam menjaga ketahanan lembaga keuangan, tetapi belum tentu cukup untuk menghadapi tekanan yang terjadi secara bersamaan di pasar saham, obligasi, dan valuta asing.
Menurutnya, secara fundamental, sistem keuangan Indonesia memang masih relatif kuat. Rasio kecukupan modal perbankan 24,1%, kredit bermasalah bruto sekitar 2,11%, dan rasio alat likuid terhadap dana pihak ketiga mencapai 24,08% pada September 2026. Namun, pertumbuhan kredit sebesar 13,26% jauh lebih tinggi dibandingkan pertumbuhan dana pihak ketiga yang hanya 8,22%.
Di sisi lain, tekanan pasar yang meningkat tajam sepanjang Oktober, ditandai pelemahan rupiah ke atas Rp18.100 per dolar AS, kenaikan imbal hasil SBN 10 tahun hingga sekitar 7,7%, dan koreksi IHSG sekitar 16,7% dalam satu bulan terjadi setelah triwulan III berakhir.
"Risiko yang paling perlu diwaspadai bukan semata-mata tekanan masing-masing pasar, melainkan kemungkinan tekanan tersebut saling memperkuat. Kenaikan imbal hasil SBN menyebabkan penurunan harga obligasi, yang dapat menekan nilai portofolio perbankan, asuransi, dana pensiun, dan reksa dana, terutama aset yang dinilai berdasarkan harga pasar," kata Josua kepada SUAR, Selasa (3/11/2026).
Josua mengilustrasikan kenaikan imbal hasil sebesar 50 basis poin dapat menurunkan harga obligasi dengan durasi sekitar enam tahun sebesar kurang lebih 3%. Pada saat bersamaan, arus keluar modal asing dapat memperlemah rupiah, meningkatkan kebutuhan lindung nilai valuta asing, dan menambah tekanan likuiditas.
Apabila kondisi ini berlangsung berkepanjangan, biaya pendanaan bank dan korporasi berpotensi meningkat, sementara kemampuan pemerintah menerbitkan SBN dengan biaya yang wajar semakin terbatas. Dengan demikian, sistem keuangan bisa terlihat sehat dari sisi permodalan, tetapi mulai menghadapi tekanan dari sisi likuiditas, valuasi aset, dan biaya pembiayaan. Inilah risiko penularan antarpasar yang perlu menjadi fokus utama KSSK.
"Dalam konteks tersebut, saya menilai aspek yang perlu diperkuat adalah pengawasan risiko sistemik dan kemampuan mengambil tindakan lebih dini, bukan sekadar meningkatkan frekuensi koordinasi. KSSK sudah memiliki mekanisme penilaian risiko ke depan, tetapi efektivitasnya perlu semakin diuji melalui pemantauan bersama yang lebih terperinci dan cepat," tuturnya.
Saat ini, menurut Josua, prioritas KSSK adalah mengintegrasikan informasi arus modal, kepemilikan SBN, konsentrasi dana deposan besar, eksposur valuta asing korporasi, posisi likuiditas perbankan, hingga potensi pencairan investasi besar-besaran pada reksa dana dan lembaga keuangan nonbank. Pengawasan tidak cukup hanya menggunakan rata-rata industri karena kondisi agregat yang sehat dapat menutupi kerentanan pada bank atau lembaga keuangan tertentu.
Dari sisi kebijakan, Josua mendorong Kementerian Keuangan dan BI perlu memastikan stabilisasi pasar tidak justru menimbulkan risiko baru terhadap kredibilitas fiskal maupun moneter. Pemerintah perlu mengelola penerbitan SBN secara lebih fleksibel, memperkuat cadangan kas, mengoptimalkan komposisi tenor utang, dan menjaga disiplin defisit fiskal agar tidak memperbesar kekhawatiran investor terhadap kesinambungan APBN.
Di sisi lain, BI dapat terus mengoptimalkan intervensi valuta asing, transaksi lindung nilai, serta operasi moneter dan fasilitas likuiditas sesuai kebutuhan pasar. Namun, intervensi sebaiknya diarahkan untuk meredam pergerakan yang berlebihan dan menjaga kelancaran pasar, bukan mempertahankan rupiah atau imbal hasil obligasi pada angka tertentu dengan mengorbankan cadangan devisa dan kredibilitas kebijakan.
"Koordinasi fiskal dan moneter juga perlu memiliki batas yang jelas. Ketergantungan berlebihan pada pembelian SBN oleh BI untuk menutup kebutuhan pembiayaan pemerintah justru dapat meningkatkan kekhawatiran mengenai independensi moneter dan akhirnya memperbesar premi risiko Indonesia," cetusnya.
Sementara itu, OJK dan LPS perlu memperkuat mitigasi pada sisi yang sering kurang terlihat dalam indikator stabilitas agregat. OJK perlu memperketat pengawasan terhadap konsentrasi investasi SBN, risiko perubahan harga aset, ketergantungan bank pada deposan besar, serta keterkaitan risiko antara perbankan dan lembaga keuangan nonbank.
Sebagai tandem, LPS perlu meningkatkan kesiapan penjaminan dan penanganan bank bermasalah, termasuk memantau potensi perpindahan simpanan dalam jumlah besar serta perilaku deposan yang semakin sensitif terhadap perbedaan suku bunga. Tidak kalah penting, KSSK perlu membangun komunikasi publik yang lebih konsisten, transparan, dan berbasis risiko.
Pernyataan bahwa sistem keuangan masih stabil penting untuk menjaga kepercayaan, tetapi harus disertai penjelasan mengenai kerentanan yang sedang dihadapi dan langkah konkret untuk mengantisipasinya.
Josua Pardede
Josua menekankan, tantangan KSSK bukan hanya menjaga stabilitas masing-masing lembaga keuangan, tetapi mencegah tekanan pasar berubah menjadi gangguan terhadap sistem keuangan dan pembiayaan sektor riil. Koordinasi perlu ditingkatkan dengan penekanan pada pengawasan risiko antarpasar, kesiapan likuiditas, kredibilitas kebijakan, serta penguatan kepercayaan investor.
"Ukuran keberhasilan KSSK bukan sekadar kemampuan menyatakan sistem keuangan tetap stabil ketika pasar bergejolak, melainkan kemampuan memastikan gejolak tersebut tidak berkembang menjadi krisis likuiditas, tekanan pembiayaan negara, ataupun perlambatan kredit yang lebih dalam," pungkasnya.


 Tambahkan SUAR ke Google


