Dinamika SBN Sepanjang Tahun 2026
Pelemahan nilai tukar rupiah sepanjang tahun 2026 ini turut memicu lonjakan imbal hasil Surat Berharga Negara (SBN).
Pelemahan nilai tukar rupiah sepanjang tahun 2026 ini turut memicu lonjakan imbal hasil Surat Berharga Negara (SBN).
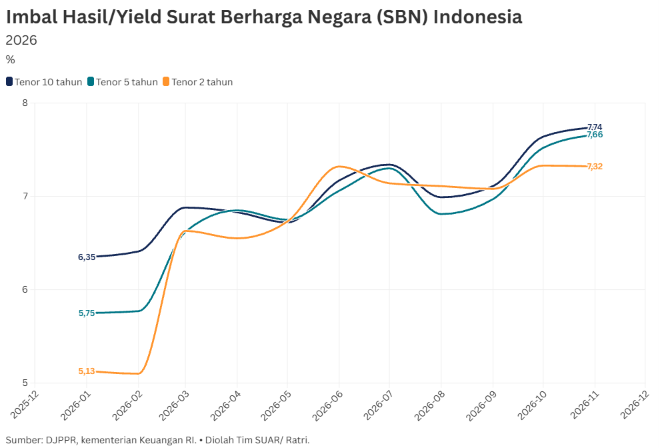
Sepanjang tahun 2026, terjadi kenaikan imbal hasil (yield) Surat Berharga Negara (SBN) yang signifikan di berbagai tenor yang merefleksikan respons pasar terhadap peningkatan risiko makroekonomi.
Pada awal tahun (Januari), yield SBN tenor 10 tahun (Y10) berada di level 6,35%, tenor 5 tahun (Y5) di 5,75%, dan tenor 2 tahun (Y2) di 5,13%. Seiring berjalannya waktu dan meningkatnya tekanan pasar, yield terus merangkak naik hingga mencapai puncaknya pada November 2026, di mana Y10 menyentuh 7,74%, Y5 sebesar 7,66%, dan Y2 melonjak tajam ke 7,32%.
Fluktuasi yield memperlihatkan semakin tipisnya selisih imbal hasil antara SBN tenor panjang dan tenor pendek, sebuah kondisi yang disebut sebagai kurva imbal hasil mendatar (flattening yield curve).
Pada Januari 2026, jarak antara yield tenor 10 tahun dan 2 tahun masih cukup lebar sekitar 1,22%. Namun, memasuki November 2026, ruangnya menyempit secara drastis menjadi hanya 0,42%.
Kondisi ini menjadi indikasi bahwa pasar memandang risiko jangka pendek dari pelemahan rupiah dan tekanan inflasi sama tingginya dengan ketidakpastian jangka panjang. Penawaran yield yang tidak terlalu jauh antar tenor tersebut diharapkan tetap bisa menjaga arus dana masuk domestik maupun asing.
Di tengah gejolak yield dan nilai tukar tersebut, pemerintah tetap menjaga likuiditas melalui penerbitan instrumen SBN yang konsisten. Hal tersebut tergambar pula dari posisi outstanding SBN yang terus mengalami ekspansi sepanjang tahun.
Pada Januari 2026, total outstanding SBN tercatat sebesar Rp 6.811,67 triliun, yang ditopang oleh Surat Utang Negara (SUN) sebesar Rp 5.524,69 triliun dan Surat Berharga Syariah Negara (SBSN) sebesar Rp 1.286,98 triliun. Angka ini terus tumbuh secara stabil hingga mencapai total Rp 7.111,05 triliun pada September 2026, dengan rincian SUN sebesar Rp 5.705,00 triliun dan SBSN Rp 1.406,05 triliun.
Peningkatan outstanding SBN tersebut turut menggambarkan instrumen utang domestik tetap menjadi fondasi utama pembiayaan negara, meski pemerintah harus menanggung biaya yang kian mahal akibat kenaikan yield.
Melalui laporan Bank Indonesia dalam forum KSSK, daya tarik SBN di mata investor asing terbukti sangat solid terlepas dari fluktuasi yield dan nilai tukar yang membayangi. Meski sempat mencatatkan aliran modal keluar bersih yang cukup dalam sebesar Rp 25,1 triliun pada kuartal I-2026, arus modal asing kembali mencetak inflow sebesar Rp 32,09 triliun di kuartal II-2026 dan Rp 20,51 triliun di kuartal III-2026.
Secara akumulatif, posisi Year-to-Date (YtD) hingga akhir kuartal III-2026 menunjukkan surplus aliran modal asing sebesar Rp 27,51 triliun yang masuk ke instrumen SBN. Data ini menegaskan bahwa tingginya yield yang dikalibrasi oleh pasar justru berhasil bertransformasi menjadi magnet kuat yang menahan pelarian modal ke luar negeri.
Ketahanan arus modal SBN sejalan dengan optimisme Bank Indonesia (BI). Dalam laporan Komite Stabilitas Sistem Keuangan (KSSK) disebutkan bahwa SBN, berdampingan dengan Sekuritas Rupiah Bank Indonesia (SRBI), bertindak sebagai instrumen utama pendorong masuknya likuiditas asing.
Meski sempat tertekan di kuartal III akibat dinamika pasar saham, arus modal membaik di awal kuartal IV dengan catatan net inflows 0,04 miliar dolar AS hingga 23 Oktober 2026, mengakumulasi total aliran masuk bersih sebesar 13,23 miliar dolar AS sejak awal tahun.
Pada akhirnya, tingginya minat dan kepercayaan investor pada instrumen SBN ini menjadi fundamental yang menopang ketahanan moneter Indonesia. Instrumen tersebut memberikan bantalan strategis dalam memitigasi ketidakpastian pasar keuangan global.
 Tambahkan SUAR ke Google


