Ragam Cara Pengusaha Antisipasi Kenaikan BI Rate
Era suku bunga tinggi akan melatarbelakangi keputusan ekspansi pengusaha di tahun 2027. Kucuran insentif BI butuh transmisi nyata sampai kepada pengusaha
Era suku bunga tinggi akan melatarbelakangi keputusan ekspansi pengusaha di tahun 2027. Kucuran insentif BI butuh transmisi nyata sampai kepada pengusaha
Era suku bunga tinggi akan menentukan kapasitas dunia usaha melakukan ekspansi tahun depan. Meski Bank Indonesia (BI) telah menjamin ketersediaan likuiditas perbankan melalui sejumlah skema dan insentif makroprudensial, transmisi nyata dalam bentuk kemudahan akses kredit jauh lebih menentukan masa depan perusahaan agar tak sekadar jalan di tempat.
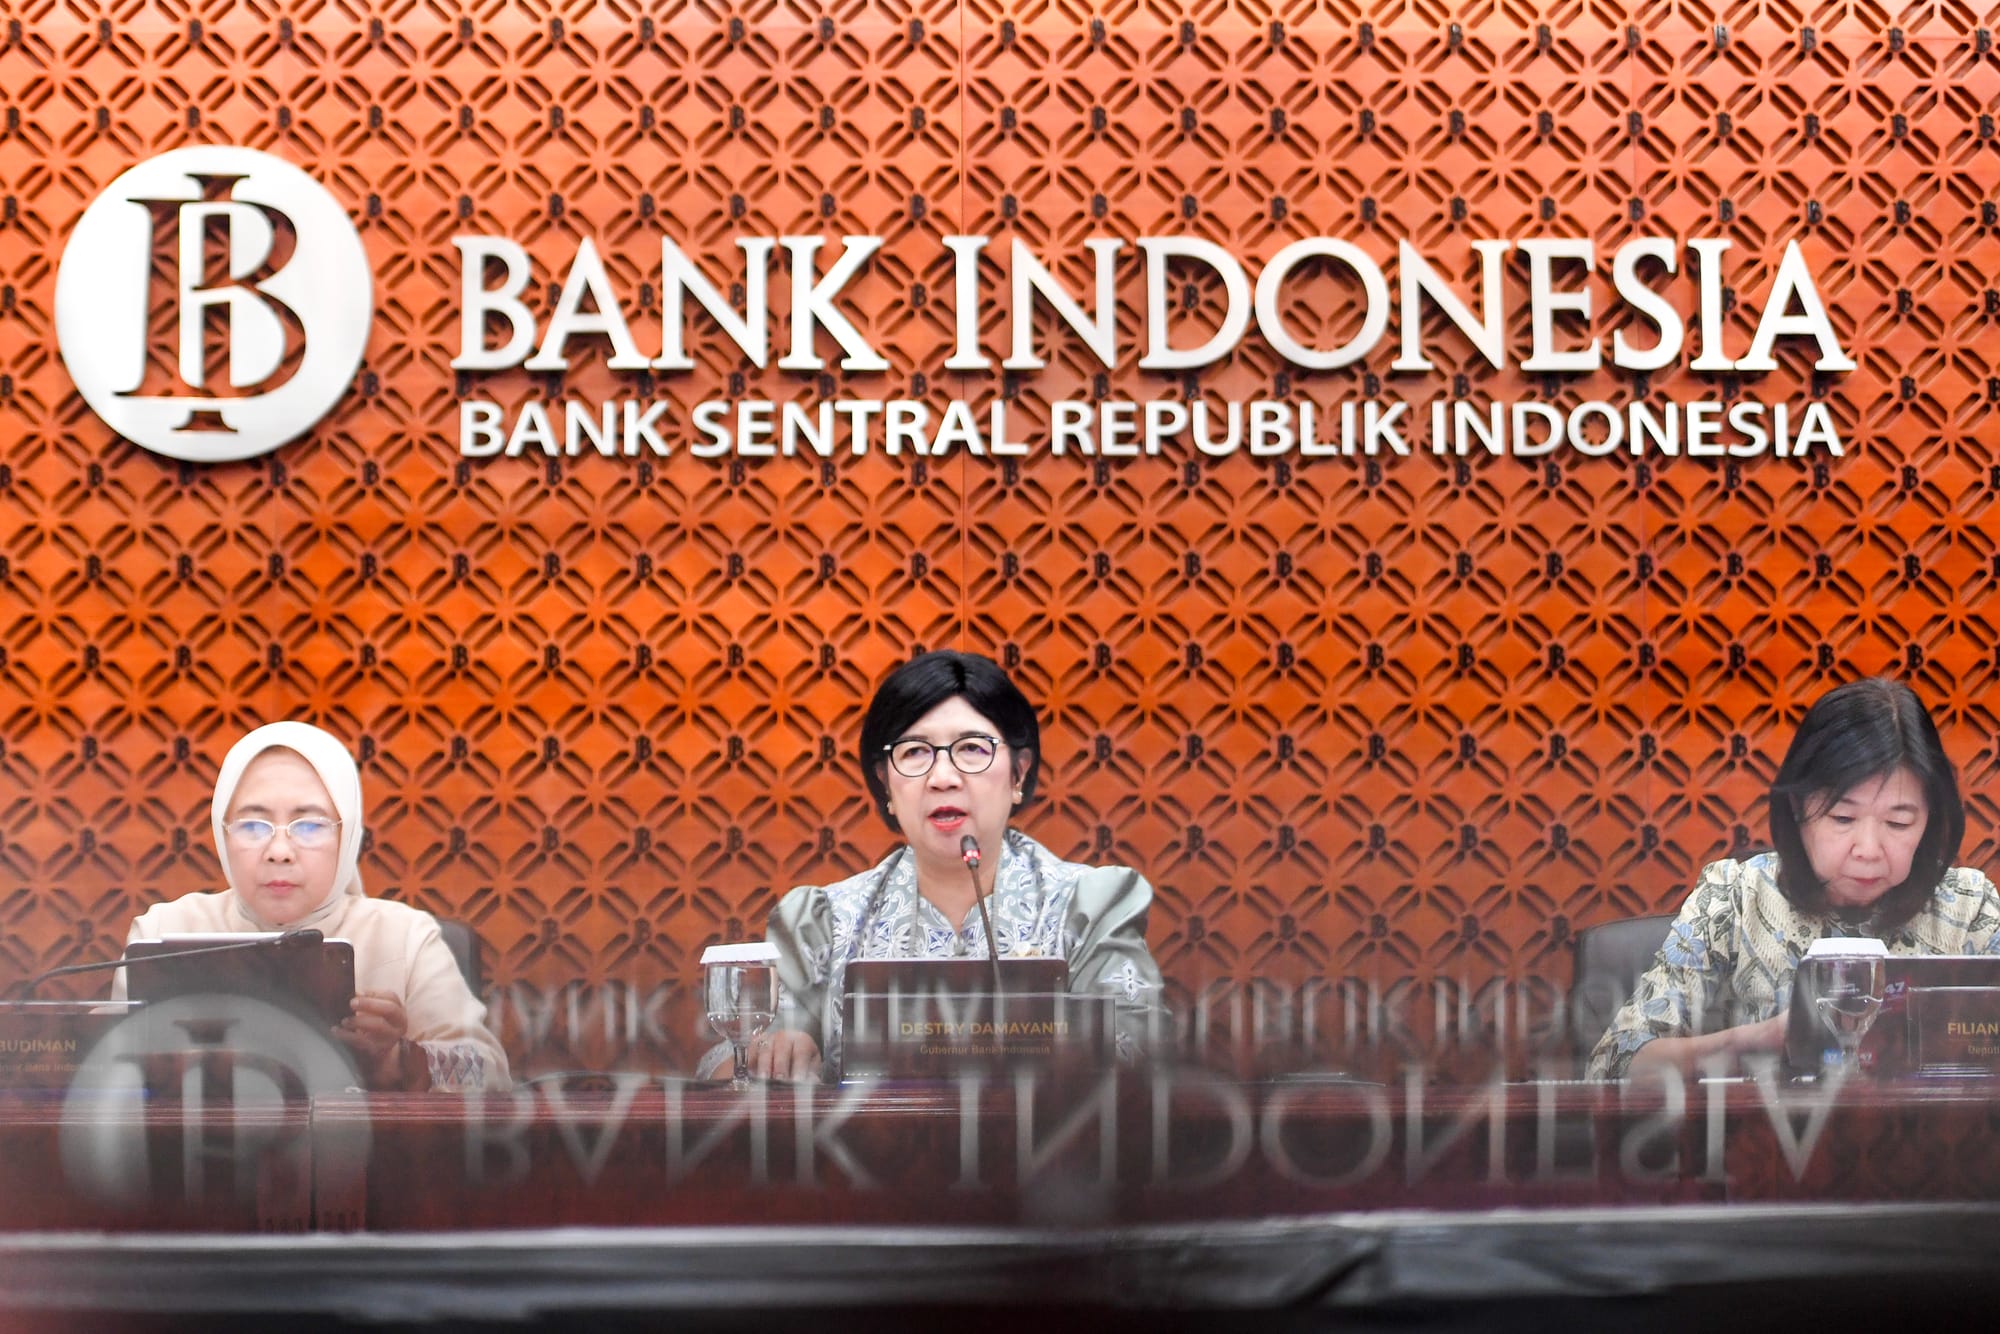
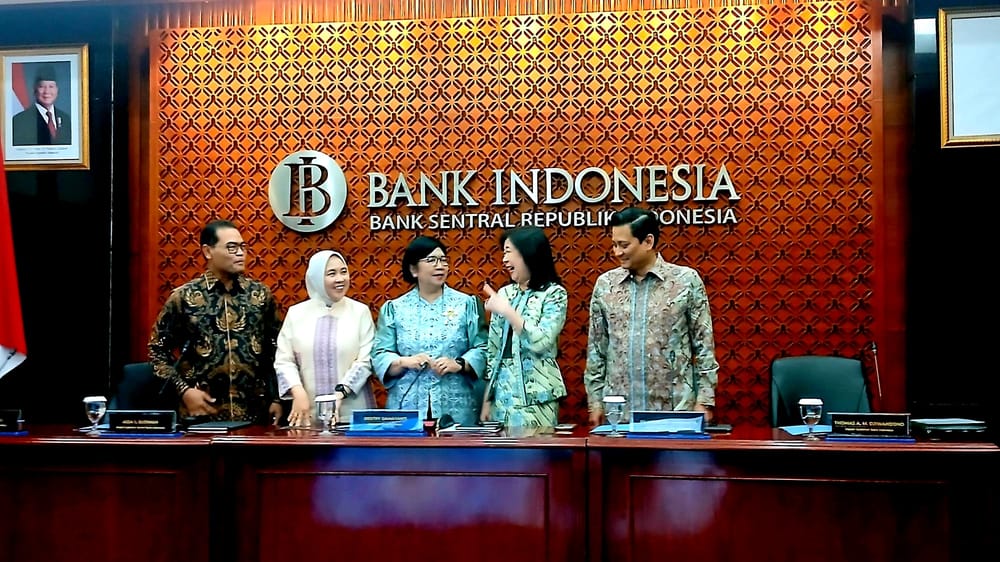
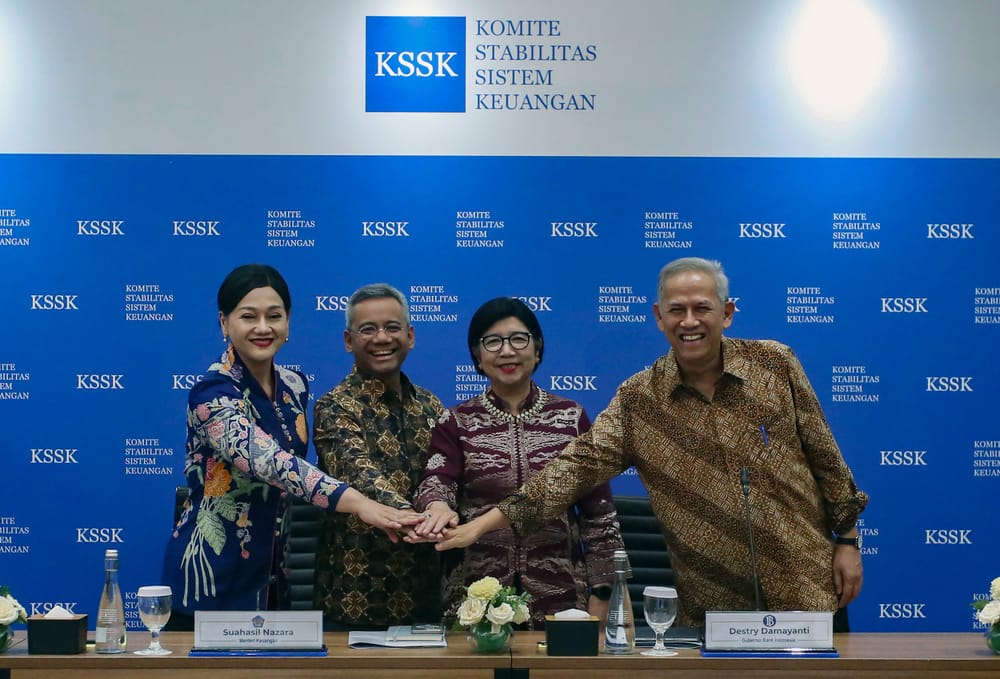
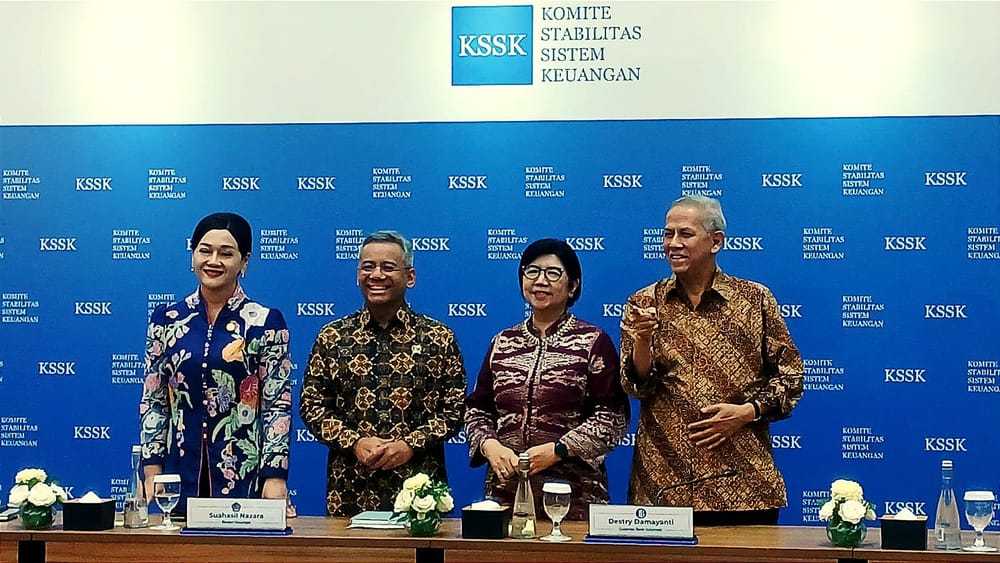
Kenaikan suku bunga acuan BI Rate untuk keempat kalinya tahun ini menjadi sinyal BI turut serta dalam manuver pengetatan kebijakan moneter global. Namun, Gubernur BI Destry Damayanti menegaskan, bauran kebijakan sebagai ciri khas BI selalu diikuti pelonggaran makroprudensial untuk menjaga kecukupan likuiditas bagi perbankan dalam melaksanakan fungsi intermediasinya.
Bukti komitmen pelonggaran makroprudensial tersebut tampak dalam data perkembangan kredit mutakhir. Kendati suku bunga acuan saat ini tertinggi dalam dua tahun terakhir, kredit perbankan secara agregat tetap tumbuh 13,21% (yoy), dengan kredit investasi dan kredit modal kerja masing-masing tumbuh 21,32% (yoy) dan 12,99% (yoy).
Perkembangan tersebut, Destry menuturkan, tidak hanya dialami oleh bank pelat merah yang mencatatkan pertumbuhan kredit tinggi 14,34% (yoy), tetapi juga kredit bank umum swasta nasional yang tumbuh 14,1% (yoy) dan kredit kantor cabang bank asing yang tumbuh 13,9% (yoy).
Dengan laju pertumbuhan kredit setinggi itu, otoritas moneter Tanah Air memastikan rasio kredit macet (non-perrforming loans) saat ini masih terjaga di level 2,07% bruto dan 0,82% neto. Di saat yang sama, rasio kecukupan modal bank tercatat memadai sebesar 24,3%, sementara rasio alat likuid terhadap dana pihak ketiga (AL/DPK) bertahan di level 23,22%.
“Pertumbuhan kredit yang kuat didukung insentif kebijakan likuiditas makroprudensial (KLM) yang telah tersalurkan Rp466,2 triliun hingga minggu pertama November 2026, dengan KLM financing channel sebesar Rp345,2 T, dan KLM pendalaman pasar uang sebesar Rp121 T. Kami memperkirakan pertumbuhan kredit 2026 tetap terjaga pada kisaran 8-12%,” kata Destry di Jakarta, Rabu (18/11/2026).
Selain mengucurkan insentif likuiditas, BI saat ini juga mulai mempersiapkan pelaksanaan cross-currency repo. Melalui skema ini, bank-bank dapat menjaminkan kepemilikan surat berharga berdenominasi asing untuk memperoleh dana segar dari BI. Kebijakan ini juga menandai dibukanya kanal baru bagi bank dalam mengajukan likuiditas ke bank sentral.
“Kami saat ini dalam proses persiapan CCR, paling lambat itu Maret 2027. Kita berharap sudah dapat dilakukan sebelum itu sehingga surat berharga seperti Sekuritas Valas Bank Indonesia (SVBI) dan Sukuk Valas Bank Indonesia (SuVBI) dapat menjadi lebih menarik karena sebagai aset dia lebih likuid,” imbuh Destry.
Dihubungi secara terpisah, Ketua Umum Asosiasi Pengusaha Indonesia (Apindo) Shinta W. Kamdani menyatakan dunia usaha sejatinya memahami keputusan BI menaikkan BI-Rate sebagai langkah memperkuat stabilitas nilai tukar rupiah. Bagi industri yang masih bergantung pada bahan baku, barang modal, dan komponen impor, stabilitas kurs tentu menjadi cara melindungi keberlangsungan usaha
Namun, di sisi lain, Shinta tidak menafikan kenaikan BI Rate dapat memicu lonjakan suku bunga kredit dan meningkatkan biaya modal kerja maupun investasi dan mempersempit ruang ekspansi perusahaan. Walau begitu, imbas kenaikan biaya kredit akan berbeda antar sektor usaha, terutama karena perbedaan struktur pengelolaan biaya dan margin.
“Dunia usaha akan mengantisipasi dampak kenaikan biaya kredit dengan penguatan pengelolaan arus kas, efisiensi operasional, evaluasi struktur utang dan kebutuhan modal kerja, serta selektif dalam prioritas investasi. Kami berharap penyesuaian suku bunga kredit bank tidak membebani dunia usaha yang saat ini menghadapi tantangan biaya produksi dan permintaan pasar,” ujar Shinta kepada SUAR, Kamis (19/11/2026).
Di sisi lain, CEO Sintesa Group itu menilai kucuran insentif makroprudensial BI sudah memberikan dukungan bagi dunia usaha dengan menjaga ruang intermediasi perbankan, tercermin dari pertumbuhan kredit secara agregat. Namun, Shinta menekankan, yang masih perlu diperkuat adalah transmisi manfaat insentif secara lebih merata bagi seluruh skala usaha.
Ia mencontohkan, terdapat kesenjangan yang cukup besar antara pertumbuhan kredit korporasi yang mencapai sekitar 21,31% pada September 2026 dengan kredit UMKM yang hanya tumbuh 2,68%. Padahal, UMKM memiliki peran yang sangat penting dalam menopang aktivitas ekonomi dan penciptaan lapangan kerja.
Di sisi lain, masih ada fasilitas kredit yang disetujui tetapi belum ditarik atau undisbursed loan sebesar Rp2.562,57 triliun, setara 21,70% dari total plafon kredit. Ini menunjukkan tantangan pembiayaan bukan hanya ketersediaan likuiditas di perbankan, tetapi juga pada permintaan kredit, biaya pinjaman, prospek usaha, serta persepsi risiko terhadap debitur.
Akibatnya, insentif likuiditas kepada perbankan tidak otomatis menurunkan suku bunga kredit dalam besaran yang sama karena bank tetap mempertimbangkan biaya dana, biaya operasional, dan risiko kredit Karena itu, keberhasilan kebijakan makroprudensial perlu diukur dari sejauh mana manfaatnya benar-benar dirasakan dunia usaha.
“Keberhasilan itu dapat dirasakan pengusaha melalui akses pembiayaan yang lebih mudah, bunga yang lebih kompetitif, dan persyaratan kredit yang sesuai dengan karakteristik masing-masing sektor. Likuiditas di sistem keuangan harus benar-benar mengalir menjadi pembiayaan sektor riil, investasi, peningkatan kapasitas produksi, dan penciptaan lapangan kerja,” cetus Shinta.
Sementara itu, Sekretaris Jenderal Asosiasi UMKM Indonesia (Akumindo) Edy Misero menilai, dari sisi pelaku UMKM, kecepatan pencairan kredit lebih menentukan daripada besaran suku bunga yang ditetapkan BI maupun bank. Hal tersebut disebabkan kebutuhan dana pelaku UMKM cenderung diperuntukkan sebagai modal kerja segera (working capital).
“Selama ini, karena kesulitan untuk mendapatkan KUR dengan segala persyaratannya, banyak pelaku UMKM cenderung memilih pinjaman online atau fintech. Memang benar bunga KUR itu hanya 6% satu tahun, tapi kami baru bisa mendapatkan dengan persyaratan ketat dan perlu waktu 1-2 bulan baru cair, padahal kami memerlukan modal kerja cepat,” kata Edy saat dihubungi.
Di saat pencairan kredit bagi UMKM cenderung lambat itu, Edy menjelaskan, lembaga keuangan fintech atau pinjol kerapkali membujuk debitur UMKM dengan dana yang bisa cair saat itu juga, walau dengan besaran bunga yang berbeda.
Akibatnya, pelaku UMKM lebih memilih meminjam ke lembaga keuangan dengan pinjaman cepat, alih-alih berbunga ringan, selama bunga tersebut masih dapat ditutupi dari margin. Mekanisme SLIK OJK yang seringkali memasukkan nama debitur dalam daftar merah tanpa pemberitahuan, di sisi lain, juga menyebabkan pelaku UMKM sulit mendapat kredit bank.
“Kami juga tahu risiko meminjam di pinjol ilegal lebih besar, tetapi jika peluang itu tidak diambil atau menunggu pencairan kredit bank sampai sekian waktu, usaha kami bisa stuck. Selagi ada peluang dana cepat, kami hitung bunganya masih bisa dibayar, peluang itu akan segera kami ambil,” tukas Edy.
Sebelumnya, Guru Besar Ekonomi Moneter dan Perbankan Universitas Airlangga Rahma Gafmi menilai transmisi kenaikan BI Rate secara mendadak akan mengubah pola permintaan kredit yang diproyeksikan mengalami pergeseran struktur dan perlambatan secara selektif.
Dalam waktu dekat, Rahma memperkirakan kredit pemilikan rumah (KPR) dan kredit kendaraan bermotor sebagai dua sektor yang paling sensitif akan langsung melambat karena perbankan akan segera menyesuaikan suku bunga promosi ke atas.
“Akibatnya, perusahaan besar kemungkinan akan menahan rencana ekspansi pabrik atau proyek baru. Selain dana internal, mereka akan mencari alternatif pendanaan lain jika yield kredit investasi ikut terkerek naik,” jelasnya.
Sementara permintaan kredit investasi diproyeksikan turun, permintaan kredit modal kerja (KMK) jangka pendek yang bersifat inelastis diperkirakan tetap stabil. Menurut Rahma, korporasi dan UMKM membutuhkan KMK jangka pendek bukan untuk ekspansi, melainkan menjaga kelangsungan operasional sehari-hari.
“Di tengah kenaikan biaya bahan baku impor akibat depresiasi rupiah, tekanan rantai pasok akan menguat karena perusahaan importir mau tidak mau harus menyerap biaya pinjaman lebih tinggi demi menjaga ketersediaan stok barang,” imbuhnya.
Di luar kredit perbankan, Rahma memperkirakan potensi migrasi pembiayaan dapat mengarah pada produk alternatif buy now pay later (BNPL). Pasalnya, ketika bunga kartu kredit dan KTA dirasa terlalu mahal, produk paylater yang lebih fleksibel dapat menjadi katup penyelamat konsumsi masyarakat kelas menengah ke bawah.
Saat kebijakan moneter mengetat, ia menambahkan, perbankan kemungkinan tidak akan langsung menaikkan suku bunga dasar kredit secara serentak untuk menjaga momentum pertumbuhan kredit kuartal ini. Namun, transmisi ke pengetatan likuiditas tetap tidak dapat dihindari.
“Pertumbuhan kredit perbankan kemungkinan besar harus dikoreksi ke bawah, ke kisaran single digit tinggi, dengan penopang utama bergeser dari kredit investasi ke kredit modal kerja dan produk ritel digital yang lebih resilien dan mudah diakses,” tandas Rahma.

 Tambahkan SUAR ke Google