GOTO Lanjutkan Tiga Kuartal Beruntun Cetak Laba
Sejak triwulan pertama 2026 hingga triwulan ketiga 2026, GOTO konsisten lanjutkan capaian laba bersih.
Sejak triwulan pertama 2026 hingga triwulan ketiga 2026, GOTO konsisten lanjutkan capaian laba bersih.
PT GoTo Gojek Tokopedia Tbk (GOTO) membukukan laba bersih Rp441 miliar pada kuartal III-2026, berbalik dari rugi bersih Rp255 miliar pada periode yang sama tahun sebelumnya.
Seiring dengan kinerja tersebut, perusahaan menaikkan target adjusted EBITDA atau EBITDA yang disesuaikan untuk sepanjang 2026 menjadi Rp3,5 triliun–Rp3,7 triliun, dari sebelumnya Rp3,2 triliun–Rp3,4 triliun.
Dalam siaran pers pada Kamis (29/10/2026), GoTo menyatakan pencapaian laba bersih tersebut menandai keberhasilan perusahaan mencetak laba selama tiga kuartal berturut-turut. Perusahaan juga membukukan laba usaha sebesar Rp351 miliar pada kuartal III-2026.
Direktur Utama GoTo Hans Patuwo mengatakan, kenaikan target EBITDA mencerminkan kinerja bisnis yang tetap kuat, terutama pada segmen teknologi finansial, serta perkembangan bisnis layanan sesuai permintaan yang mulai tumbuh.
“Pada kuartal ketiga 2026, GoTo kembali mencatatkan laba bersih selama tiga kuartal berturut-turut. Pada kesempatan ini, kami juga menyampaikan GoTo akan menaikkan target EBITDA yang disesuaikan untuk tahun 2026 menjadi Rp3,5–3,7 triliun," ucap Hans.
Hans mengatakan pencapaian tersebut berlangsung di tengah berbagai tantangan, termasuk penerapan struktur komisi baru sebesar 8% pada layanan transportasi roda dua GoRide.
“Hasil ini dicapai di tengah berbagai tantangan dalam beberapa bulan terakhir. Ini adalah kuartal penuh pertama sejak komisi 8% mulai diterapkan di layanan GoRide, dan dampaknya cukup signifikan,” imbuhnya.
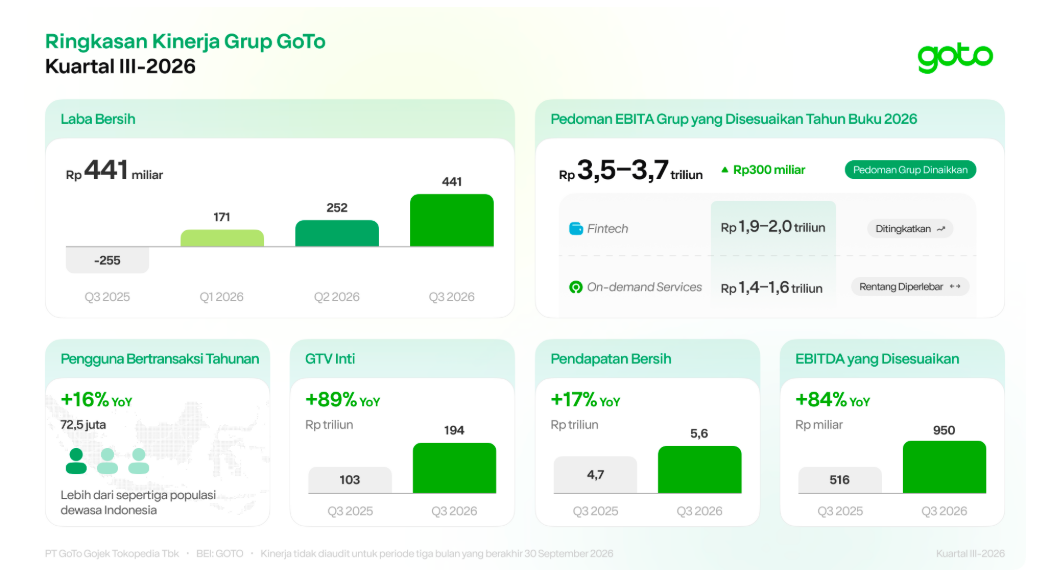
Dari sisi operasional, nilai transaksi bruto inti (core gross transaction value/GTV inti) GoTo meningkat 89% secara tahunan (year-on-year/YoY) menjadi Rp193,89 triliun pada kuartal III-2026. Sementara itu, pendapatan bersih tumbuh 17% YoY menjadi Rp5,56 triliun, dibandingkan Rp4,74 triliun pada kuartal III-2025.
EBITDA Grup yang disesuaikan meningkat 84% YoY menjadi Rp950 miliar dari Rp516 miliar. Adapun arus kas bebas Grup yang disesuaikan naik 389% YoY menjadi Rp1,21 triliun.
Secara keseluruhan, GTV GoTo mencapai Rp321,50 triliun, meningkat 82% YoY. Jumlah pengguna bertransaksi tahunan (annual transacting users/ATU) juga tumbuh 16% YoY menjadi 72,5 juta pengguna.
Untuk periode sembilan bulan pertama 2026, GoTo mencatat laba bersih Rp864 miliar, berbalik dari rugi bersih Rp997 miliar pada periode yang sama tahun sebelumnya. Pendapatan bersih selama Januari–September 2026 mencapai Rp16,55 triliun, naik 24% YoY dari Rp13,30 triliun.
EBITDA Grup yang disesuaikan selama sembilan bulan tersebut mencapai Rp2,87 triliun, meningkat 115% dibandingkan Rp1,34 triliun pada periode yang sama tahun lalu.
Dalam laporan keuangannya, laba periode berjalan tersebut mencakup kepentingan nonpengendali. Sementara itu, laba yang dapat diatribusikan kepada pemilik entitas induk mencapai Rp557 miliar pada kuartal III-2026 dan Rp1,16 triliun selama sembilan bulan pertama 2026. Pada periode yang sama tahun sebelumnya, GoTo masih mencatat rugi yang dapat diatribusikan kepada pemilik entitas induk masing-masing Rp196 miliar dan Rp776 miliar.
Kenaikan kinerja GoTo ditopang pertumbuhan bisnis teknologi finansial melalui GoPay. Pada kuartal III-2026, segmen ini mencatat EBITDA yang disesuaikan sebesar Rp550 miliar, melonjak 304% YoY dari Rp136 miliar pada periode yang sama tahun sebelumnya.
Pendapatan bersih GoPay tumbuh 49% YoY menjadi Rp2,30 triliun. GTV inti meningkat 96% YoY menjadi Rp186,95 triliun, sedangkan jumlah pengguna yang bertransaksi bulanan (monthly transacting users/MTU) naik 26% menjadi 30,4 juta pengguna.
Intensitas penggunaan layanan juga meningkat. Jumlah transaksi GoPay tumbuh 86% YoY menjadi 2,8 miliar transaksi pada kuartal III-2026.
Pada bisnis pinjaman, nilai buku pinjaman GoTo meningkat 51% YoY menjadi Rp12 triliun. Perusahaan menyatakan telah memperketat penyaluran kredit kepada kelompok pengguna berisiko tertinggi sejak kuartal II-2026 untuk membatasi penurunan kualitas kredit.
GoTo menyebut kebijakan tersebut turut membantu membatasi penurunan kualitas kredit pada kuartal III-2026. Perusahaan juga menyatakan tetap menerapkan penyaluran kredit secara hati-hati dengan memanfaatkan ekosistem pengguna yang sudah ada serta menyesuaikan penilaian kelayakan kredit seiring perubahan kondisi.
Sejalan dengan kinerja tersebut, GoTo menaikkan target EBITDA yang disesuaikan untuk bisnis teknologi finansial menjadi Rp1,9 triliun–Rp2 triliun pada 2026, dari sebelumnya Rp1,7 triliun–Rp1,8 triliun.
Berbeda dengan GoPay, bisnis layanan sesuai permintaan (on-demand services/ODS) yang dijalankan Gojek masih menghadapi dampak penerapan komisi 8% pada layanan transportasi roda dua.
Pada kuartal III-2026, pendapatan bersih ODS mencapai Rp3,31 triliun, naik 3% YoY dari Rp3,21 triliun. EBITDA yang disesuaikan meningkat 3% YoY menjadi Rp347 miliar dari Rp336 miliar.
Jumlah pesanan yang berhasil diselesaikan tumbuh 9% YoY. Namun, GTV ODS hanya meningkat 1% menjadi Rp16,90 triliun. GoTo menjelaskan pertumbuhan GTV yang lebih lambat tersebut dipengaruhi nilai pesanan yang lebih rendah pada segmen pasar massal serta penyesuaian harga GoRide setelah penerapan komisi 8%.
Pada segmen mobilitas (mobility), jumlah pesanan yang diselesaikan tumbuh 10% YoY seiring peningkatan frekuensi penggunaan layanan. Namun, EBITDA yang disesuaikan turun 16% YoY menjadi Rp159 miliar dari Rp190 miliar. Margin EBITDA juga turun 50 basis poin menjadi 2,5%.

GoTo mencatat dampak penerapan komisi 8% pada GoRide mencapai Rp150 miliar selama kuartal III-2026. Angka tersebut sejalan dengan perkiraan dampak sepanjang tahun sebesar Rp300 miliar yang disampaikan perusahaan pada Juli 2026.
Perusahaan menyatakan kinerja GoRide yang sempat mencatat EBITDA yang disesuaikan negatif pada Juli telah membaik dan bergerak menuju titik impas.
Sementara itu, segmen pengantaran (delivery) mencatat perkembangan lebih baik. Jumlah pesanan yang diselesaikan meningkat 7% YoY, sedangkan EBITDA yang disesuaikan tumbuh 20% menjadi Rp227 miliar dari Rp189 miliar. Margin EBITDA segmen ini naik 33 basis poin menjadi 2,1%.
Pertumbuhan tersebut didukung perluasan jangkauan produk untuk segmen pasar massal yang mendorong transaksi dengan nilai lebih kecil, tetapi frekuensinya lebih tinggi.
Untuk bisnis ODS, GoTo memperlebar kisaran target EBITDA yang disesuaikan menjadi Rp1,4 triliun–Rp1,6 triliun dari sebelumnya Rp1,4 triliun–Rp1,5 triliun. Penyesuaian ini mempertimbangkan perkembangan bisnis serta potensi regulasi mendatang, termasuk aturan pelaksana layanan pengantaran dari Kementerian Komunikasi dan Digital.
Perusahaan juga mencatat imbalan jasa e-commerce dari Tokopedia sebesar Rp235 miliar pada kuartal III-2026.
Selain meningkatkan target kinerja keuangan, GoTo melanjutkan langkah korporasi melalui pembatalan saham treasuri dan pembelian kembali saham (buyback).
Hans mengatakan perusahaan tetap berfokus pada disiplin operasional dan alokasi modal untuk memberikan nilai tambah kepada pemegang saham.
“Selain itu, untuk semakin memberikan nilai tambah bagi pemegang saham, kami melakukan dua hal. Pertama, kami akan membatalkan 32 miliar saham tresuri atau setara 2,7% dari total saham, yang baru-baru ini disetujui dalam RUPSLB. Langkah ini akan mengurangi jumlah saham beredar sehingga meningkatkan persentase kepemilikan pemegang saham yang ada. Kedua, kami juga terus membeli kembali saham perusahaan karena kami percaya saham GoTo saat ini menawarkan nilai yang menarik,” ungkap Hans.
Dalam Rapat Umum Pemegang Saham Luar Biasa (RUPSLB) pada 14 Oktober 2026, pemegang saham menyetujui pembatalan 32 miliar saham treasuri atau sekitar 2,7% dari total saham perusahaan.
Pembatalan saham tersebut diperkirakan efektif dalam dua hingga tiga bulan setelah seluruh proses regulasi yang dipersyaratkan selesai. Langkah tersebut akan mengurangi jumlah saham beredar sehingga meningkatkan persentase kepemilikan pemegang saham yang ada.
Selain pembatalan saham treasuri, GoTo telah membeli kembali 36 miliar saham dengan dana Rp985 miliar hingga 29 Oktober 2026. Jumlah saham yang dibeli kembali tersebut setara dengan hampir 3% dari total saham perusahaan.
GoTo masih memiliki alokasi dana Rp2,5 triliun untuk program pembelian kembali saham berdasarkan persetujuan yang berlaku hingga Juni 2027.
Hans menegaskan perusahaan akan tetap menjaga fundamental bisnis di tengah dinamika industri dan berbagai tantangan eksternal.
“Kami akan terus menjaga fundamental bisnis tetap sehat. Dengan bisnis yang sehat, kami dapat terus tumbuh dan mendukung seluruh pihak dalam ekosistem kami, termasuk jutaan mitra driver. Melalui Program Apresiasi Mitra yang terus kami perluas, kami ingin lebih banyak mitra driver dan keluarga mereka merasakan manfaatnya, mulai dari BPJS Kesehatan dan Ketenagakerjaan, Beasiswa, hingga Umrah gratis,” benernya.
GoTo menyatakan target kinerja 2026 tersebut disusun berdasarkan estimasi awal perusahaan dengan mempertimbangkan kondisi pasar saat ini. Perusahaan tetap memperhitungkan sejumlah risiko, termasuk persaingan, kenaikan biaya, ketidakpastian makroekonomi, dan faktor lain di luar kendali perusahaan.
Keluarnya laporan keuangan GOTO untuk kuartal III-2026 berpotensi menjadi katalis bagi pergerakan saham perseroan. Namun, keberlanjutan profitabilitas belum tentu langsung membalikkan tren jual bersih (net sell) investor asing karena pasar masih membutuhkan bukti perbaikan kinerja yang konsisten dan prospek pertumbuhan yang lebih jelas.
Pengamat pasar modal Elandry Pratama mengatakan, investor akan mencermati kemampuan GoTo mempertahankan laba bersih yang telah dicatatkan selama dua kuartal berturut-turut pada semester I-2026. Selain profitabilitas, pertumbuhan pendapatan dan kualitas adjusted earnings before interest, taxes, depreciation, and amortization (EBITDA) juga menjadi indikator yang diperhatikan pasar.
“Untuk GOTO, laporan keuangan kuartal III yang dirilis sore ini menjadi katalis penting, tetapi belum tentu langsung membalikkan tren net sell asing,” kata Elandry kepada SUAR.
Menurut dia, harga saham GOTO di kisaran Rp25 juga menjadi salah satu aspek yang dapat dievaluasi investor dari sisi valuasi. Namun, harga nominal yang rendah tidak serta-merta menunjukkan bahwa saham tersebut murah secara fundamental.
“Menurut saya, pembalikan arus dana asing membutuhkan bukti perbaikan kinerja yang konsisten, prospek pertumbuhan yang lebih jelas, dan perbaikan market sentiment. Jadi, laporan Q3 bisa menjadi katalis, tetapi belum cukup untuk memastikan terjadinya akumulasi asing secara berkelanjutan,” ujarnya.
Elandry menilai, perkembangan arus dana asing tetap perlu diperhatikan dalam menilai prospek saham GOTO. Dengan demikian, laporan keuangan kuartal III menjadi salah satu faktor yang dicermati investor, tetapi bukan satu-satunya penentu perubahan arah transaksi asing.
 Benediktus Krisna Yogatama
Secara lebih luas, dia menilai kinerja emiten pada kuartal III-2026 perlu dicermati secara selektif. Sejumlah perusahaan masih mampu menjaga pertumbuhan laba melalui efisiensi dan kontribusi segmen bisnis tertentu. Namun, tekanan juga terlihat pada emiten yang sensitif terhadap daya beli, harga komoditas, dan biaya pendanaan.
Karena itu, menurut Elandry, investor perlu membandingkan realisasi laba dengan konsensus pasar, pertumbuhan pendapatan, serta kualitas arus kas masing-masing perusahaan sebelum menilai kinerja emiten.
Di tengah kondisi tersebut, sektor komoditas, terutama emas, dan perbankan besar menjadi sektor yang menarik untuk dicermati. Harga emas global berpotensi menopang kinerja emiten emas, sedangkan perbankan dengan permodalan kuat dan likuiditas saham yang baik dapat menarik minat investor asing apabila kualitas aset, pertumbuhan kredit, dan margin bunga tetap terjaga.
Meski demikian, arus masuk dana asing ke pasar saham Indonesia juga bergantung pada valuasi, stabilitas rupiah, dan selera risiko investor terhadap pasar domestik. Fundamental yang kuat perlu didukung perbaikan sentimen dan aliran dana.
Adapun peluang window dressing Indeks Harga Saham Gabungan (IHSG) pada akhir tahun masih terbuka, tetapi Elandry memperkirakan penguatannya berpotensi terbatas dan selektif.
Secara historis, tuturnya, penyesuaian portofolio investor institusi menjelang akhir tahun dapat mendorong kenaikan harga saham tertentu. Namun, tekanan jual bersih investor asing dan ketidakpastian terkait Morgan Stanley Capital International (MSCI) menjadi faktor yang dapat membatasi penguatan pasar.
Jika terjadi kenaikan, pergerakan tersebut berpotensi berupa technical rebound pada saham berfundamental kuat dan berkapitalisasi besar.
"Untuk membentuk tren penguatan yang berkelanjutan, pasar masih membutuhkan perbaikan kepercayaan investor, stabilitas rupiah, dan kepastian regulasi," cetusnya.


 Tambahkan SUAR ke Google