Ekspektasi pelonggaran likuiditas pada triwulan IV-2026 menjadi kesempatan bagi bank KBMI 4 mengejar target RBB 2026. Perbaikan NIM yang tergerus akibat permintaan kredit menjadi fokus di sisa tahun.
•
6 Menit Baca
Oleh:
Tautan telah disalin! Tempelkan ke stiker tautan di Bio atau Story Anda.
Ekspektasi pelonggaran likuiditas menjelang penurunan rasio Giro Wajib Minimum (GWM) menjadi kesempatan bagi bank-bank KBMI 4 untuk mengejar target Rencana Bisnis Bank (RBB) di triwulan IV-2026. Tensi persaingan suku bunga yang mereda membuka ruang perbaikan net interest margin (NIM) yang sempat tergerus akibat tingginya laju permintaan kredit di sisa tahun berjalan.
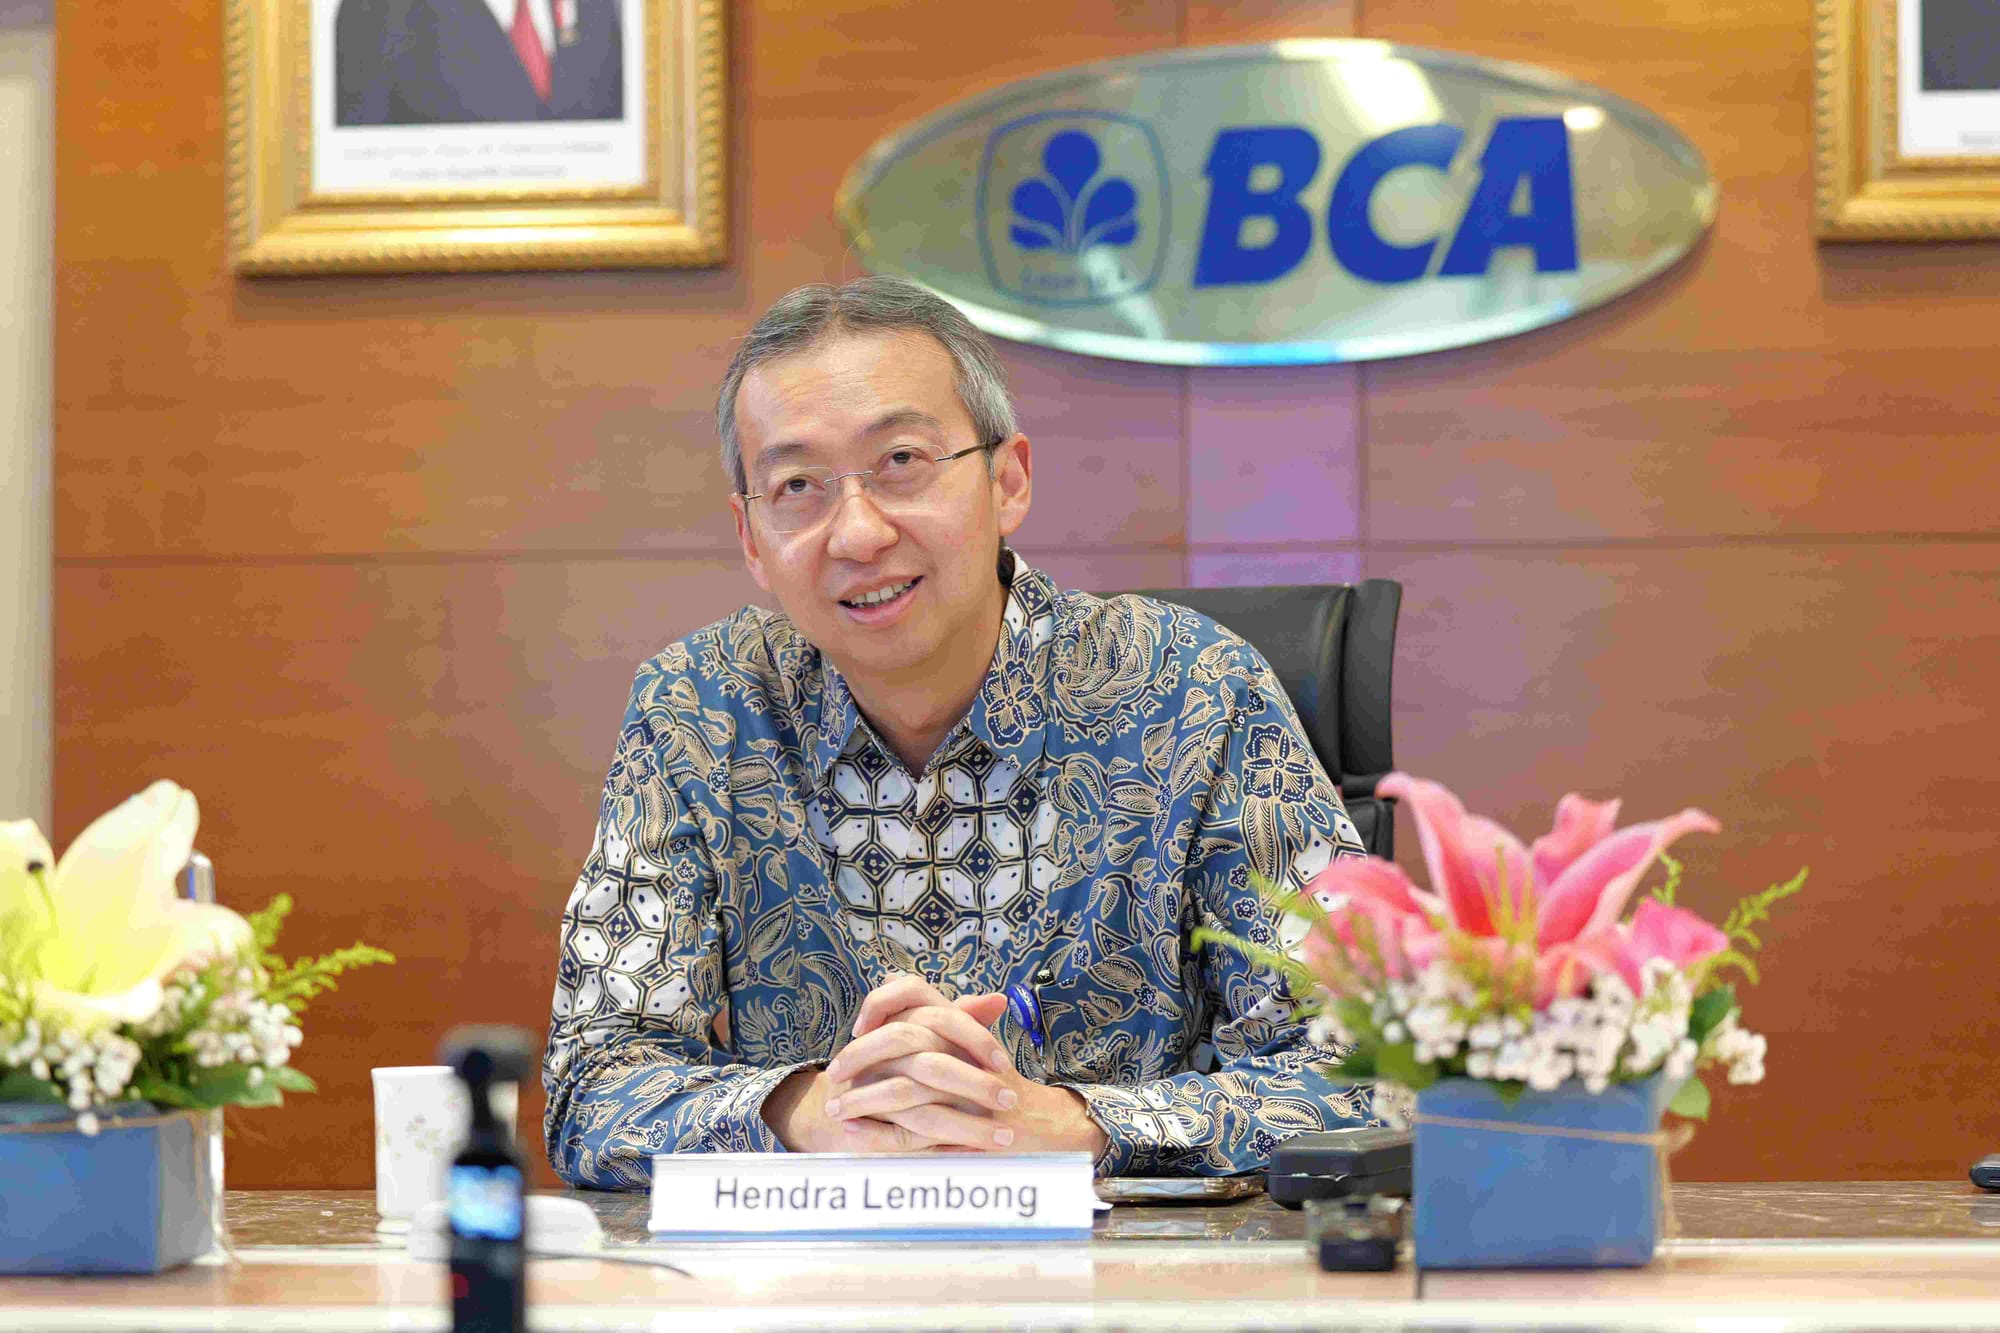
Hingga akhir triwulan III-2026, Presiden Direktur Bank Central Asia Hendra Lembong menyampaikan perseroan yang dipimpinnya membukukan pertumbuhan kredit 12,6% (yoy) menjadi Rp1.063 triliun. Permintaan Kredit korporasi yang tumbuh 20,9% (yoy) menjadi Rp528,1 triliun; kredit UMKM yang tumbuh 15,4% (yoy) menjadi Rp149,2 triliun; dan kredit komersial yang tumbuh 7,8% (yoy) menjadi Rp154,1 triliun menjadi penopang capaian ini.
Laju pertumbuhan kredit tersebut, Hendra menambahkan, turut didukung kenaikan giro dan tabungan hingga 10,4% menjadi Rp1.103 triliun dengan total dana pihak ketiga naik 8% (yoy) menjadi Rp1.301 triliun. Dari seluruh capaian tersebut, BCA mencetak laba bersih Rp45,2 triliun (ytd), atau tumbuh 4,2% dibandingkan periode yang sama tahun lalu.
“Pertumbuhan kredit UMKM BCA konsisten di atas rata-rata industri perbankan nasional hingga kuartal III-2026, dengan rasio loan at risk (LAR) dan non performing loan (NPL) terjaga masing-masing 4,6% dan 1,8%. Penyaluran pembiayaan salah satunya ditopang BCA UMKM Fest 2026 yang melibatkan lebih dari 1.600 pelaku usaha,” tutur Hendra dalam Paparan Publik Triwulan III-2026 BCA, Selasa (27/10/2026).
Presiden Direktur BCA Hendra Lembong dalam Paparan Kinerja BCA Kuartal III 2026, Selasa (27/10). Foto: Dokumentasi BCA.
Chief Financial Officer BCA Vera Eve Lim menambahkan, pertumbuhan kredit yang terakselerasi pada triwulan III-2026 turut mendongkrak kenaikan NIM BCA dari 5,3% menjadi 5,6%. Ia memperkirakan rasio ini akan bertahan hingga akhir tahun 2026.
“Kita tahu pertumbuhan kreditlah yang menopang pertumbuhan laba perseroan. Pada saat yang sama, kita melihat pertumbuhan giro 14,9% dan tabungan 7,4%, ditopang biaya dana yang cukup stabil. Keduanya tentu menopang pendapatan bunga yang berdampak terhadap NIM perseroan secara keseluruhan,” katanya.
Pertumbuhan laba tersebut, Vera melanjutkan, turut menopang capital adequacy ratio (CAR) BCA yang kuat di level 27,1%. Kenaikan profit tersebut juga membuat pembagian dividen interim secara kuartalan saat ini dapat dilaksanakan secara teratur tanpa mengganggu stabilitas permodalan, yang diperkirakan meningkat menjadi 27,4% pada akhir 2026.
Di sisi lain, dengan memperhatikan permintaan kredit memasuki Q3, Vera melihat proyeksi pertumbuhan kredit 2026 bisa melebihi angka 10% yang telah ditetapkan dalam RBB. Ia memperkirakan pertumbuhan kredit BCA dapat mencapai 10-12%, tetapi memastikan tidak akan mengubah RBB 2026 untuk menyesuaikan kenaikan tersebut.
“NIM akan terjaga di kisaran yang tidak jauh berbeda, dan NPL juga stabil. Target kami NPL ada di kisaran 1,8-2,0%. Itu keseluruhan gambar kredit. Kami mengucapkan terima kasih kepada Bank Indonesia yang selalu mendukung. Pelonggaran GWM, dari perhitungan terakhir kami mendapat pelonggaran kira-kira 1% dari DPK saat ini,” tutur Vera.
Ketahanan perseroan diuji
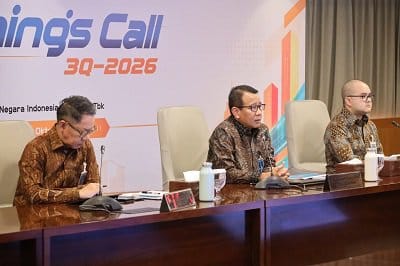
Sementara itu, Direktur Utama Bank Negara Indonesia (BNI) Putrama Wahju Setiawan melaporkan, pada kuartal III-2026, BNI berhasil membukukan laba operasional sebelum pencadangan atau pre-provision operating profit (PPOP) sebesar Rp27,5 triliun, dengan besaran laba bersih mencapai Rp16,1 triliun atau tumbuh 6,6% (yoy)
Kinerja tersebut didukung pertumbuhan kredit sebesar 22,2% YoY menjadi Rp992,5 triliun, dengan distribusi merata di semua segmen. Dana murah atau current account savings account (CASA) juga tumbuh 19,6% (yoy) menjadi Rp733,7 triliun, sementara rasio kredit bermasalah atau non-performing loan (NPL) gross membaik menjadi 1,9%.
“Capaian tersebut mencerminkan konsistensi perseroan dalam menjaga pertumbuhan bisnis yang berkualitas melalui penguatan fundamental dan pengelolaan risiko. Fokus kami adalah memperkuat fundamental dan produktivitas untuk menciptakan pertumbuhan yang berkualitas dan berkelanjutan," ujar Putrama melalui keterangan tertulis.
Direktur Utama Bank Negara Indonesia (BNI) Putrama Wahju Setiawan (tengah) dalam jumpa pers Senin (27/10/2026), Jakarta. Foto: Dokumentasi BNI.
Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena menjelaskan, ekspansi kredit dilakukan secara selektif pada semua segmen, dengan menerapkan standar analisis kelayakan kredit (underwriting) yang disiplin. Strategi tersebut mendorong pangsa pasar kredit BNI meningkat 113 basis poin (bps) year-on-year menjadi 10,6%.
Hingga September 2026, Paolo menjelaskan, giro BNI tumbuh 25,9% (yoy), melampaui pertumbuhan industri sebesar 9,8% berdasarkan data Agustus 2026. Pangsa pasar giro meningkat 120 bps menjadi 13,2%, sementara pangsa pasar tabungan naik 10 bps menjadi 9,2%, didukung pertumbuhan tabungan BNI sebesar 11,6% (yoy).
“Di tengah tekanan margin industri, net interest margin (NIM) BNI turun 30 bps menjadi 3,5%, sejalan dengan penurunan NIM industri. Penurunan tersebut terutama dipengaruhi penyesuaian imbal hasil kredit (loan yield) dari 7,3% menjadi 6,9%. Sementara itu, biaya dana atau cost of fund (CoF) relatif terkendali, dari 2,83% menjadi 2,77%, didukung pertumbuhan CASA yang kuat,” ungkap Paolo.
Di sisi lain, Direktur Risk Management BNI David Pirzada menambahkan, kualitas aset terus membaik tampak dari penurunan rasio loan at risk (LaR) dari 10,4% menjadi 7,8% dan NPL bruto dari 2,0% menjadi 1,9%. Sebagai bagian dari penerapan prinsip kehati-hatian, BNI menjaga rasio total pencadangan terhadap kredit sebesar 3,8%, lebih tinggi dibandingkan industri sebesar 3,5%.
Penyesuaian tersebut dimungkinkan, menurut David, karena BNI memiliki fondasi likuiditas dan permodalan yang kuat dengan loan to deposit ratio (LDR) sebesar 87,9%, Liquidity Coverage Ratio (LCR) 143,4%, dan Net Stable Funding Ratio (NSFR) 128,4%. Sementara itu, dengan CAR 19,2%, BNI memiliki ruang untuk ekspansi bisnis sekaligus mengantisipasi potensi risiko.
“Melalui penguatan bisnis inti, pengembangan layanan digital, dan penerapan tata kelola perusahaan yang baik, BNI akan melanjutkan penguatan pendanaan berbasis transaksi, pertumbuhan kredit yang selektif, pengelolaan risiko yang disiplin, serta transformasi digital dan jaringan guna mendukung pembiayaan sektor produktif dan pertumbuhan ekonomi nasional secara berkelanjutan,” pungkas David.
Prospek cerah punya prasyarat
Pemulihan kinerja perbankan jelang akhir tahun tersebut sejalan dengan Survei Perbankan Bank Indonesia yang mengungkapkan prakiraan penyaluran kredit baru pada triwulan IV-2026 akan lebih tinggi dengan saldo bersih tertimbang (SBT) mencapai 91,31%. Dalam penyaluran tersebut, Kredit Modal Kerja masih menjadi prioritas utama bank, diikuti Kredit Investasi dan Kredit Konsumsi.
Sampai akhir tahun 2026, survei bank sentral tersebut memprakirakan outstanding kredit akan tumbuh sebesar 8,2% (yoy). Meski prakiraan ini lebih tinggi dari prakiraan triwulan sebelumnya, angka ini masih lebih rendah dibandingkan realisasi pertumbuhan kredit 2025 sebesar 9,69% (yoy).
“Standar penyaluran kredit pada triwulan IV-2026 akan lebih longgar dibandingkan triwulan sebelumnya, meski masih berada zona ketat. Hal ini tecermin dari Indeks Lending Standard (ILS) triwulan IV-2026 sebesar 0,15, lebih rendah dari triwulan sebelumnya sebesar 0,28. Penurunan itu sejalan dengan prakiraan peningkatan kredit baru pada triwulan IV-2026,” tulis survei tersebut.
Pengajar Perbanas Institute Arianto Muditomo menilai prakiraan pertumbuhan kredit Q4 oleh Bank Indonesia masih tergolong realistis meskipun terjadi perlambatan di Q3, karena secara historis kuartal terakhir biasanya menunjukkan kenaikan permintaan pembiayaan seiring meningkatnya aktivitas konsumsi dan belanja pemerintah menjelang tutup tahun.
Hal ini diperkuat dukungan pelonggaran GWM yang berpotensi memperkuat likuiditas sistem keuangan. Dana ini menjadi amunisi tambahan bagi bank untuk memperluas penyaluran kredit, terutama ke sektor-sektor produktif seperti UMKM, pertanian, dan infrastruktur daerah, yang selama ini menjadi fokus penyaluran oleh bank-bank tersebut.
“Dengan likuiditas lebih longgar, tekanan biaya dana (cost of fund) dapat berkurang, memberi ruang penurunan suku bunga kredit sehingga meningkatkan peluang ekspansi. Selain itu, faktor musiman seperti peningkatan permintaan ritel saat Natal dan tahun baru, penyaluran dana proyek infrastruktur pemerintah, serta realisasi anggaran BUMN turut mendorong kredit modal kerja,” tuturnya.
Meski demikian, Ekonom Senior dan Pengajar Lembaga Pengembangan Perbankan Indonesia (LPPI) Ryan Kiryanto mengingatkan, bank tetap berada di sisi hilir dalam sistem perekonomian, sementara hulunya adalah industri sektor riil dan manufaktur.
Artinya, ketika dunia usaha terganggu, mall mengurangi jam kerja, warung-warung tutup, peluang pembiayaan perbankan akan berkurang karena para pengusaha menunggu dan tidak meminta kredit baru ke bank, atau komitmen kredit yang disetujui tidak ditarik. Kinerja bank tetap positif, tetapi tidak cemerlang
Menurut Ryan, prasyarat mutlak untuk mengatasi kemungkinan perlambatan pertumbuhan tersebut adalah memastikan situasi sosial-politik yang stabil sebagai kunci yang memungkinkan kegiatan ekonomi bergulir, mobilitas terjadi, dan industri manufaktur tetap berproduksi.
"Prasyarat utama adalah situasi sosial-politik kondusif. Dunia usaha hanya berekspansi jika pengusaha optimis dan bank berani menyalurkan kredit dengan tetap hati-hati karena adanya permintaan. Kalau stabilitas dan keamanan terkendali, pekerja dapat masuk pabrik, kapasitas industri bergerak naik, permintaan kredit pasti naik dan kinerja bank dapat bertumbuh dari sana," pungkas Ryan.
 Tambahkan SUAR ke Google