Antisipasi Tantangan El Nino, Penyaluran Kredit BRI Tetap Tumbuh Tinggi
Hingga akhir September 2026, penyaluran kredit dan pembiayaan BRI capai Rp1.647 triliun tumbuh 14,5% YoY.
Hingga akhir September 2026, penyaluran kredit dan pembiayaan BRI capai Rp1.647 triliun tumbuh 14,5% YoY.
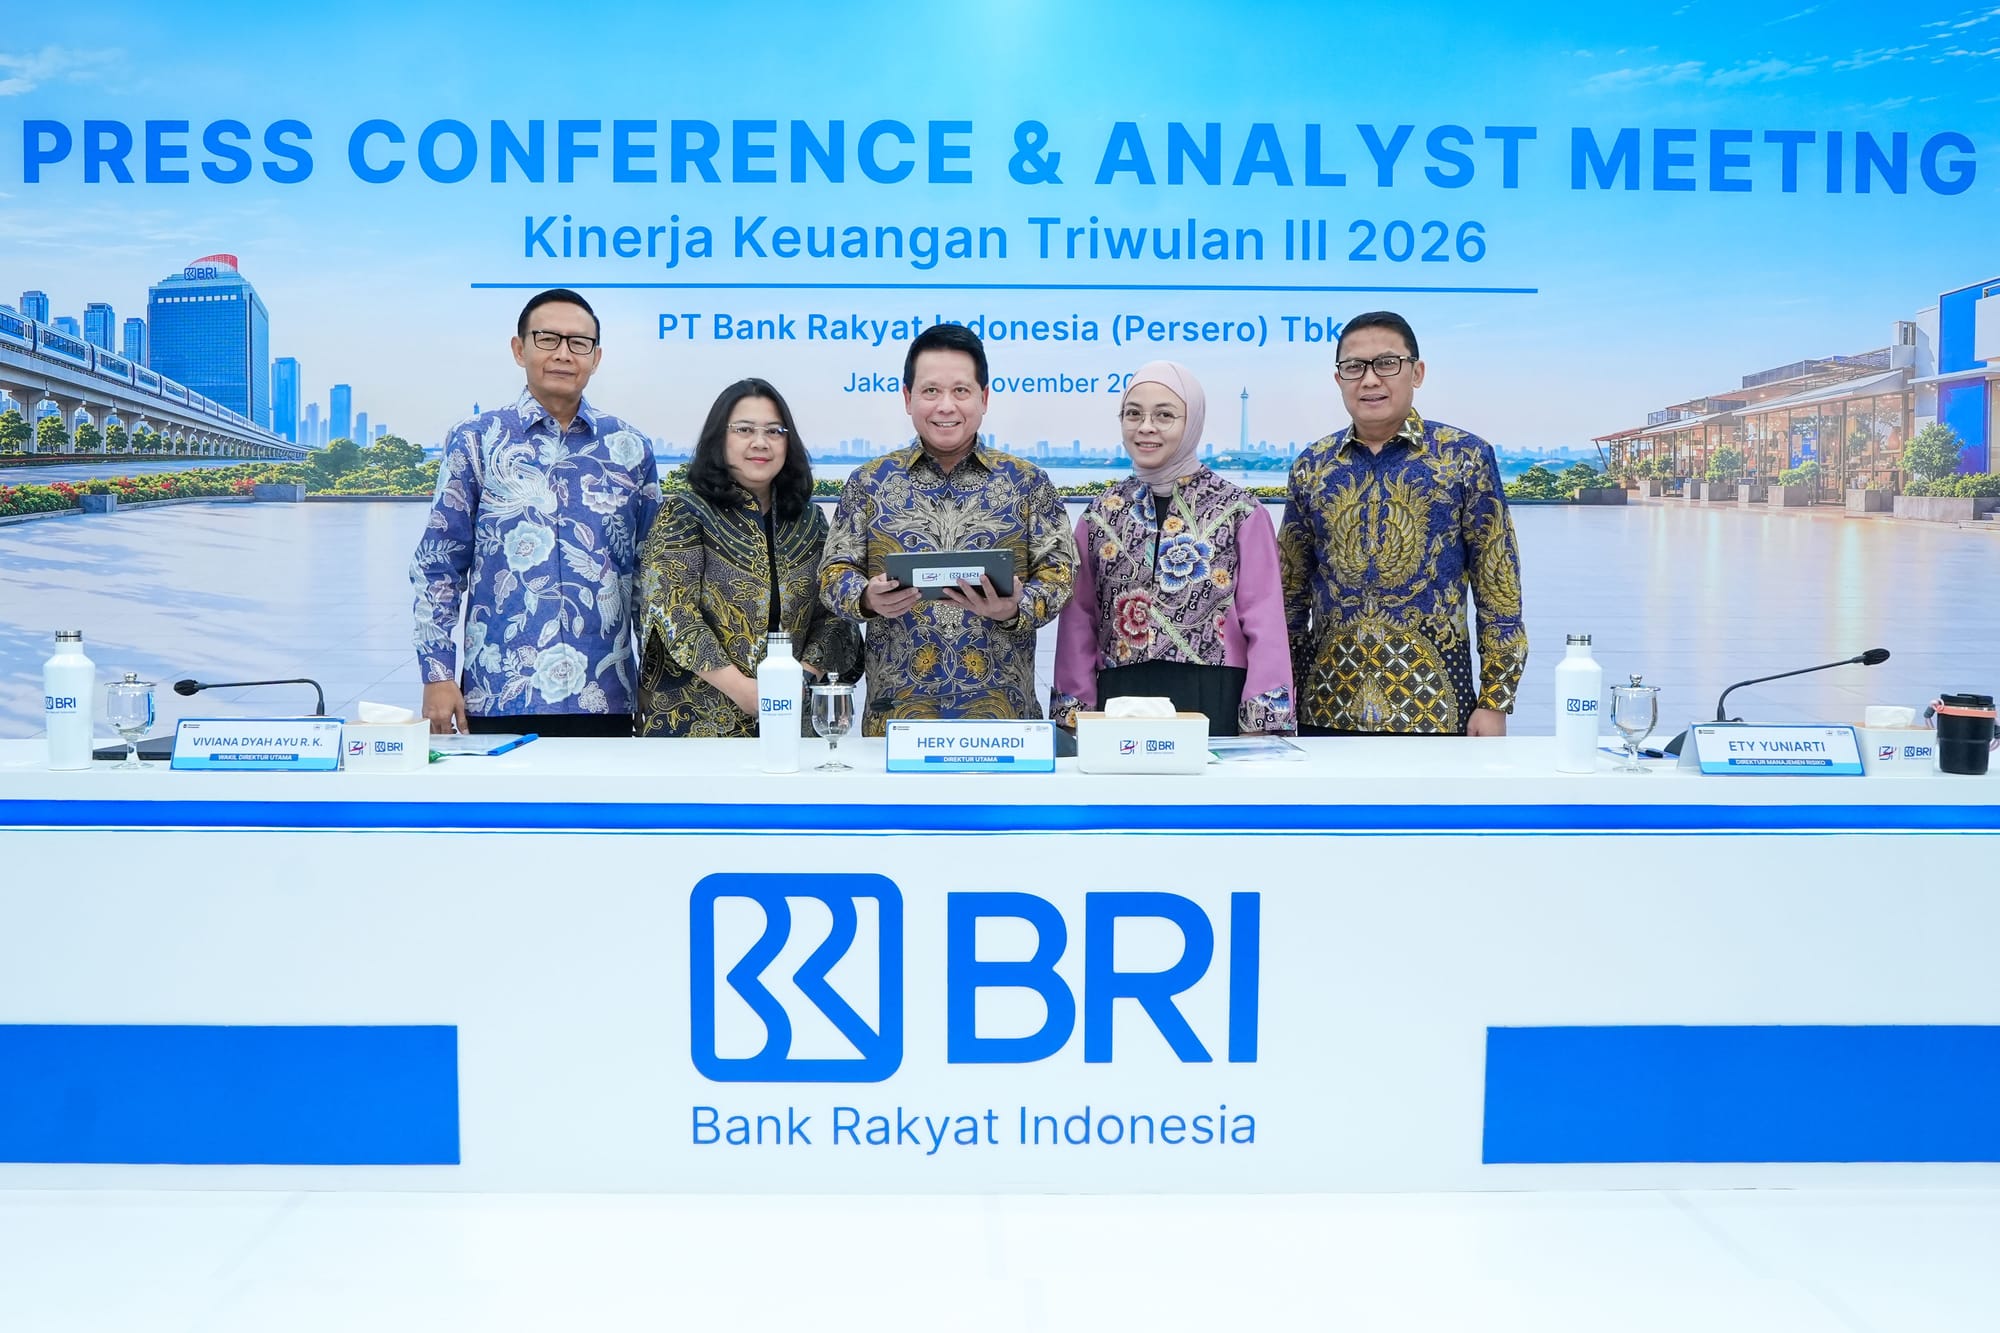
PT Bank Rakyat Indonesia (Persero) Tbk. (BBRI) mewaspadai dampak fenomena El Nino terhadap kualitas pembiayaan usaha mikro, kecil, dan menengah (UMKM) menjelang akhir 2026. Ancaman kekeringan yang diperkirakan meningkat pada kuartal IV/2026 berpotensi menekan aktivitas usaha debitur, khususnya di sektor pertanian, sekaligus memicu kenaikan inflasi pada awal 2027.
Di tengah risiko tersebut, BRI masih mencatatkan ekspansi kredit di atas rata-rata industri perbankan. Hingga akhir September 2026, penyaluran kredit dan pembiayaan perseroan mencapai Rp1.647 triliun atau tumbuh 14,5% secara tahunan (year-on-year/yoy). Angka tersebut lebih tinggi dibandingkan pertumbuhan kredit industri perbankan nasional sebesar 13,26% pada periode yang sama.
Direktur Manajemen Risiko BRI Ety Yuniarti mengatakan, potensi peningkatan kekeringan akibat El Nino menjadi salah satu tantangan yang perlu dicermati perseroan dalam menjaga kualitas kredit UMKM. Kondisi tersebut diperkirakan dapat memengaruhi inflasi pada tahun depan, terutama pada kuartal pertama.
“Kami lihat juga dengan adanya tingkat kekeringan yang diperkirakan akan meningkat karena El Nino di kuartal empat, mungkin akan triggering sedikit uptick di inflasi untuk tahun 2027, terutama di first quarter,” ujar Ety dalam paparan kinerja BRI kuartal III/2026, Senin (9/11/2026).
Mengantisipasi risiko tersebut, Ety mengatakan BRI akan lebih berhati-hati dalam menentukan ekspansi pembiayaan UMKM. Perseroan akan mencermati pertumbuhan segmen tersebut setelah pada kuartal III/2026 mulai menunjukkan koreksi.
“Nah, untuk itu kami juga akan reserve sedikit mengenai pertumbuhan dari sisi UMKM. Kan sedikit terkoreksi, bahkan di kuartal ketiga tahun ini. Namun, dari segi kualitas debit, tentu saja upaya-upaya tersebut kami tetap akan jalankan,” katanya.
Meski demikian, BRI tidak serta-merta menghentikan penyaluran kredit kepada UMKM. Perseroan tetap melanjutkan strategi penguatan kualitas pembiayaan melalui seleksi debitur, pemantauan portofolio, hingga penagihan dan pemulihan kredit bermasalah.
Ety menjelaskan, perbaikan kualitas kredit UMKM BRI terlihat dari penurunan rasio kredit bermasalah atau non-performing loan (NPL). Rasio NPL UMKM tercatat turun dari 3,8% pada September 2025 menjadi 2,9% pada Juni 2026, kemudian kembali membaik menjadi 2,85% pada September 2026.
Menurutnya, perbaikan tersebut merupakan hasil dari pengelolaan kualitas kredit yang dilakukan secara disiplin, mulai dari proses penyaluran hingga pemantauan debitur.
“Perbaikan tersebut merupakan hasil dari pengelolaan kualitas kredit yang terus kami lakukan secara disiplin, baik dari sisi booking yang lebih disiplin, perbaikan pipeline, kemudian penagihan, monitoring portofolio, maupun koordinasi dengan teman-teman di region yang lebih erat terkait dengan sektor-sektor yang akan tumbuh,” jelas Ety.
Direktur Utama BRI Hery Gunardi menambahkan, penguatan kualitas kredit menjadi bagian penting dari transformasi bisnis perseroan. BRI, kata dia, telah melakukan perbaikan proses bisnis secara menyeluruh, memperkuat digitalisasi, serta meningkatkan kemampuan pengelolaan risiko, terutama pada penyaluran kredit mikro.
“Dari sisi fokus bisnis memang BRI kan fokusnya ke UMKM ya. Sudah banyak hal yang kita lakukan. Kita mulai dulu dari perbaikan bisnis proses end-to-end, bisnis prosesnya. Kemudian, penguatan dari sisi digitalisasi, termasuk decision engine untuk approval kredit di mikro, terutama. Kemudian, penguatan dari sisi risk management,” imbuh Hery.
Dia menambahkan, BRI juga memperbarui dan memperkuat risk acceptance criteria (RAC) sebagai bagian dari upaya menjaga kualitas pembiayaan. Penguatan pemahaman risiko di tingkat wilayah dan cabang turut memberikan dampak positif terhadap kualitas kredit baru yang dibukukan sepanjang 2025 dan 2026.
“Dengan demikian, harapannya makin ke depan nanti, quarter to quarter, kita yakin bahwa NPL-nya UMKM itu akan turun, termasuk juga cost of credit juga akan turun sejalan dengan perbaikan yang terus kita lakukan dan disiplin risiko dan compliance yang terjadi di wilayah dan cabang,” kata Hery.
Adapun hingga akhir September 2026, kredit BRI masih didominasi segmen UMKM dengan nilai mencapai Rp1.257 triliun atau setara 75,9% dari total portofolio kredit perseroan. Penyaluran kredit UMKM tersebut tumbuh 8,6% secara tahunan.
Direktur Finance & Strategy BRI Achmad Royadi mengatakan, perseroan tetap mengedepankan prinsip kehati-hatian dan pertumbuhan selektif dalam menyalurkan pembiayaan.
Menurutnya, tujuan ekspansi bukan hanya meningkatkan jumlah kredit, tetapi memastikan pembiayaan tersebut mampu mendukung kegiatan ekonomi dan menghasilkan pertumbuhan berkelanjutan.
Di luar segmen UMKM, kredit konsumer BRI juga menjadi salah satu sumber pertumbuhan baru. Hingga kuartal III/2026, kredit konsumer tercatat Rp242,9 triliun atau tumbuh 9% yoy. Pertumbuhan tersebut ditopang oleh kredit pemilikan rumah (KPR) yang meningkat 13,1%, kredit multiguna tumbuh 8,9%, serta kredit kendaraan bermotor (KKB) yang melonjak 302,5% secara tahunan.
Secara keseluruhan, total aset konsolidasi BRI mencapai Rp2.338 triliun atau tumbuh 10,1% yoy. Pertumbuhan tersebut terutama ditopang oleh penyaluran kredit dan pembiayaan yang meningkat 14,5% menjadi Rp1.647 triliun.
Dari sisi pendanaan, BRI menghimpun dana pihak ketiga (DPK) sebesar Rp1.651 triliun atau tumbuh 12% yoy. Sementara itu, pendapatan bunga bersih atau net interest income (NII) konsolidasi mencapai Rp117,19 triliun, meningkat 6,2% dibandingkan periode yang sama tahun sebelumnya.
Perseroan juga mencatatkan pertumbuhan laba bersih konsolidasi sebesar 16,8% yoy menjadi Rp48,16 triliun hingga September 2026, dibandingkan Rp41,23 triliun pada periode yang sama tahun sebelumnya.
Dari sisi kualitas aset, BRI mencatatkan perbaikan rasio NPL secara keseluruhan. Direktur Manajemen Risiko BRI Ety Yuniarti menyebutkan, rasio tersebut turun dari 3,08% pada September 2025 menjadi 2,70% pada Juni 2026. Sejalan dengan perbaikan tersebut, biaya risiko kredit atau cost of credit turun menjadi 2,8% dari 3,2% pada September 2025.
Adapun rasio pencadangan terhadap kredit bermasalah atau NPL coverage tetap terjaga pada level 184%, meningkat dibandingkan 183% pada September tahun sebelumnya. Menurut Ety, pengelolaan kualitas aset akan tetap menjadi prioritas agar ekspansi kredit dapat menghasilkan pertumbuhan yang sehat dan berkelanjutan.
Untuk menopang pertumbuhan kredit, BRI juga memperkuat struktur pendanaan melalui peningkatan dana murah atau current account saving account (CASA).
Direktur Network dan Retail Funding BRI Aquarius Rudianto mengatakan, perseroan menjalankan tiga strategi utama, yakni memperkuat kanal digital, memperluas ekosistem merchant, serta meningkatkan kapabilitas transaksi perbankan.
Hingga September 2026, CASA BRI mencapai Rp1.156,4 triliun atau tumbuh 15,9% yoy. Rasio CASA juga meningkat dari 67,6% pada kuartal II/2026 menjadi 70% pada kuartal III/2026.
“Peningkatan CASA tersebut menjadi pondasi BRI untuk mendukung ekspansi kredit ke depan secara lebih efisien. Sekaligus, kita juga akan menjaga struktur pembiayaan dana yang sehat,” kata Aquarius.
Selain memperkuat dana murah, BRI akan menjalankan pertumbuhan secara selektif dengan kembali memperkuat bisnis mikro sebagai bisnis inti. Perseroan juga memperluas pembiayaan berbasis ekosistem dan value chain pada segmen komersial dan korporasi, serta mengakselerasi bisnis konsumer.
Hery menegaskan, strategi tersebut diarahkan untuk menjaga momentum pertumbuhan sekaligus memperkuat fundamental perseroan. BRI akan tetap memperhatikan penghimpunan dana murah, kualitas kredit, likuiditas, dan kecukupan modal sebelum mendorong ekspansi lebih lanjut.
“Pada intinya kami harus membangun fundamental DPK dulu, jadi CASA rasio yang harus lebih baik, cost of fund yang lebih rendah. Setelah itu, kita juga mendorong pertumbuhan kredit, terutama dari sisi kredit mikro dan kredit konsumen,” cetusnya
Terkait isu yang ramai beredar soal ancaman keamanan siber di industri perbankan, pihak BBRI enggan merespon pertanyaan media terkait hal tersebut.
Kinerja BBRI hingga kuartal III/2026 memang mencatatkan pertumbuhan laba yang kuat. Namun, Equity Analyst Kiwoom Sekuritas Indonesia, Kevin Yudha Pratama, menyoroti tekanan net interest margin (NIM), pelemahan pendapatan bunga bersih, serta perlambatan pertumbuhan kredit yang masih membayangi kinerja perseroan.
Kevin menilai kinerja BBRI secara keseluruhan masih positif karena ditopang pertumbuhan laba yang kuat, kondisi pendanaan yang lebih sehat, serta penurunan biaya kredit. Namun, dia mengingatkan adanya pelemahan momentum pendapatan inti pada kuartal III/2026.
"Kami menilai kinerja BBRI selama sembilan bulan 2026 secara umum positif, didukung pertumbuhan laba yang kuat, pendanaan yang lebih sehat, dan biaya kredit yang lebih rendah. Namun, perhatian utama kami adalah melemahnya momentum pendapatan inti pada kuartal III/2026," ujar Kevin.
Menurut dia, pelemahan tersebut terlihat dari penurunan pendapatan bunga bersih (net interest income/NII) dan pre-provision operating profit (PPOP) secara kuartalan. Sementara itu, pertumbuhan laba lebih banyak ditopang penurunan beban pencadangan dibandingkan peningkatan pendapatan operasional.
Pada kuartal III/2026, NII secara bank only turun 7,6% secara kuartalan (quarter-on-quarter/QoQ) menjadi Rp37,3 triliun dari Rp40,4 triliun pada kuartal sebelumnya. PPOP juga terkoreksi 9,3% QoQ menjadi Rp30,4 triliun.
Meski demikian, laba bersih yang diatribusikan kepada pemilik entitas induk masih tumbuh 9,4% QoQ menjadi Rp16,8 triliun, terutama karena penurunan beban pencadangan.
Pertumbuhan kredit terutama ditopang segmen korporasi dan komersial yang masing-masing meningkat 38,3% dan 51,1% secara tahunan. Sementara itu, segmen mikro mulai menunjukkan perbaikan. Pertumbuhan kredit mikro secara bank only berbalik positif 0,3% YoY setelah sebelumnya terkontraksi 2,2% pada semester I/2026.
Kevin melihat pemulihan segmen mikro sebagai perkembangan positif, terutama karena penyaluran kredit mulai meningkat dan biaya kredit mengalami perbaikan.
"Di sisi positif, segmen mikro secara bertahap menunjukkan tanda-tanda pemulihan, dengan penyaluran kredit yang membaik dan biaya kredit yang lebih rendah. Pertumbuhan CASA yang lebih kuat juga menjadi perkembangan positif karena memberikan fondasi yang lebih baik bagi penyaluran kredit ke depan," jelasnya.
Meski demikian, dia mengingatkan pemulihan kualitas aset BRI belum merata. Hal tersebut terlihat dari peningkatan rasio loan at risk (LaR) dan special mention loan (SML), meskipun sejumlah indikator kredit bermasalah menunjukkan perbaikan.
LaR konsolidasi meningkat menjadi 9,97% dari 9,15% pada semester I/2026. Sementara itu, SML naik menjadi 4,48% dari sebelumnya 3,74%.
"Namun, kenaikan LaR dan SML menunjukkan bahwa pemulihan kualitas aset masih belum merata, sementara tekanan NIM terus membatasi profitabilitas," katanya.
Dari sisi pendanaan, BRI mencatatkan pertumbuhan dana pihak ketiga (DPK) sebesar 12% YoY menjadi Rp1.651,3 triliun. Dana murah atau current account and savings account (CASA) tumbuh lebih tinggi sebesar 15,9% menjadi Rp1.156,4 triliun.
Pertumbuhan tersebut meningkatkan rasio CASA menjadi 70% pada sembilan bulan 2026 dari 67,6% pada semester I/2026. Adapun rasio kredit terhadap simpanan atau loan to deposit ratio (LDR) turun menjadi 87,8% dari 90,8% pada semester I/2026.
Di sisi lain, NIM konsolidasi BRI turun menjadi 7,4% sepanjang sembilan bulan 2026 dari 7,7% pada semester I/2026. Biaya dana (cost of funds) secara bank only juga meningkat menjadi 2,6% dari 2,4% pada semester I/2026.
Beban bunga BRI bahkan meningkat 19,3% QoQ menjadi Rp17,5 triliun pada kuartal III/2026. Kondisi tersebut menambah tekanan terhadap pendapatan bunga bersih perseroan.
Kevin menilai tantangan utama BRI ke depan adalah mengoptimalkan pertumbuhan pendanaan agar dapat mendorong penyaluran kredit sekaligus menjaga stabilitas margin.
"Ke depan, kuncinya adalah apakah BBRI mampu mengubah posisi pendanaan yang lebih kuat menjadi pertumbuhan kredit yang lebih baik dan margin yang lebih stabil," cetusnya.
Dia menambahkan, keberlanjutan pemulihan kredit mikro dan penurunan biaya kredit berpotensi menopang pertumbuhan laba. Namun, tekanan biaya dana, lambatnya pertumbuhan kredit secara kuartalan, serta potensi penurunan kualitas kredit tetap perlu dicermati.
"Pemulihan segmen mikro yang berlanjut dan biaya kredit yang lebih rendah dapat mendukung laba. Namun, tekanan biaya pendanaan, lambatnya pertumbuhan kredit secara kuartalan, dan potensi penurunan kualitas kredit tetap menjadi faktor penting yang perlu dipantau," kata Kevin.
Adapun, manajemen BRI menetapkan panduan kinerja atau guidance 2026 dengan target pertumbuhan kredit sebesar 8%-10%, NIM 7,4%-7,8%, dan biaya kredit atau cost of credit (CoC) sebesar 2,9%-3,2%.


 Tambahkan SUAR ke Google


