Akhir Tahun, Kurs Berpotensi Rp19.000 per Dolar AS
Laju depresiasi rupiah berlangsung pelan, tetapi pasti. Sejauh konstelasi geopolitik Timur Tengah tidak membaik, skenario pelemahan rupiah masih terus terbuka
Laju depresiasi rupiah berlangsung pelan, tetapi pasti. Sejauh konstelasi geopolitik Timur Tengah tidak membaik, skenario pelemahan rupiah masih terus terbuka

Laju depresiasi nilai tukar rupiah berlangsung pelan tetapi pasti. Sepanjang konstelasi geopolitik Timur Tengah yang tidak kunjung membaik memicu arus modal keluar lebih besar, kurs rupiah diproyeksikan dapat menyentuh Rp19.000 per Dolar Amerika Serikat pada akhir tahun ini. Tanpa antisipasi tepat, tekanan moneter berpotensi merambat ke sektor fiskal dan jasa keuangan.
Nilai tukar rupiah di pasar spot pada perdagangan terakhir bulan Oktober 2026 ditutup di level Rp18.147, sedikit lebih tinggi dari catatan Jakarta Interbank Spot Dollar Rate yang ditutup pada level Rp18.138, Jumat (30/10/2026). Dengan demikian, kurs Garuda mencatatkan pelemahan sebesar 1,48% dibandingkan perdagangan akhir September 2026, atau 7,83% secara tahun berjalan.
Tekanan terhadap rupiah tak pelak menjalar ke pasar obligasi. Imbal hasil (yield) Surat Berharga Negara Indonesia untuk tenor 10 tahun menyentuh 7,71% pada penutupan lelang Oktober, tertinggi sejak Mei 2020. Tercatat, sepanjang bulan Oktober, pergerakan imbal hasil mencatatkan kenaikan 48,7 basis poins atau 170,2 basis poin secara tahunan.
Meski menjanjikan imbal hasil jauh lebih tinggi, laporan Direktorat Jenderal Pembiayaan dan Pengelolaan Risiko Kementerian Keuangan mengumumkan total penawaran masuk pada lelang surat utang negara pada Selasa (27/10/2026) mencapai Rp31,09 triliun. Jumlah ini kurang dari separuh lelang terakhir sebelum MSCI mengumumkan rencana reklasifikasi, yang sempat menarik dana masuk hingga Rp64,85 triliun pada Selasa (13/10/2026).
Direktur Traze Andalan Futures Ibrahim Assuaibi menilai tingginya kebutuhan Dolar AS imbas kenaikan harga minyak mentah yang kini bertahan di atas USD 100 per barel dan pembayaran dividen berbagai korporasi di akhir tahun menjadi penekan utama nilai tukar rupiah dari waktu ke waktu. Di sisi lain, jaminan pemerintah untuk tidak menaikkan harga BBM bersubsidi sampai akhir tahun menambah tekanan pada ruang fiskal.
“Apabila harga minyak mentah yang terus di atas USD 100, ada kemungkinan besar kurs Rupiah ke Rp19.000. Beberapa penyebabnya obligasi jatuh tempo sampai akhir tahun Rp900 triliun. Kebutuhan Dollar juga didorong pembayaran dividen oleh emiten bursa. Di saat bersamaan, rupiah melemah terhadap semua mata uang, bukan hanya Dolar,” tutur Ibrahim di Jakarta, Kamis (29/10/2026).
Di samping gejolak kawasan Timur Tengah, Ibrahim menggarisbawahi inflasi PCE AS yang naik 0,3% secara bulanan. Secara tahunan, inflasi inti naik menjadi 3,1% sesuai dengan perkiraan. Dengan demikian, Produk Domestik Bruto (PDB) AS pada triwulan-III 2026 tercatat tumbuh 3,4% (yoy), sekaligus memperkuat ekspektasi akan adanya kenaikan suku bunga Fed Funds Rate pada bulan Desember.
Sementara faktor ekonomi dapat memicu kenaikan suku bunga acuan, hasil-hasil Pemilu sela yang akan dilaksanakan pada 3 November 2026 juga akan menentukan ruang manuver kebijakan luar negeri AS ke depan. Apabila Partai Republik tidak berhasil mencapai kedudukan mayoritas di Kongres, terbukanya peluang pemakzulan Presiden Donald Trump dapat menjadi titik balik perubahan geopolitik dalam waktu dekat.
“Namun, jika harga minyak tidak turun dan geopolitik tetap memanas, pelemahan rupiah yang tembus Rp19.000 akhir tahun ini bisa mendorong pelemahan hingga Rp20.000 tahun depan. Padahal, defisit APBN 2027 sebesar 2,4% dengan nilai tukar dipatok Rp17.500 per Dolar AS,” imbuhnya.
Sejumlah perkembangan di Timur Tengah yang dapat diikuti dalam waktu dekat, Ibrahim menambahkan, dapat dilihat pada pernyataan Trump yang mengisyaratkan bahwa serangan baru mungkin terjadi setelah pemilihan paruh waktu AS pada 3 November. Perkembangan ini berpotensi menutup pintu negosiasi Washington dan Teheran untuk mengakhiri konflik.
Sementara itu, Wakil Presiden AS JD Vance telah menghubungi pejabat keamanan Iran Mohsen Rezaei dalam upaya untuk menghidupkan kembali negosiasi, sementara pihak penengah tengah menyusun kerangka kerja yang mungkin digunakan untuk mengakhiri konflik tersebut. Namun, Teheran dilaporkan telah menolak usulan penyelesaian tersebut, sehingga prospek tercapainya kesepakatan dalam waktu dekat menjadi tidak pasti.
Dihubungi secara terpisah, Managing Director Political Economy and Policy Studies (PEPS) Anthony Budiawan menyayangkan respons dan retorika negatif sejumlah pejabat Indonesia atas pembukaan konsultasi reklasifikasi oleh MSCI di saat tekanan sangat kuat menyedot arus modal keluar dari pasar keuangan Tanah Air.
Anthony mengingatkan, klasifikasi pasar modal merupakan tanggung jawab MSCI kepada investor global. Sebagai lembaga, investor tersebut mengelola dana pensiun, asuransi jiwa dan kesehatan, serta tabungan masyarakat.
“Mereka mempunyai tanggung jawab besar kepada publik. Karena itu, mereka harus memastikan bursa tempat berinvestasi transparan dan bersih dari transaksi manipulatif. MSCI menjadi salah satu acuan mereka,” tuturnya.
Saat ini, bobot Indonesia dalam MSCI Emerging Markets Index sudah turun tajam dari 1,16% pada awal 2026 menjadi hanya 0,43% pada September. Artinya, sekalipun usaha reformasi digencarkan, reputasi Indonesia semakin tidak penting dalam pasar saham global dan sedang dikeluarkan secara bertahap dari portofolio investasi global.
Di sisi lain, rumor Singapura berada di balik langkah MSCI sangat berbahaya. Lebih-lebih apabila disertai rencana menghentikan kontrak ekspor gas dan imbauan bagi jemaah haji dan umrah untuk tidak melakukan transit di Negeri Singa. Tindakan-tindakan reaktif seperti ini, Anthony menilai, sangat tidak cermat dan dapat menjurus ketegangan diplomatik yang tidak diperlukan
“Singapura menjadi sumber 30% dari total PMA, sekaligus kreditur terbesar Indonesia. Posisi investasi langsung Singapura di Indonesia mencapai SGD 104,3 miliar dan utang luar negeri Indonesia kepada kreditur di Singapura mencapai sekitar USD 51,2 miliar pada Agustus 2026. Semua ini perlu diperhitungkan agar tindakan dan retorika kita tidak salah alamat,” tegas Anthony.
 Benediktus Krisna Yogatama
Sebelumnya Kepala Departemen Pengelolaan Moneter dan Aset Sekuritas BI, Erwin Gunawan Hutapea menyatakan pergerakan Rupiah dan mata uang kawasan hari ini masih dipengaruhi ketidakpastian penyelesaian konflik Timur Tengah. Kondisi ini menjaga harga minyak tetap tinggi, di atas USD115 per barel, serta meningkatkan risiko fiskal ke depan.
“Sentimen risk-off yang memburuk mendorong penguatan USD dan arus keluar dana dari pasar negara emerging markets. Kondisi ini terjadi di tengah kenaikan yield obligasi. Dari domestik, kekhawatiran potensi penurunan klasifikasi pasar saham Indonesia dan kebutuhan valas domestik menjelang akhir bulan juga menambah tekanan,” tutur Erwin.
Meski demikian, secara umum, Erwin menegaskan pergerakan rupiah masih sejalan dengan mata uang kawasan. Secara bulanan, Rupiah melemah 1,15%. Sementara itu, cadangan devisa tetap terjaga sebesar USD146,3 miliar pada akhir September 2026.
“BI terus hadir di pasar untuk menjaga mekanisme pasar berjalan dengan baik dan stabilitas nilai tukar Rupiah tetap terjaga sesuai fundamentalnya. Langkah stabilisasi dilakukan secara konsisten melalui intervensi terukur dan pembelian SBN di pasar sekunder, serta berkoordinasi intensif dengan korporasi, pelaku pasar, dan pihak terkait lainnya,” kata Erwin.
Deandra Syarizka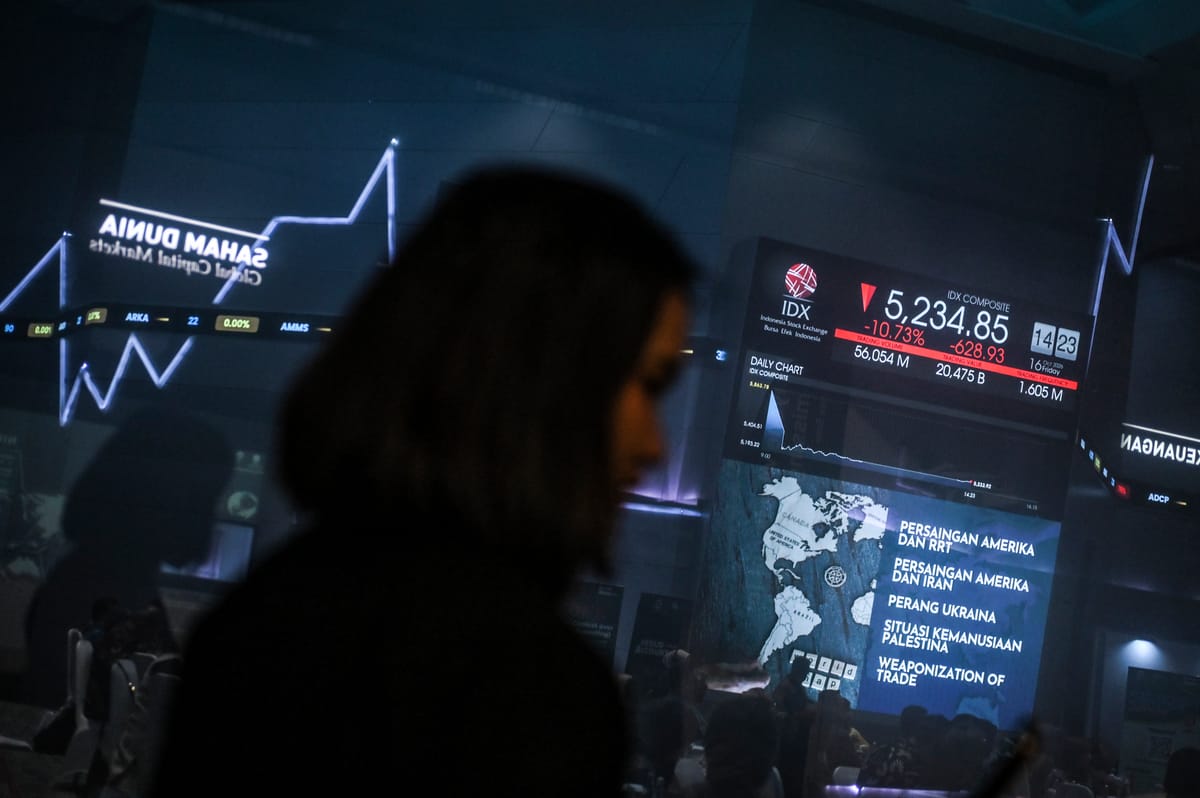
Sementara itu, Ketua Umum Gabungan Importir Nasional Seluruh Indonesia (GINSI) Subandi menilai, bagi importir, nilai tukar rupiah terhadap dolar AS yang telah menembus level psikologis Rp18.000 2026 telah melampaui batas toleransi operasional. Lebih dari turbulensi pasar valuta asing, importir membaca situasi ini sebagai indikator krisis yang mengancam fundamental sektor riil nasional.
Bagi ekosistem usaha, terutama importir produsen, Subandi menegaskan bahwa eskalasi depresiasi rupiah merupakan tekanan ganda yang sangat disruptif. Situasi tersebut semakin menekan ketika hampir 70% struktur impor di Indonesia didominasi bahan baku dan barang modal.
"Artinya, entitas yang paling terpukul apresiasi Dolar AS bukan importir barang konsumsi semata, melainkan sektor manufaktur domestik yang terintegrasi rantai pasok global. Ketika procurement cost bahan baku melonjak, harga pokok penjualan (HPP) otomatis bereskalasi drastis," jelas Subandi.
Meski mengapresiasi kebijakan moneter proaktif dari Bank Indonesia, Subandi mengingatkan bahwa pelimpahan tanggung jawab stabilitas ekonomi pada instrumen moneter berisiko menekan likuiditas bagi sektor riil akibat naiknya biaya dana (cost of fund) perbankan.
"Otoritas fiskal, perindustrian, dan perdagangan harus mengimplementasikan intervensi sisi penawaran (supply-side). Ketika volatilitas kurs eksternal berada di luar kendali penuh, maka inefisiensi birokrasi dan logistik domestik mutlak harus direduksi," tegasnya.


 Tambahkan SUAR ke Google


