Ikuti Jejak Shell, Mengapa BP Hengkang dari Bisnis SPBU?
Tak hanya akibat perubahan strategi bisnis global, tantangan keekonomian di pasar domestik juga menjadi faktor hengkangnya pemain global dari bisnis SPBU Indonesia.
Tak hanya akibat perubahan strategi bisnis global, tantangan keekonomian di pasar domestik juga menjadi faktor hengkangnya pemain global dari bisnis SPBU Indonesia.
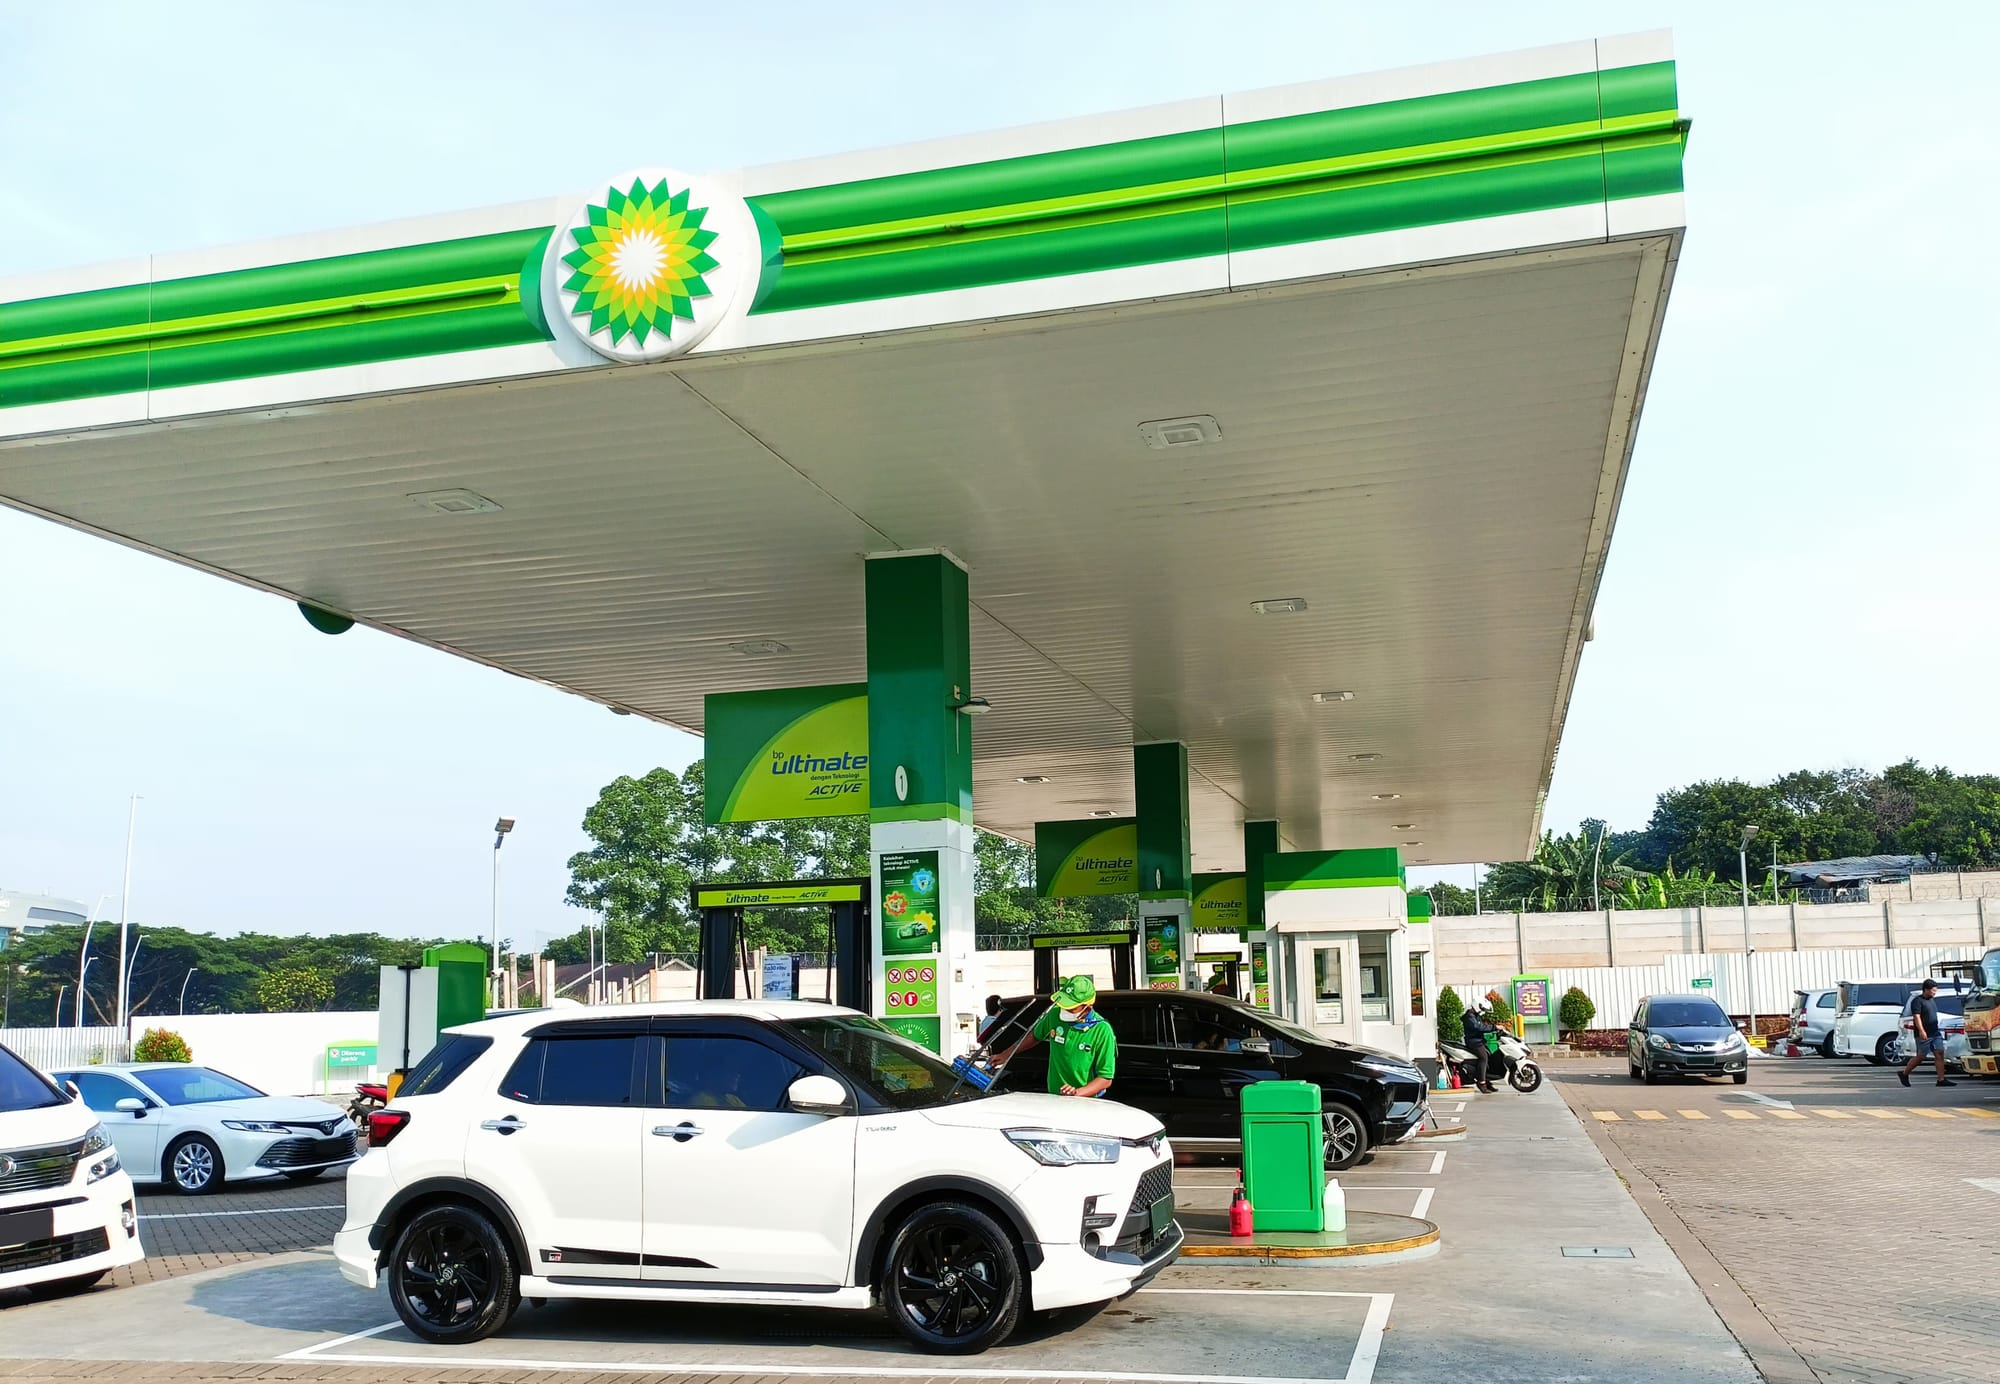
Mengikuti jejak Shell, British Petroleum melepas kepemilikan bisnis SPBU mereka kepada mitra lokal. Mengapa satu per satu pemain global hengkang dari bisnis SPBU di Indonesia?
Terbaru, BP Global Investments Limited (BP) melepas seluruh saham di PT Aneka Petroindo Raya (APR) kepada PT Anugerah Krida Retailindo (AKR) dan PT Andahanesa Abadi (ADH), entitas usaha PT AKR Corporindo (AKRA). APR sendiri merupakan usaha patungan BP Global Investments Limited dengan AKRA yang mengelola jaringan SPBU merek BP-AKR di Indonesia.
Head of Country BP Indonesia James Tehubijuluw mengatakan pihaknya melepas 49,9% saham di APR. Dengan transaksi ini, BP akan keluar dari perusahaan patungan tersebut.
"Transaksi ini merupakan bagian dari upaya BP yang berkelanjutan dalam menata ulang portofolio guna mendukung pertumbuhan dan meningkatkan kinerja di seluruh lini bisnis," katanya pada SUAR, Selasa (10/11/2026).
James menegaskan keputusan tersebut tidak mengubah pentingnya Indonesia bagi BP. Hengkangnya BP dari bisnis SPBU juga tidak memengaruhi operasi Tangguh LNG, proyek kilang gas alam cair yang dioperasikan BP di Teluk Bintani, Papua Barat.
"Indonesia tetap menjadi bagian penting dari portofolio global BP. Tangguh (LNG) tetap menjadi aset strategis dalam portofolio hulu BP di kawasan ini," kata James.
Berdasarkan keterbukaan informasi di laman resmi Bursa Efek Indonesia (BEI) AKR melaporkan transaksi pembelian saham resmi ditandatangani pada Jumat (6/11/2026). Kedua anak usaha AKR membeli 11.444.565 saham atau sekitar 49,9% dari seluruh modal ditempatkan dan disetor di APR milik BP dengan harga pembelian saham sebesar USD 14.221.500.
"Tujuan Transaksi ini adalah untuk merealisasikan kesepakatan divestasi BP atas 49,9% sahamnya di APR, sebagai bagian dari strategi BP untuk menyederhanakan portofolionya. Bagi Grup Perseroan, penyelesaian Transaksi akan meningkatkan kepemilikan Grup Perseroan di APR dari 50,1% menjadi 100%," bunyi keterangan AKR.
Baca juga:
 Deandra Syarizka
Usai transaksi ini, struktur kepemilikan saham APR sepenuhnya dimiliki Group AKR. Rinciannya AKRIDA dengan 22.934.999 saham atau setara 99,99% dan ADH mengantongi 1 saham. AKR memastikan transaksi ini tidak menimbulkan dampak negatif yang material terhadap kegiatan operasional, aspek hukum, kondisi keuangan, maupun kelangsungan usaha perseroan.
Sebelumnya, Shell telah lebih dulu melepas kepemilikan bisnis SPBU di Indonesia kepada SEFAS Group pada Oktober lalu. Bisnis SPBU yang sebelumnya dimiliki Shell akan beroperasi melalui PT Isla Energy Indonesia, anak usaha SEFAS Group.
Berdasarkan perjanjian lisensi merek, merek Shell akan tetap digunakan di seluruh jaringan SPBU PT Isla Energy Indonesia. Pengalihan kepemilikan tersebut mencakup pengalihan bisnis SPBU, kegiatan pasokan dan distribusi terkait, terminal BBM di Gresik, serta sekitar 200 SPBU Shell di Indonesia dengan lebih dari 160 SPBU di antaranya merupakan milik perusahaan (company-owned). Namun, pengalihan kepemilikan tersebut tidak mencakup bisnis pelumas Shell di Indonesia.
Pengamat Energi Universitas Padjadjaran Yayan Satyakti menilai, keputusan Shell dan BP melepas kepemilikan bisnis SPBU di Indonesia tidak terlepas dari kombinasi perubahan strategi bisnis global dan tantangan keekonomian di pasar domestik.
Dari sisi global, ia mengatakan Shell sejak 2003 memang memusatkan modal pada pasar dengan imbal hasil tinggi. Pada 2025, Shell menjual atau menutup sekitar 800 SPBU di berbagai negara, termasuk sekitar 200 SPBU di Indonesia.
Baca juga:
Deandra Syarizka
Sementara itu, BP sejak Februari 2025 menargetkan divestasi aset senilai US$20 miliar (sekitar Rp361 triliun). Langkah tersebut mencakup penjualan mayoritas kepemilikan bisnis pelumas Castrol serta bisnis ritel di Austria dan Belanda. Dengan demikian, pelepasan bisnis SPBU di Indonesia merupakan bagian dari strategi penataan portofolio perusahaan secara global.
Meski demikian, menurut dia, kondisi pasar domestik juga menjadi pertimbangan penting. Salah satu indikasinya terlihat dari skema pelepasan kepemilikan yang dilakukan kedua perusahaan. Bisnis SPBU Shell dan BP dialihkan kepada perusahaan dalam negeri, tetapi merek asing tersebut tetap digunakan melalui skema lisensi.
Yayan menilai, pola tersebut menunjukkan bahwa perusahaan global memilih melepas kepemilikan aset dan tetap memperoleh manfaat dari penggunaan merek, dibandingkan menanggung langsung risiko operasional bisnis SPBU di Indonesia. Hal ini terutama berlaku untuk operasional di negara dengan kebijakan tidak stabil dan berisiko tinggi, sehingga pemilihan mitra lokal menjadi pilihan.
"Penjualan (Shell) kepada Sefas dan (BP) kepada AKR cocok dengan pola ini. Tanda paling kuat adalah pembelinya perusahaan dalam negeri, dan merek tetap dipakai. Artinya, pemain global memilih menjual aset dan menyewakan merek daripada menanggung risiko usaha sendiri," kata Yayan pada SUAR, Selasa (10/11/2026).
Dia menambahkan, fenomena keluarnya pemain asing dari bisnis SPBU Indonesia sebenarnya bukan hal baru. Petronas, misalnya, pernah menutup 34 SPBU pada 2012 karena tingkat penjualannya tidak mampu menutup biaya operasional di tengah kebijakan penahanan harga BBM bersubsidi. Menurut Yayan, pengalaman tersebut memperlihatkan bahwa bisnis SPBU di Indonesia menghadapi tantangan yang tidak hanya berkaitan dengan strategi perusahaan, tetapi juga struktur pasar dan kebijakan energi domestik.
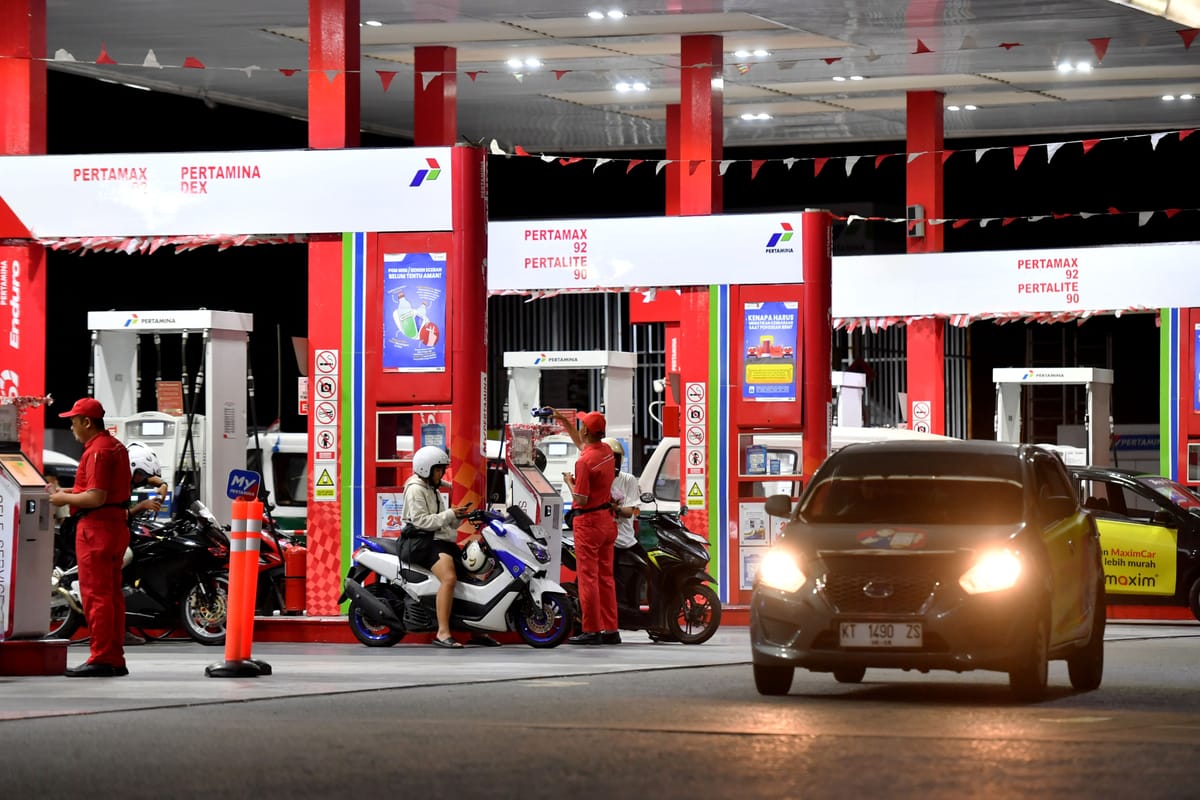
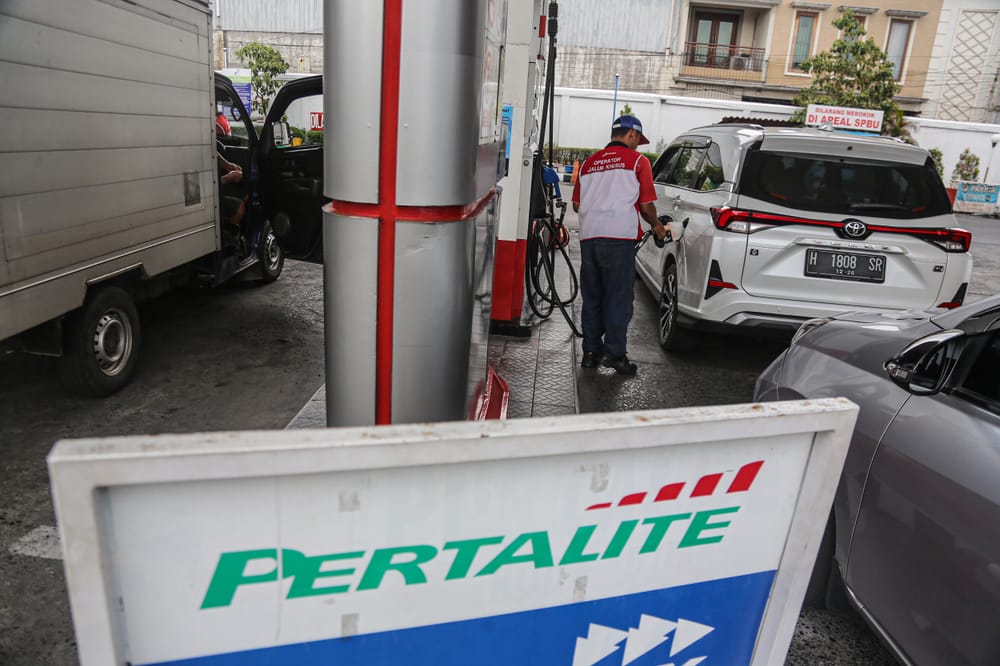
Salah satu persoalan utama yang memengaruhi keekonomian bisnis SPBU swasta adalah persaingan harga dengan PT Pertamina. Yayan menjelaskan, SPBU swasta hanya diperbolehkan menjual BBM nonsubsidi, sehingga ruang pasarnya relatif terbatas, yakni sekitar seperlima dari total pasar bensin nasional.
Di segmen tersebut, operator SPBU swasta harus bersaing langsung dengan Pertamina, yang memiliki skala usaha dan jaringan distribusi jauh lebih besar. Persaingan semakin menantang ketika harga Pertamax tidak sepenuhnya mengikuti formula harga keekonomian.
Yayan mencatat, sepanjang 2026, Pertamina menjual Pertamax di bawah batas bawah formula harga selama enam dari sebelas bulan. Bahkan, berdasarkan perhitungan untuk November 2026, harga jual Pertamax berada di bawah biaya produk dan pajak.
Baca juga:
Tim Suar
Yayan memperkirakan, apabila Pertamax dijual mengikuti formula harga, rata-rata harganya sepanjang periode perhitungan mencapai Rp17.483 per liter. Dalam skenario tersebut, Pertamina berpotensi memperoleh keuntungan sekitar Rp10,9 triliun dari penjualan Pertamax.
Namun, pada jalur harga aktual, rata-rata harga Pertamax hanya sekitar Rp14.112 per liter. Kondisi tersebut membuat Pertamina diperkirakan menanggung kerugian sekitar Rp9,1 triliun. Dengan demikian, terdapat selisih sekitar Rp20 triliun antara potensi keuntungan berdasarkan formula dan kondisi harga aktual.
"Selisihnya Rp20 triliun, adalah harga yang ditanggung Pertamina untuk menahan Pertamax. Pemain swasta tidak punya penyangga seperti itu. Bila harga mereka di atas Pertamax, pembeli pindah. Bila sama, mereka merugi," jelasnya.
Selain persaingan harga, Yayan menilai margin penjualan BBM juga menjadi tantangan bagi operator SPBU swasta. Berdasarkan perhitungannya, biaya produk bensin RON 92 pada November 2026 mencapai sekitar Rp16.064 per liter atau sekitar Rp18.634 per liter setelah memperhitungkan pajak. Sementara itu, harga jual Pertamax ditetapkan sebesar Rp15.950 per liter. Adapun BP 92 dan Revvo 92 dijual sekitar Rp16.130 per liter.
Dengan struktur harga tersebut, operator SPBU swasta menghadapi tekanan margin karena harga jual BBM berada di bawah atau sangat dekat dengan biaya produk dan pajak.
"Akibatnya, setiap liter terjual di bawah biaya produk: sekitar Rp2.159 per liter bagi swasta, sebelum ongkos angkut, sewa, dan gaji," katanya.
Meski demikian, dia mengingatkan bahwa angka tersebut merupakan simulasi berdasarkan data harga pasar selama 16 hari. Perusahaan migas juga dapat membeli kargo lebih awal dengan harga berbeda sehingga tingkat kerugian aktual belum tentu sama dengan hasil perhitungan tersebut.
Persoalan lainnya adalah kepastian pasokan BBM dan regulasi yang mengatur operasional SPBU swasta. Yayan mengidentifikasi setidaknya dua aspek yang perlu diperhatikan investor. Pertama, sejak April 2026, operator SPBU swasta diwajibkan membeli solar dari Pertamina. Menurut Yayan, ketentuan tersebut berpotensi menimbulkan persoalan persaingan karena Pertamina juga merupakan pemain di pasar yang sama.
"Kewajiban membeli dari pesaing yang juga memasok sendiri berisiko menaikkan biaya pesaing," kata Yayan.
Kedua, terbitnya Peraturan Presiden Nomor 107 Tahun 2026 yang mengatur mekanisme impor BBM Pertamina melalui BLU Lemigas juga membutuhkan penegasan terkait posisi operator swasta. Meskipun pemerinah telah menyatakan kebijakan tersebut tidak berlaku bagi swasta, kepastian secara tertulis dinilai penting untuk mengurangi keraguan investor.
Baca juga:
Deandra Syarizka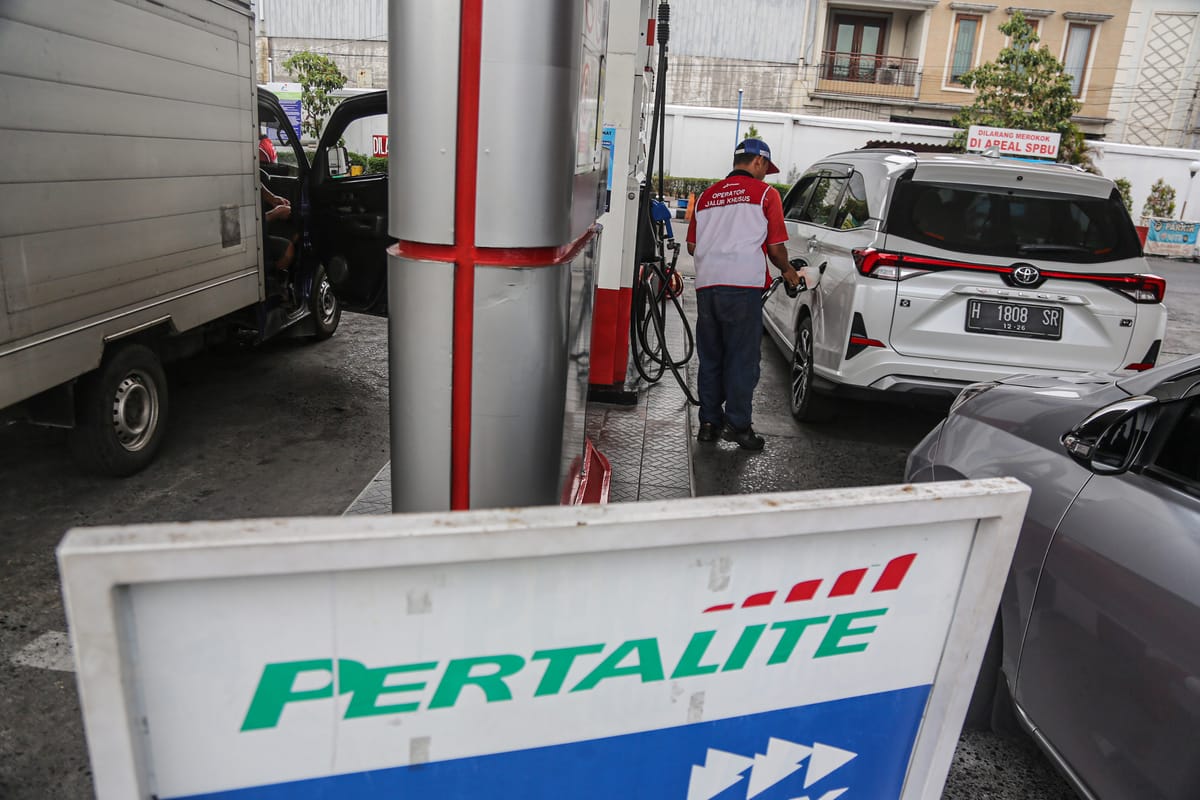
Kendati menghadapi berbagai tantangan, Yayan menilai bisnis SPBU swasta di Indonesia belum sepenuhnya kehilangan prospek. Untuk memperbaiki iklim investasi, dia mendorong pemerintah menerapkan formula harga Pertamax secara konsisten dan mengumumkannya setiap bulan. Selain itu, pemerintah perlu memberikan kepastian kuota impor tahunan berbasis permintaan, menjamin akses yang setara terhadap fasilitas terminal dan penyimpanan BBM, serta memperjelas aturan impor bagi operator swasta.
"Kemudian pisahkan tugas pelayanan publik Pertamina dari bisnis nonsubsidinya, agar kerugian menahan harga tidak menekan pesaing," katanya.
Sementara itu, Associate Principal Energy Shift Institute (ESI) Ahmad Zuhdi Dwi Kusuma menilai pelepasan bisnis SPBU oleh Shell dan BP lebih mencerminkan penataan portofolio masing-masing perusahaan daripada penilaian bahwa bisnis SPBU tidak lagi menarik. Fakta bahwa Sefas dan AKR bersedia mengambil alih jaringan itu menunjukkan bahwa aset yang sama dapat memiliki nilai yang berbeda bagi pemilik yang memiliki strategi bisnis, jaringan distribusi, dan kemampuan operasional yang berbeda.
Meski demikian, faktor lokal tetap perlu diperhatikan. Keterlambatan izin impor atau tidak tersedianya pasokan pengganti dengan harga dan spesifikasi yang sesuai dapat mengganggu penjualan, sementara biaya operasional gerai tetap berjalan. Pengalaman pengadaan BBM swasta pada 2025 menunjukkan bahwa risiko ini menjadi konsiderasi utama juga untuk bisnis.
"Namun, bukti yang tersedia belum cukup untuk menyimpulkan bahwa faktor tersebut menjadi alasan utama Shell dan BP melepas kepemilikannya," katanya.
Ia mengingatkan bahwa kepastian pasokan sama pentingnya dengan besarnya margin bagi investor. Karena itu, pemerintah perlu memberikan kepastian mengenai volume dan jadwal penerbitan izin impor, sekaligus memastikan akses terhadap pasokan domestik dengan harga dan spesifikasi yang transparan. Jika stok sering kosong, operator tidak hanya kehilangan penjualan pada hari itu, tetapi juga berisiko kehilangan pelanggan yang kemudian terbiasa mengisi BBM di tempat lain.
Ke depan, ia menilai prospek SPBU swasta masih terbuka, terutama di lokasi dengan volume penjualan tinggi dan pelanggan yang menghargai kualitas produk serta layanan. Ia mengingatkan operator swasta perlu lebih selektif dalam memilih lokasi karena Pertamina memiliki keunggulan skala dan jaringan yang luas.
"Jika memungkinkan, SPBU swasta menambah sumber pendapatan dari toko ritel atau layanan pendukung lainnya," katanya.

 Tambahkan SUAR ke Google


