Saatnya Mode Bertahan di Lantai Bursa
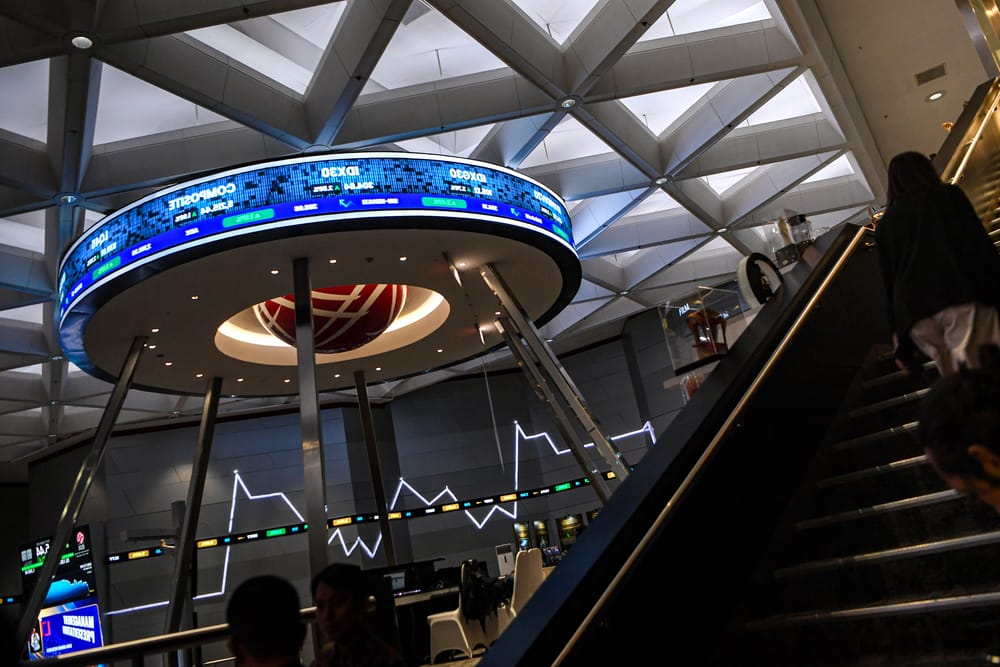
Pasar modal Indonesia masih menghadapi sejumlah risiko yang berpotensi memicu volatilitas hingga 2027.
Pasar modal Indonesia masih menghadapi sejumlah risiko yang berpotensi memicu volatilitas hingga 2027.
Pasar modal Indonesia masih menghadapi sejumlah risiko yang berpotensi memicu volatilitas hingga 2027. Ancaman perubahan klasifikasi Indonesia oleh Morgan Stanley Capital International (MSCI), kekhawatiran terhadap kondisi fiskal, tekanan nilai tukar, hingga kenaikan suku bunga menjadi faktor yang perlu dicermati investor.
Head of Investment Research and Advisory Pinnacle Investment, Indra Muharam Firmansyah, menyarankan investor lebih berhati-hati dalam menempatkan dana.
Di tengah ketidakpastian tersebut, investor dinilai perlu memperbesar porsi instrumen berisiko rendah, khususnya reksa dana pasar uang, sembari menunggu penyelesaian berbagai persoalan yang membayangi pasar domestik.
Menurut Indra, penguatan Indeks Harga Saham Gabungan (IHSG) sekitar 25% dari titik terendah pada Juni hingga September 2026 belum sepenuhnya mencerminkan pemulihan fundamental.
"Lebih baik pegang banyak amunisi dibanding ditebar sekarang," ujar Indra dalam sesi Market Outlook and Product Update di Gedung Bursa Efek Indonesia (BEI), Rabu (18/11/2026).
Indra menjelaskan, IHSG sempat menyentuh rekor tertinggi sepanjang masa atau all time high di kisaran 9.100 pada Januari 2026. Namun, sentimen negatif dari MSCI yang mengancam menurunkan klasifikasi Indonesia dari pasar berkembang (emerging market) menjadi pasar perbatasan (frontier market), ditambah kekhawatiran penurunan prospek peringkat kredit oleh Fitch Ratings dan Moody's, menekan pasar hingga mencapai titik terendah pada Juni.
Pasar kemudian memperoleh sentimen positif setelah S&P Global Ratings mempertahankan prospek peringkat kredit Indonesia pada level stabil. Pergantian Gubernur Bank Indonesia dari Perry Warjiyo kepada Destry Damayanti juga direspons positif pelaku pasar.
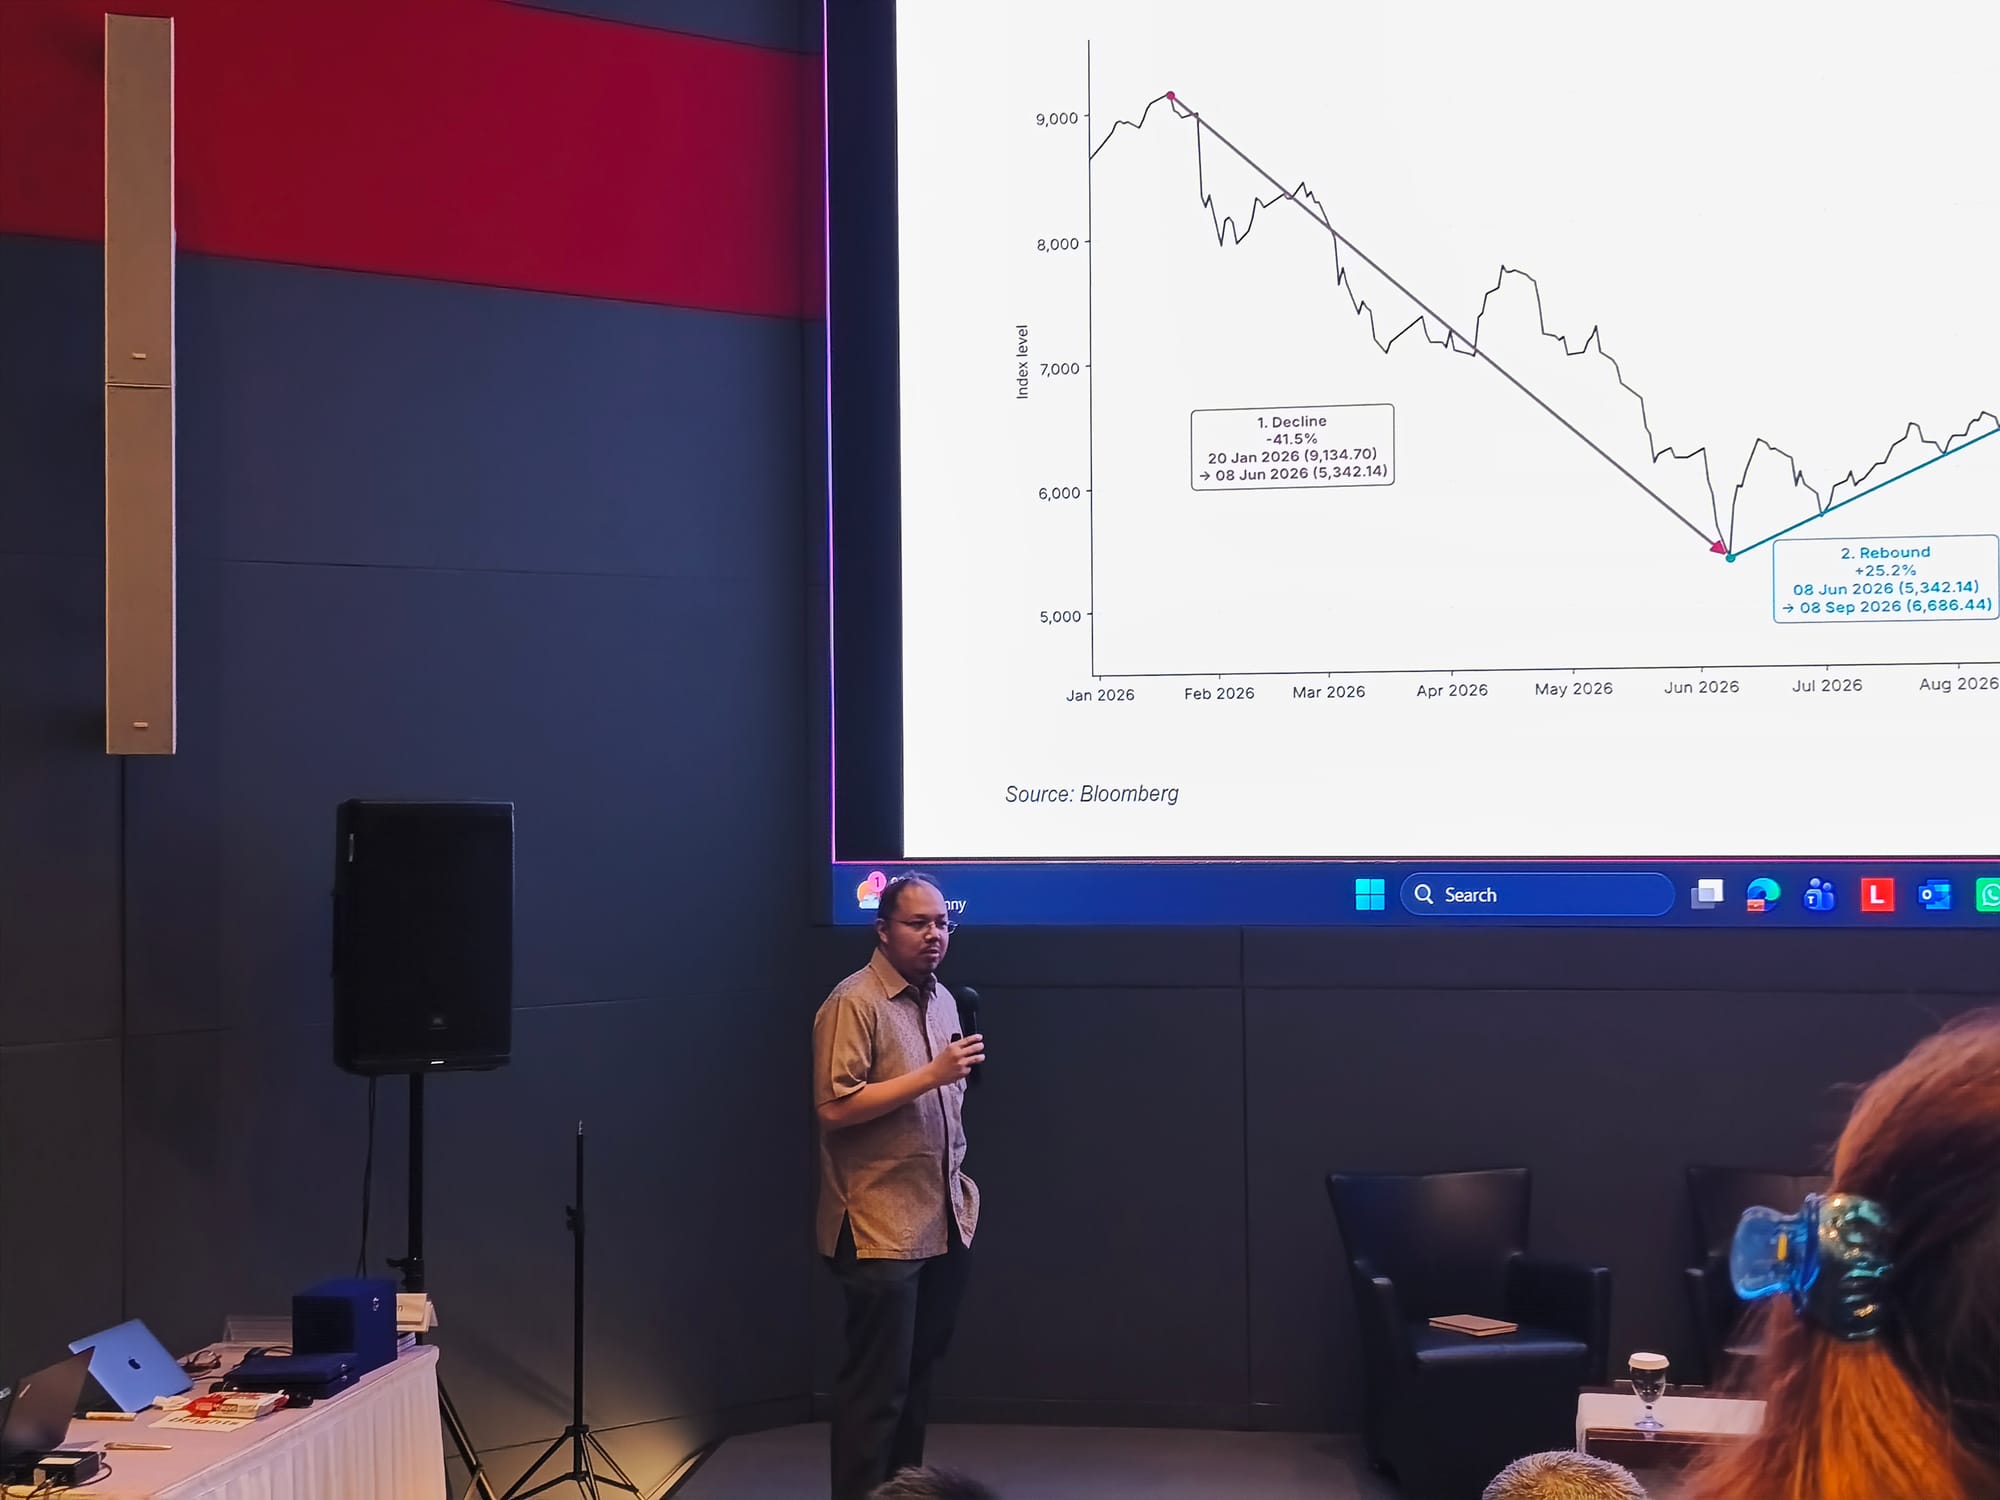
Kedua perkembangan tersebut membantu mendorong pemulihan IHSG. Meski demikian, Indra mengingatkan penguatan harga saham belum tentu menandakan persoalan fundamental telah selesai.
Ia menyinggung pengalaman pasar saham Amerika Serikat pada 1929. Saat itu, pasar sempat naik sekitar 48% setelah terkoreksi 47%. Namun, karena persoalan fundamental belum terselesaikan, pasar kembali melemah hingga mencapai titik terendah pada 1932.
Salah satu persoalan utama yang membayangi pasar modal Indonesia adalah evaluasi MSCI terhadap aksesibilitas pasar dan transparansi kepemilikan saham.
Indra menyebut MSCI pada Juni 2026 menyoroti dua hal, yakni ketidakjelasan struktur kepemilikan saham dan indikasi aktivitas perdagangan terkoordinasi (coordinated trading behavior) yang berpotensi mengganggu pembentukan harga secara wajar.
Persoalan itu berkaitan dengan perdagangan saham yang tidak mencerminkan fundamental perusahaan atau praktik goreng-menggoreng saham.
Berdasarkan analisis Pinnacle, kenaikan IHSG dalam beberapa periode terakhir masih banyak ditopang saham-saham yang memiliki indikasi aktivitas perdagangan tidak wajar.
Dari 20 saham dengan kontribusi positif terbesar terhadap IHSG pada periode April 2025 hingga Januari 2026, Indra memperkirakan hanya sekitar separuh yang memiliki fundamental relatif baik. Di antaranya Telkom (TLKM), Astra International (ASII), BRI (BBRI), Bank Mandiri (BMRI), Antam (ANTM), dan United Tractors (UNTR).
Kondisi serupa terlihat saat IHSG pulih pada Juni hingga September 2026. Dari 20 saham dengan kontribusi positif terbesar terhadap indeks, hanya sebagian yang dinilai memiliki fundamental kuat, seperti BBCA, BBRI, BMRI, TLKM, BBNI, ASII, Indofood (INDF dan ICBP), ADHI, dan UNTR.
Pinnacle kemudian menyimulasikan perhitungan IHSG dengan mengeluarkan sekitar 20 saham yang dinilai memiliki indikasi aktivitas perdagangan bermasalah. Hasilnya, ketika IHSG berada di level 6.071 pada September 2026, indeks tanpa kontribusi saham-saham tersebut diperkirakan hanya berada di sekitar 4.705.
Indra juga mencatat perbedaan kinerja IHSG dengan sejumlah indeks global. Sepanjang 2019 hingga September 2026, IHSG melemah sekitar 3,03%, sedangkan indeks FTSE dan MSCI masing-masing terkoreksi 38,9% dan 44%.
Menurutnya, kesenjangan tersebut mulai melebar sejak 2020, ketika semakin banyak saham dengan karakteristik perdagangan tidak wajar masuk ke indeks utama.
Kontribusi nilai transaksi saham-saham yang terindikasi bermasalah terhadap keseluruhan transaksi bursa bahkan sempat mencapai hampir 51%, dengan rata-rata sekitar 22%.
Padahal, sambungnya, MSCI dan FTSE menjadi acuan investor global dalam menyusun portofolio. Kondisi ini membuat penyedia indeks perlu memastikan saham yang masuk memenuhi standar investabilitas.
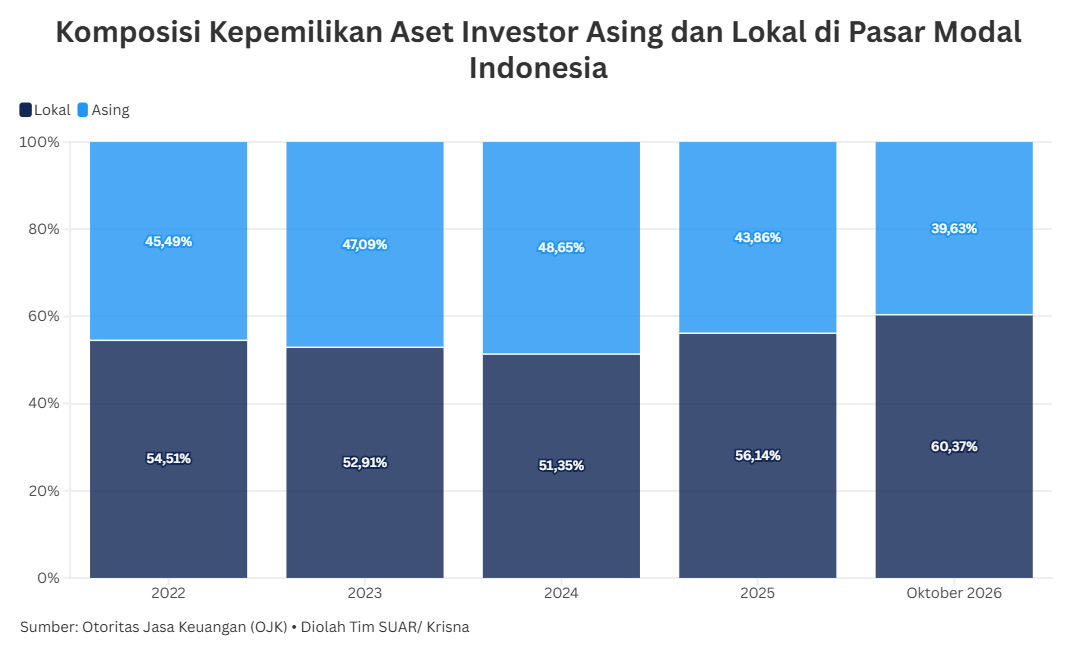
Indra memperkirakan dana investasi pasif yang terkait dengan eksposur terhadap pasar Indonesia berada di kisaran US$5 miliar hingga US$10 miliar. Apabila Indonesia benar-benar diturunkan menjadi standalone market, dana tersebut berpotensi keluar dari pasar domestik.
Namun, ia menegaskan besaran potensi arus keluar masih membutuhkan kajian lebih komprehensif karena proporsi investor aktif dan pasif di pasar Indonesia belum diketahui secara pasti.
Risiko Fiskal dan Suku Bunga Membayangi Pasar
Selain persoalan MSCI, kondisi fiskal Indonesia menjadi risiko lain yang perlu dicermati. Indra menyoroti realisasi defisit anggaran 2025 yang mencapai sekitar 2,92% terhadap produk domestik bruto (PDB), lebih tinggi dibandingkan asumsi awal 2,53%.
Target defisit APBN 2026 berada di kisaran 2,68%, meskipun proyeksinya berpotensi meningkat menjadi sekitar 2,85%. Adapun dalam rancangan APBN 2027, pemerintah menargetkan defisit sekitar 2,4%.
Dari sisi penerimaan, pendapatan negara hingga Agustus 2026 tumbuh 25,4%, sedangkan penerimaan pajak meningkat 21,7%. Namun, Indra mempertanyakan kualitas pertumbuhan tersebut karena sebagian peningkatan penerimaan dipengaruhi perbedaan antara penerimaan bruto dan neto setelah memperhitungkan restitusi pajak.
Menurutnya, pertumbuhan bruto PPN dalam negeri dan PPh badan hanya berada pada kisaran satu digit. Keterlambatan pengembalian restitusi juga dapat memengaruhi arus kas perusahaan dan mengganggu aktivitas operasional apabila berlangsung berkepanjangan.
Indra turut menyoroti rasio pembayaran bunga utang pemerintah terhadap pendapatan negara. Rasio tersebut mencapai sekitar 18,6% pada 2025 dan diperkirakan 18,15% pada 2026, sebelum meningkat menjadi 18,98% pada 2027. Angka itu telah melampaui ambang 15% yang menjadi salah satu perhatian dalam penilaian kredit S&P Global.
"Kalau ini sudah terus dilakukan tahun ini, tahun depan juga, kemungkinan penurunan rating-nya bisa ada," katanya.
Tekanan fiskal perlu dicermati bersamaan dengan kenaikan imbal hasil obligasi global. Indra menyebut selisih imbal hasil atau spread obligasi pemerintah Indonesia terhadap US Treasury saat ini sekitar 200 basis poin, lebih rendah dibandingkan rata-rata historis 400-500 basis poin.
Jika kembali menuju keseimbangan historis, imbal hasil obligasi pemerintah Indonesia yang saat ini berada di kisaran 7% berpotensi naik menjadi 8%-8,5%. Kenaikan tersebut dapat menekan harga obligasi dan kinerja reksa dana pendapatan tetap. Perusahaan yang menerbitkan obligasi juga berpotensi menghadapi biaya pendanaan lebih tinggi.
Risiko tersebut semakin relevan ketika suku bunga acuan Bank Indonesia berada di level 6%, sementara pasar memperkirakan Federal Reserve berpotensi kembali menaikkan suku bunga pada Desember 2026.
Indra mengatakan BI menghadapi dilema menjaga stabilitas nilai tukar sekaligus mendukung pertumbuhan ekonomi. Tekanan terhadap rupiah pada paruh kedua tahun cenderung meningkat seiring kebutuhan valuta asing, termasuk untuk repatriasi dividen investor asing. Kenaikan suku bunga dapat membantu menjaga stabilitas rupiah, tetapi berisiko menekan pasar obligasi dan reksa dana.
Dengan berbagai risiko tersebut, Indra menyarankan investor mengutamakan instrumen berisiko rendah selama ketidakpastian pasar masih tinggi. Bagi investor yang tetap ingin masuk ke pasar saham, valuasi berdasarkan rasio harga terhadap laba atau price to earnings ratio (P/E) dinilai relatif murah dibandingkan periode sebelumnya. Namun, potensi koreksi masih terbuka.
Investor jangka panjang dapat mempertimbangkan saham yang menawarkan imbal hasil dividen atau dividend yield di atas 10%-11%. Meski demikian, keputusan investasi tetap perlu disesuaikan dengan profil risiko dan kondisi pasar.
Indra juga menilai perubahan kebijakan terkait pengeluaran saham dengan konsentrasi kepemilikan tinggi atau high shareholding concentration (HSC) dari perhitungan indeks tidak secara langsung mengubah angka IHSG.
Bobot saham yang dikeluarkan akan dialokasikan kepada saham lain, tetapi komposisi penggerak indeks akan berubah. Ke depan, saham berkapitalisasi besar dengan fundamental kuat akan semakin menentukan arah IHSG.
Terkait reformasi pasar modal, ia menilai peningkatan transparansi kepemilikan saham hingga di atas 1%, pengeluaran saham HSC dari perhitungan indeks, serta penindakan terhadap pelaku perdagangan bermasalah merupakan langkah positif. Namun, MSCI masih perlu melihat konsistensi penegakan hukum, bukan sekadar perubahan regulasi.
Indra mencontohkan Turki yang pernah menghadapi persoalan serupa dengan MSCI.
Dalam proses pembenahan, otoritas negara tersebut melakukan penindakan, termasuk penyitaan aset dan pemeriksaan terhadap ratusan pihak yang terlibat dalam praktik perdagangan bermasalah.
Periode konsultasi MSCI untuk Indonesia dijadwalkan berlangsung hingga April 2027, sedangkan keputusan mengenai klasifikasi pasar Indonesia dinantikan pada Juni 2027.
Di tengah ketidakpastian tersebut, BRI Danareksa Sekuritas (BRIDS) melihat peluang perbaikan pasar penawaran umum perdana saham atau initial public offering (IPO) pada 2027.
Senior Vice President BRIDS, Hendri Gunawan Pandia mengatakan, pihaknya telah memiliki pipeline lebih dari lima perusahaan yang didekati untuk menjajaki rencana IPO. Namun, ia belum dapat mengungkapkan identitas maupun sektor calon emiten karena masih terikat ketentuan kerahasiaan.
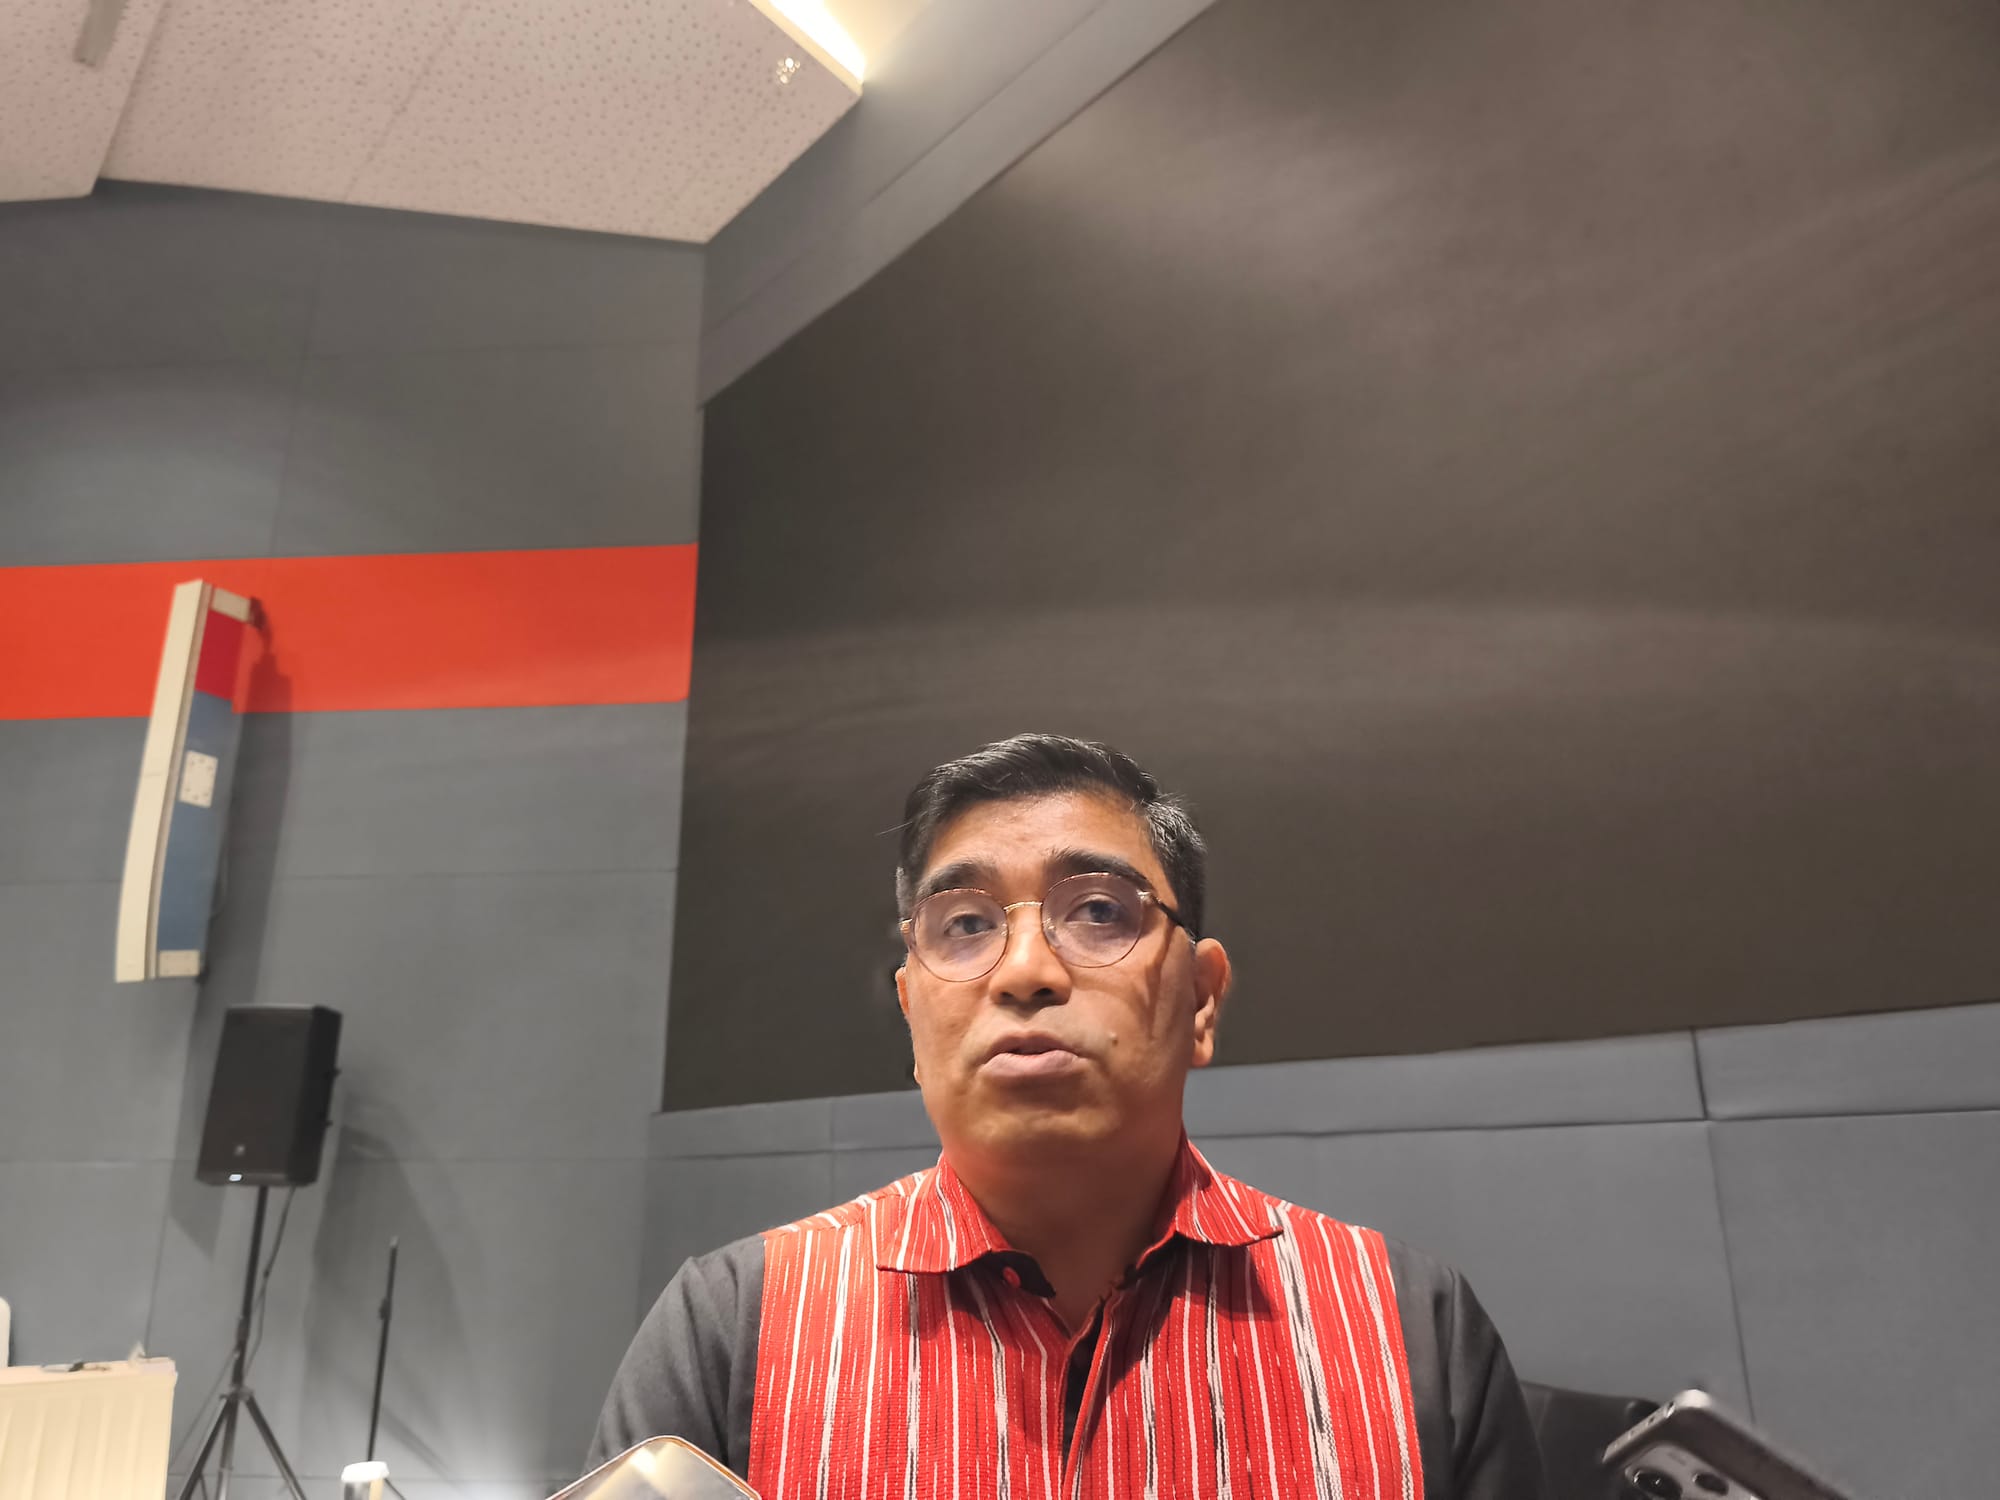
Hendri menilai perubahan fundamental yang dilakukan BEI dan Otoritas Jasa Keuangan (OJK) membuat proses IPO semakin selektif. Kondisi tersebut diharapkan menghasilkan perusahaan tercatat dengan kualitas fundamental dan kapitalisasi pasar yang lebih baik.
"IPO-IPO yang keluar khususnya di tahun ini jauh lebih selektif. Prosesnya jauh lebih natural menurut kami," tutur Hendri.
Menurutnya, pasar membutuhkan emiten dengan fundamental kuat dan mampu memberikan kontribusi terhadap perkembangan bursa.
"IPO seharusnya tidak hanya menjadi sarana bagi pemegang saham lama untuk keluar dari investasinya. Karena itu, BRIDS berupaya memperbesar pipeline IPO pada tahun depan," ungkap dia.
Hendri berharap tekanan pasar sepanjang 2026 dapat menjadi titik balik bagi pasar modal Indonesia. Ia juga menekankan pentingnya diversifikasi portofolio dan pemahaman investor terhadap karakteristik serta risiko setiap produk investasi.
Sementara itu, CEO Pinnacle Investment Guntur S. Putra menilai edukasi investor menjadi pekerjaan penting seiring meningkatnya partisipasi masyarakat di pasar modal.
Menurutnya, tingkat inklusi berkembang cepat, tetapi pemahaman terhadap produk investasi belum sepenuhnya mengimbangi pertumbuhan tersebut. Kondisi ini membuat investor rentan terjebak investasi ilegal maupun mengambil keputusan karena fenomena fear of missing out (FOMO).
Guntur mencontohkan lonjakan IHSG pada 2025, dari kisaran 6.000 hingga sekitar 9.200. Saat itu, banyak masyarakat yang baru pertama kali berinvestasi saham masuk ke pasar tanpa memahami risiko yang dihadapi.
“Edukasi investasi tidak cukup hanya membahas produk yang tersedia. Masyarakat juga perlu memahami karakteristik pasar, potensi keuntungan, serta risiko yang melekat pada setiap instrumen investasi,” kata Guntur.


 Tambahkan SUAR ke Google