Membangun Portofolio yang Tangguh di Tengah Tekanan Global
Strategi alokasi aset yang defensif namun taktis menjadi kunci dalam menjaga ketahanan portofolio investasi.
Strategi alokasi aset yang defensif namun taktis menjadi kunci dalam menjaga ketahanan portofolio investasi.
September 2026 menjadi periode yang menantang bagi pasar keuangan global dan domestik, yang kembali diuji lonjakan harga energi, ketidakpastian moneter, serta dinamika geopolitik. Dalam situasi pasar yang bergejolak, investor dihadapkan pada kebutuhan untuk menyeimbangkan perlindungan nilai portofolio dengan peluang pertumbuhan jangka panjang. Strategi alokasi aset yang defensif namun taktis menjadi kunci dalam menjaga ketahanan portofolio investasi.
Gangguan pasokan dan ketatnya pasar energi global mendorong lonjakan harga minyak secara tajam. Harga minyak mentah jenis Brent naik 14,41% hingga sekitar US$100 per barel pada akhir September, dan berlanjut tertahan di level US$105-106 pada pertengahan Oktober akibat eskalasi ketegangan di Timur Tengah.
Kondisi ini juga diperberat oleh rilis data indikator ekonomi Amerika Serikat (AS):
Grafis ini ditambahkan Tim SUAR, bukan merupakan materi penulis
Merespons pengetatan moneter tersebut, di pasar obligasi AS, imbal hasil (yield) US Treasury tenor 10 tahun melonjak 11,26% hingga melewati ambang batas psikologis pasar di atas 5%. Kenaikan ini membut investor lebih selektif dalam menilai prospek pertumbuhan laba, sehingga mulai menekan saham bervaluasi tinggi.
Pasar ekuitas AS mencatatkan pelemahan pada indeks S&P 500 sebesar 0,45%, sementara Dow Jones melemah 4,29%. Sebaliknya, indeks Nasdaq masih mampu menguat 1,86%, ditopang oleh antusiasme tinggi pelaku pasar terhadap sektor teknologi dan artificial intelligence.
Di kawasan Eropa, indeks saham STOXX Europe 600 melemah 2,49% pada September dan secara akumulatif terkoreksi sekitar 1% sepanjang kuartal III/2026. Penurunan ini dipicu oleh tingginya harga energi serta kekhawatiran terhadap kondisi fiskal, khususnya di Prancis. Menanggapi tekanan inflasi, Bank Sentral Eropa (ECB) menaikkan tiga suku bunga acuannya (deposit facility) sebesar 25 bps menjadi 2,50% pada 10 September.
Sementara itu di bursa saham Asia, indeks bergerak variatif sepanjang September. Antusiasme terhadap industri AI, semikonduktor, dan investasi data center menjadi penopang utama bagi beberapa pasar seperti bursa Taiwan (TAIEX +3,93%), Jepang (Nikkei 225 +0,67%), dan Korea Selatan (KOSPI +0,26%).
Aktivitas manufaktur Tiongkok juga mulai menunjukkan perbaikan, tercermin dari kenaikan Manufacturing PMI ke 50,1 setelah 2 bulan kontraksi dan RatingDog Manufacturing PMI berada di level 52,1. Namun, lambatnya pemulihan akan konsumsi domestik, investasi, serta sektor properti membatasi optimisme pasar. Indeks CSI 300 Tiongkok melemah 5,78%, sementara indeks Hang Seng Hong Kong terkoreksi 3,73%.
Pasar keuangan dalam negeri tak luput dari tekanan akibat ketidakpastian geopolitik, kenaikan suku bunga global, dan arus keluar dana asing (capital outflow) meskipun fundamental ekonomi eksternal relatif terjaga.
Laju inflasi tahunan Indonesia pada bulan September menunjukkan peningkatan menjadi 3,28% dari sebelumnya tercatat di level 3,19% pada bulan Agustus, dengan inflasi bulanan sebesar 0,30% MoM dan inflasi inti di level 2,84% YoY. Meskipun masih dalam rentang sasaran Bank Indonesia, kenaikan harga pangan dan energi tetap menjadi risiko yang perlu diwaspadai menjelang akhir tahun.
Neraca perdagangan Agustus membukukan surplus US$3,55 miliar. Ekspor juga tumbuh 6,72% YoY menjadi US$26,61 miliar, sementara impor turut meningkat 19,09% menjadi US$23,06 miliar. Secara kumulatif, surplus perdagangan Januari - Agustus mencapai US$7,25 miliar.
Posisi cadangan devisa Indonesia tetap stabil di angka USD146,3 miliar pada September, setara dengan pembiayaan impor selama 5,3 bulan, atau impor dan pembayaran utang luar negeri pemerintah selama 5,2 bulan, cukup jauh di atas ambang batas tiga bulan.
Grafis ditambahkan Tim SUAR, bukan merupakan materi penulis
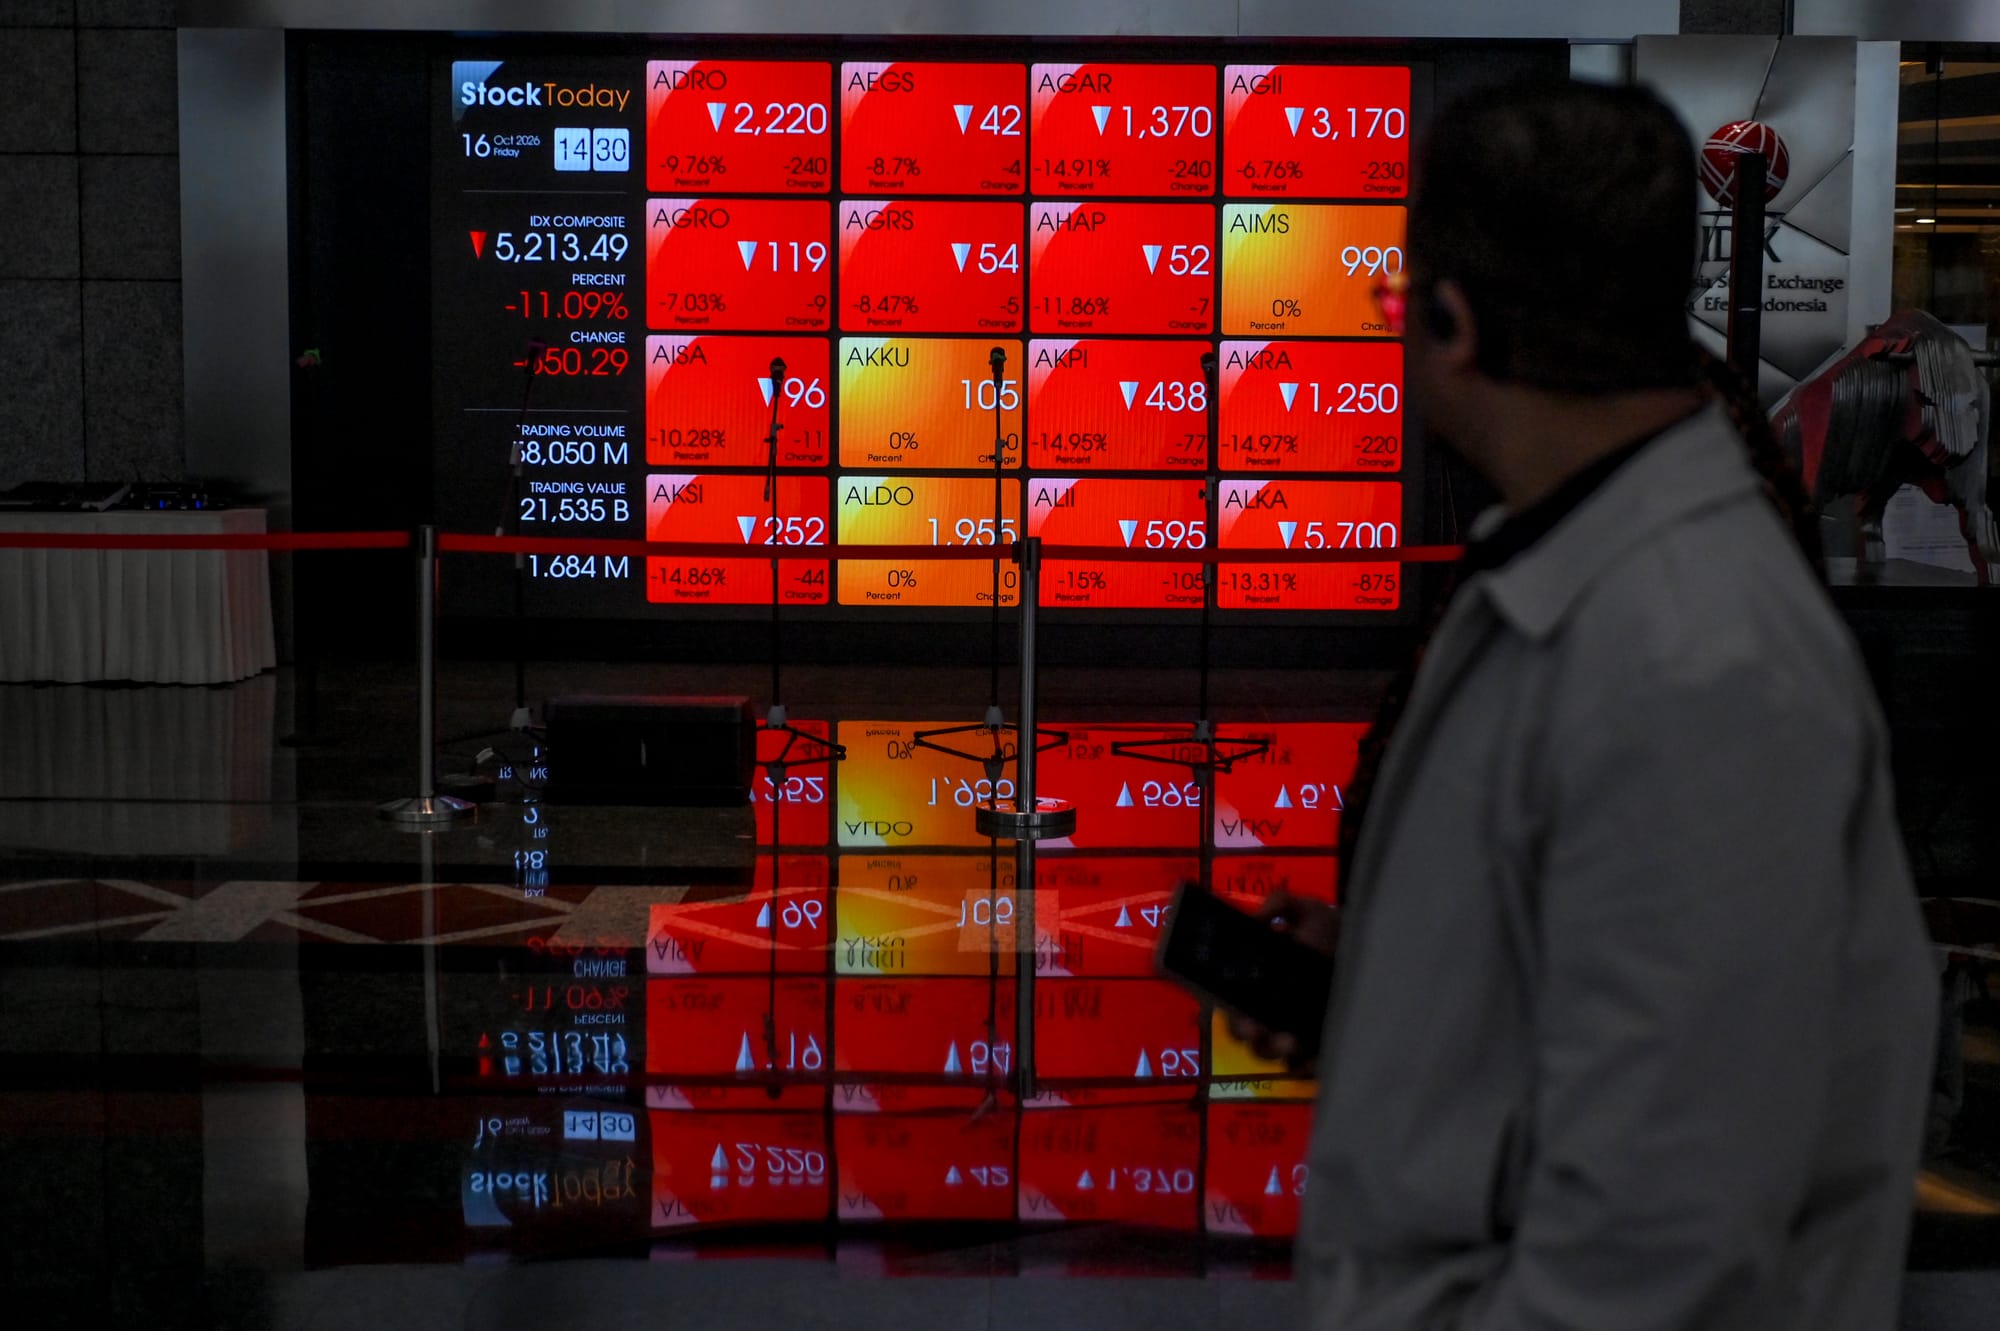
IHSG terkoreksi 6,96% sepanjang September dan ditutup pada level 6.071,14, dengan investor asing membukukan penjualan bersih sekitar Rp11,72 triliun di pasar reguler. Selain tekanan eksternal, volatilitas saham berharga rendah meningkat akibat penyesuaian aturan harga minimum transaksi dari Rp50 menjadi Rp1, yang bertujuan memperbaiki price discovery dan likuiditas pasar.
Tekanan bertambah pada 15 Oktober 2026 dini hari, ketika MSCI meluncurkan konsultasi untuk mereklasifikasi status Indonesia dari Emerging Market (EM) langsung ke Standalone Market, melewati Frontier Market. MSCI menilai status EM tidak lagi tepat akibat kekhawatiran transparansi pasar, dugaan perdagangan terkoordinasi, dan penegakan aturan yang dinilai belum optimal. MSCI masih menerima masukan dari pelaku pasar hingga 30 April 2027 sebelum mengambil keputusan akhir paling lambat 30 Juni 2027. Menanggapi hal tersebut, setelah pertemuan antara BEI dan MSCI (19/10), regulator memutuskan untuk mengeluarkan saham-saham HSC (High Shareholding Concentration) dari perhitungan IHSG. Dengan demikian, kinerja IHSG mendatang dapat lebih mencerminkan kondisi pasar yang lebih “riil” dan “likuid”.
Imbal hasil SBN tenor 10 tahun naik dari 7,03% ke 7,14%, relatif lebih terbatas dibandingkan kenaikan yield US Treasury. Bank Indonesia meningkatkan pembelian SBN di pasar sekunder hingga mendekati Rp300 triliun sebagai bagian dari sinergi dengan pemerintah. Pada Rapat Dewan Gubernur (RDG) 22-23 September, BI mempertahankan BI Rate di 5,75%, Deposit Facility 4,75%, dan Lending Facility 6,50% untuk menjaga stabilitas rupiah dan inflasi.
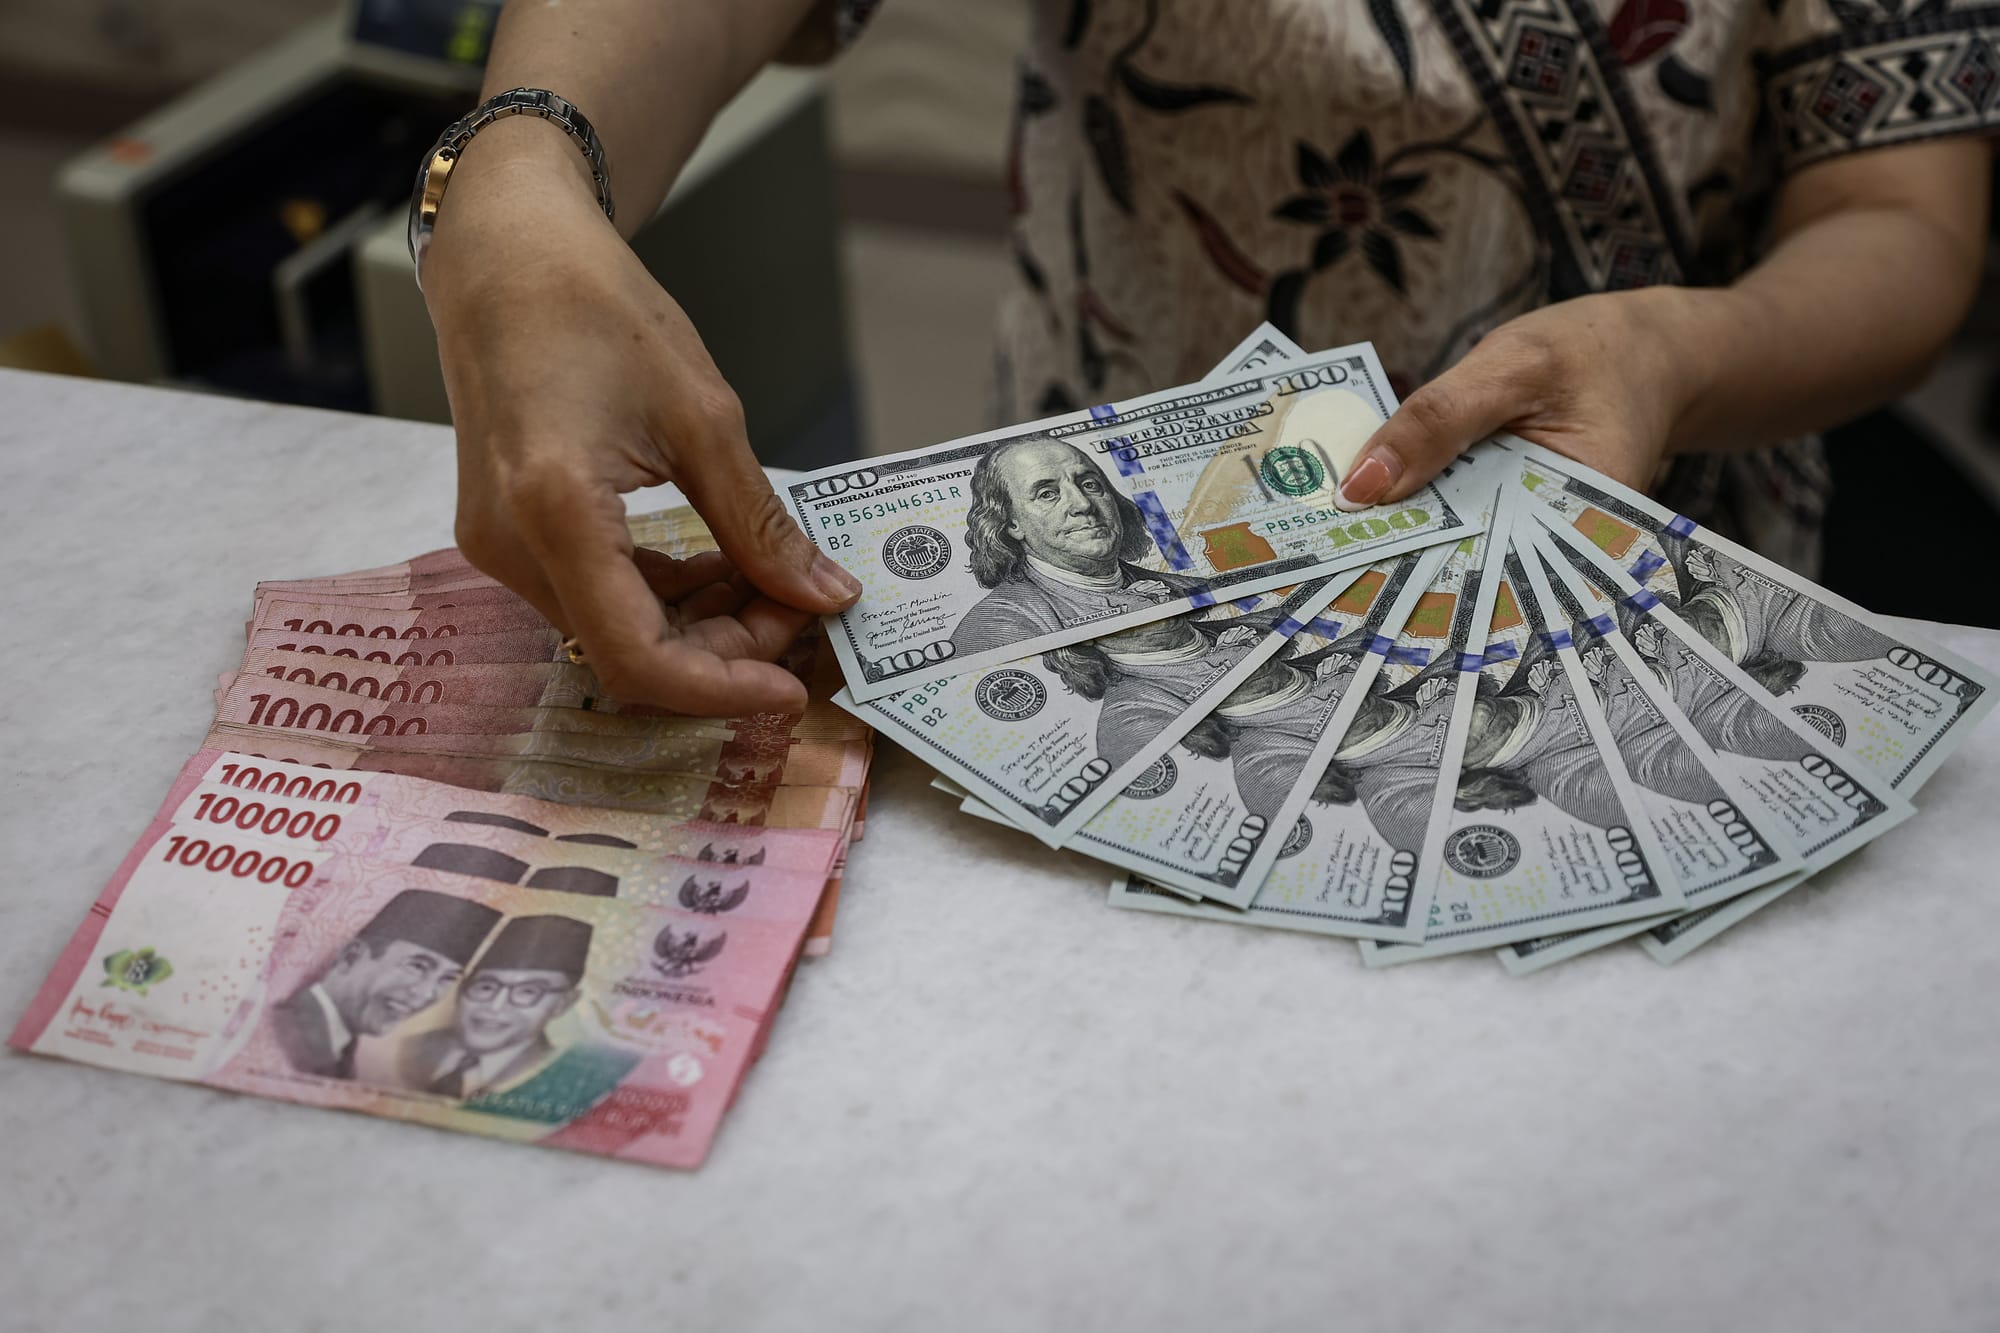
Berdasarkan JISDOR, rupiah melemah 0,74% dari Rp17.722 menjadi Rp17.894 per Dolar AS pada akhir September, dipicu penguatan USD dan outflow modal asing. Stabilitas nilai tukar diperkirakan dapat membaik seiring dengan melandainya yield US Treasury, ketegangan geopolitik mereda, dan surplus perdagangan terjaga.
Melihat tingginya volatilitas pasar saat ini, penting untuk melakukan diversifikasi portofolio ke berbagai aset secara berimbang agar tetap resilien. Di tengah era imbal hasil tinggi, instrumen surat utang dapat dipertimbangkan sebagai pendapatan pasif untuk menjaga cash flow. Di sisi lain, pasar ekuitas menawarkan peluang taktis pada saham-saham berfundamental kuat. Prinsip utamanya adalah pemilihan aset secara selektif, bertahap, dan mengedepankan kualitas jangka panjang.
 Tambahkan SUAR ke Google