IHSG Anjlok: Ketika Kepercayaan, Antisipasi Pasar, Fundamental Ekonomi, dan Ruang Fiskal Sama-Sama Tertekan
Mungkin pasar sedang mengantisipasi kombinasi yang tidak menyenangkan: kepercayaan yang melemah, fundamental ekonomi yang tertekan, dan kemampuan pemerintah yang semakin terbatas untuk meredam guncangan.
•
7 Menit Baca
Oleh:
Tautan telah disalin! Tempelkan ke stiker tautan di Bio atau Story Anda.
Guru Besar Ilmu Ekonomi Fakultas Ekonomi dan Bisnis Universitas Indonesia Mohamad Ikhsan (Foto: AI/ SUAR)
Dalam Artikel Ini
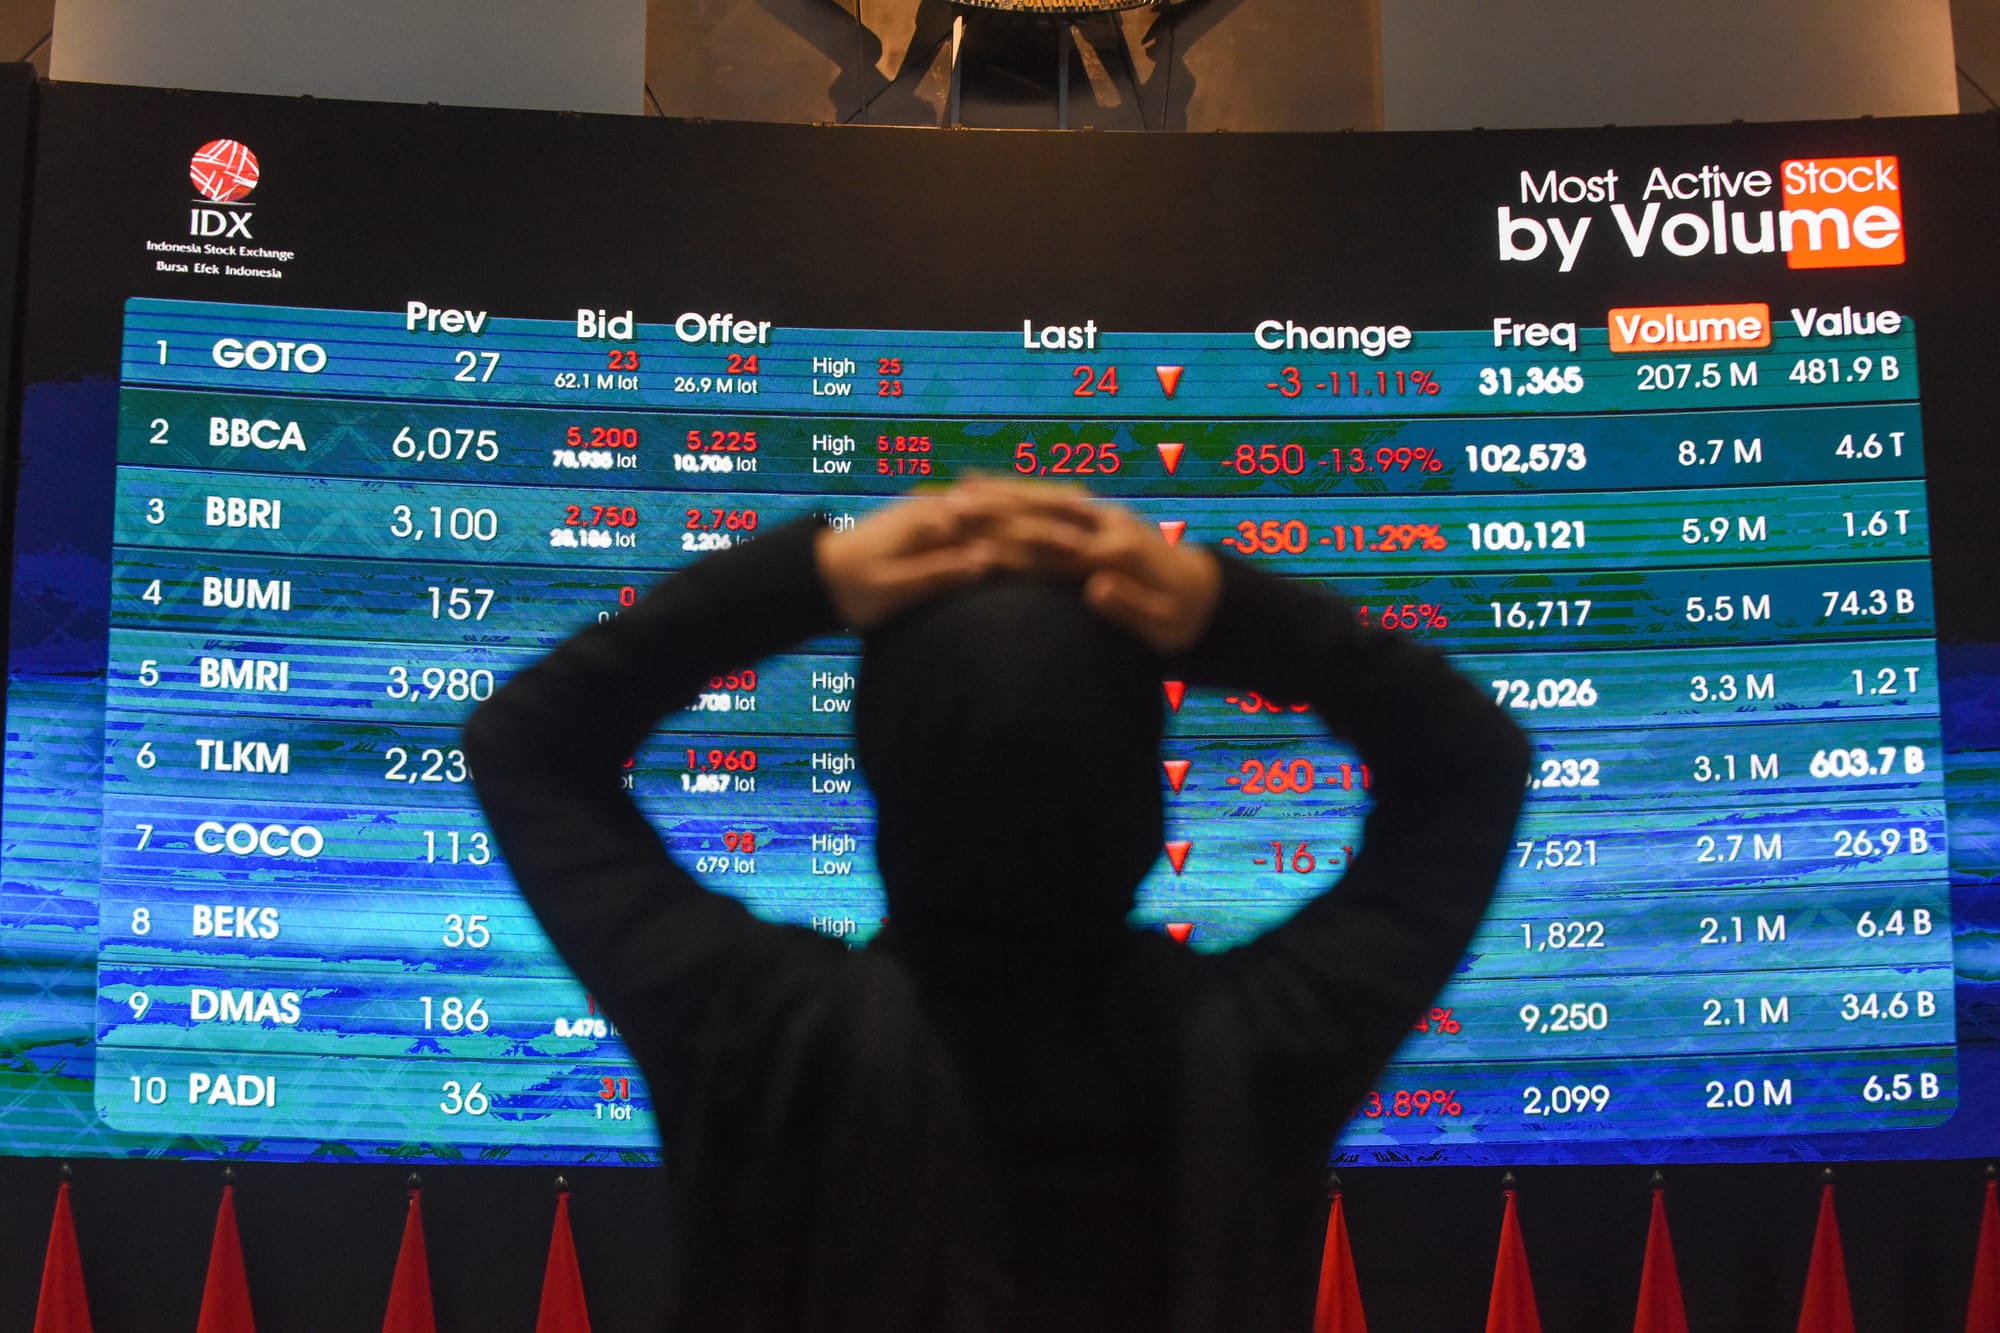
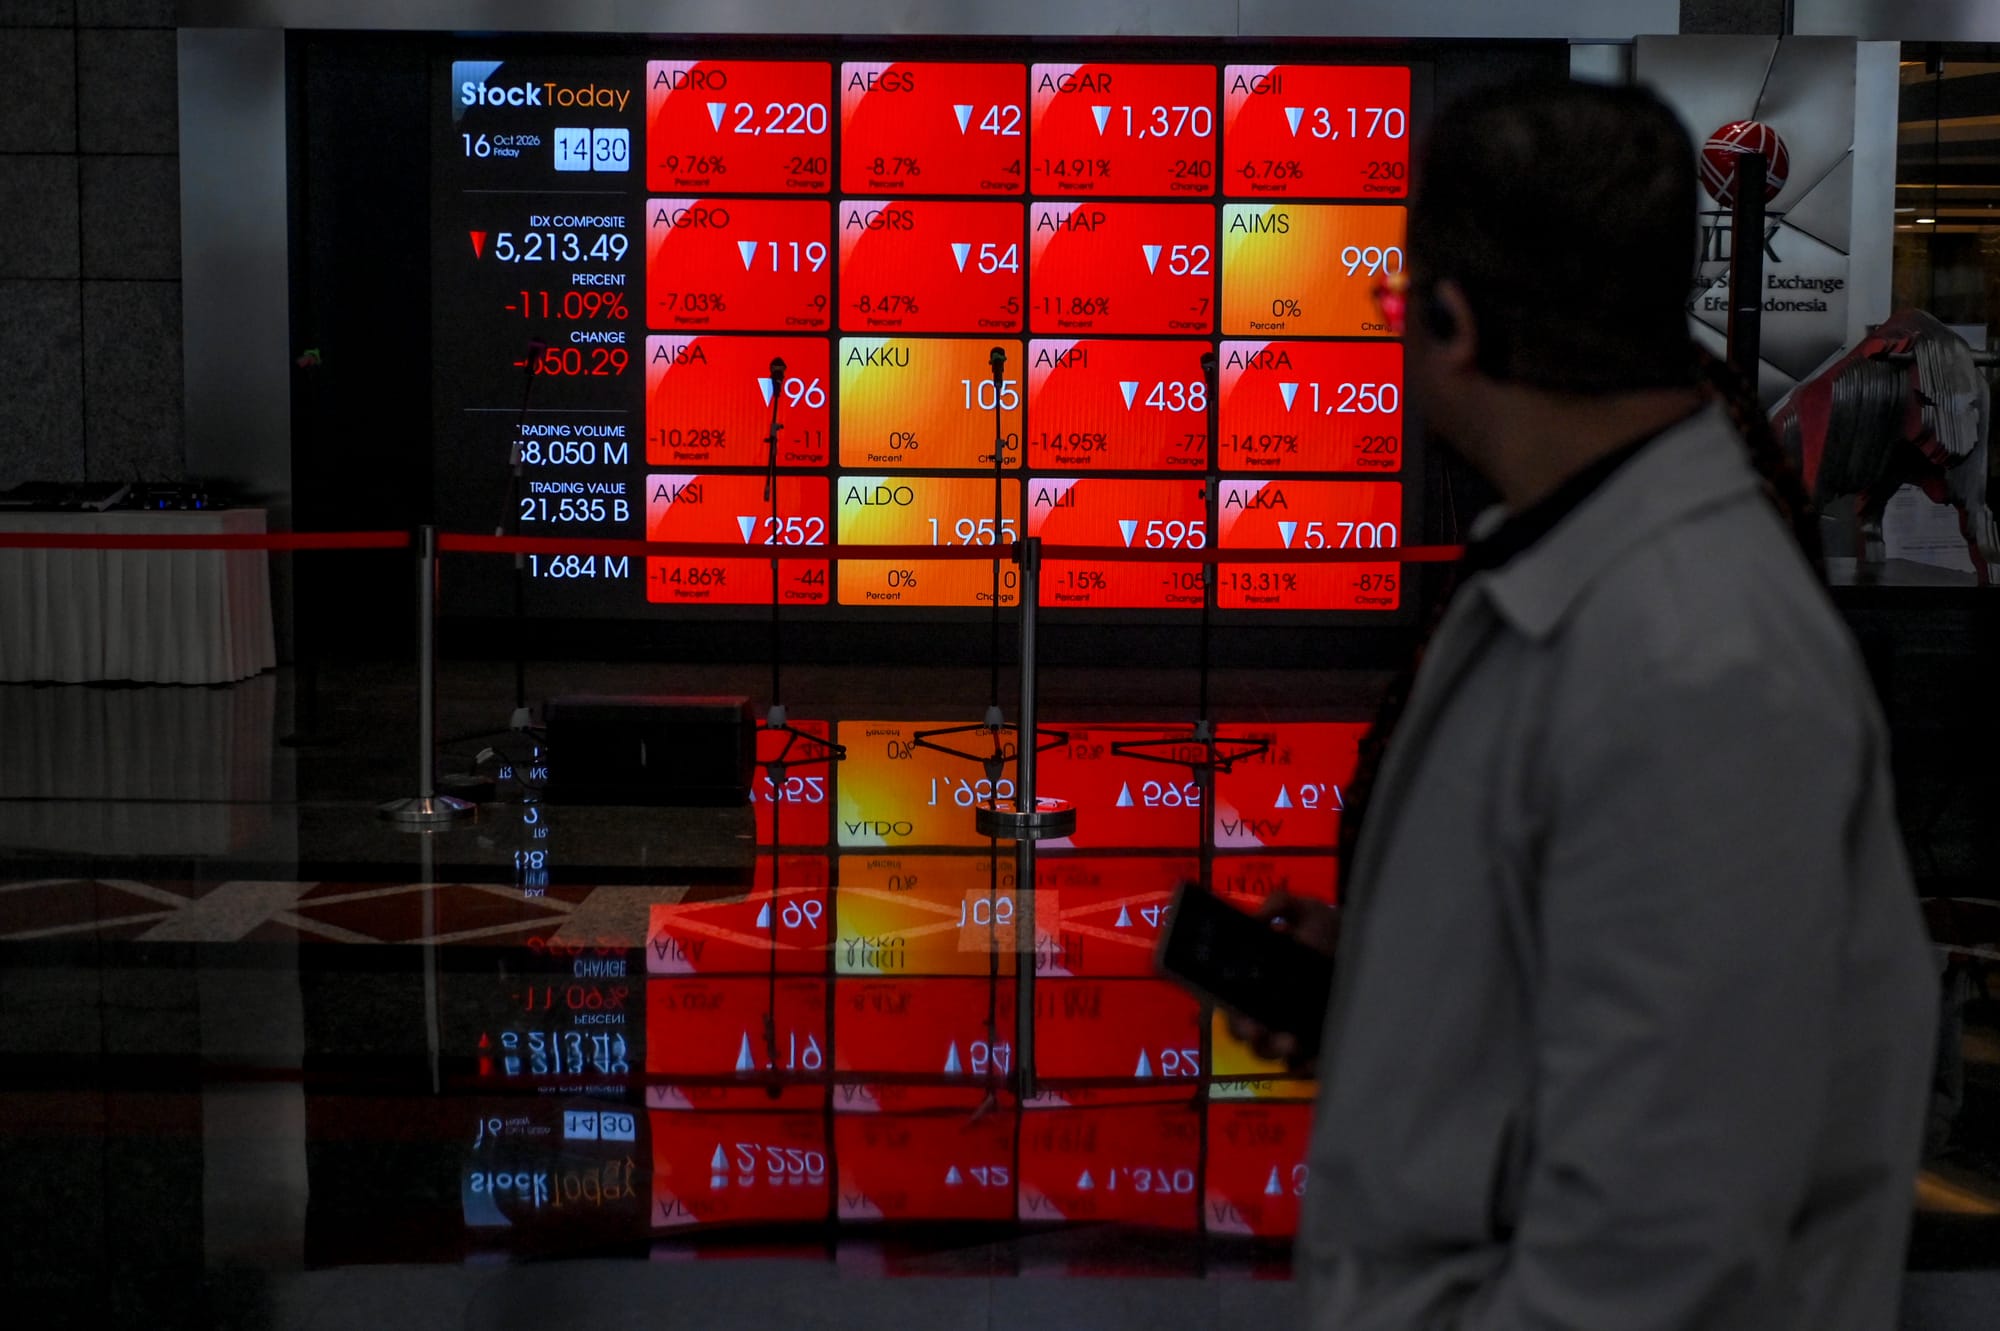
Jumat, 16 Oktober 2026, IHSG ditutup anjlok 11,57 persen ke level 5.185. Perdagangan dihentikan sementara (trading halt) sejak pembukaan karena indeks langsung turun lebih dari 8%. Investor asing mencatat penjualan bersih sekitar Rp3,35 triliun dalam sehari, dan rupiah tertekan pada level sekitar Rp18.000 per dolar AS. Sejak awal tahun, IHSG telah kehilangan hampir 40 persen nilainya, penurunan terdalam sejak 2008.
Pemicu langsungnya jelas. Pada Kamis waktu New York, MSCI membuka konsultasi untuk menurunkan klasifikasi pasar saham Indonesia dari emerging market menjadi standalone market. Pada saat yang hampir bersamaan, data harga produsen Amerika Serikat jauh melampaui perkiraan, sehingga tekanan global terhadap aset negara berkembang pun meningkat.
Pertanyaan yang segera muncul: seberapa jauh IHSG masih akan turun? Menurut saya, pertanyaan yang lebih penting adalah apa yang sebenarnya sedang dinilai pasar, dan apakah pasar sedang mengantisipasi persoalan ekonomi yang lebih mendasar daripada yang tercermin dalam angka pertumbuhan PDB.
Saya membaca pergerakan IHSG melalui empat faktor yang saling terkait: persepsi, antisipasi, fundamental, dan kapasitas kebijakan. Kepercayaan memengaruhi cara investor menilai risiko. Penilaian itu membentuk antisipasi pasar. Antisipasi kemudian diuji oleh kondisi fundamental ekonomi dan keyakinan terhadap kemampuan pemerintah dalam merespons guncangan.
Grafis ditambahkan Tim SUAR, bukan merupakan materi penulis
Pertama, guncangan hari ini bermula dari kepercayaan, bukan dari data makro
Yang perlu dicermati dari langkah MSCI adalah alasannya. MSCI tidak mempersoalkan pertumbuhan ekonomi, inflasi, atau neraca pembayaran. Yang dipersoalkan adalah investability: struktur kepemilikan saham yang tidak transparan, kepemilikan yang terkonsentrasi, dugaan perdagangan terkoordinasi, serta minimnya bukti penegakan aturan. Otoritas memang telah mengumumkan sejumlah reformasi, antara lain keterbukaan pemegang saham di atas 1 persen dan peta jalan free float minimum 15 persen. Namun, MSCI menilai pelaku pasar belum melihat bukti yang konsisten bahwa langkah-langkah tersebut benar-benar meningkatkan fungsi pasar.
MSCI bahkan menyatakan bahwa penurunan ke pasar frontier tidak cukup mencerminkan kedalaman masalahnya. Ini bukan penilaian tentang ukuran atau tingkat perkembangan pasar kita. Ini adalah penilaian terhadap kredibilitas aturan main.
Ketika kepercayaan melemah, investor menuntut premi risiko yang lebih tinggi. Harga aset dapat turun tajam meskipun pertumbuhan ekonomi agregat masih terlihat baik. Pasar tidak hanya menilai kondisi ekonomi saat ini, tetapi juga menilai apakah informasi yang tersedia dapat dipercaya dan apakah kebijakan akan tetap konsisten.
Saya kira perlu dibedakan dua jenis tekanan. Sebagian penurunan bersifat mekanis: jika terjadi reklasifikasi, dana pasif yang mengacu pada indeks emerging market harus melepas saham Indonesia, dan investor aktif cenderung keluar lebih dulu sebelum hal itu terjadi. Sebagian lainnya mencerminkan kenaikan premi risiko tata kelola. Tekanan jenis pertama dapat mereda setelah penyesuaian portofolio selesai dilakukan. Tekanan jenis kedua hanya akan turun jika ada perbaikan yang nyata dan terbukti.
Kedua, kepercayaan yang melemah mengubah cara pasar mengantisipasi masa depan
Investor tidak perlu menunggu sampai pertumbuhan ekonomi atau laba perusahaan benar-benar turun. Mereka bereaksi lebih awal terhadap kemungkinan keluarnya modal asing, tekanan nilai tukar, memburuknya prospek perusahaan, dan meningkatnya ketidakpastian kebijakan.
Karena itu, penurunan IHSG tidak selalu mencerminkan kerusakan ekonomi yang sudah terjadi. Penurunan itu lebih mencerminkan perubahan ekspektasi terhadap kondisi dalam beberapa bulan ke depan. Pasar sedang mendiskontokan kemungkinan bahwa tekanan yang hari ini masih berupa risiko akan berkembang menjadi penurunan aktivitas ekonomi dan laba perusahaan.
Penting untuk dicatat, keputusan MSCI belum final. Konsultasi berlangsung hingga 30 April 2027 dan keputusan akan diumumkan paling lambat 30 Juni 2027. Namun, MSCI juga menyatakan akan melanjutkan reklasifikasi kecuali ada bukti yang jelas mengenai perbaikan tata kelola dan fungsi pasar yang material. Dengan kata lain, beban pembuktian kini berada di pihak kita. Selama delapan bulan ke depan, pasar akan membaca setiap langkah otoritas sebagai petunjuk ke arah mana keputusan itu akan jatuh.
Pertanyaannya kemudian: apakah antisipasi pasar yang pesimistis itu memiliki dasar fundamental?
Pengunjung memantau layar pergerakan Indeks Harga Saham Gabungan (IHSG) di Bursa Efek Indonesia, Jakarta, Jumat (16/10/2026). (ANTARA FOTO/Indrianto Eko Suwarso/sgd)
Ketiga, sejumlah tekanan fundamental dapat memperkuat kekhawatiran pasar
Perubahan iklim dan El Niño menimbulkan risiko terhadap produksi padi, terutama di Jawa. Penurunan produksi pangan tidak hanya berpotensi menaikkan inflasi, tetapi juga menekan daya beli. IMF dalam World Economic Outlook Oktober ini memperkirakan inflasi Indonesia naik dari 1,9 persen pada 2025 menjadi 3,3 persen pada 2026. Jika daya beli melemah, konsumsi rumah tangga dan pendapatan perusahaan akan ikut terdampak.
Di sektor batubara, tekanan terhadap volume ekspor perlu dilihat dari sisi permintaan global maupun dari sisi produksi dan distribusi domestik. Kekeringan dan penurunan debit sungai di Kalimantan berpotensi mengganggu pengangkutan batubara. Di sektor CPO, gangguan iklim dapat memengaruhi produktivitas kebun, logistik, pendapatan petani, dan penerimaan devisa.
Kita perlu membedakan secara empiris dampak El Niño dari faktor permintaan global dan persoalan struktural. Namun, risiko beberapa gangguan terjadi secara bersamaan tidak boleh diabaikan. Ketika produksi pangan, komoditas ekspor, dan logistik terganggu pada waktu yang sama, tekanan terhadap inflasi, ekspor, pendapatan masyarakat, dan penerimaan negara dapat saling memperkuat.
Pemulihan manufaktur juga belum sepenuhnya meyakinkan. PMI manufaktur memang melonjak ke 52,4 pada September dari 49,8 pada Agustus, tertinggi sejak Februari, terutama ditopang ekspor. Namun, indeks yang sama masih berada pada 46,9 pada bulan Juni. Satu bulan ekspansi belum cukup untuk menyimpulkan pemulihan. Perkembangan konsumsi listrik industri dalam beberapa bulan ke depan akan menjadi indikator yang lebih baik: apakah aktivitas produksi benar-benar pulih atau hanya bersifat sementara.
Di sinilah perbedaan antara pertumbuhan PDB dan kualitas pertumbuhan menjadi penting. IMF masih memperkirakan ekonomi Indonesia tumbuh 5,1 persen pada tahun 2026 dan 2027. Namun, pertumbuhan sekitar 5 persen tidak otomatis berarti laba perusahaan, investasi swasta, dan pendapatan masyarakat tumbuh pada laju yang sama.
Jika fundamental mulai tertekan, kemampuan pemerintah untuk merespons menjadi faktor penentu berikutnya.
Keempat, ruang fiskal mungkin lebih sempit daripada yang terlihat dari angka defisit
Dalam keadaan normal, pemerintah dapat menggunakan kebijakan fiskal countercyclical untuk meredam perlambatan. Namun, kemampuan itu tidak hanya bergantung pada batas defisit atau rasio utang terhadap PDB, tetapi juga pada ketersediaan kas dan kewajiban pembayaran yang harus dipenuhi.
Penanganan bencana dan dampak El Niño membutuhkan pembiayaan yang tidak kecil: bantuan darurat, perlindungan sosial, stabilisasi pangan, pemulihan infrastruktur, serta dukungan bagi daerah dan sektor produksi yang terdampak.
Pada saat yang sama, ada kewajiban yang tidak dapat diabaikan: restitusi pajak, transfer ke daerah, penyelesaian dana bagi hasil, serta kebutuhan likuiditas pemerintah daerah. Beberapa daerah sudah menghadapi tekanan arus kas. Ketika transfer terlambat atau penerimaan daerah melemah, belanja daerah tertahan, padahal dalam perlambatan ekonomi belanja itulah yang dibutuhkan untuk menjaga aktivitas ekonomi lokal.
Arus kas PLN dan Pertamina juga perlu diperhatikan. Pelemahan rupiah memperbesar biaya energi yang harganya terkait dolar, sehingga kebutuhan kompensasi dan subsidi ikut naik. Jika kewajiban tersebut tidak dibayarkan tepat waktu, PLN dan Pertamina dapat menghadapi tekanan likuiditas yang memengaruhi pembayaran kepada pemasok, belanja pemeliharaan, serta investasi di bidang kelistrikan. Dampaknya merambat ke perusahaan-perusahaan yang bergantung pada aktivitas PLN dan Pertamina.
Ruang fiskal yang tercatat dalam anggaran belum tentu sama dengan ruang fiskal yang benar-benar tersedia dalam bentuk kas.
Pemerintah mungkin masih memiliki ruang defisit secara legal dan statistik. Namun, kemampuan untuk melakukan stimulus baru bisa jauh lebih terbatas apabila penerimaan melemah, kewajiban menumpuk, dan kebutuhan pembiayaan bencana meningkat secara bersamaan. Sebagian belanja juga sudah terikat pada program dan komitmen yang sulit disesuaikan dalam jangka pendek. Dalam situasi seperti ini, persoalannya bukan hanya fiscal space, tetapi juga fiscal liquidity dan kewajiban quasi-fiscal.
Risikonya adalah munculnya lingkaran negatif. Gangguan produksi menekan ekspor dan penerimaan negara. Pelemahan aktivitas menekan penerimaan pajak. Gejolak pasar menaikkan imbal hasil SBN dan biaya pembiayaan defisit. Keterbatasan kas menahan belanja dan pembayaran kewajiban. Aktivitas ekonomi kemudian semakin melemah, sementara tekanan di pasar keuangan meningkat.
Kebijakan fiskal yang seharusnya menjadi penyangga justru dapat berubah menjadi procyclical. Ketika pemerintah tidak mampu membayar kewajiban atau mempertahankan belanja saat ekonomi melemah, kebijakan fiskal justru memperbesar, bukan meredam, tekanan.
Tentu kita belum dapat menyimpulkan bahwa Indonesia sudah berada dalam situasi tersebut. Besaran kewajiban, jadwal pembayaran, dan tekanan kas perlu diperiksa dengan data yang lebih lengkap. Namun, kemungkinan tekanan-tekanan itu datang bersamaan merupakan risiko yang harus diantisipasi sejak sekarang.
Layar menampilkan pergerakan Indeks Harga Saham Gabungan (IHSG) yang menurun di Bursa Efek Indonesia (BEI), Jakarta, Jumat (16/10/2026). (ANTARA FOTO/Hafidz Mubarak A/kye)
Apa yang perlu dilakukan
Menurut saya, pemerintah tidak perlu terobsesi untuk mempertahankan IHSG pada level tertentu. Yang perlu dijaga adalah kredibilitas institusi, kualitas kebijakan, kesehatan fundamental, dan kemampuan fiskal untuk merespons guncangan. Dalam kondisi sumber daya yang semakin terbatas, prioritas dan sequencing menjadi kunci. Setidaknya ada empat langkah.
Pertama, jawab MSCI dengan penegakan, bukan pernyataan. Yang ditunggu investor bukan pengumuman reformasi baru, melainkan bukti: kasus dugaan manipulasi diproses sampai tuntas, kewajiban keterbukaan pemilik manfaat benar-benar ditegakkan, dan jadwal free float dipercepat dengan tenggat waktu yang jelas. Menyalahkan MSCI tidak akan mengubah penilaian investor. Yang dapat mengubahnya hanyalah bukti.
Kedua, jangan menopang indeks dengan dana publik. Membeli saham melalui BUMN, Danantara, atau dana pensiun untuk menahan penurunan hanya memindahkan risiko ke neraca publik. Lebih jauh, langkah itu justru dapat memperkuat kesan bahwa harga di pasar kita tidak sepenuhnya dibentuk oleh mekanisme pasar, persis seperti kekhawatiran yang diangkat oleh MSCI.
Ketiga, tata ulang prioritas kas negara. Kewajiban yang sudah jatuh tempo (restitusi, transfer daerah, dana bagi hasil, kompensasi energi) perlu diselesaikan terlebih dahulu, karena pembayaran tersebut menopang aktivitas ekonomi. Ruang untuk penanganan bencana dan perlindungan masyarakat perlu disiapkan sejak awal. Keterbukaan tentang posisi kas pemerintah juga akan membantu memulihkan kepercayaan.
Keempat, satu suara untuk menjaga stabilitas. Kementerian Keuangan, Bank Indonesia, dan OJK perlu berkoordinasi menjaga stabilitas rupiah dan likuiditas, serta berkomunikasi dengan pesan yang konsisten. Dalam situasi seperti ini, pesan yang saling bertentangan sama mahalnya dengan kebijakan yang keliru.
Membaca sinyal
Penurunan IHSG sebaiknya dibaca sebagai early warning signal. Belum tentu Indonesia sedang menuju krisis ekonomi. Namun, kita juga tidak boleh menganggap semuanya baik-baik saja hanya karena proyeksi pertumbuhan PDB masih sekitar 5 persen.
Lalu, seberapa jauh IHSG bisa turun? Tidak ada yang dapat memastikan titik terendahnya. Yang lebih penting adalah memahami bahwa pasar tidak hanya menilai kondisi ekonomi hari ini, tetapi juga kemampuan kita untuk menghadapi persoalan ekonomi di masa depan.
Mungkin pasar sedang mengantisipasi kombinasi yang tidak menyenangkan: kepercayaan yang melemah, fundamental ekonomi yang tertekan, dan kemampuan pemerintah yang semakin terbatas untuk meredam guncangan.
Jika demikian, persoalan kita bukan sekadar bagaimana menghentikan penurunan IHSG, tetapi bagaimana mencegah krisis kepercayaan di pasar keuangan berkembang menjadi perlambatan ekonomi yang lebih dalam.
Opini ini sepenuhnya merupakan pandangan penulis.Bila Anda tertarik untuk menjadi kontributor opini, silakan mendaftarkan diri Anda dengan kirim email ke [email protected]
Bagian selanjutnya tersedia khusus untuk member SUAR
 Tambahkan SUAR ke Google