Meski Hadapi Kendala Permodalan, Industri Mikro dan Kecil Tetap Tumbuh
Industri Mikro dan Kecil atau IMK di Indonesia terus bertumbuh. Selain bisa menyerap jutaan tenaga kerja, IMK mampu meraih pendapatan total hingga ratusan triliun rupiah.
Industri Mikro dan Kecil atau IMK di Indonesia terus bertumbuh. Selain bisa menyerap jutaan tenaga kerja, IMK mampu meraih pendapatan total hingga ratusan triliun rupiah.
Industri Mikro dan Kecil (IMK) memegang peranan kunci dalam perekonomian nasional, khususnya sebagai penyerap tenaga kerja dan penopang ekonomi kerakyatan. Meski terus bertumbuh, salah satu tantangan yang dihadapi masih terkait permodalan.
BPS mendefinisikan industri mikro sebagai perusahaan atau usaha industri manufaktur yang memiliki jumlah pekerja sebanyak 1-4 orang. Sementara itu, industri kecil didefinisikan sebagai usaha manufaktur dengan jumlah pekerja sekitar 5-19 orang.
Berdasarkan hasil Survei Industri Mikro dan Kecil Badan Pusat Statistik (BPS) tahun 2025, mayoritas usaha IMK tergolong dalam skala ekonomi yang terbatas, yaitu sebanyak 93,98% usaha memiliki modal usaha di bawah Rp 1 miliar. Selain itu, sekitar 91,40% di antaranya masih mengandalkan sumber modal yang sepenuhnya berasal dari milik sendiri.
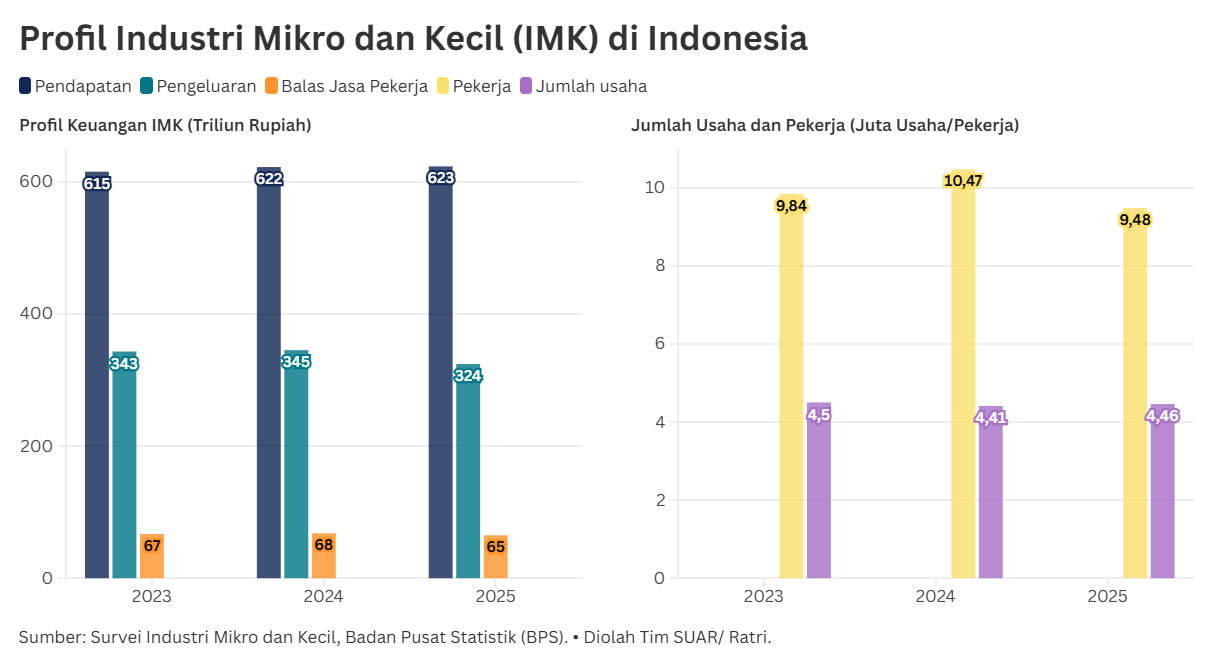
Dari data profil IMK periode 2023–2025, terlihat dinamika pada indikator keuangan dan ketenagakerjaan. Dari sisi keuangan, total pendapatan IMK mengalami kenaikan tipis dari Rp 615 triliun pada tahun 2023 menjadi Rp 622 triliun pada 2024, dan naik perlahan ke angka Rp 623 triliun pada tahun 2025.
Sejalan dengan itu, pengeluaran IMK tercatat stabil di angka Rp 343 triliun di tahun 2023 dan Rp 345 triliun di tahun 2024, namun merosot ke angka Rp 324 triliun pada 2025. Di sisi lain, total balas jasa pekerja bergerak pada kisaran Rp 67 triliun di 2023, Rp 68 triliun di 2024, dan sedikit menurun ke Rp 65 triliun pada 2025.
Dari sisi kelembagaan dan tenaga kerja, jumlah usaha IMK tercatat sebanyak 4,5 juta unit pada 2023, sedikit terkoreksi ke 4,41 juta unit pada 2024, dan menjadi 4,46 juta unit pada 2025. Penyerapan tenaga kerja melonjak hingga 10,47 juta pekerja pada 2024 dari sebelumnya 9,84 juta pekerja pada 2023. Namun, di tahun 2025 jumlahnya menurun menjadi 9,48 juta.
Kinerja IKM yang berfluktuasi tersebut tidak lepas dari tingginya hambatan operasional yang dialami para pelaku IMK. Berdasarkan data BPS, proporsi pelaku IKM yang masih mengalami kesulitan sebanyak 61,42% (2.740.561 usaha) pada tahun 2025. Angka tersebut meningkat dibandingkan tahun sebelumnya yang sebanyak 59,97% (2.646.735 usaha) pada 2024, meski tidak setinggi tahun 2023 yang sebanyak 68,05 persen (3.062.431 usaha).
Dari berbagai jenis hambatan yang ada, permodalan konsisten menjadi masalah utama, di mana pada tahun 2025 dialami oleh 69,85% usaha atau sebanyak 1.914.373 IMK. Jenis kesulitan lainnya mencakup masalah pemasaran yang meningkat ke angka 35,38% (969.479 usaha) serta kendala bahan baku sebesar 30,45% (834.410 usaha) pada tahun 2025.
Tingginya ketergantungan pada modal mandiri serta terbatasnya akses pembiayaan luar menjadi akar persoalan stagnasi kapasitas produksi IMK. Pada sebagian besar IMK, lokasi usaha, penggunaan mesin, serta peralatan produksi bahkan masih menyatu dengan aset rumah tangga pemilik usaha.
Dominasi modal mandiri tercatat mencapai 91,41%, sedangkan permodalan yang berasal dari pihak lain hanya sebesar 0,90%, dan campuran modal sendiri-pihak lain sebesar 7,69%. Bagi IMK yang menggunakan modal dari pihak lain, sebesar 42,14% memanfaatkan pinjaman bank bersubsidi, diikuti pinjaman perorangan 22,01%, bank nonsubsidi 14,47%, serta lembaga keuangan nonbank 8,35%.
Menariknya, meskipun permodalan menjadi masalah dominan, tidak semua IMK mau memanfaatkan fasilitas kredit perbankan. Dari total pelaku IMK, sebanyak 57,56% modalnya diperolah dengan memanfaatkan pinjaman dari bank (bersubsidi maupun nonsubsidi). Sisanya (42,44%) tidak menggunakan kredit perbankan.
Alasan utama mayoritas pelaku IMK tidak meminjam ke bank adalah karena tidak berminat. Alasan lainnya adalah karena adanya barrier entry perbankan yang mencakup persyaratan yang dianggap sulit, ketidakadaan agunan/jaminan, suku bunga tinggi, pengajuan pinjaman yang ditolak, hingga ketidaktahuan cara mengajukan pinjaman.
 Tambahkan SUAR ke Google


