Dominasi Asia Timur di Industri Manufaktur Digital
Peta kekuatan industri manufaktur perangkat keras digital global saat ini menunjukkan dominasi kuat negara-negara Asia Timur, terutama Tiongkok. Indonesia dengan pangsa 0,3% masih jauh tertinggal dari Singapura, Vietnam, bahkan Thailand.
•
3 Menit Baca
Oleh:
Tautan telah disalin! Tempelkan ke stiker tautan di Bio atau Story Anda.
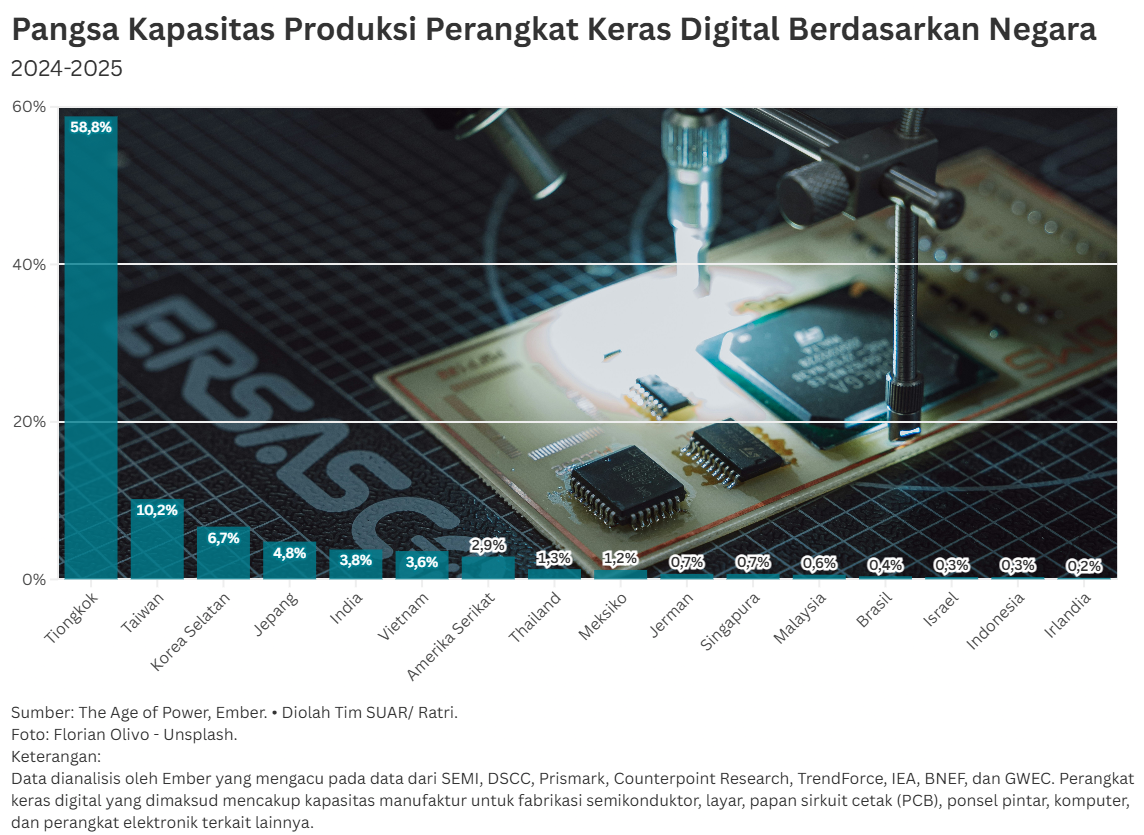
Studi Ember, lembaga riset energi global di Eropa menemukan fakta bahwa pangsa kapasitas produksi pada industri digital global separuhnya dikuasai oleh Tiongkok. Kapasitas produksi atau kemampuan maksimal industri manufaktur digital Tiongkok pada periode 2024-2025 menguasai 58,8% kapasitas dunia.
Porsi Tiongkok tersebut bahkan melampaui gabungan seluruh negara lain. Penguasaan industri oleh Tiongkok ditopang oleh basis manufaktur yang luas serta rencana strategis negara yang menargetkan pendapatan hingga 4,5 triliun Dolar AS pada tahun 2030 untuk mengamankan kemandirian rantai pasok teknologi.
Selain Tiongkok, tiga produsen utama industri manufaktur digital lainnya adalah Taiwan (10,2%), Korea Selatan (6,7%), dan Jepang (4,8%). Bila digabungkan pangsa pasar di kawasan Asia Timur tersebut menyumbang 80,5% dari total kapasitas produksi global. Dalam rantai pasok ini, Taiwan memegang peran vital dalam fabrikasi semikonduktor, Korea Selatan unggul di sektor cip dan layar, sementara Jepang menjadi pilar dalam penyediaan komponen pendukung.
Di luar dominasi Asia Timur, lanskap manufaktur global juga memperlihatkan pergeseran dengan hadirnya negara-negara berkembang seperti India dan Vietnam. India kini menduduki peringkat kelima dunia dengan pangsa kapasitas sebesar 3,8%, disusul secara ketat oleh Vietnam di posisi keenam dengan 3,6%.
Pencapaian kedua negara Asia tersebut -India dan Vietnam- menjadi perhatian karena kapasitas produksi perangkat keras fisik mereka berhasil melampaui Amerika Serikat, yang kini hanya di peringkat ketujuh dengan porsi 2,9%. Capaian tersebut menegaskan bahwa meskipun Amerika Serikat tetap menjadi kekuatan sentral dalam inovasi dan desain semikonduktor global, pusat pabrikasi fisik telah bergeser ke benua Asia.
Di tengah konstelasi industri berteknologi tinggi tersebut, posisi Indonesia saat ini masih jauh tertinggal dengan pangsa kapasitas produksi yang hanya sebesar 0,3%. Padahal, Indonesia memiliki berbagai kekayaan sumber daya alam yang melimpah dan sangat krusial sebagai material dasar bagi industri semikonduktor maupun elektronik.
Menyadari ketimpangan antara potensi dan realitas ini, Badan Perencanaan Pembangunan Nasional (Bappenas) bersama Institut Teknologi Bandung (ITB) merumuskan kebutuhan akan sebuah strategi besar (grand strategy) berjangka waktu 20 tahun. Sebuah strategi komprehensif dirancang agar Indonesia tidak hanya sekadar membuat peta jalan jangka pendek, tetapi benar-benar terintegrasi ke dalam rantai nilai global. Strategi tersebut turut membidik penguasaan sekitar 10% komponen paling kompleks yang justru memiliki nilai ekonomi tertinggi.
Untuk merealisasikan strategi tersebut, penguatan fondasi melalui kolaborasi riset dan pengembangan sumber daya manusia (SDM) menjadi syarat. Sinergi antara pemerintah, industri, dan perguruan tinggi telah mulai diinisiasi, salah satunya oleh ICDEC ITB yang mengusulkan program strategis mencakup riset aplikasi, pengembangan produk, hingga peningkatan kapasitas desain cip lokal.
Satu langkah konkret dan krusial yang tengah berjalan saat ini adalah pengiriman 450 talenta asal Indonesia ke Taiwan selama dua tahun terakhir. Upaya ini merupakan investasi strategis agar SDM Indonesia dapat bekerja, menyerap ilmu secara langsung di ekosistem semikonduktor maju, yang kelak kembali untuk menjadi tulang punggung industri digital di Tanah Air.
Upaya membangun ekosistem ini sejalan dengan kepercayaan investor, yang tercermin dari tren positif realisasi investasi industri komputer, barang elektronik, dan optik di Indonesia. Iklim investasi di sektor ini menunjukkan pertumbuhan pada tahun 2024 yang mencapai Rp 8,81 triliun dan meningkat menjadi Rp 10,94 triliun pada 2025.
Momentum capaian investasi terus berlanjut pada tahun 2026, di mana realisasi triwulan I dan II sudah mencapai Rp 6,4 triliun. Peningkatan arus modal ini menjadi sinyal keseriusan Indonesia dalam membangun sektor manufaktur elektronik dan direspons dengan baik oleh para pelaku industri.
Menghidupkan dan memperkuat industri semikonduktor dan perangkat keras digital di Indonesia bukanlah sebuah proses instan yang bisa dicapai dalam jangka waktu yang singkat. Pembangunan ini menuntut investasi berkelanjutan yang fokus pada fondasi bertahap di sektor SDM, riset akademis, serta ekosistem penunjang.
Dengan mengkombinasikan posisi tawar kekayaan sumber daya alam berlimpah, tren investasi yang semakin meningkat, dan peta jalan jangka panjang yang kolaboratif, Indonesia memiliki modal kuat untuk keluar dari jebakan sebagai pengekspor bahan mentah menuju produsen produk bernilai tambah tinggi di tingkat global.
 Tambahkan SUAR ke Google