Dari Modal Rp5 Juta, Peyek 'Mama Ale' Kini Mandiri
Memiliki akses modal saja tidak otomatis membuat pelaku usaha mikro tahan banting terhadap tantangan global.
Memiliki akses modal saja tidak otomatis membuat pelaku usaha mikro tahan banting terhadap tantangan global.
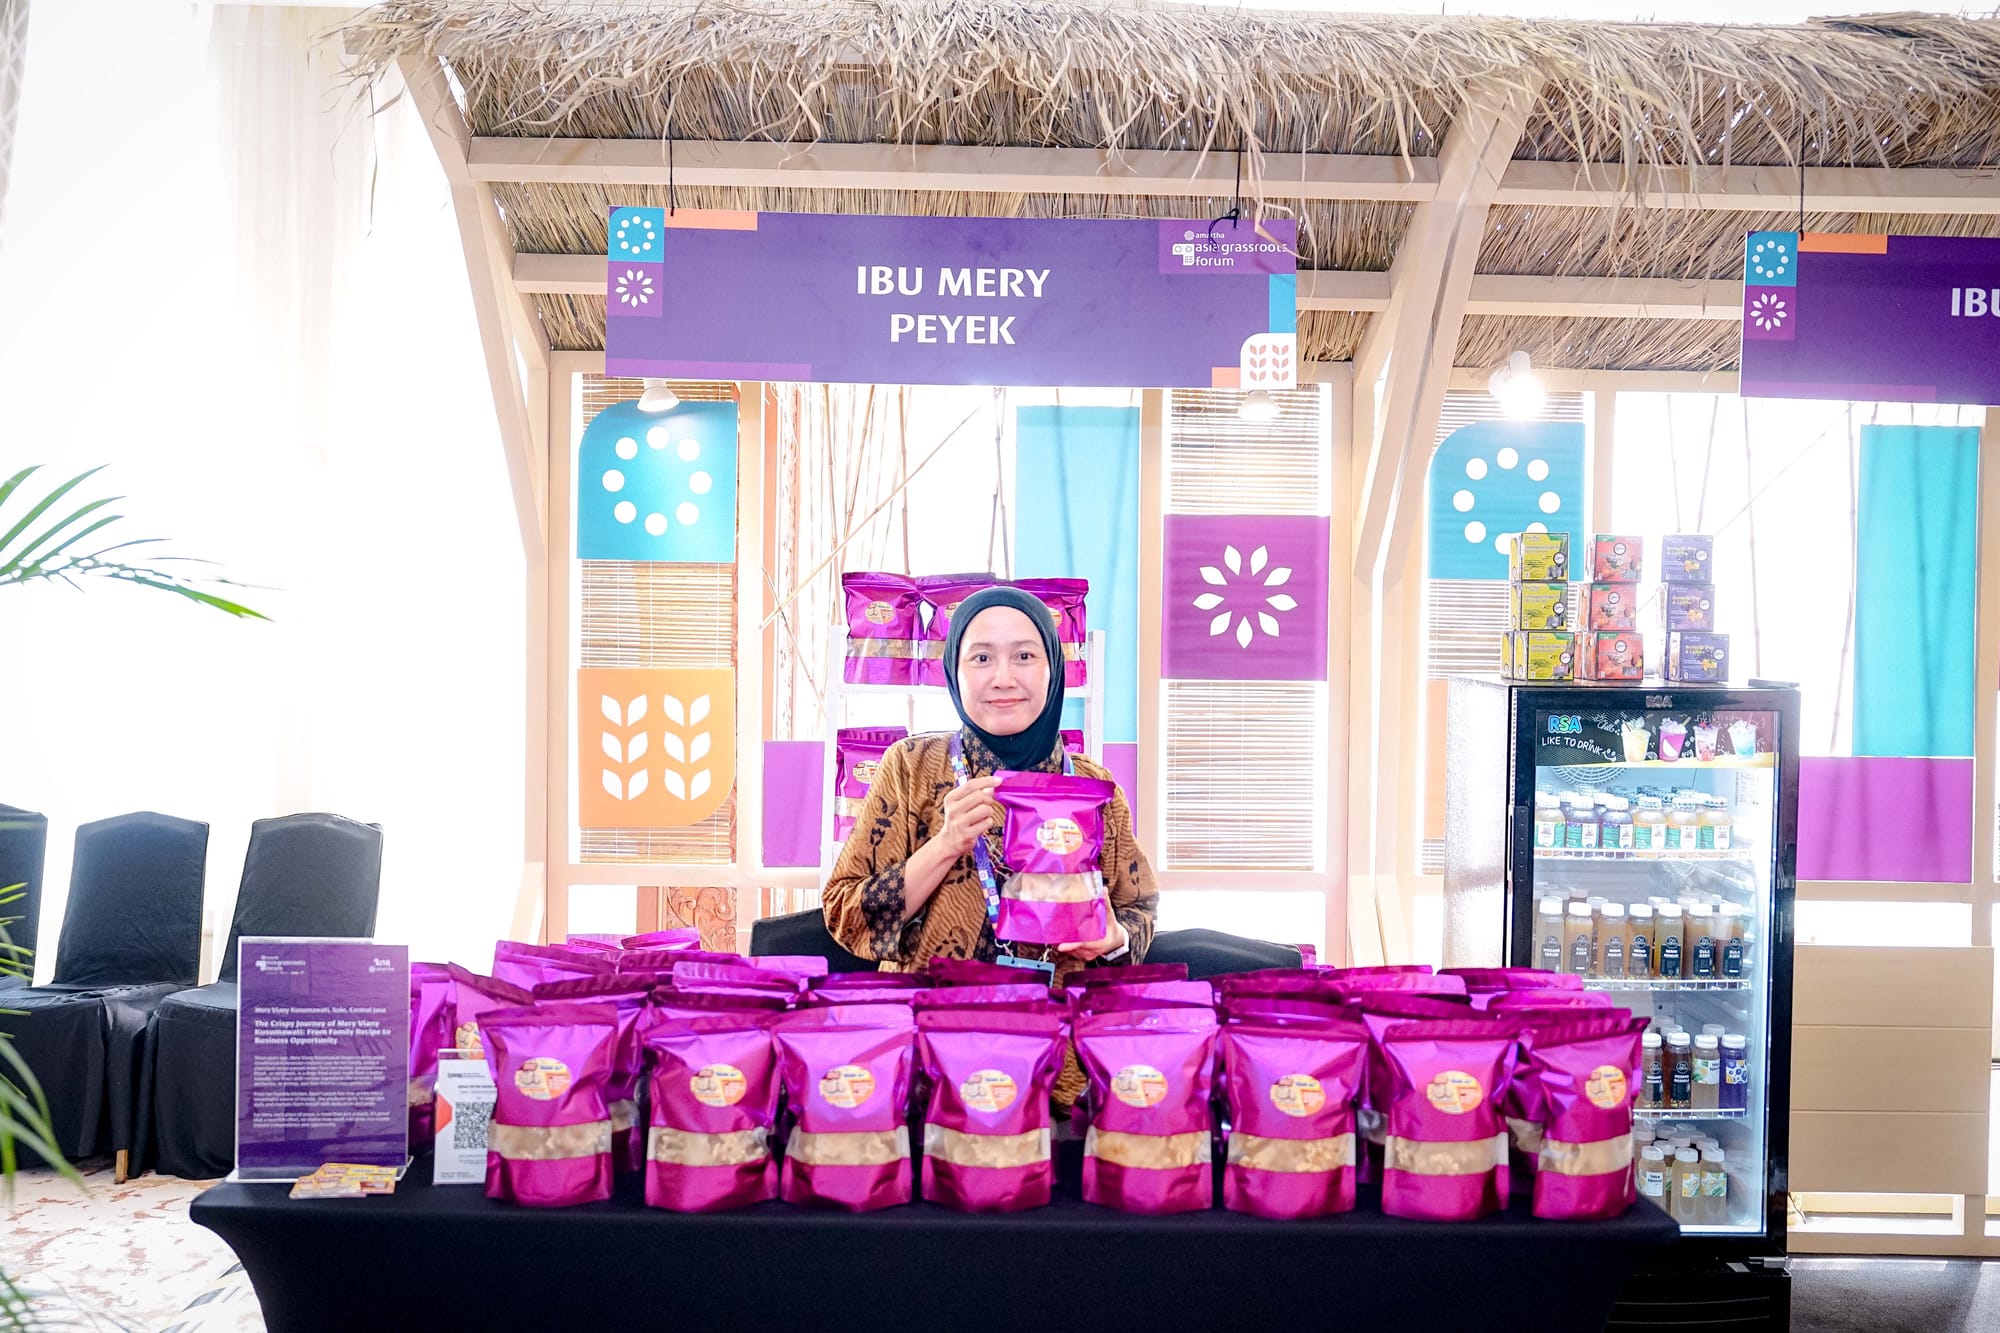
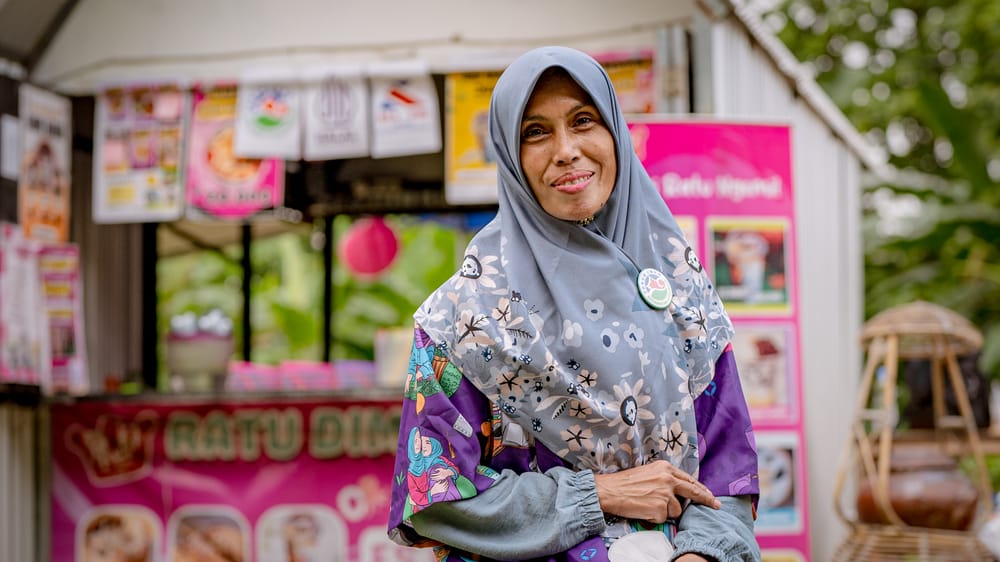
Tiap harinya, dapur di kawasan Banjarsari, Surakarta itu tak henti dari kegiatan membuat peyek. Merry Viany Kusumawati (45) bercerita kalau usaha berjualan peyek yang sudah dilakoninya 25 tahun itu, berawal hanya dari niat membantu kebutuhan perekonomian keluarga.
Meski suaminya bekerja, Merry ingin membantunya mencari penghasilan tambahan untuk menghidupi keempat anaknya. Ia kemudian menitipkan peyek buatannya dari satu warung ke warung lainnya.
“Dari titipan sederhana itu, Saya perlahan membangun pelanggan dan menemukan kesempatan untuk mengembangkan usaha dan tidak pernah menyerah,” ujar dia kepada SUAR di Jakarta (27/10).
Tak jarang, usahanya dipandang sebelah mata. Harga Rp60.000 per kilogram yang ia patok saat itu sempat memicu keraguan pembeli.
Namun keteguhan Merry perlahan membuahkan hasil, peyek renyah bertajuk Peyek Mama Ale– yang diambil dari nama panggilan anak bungsunya laku keras.
Peyek buatan Mery mendapat respons positif karena dinilai gurih, renyah, dan enak. “Peyek Mama Ale menawarkan empat varian rasa, termasuk kacang, teri medan, dan cabai, dengan pilihan lain yang juga dapat disesuaikan dengan permintaan pelanggan,” ujar dia.
Pelanggan pun berdatangan mulai dari mulut ke mulut, hingga pesanan ke berbagai kota di Indonesia.
Untuk pesanan dari luar kota, konsumen kerap meminta campuran beberapa varian dalam satu kemasan. Mery berusaha melayani permintaan tersebut agar pelanggan memiliki keleluasaan memilih produk sesuai selera.
Seiring perkembangan usaha, pemasaran yang awalnya mengandalkan rekomendasi dari mulut ke mulut juga meluas melalui WhatsApp, Instagram, dan Facebook.
Dalam menjalankan usahanya, Mery tidak hanya mengandalkan kemampuan memproduksi peyek, tetapi juga mulai menerapkan pengelolaan keuangan yang lebih teratur.
"Dulu pencatatan masih di buku kecil, yang penting uang belanja dapur dan uang modal tidak campur aduk," kenang Merry.
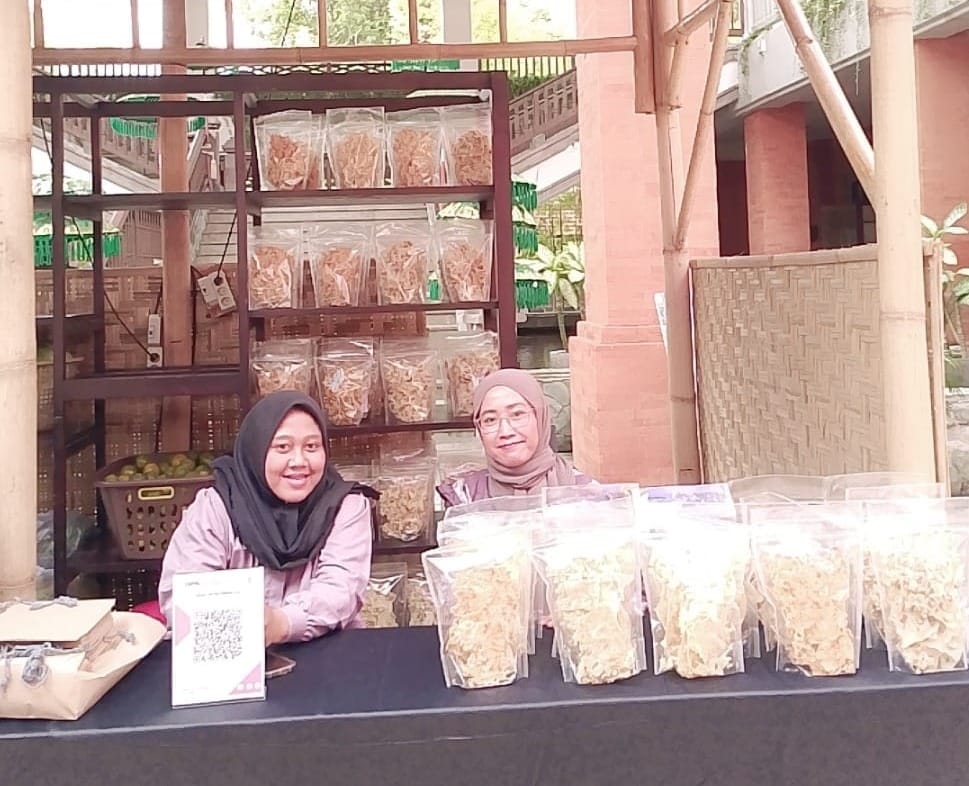
Langkah kecil ini menjadi awal Merry membentengi dirinya dalam hal ketahanan finansial. Terlebih ketika empat tahun lalu ia memutuskan bergabung menjadi mitra Amartha. Lewat suntikan modal awal Rp5 juta dan pendampingan manajemen, Merry mulai mengenal tata kelola arus kas yang baik.
Dari omzet bulanan berkisar Rp4 juta hingga Rp5 juta, ia secara disiplin mengalokasikan pendapatannya untuk memutar modal usaha yang mengambil porsi sekitar 50% dari penghasilannya, 30% untuk kebutuhan rumah tangga dan 20% lainnya untuk pendidikan anak.
“Modal digunakan untuk membeli perlengkapan produksi seperti membeli kompor, wajan dan membeli bahan baku,” ujar dia.
Dukungan yang diterimanya tidak berhenti pada akses pembiayaan. Ia juga memperoleh pendampingan mengenai pemasaran, promosi, dan cara berkomunikasi dengan calon pembeli.
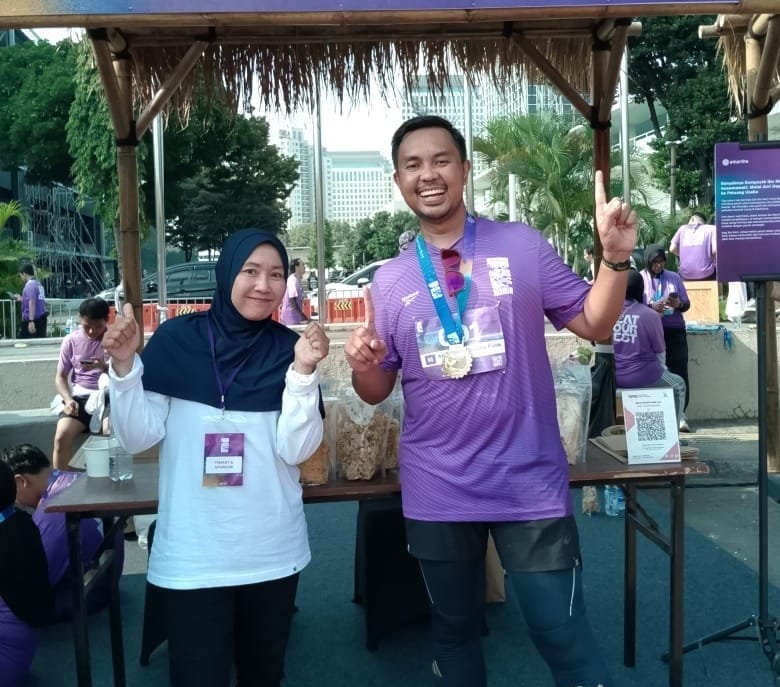
Salah satu pengalaman yang berkesan adalah kesempatan mengikuti bazar yang difasilitasi Amartha hingga sekitar enam kali. Melalui kegiatan tersebut, produknya semakin dikenal dan pesanan dari luar kota bertambah. Ia pun mulai lebih percaya diri menawarkan produknya, sesuatu yang sebelumnya menjadi tantangan ketika baru merintis bisnis.
Merry juga aktif menyisihkan dana melalui program Celengan Amartha, sebuah fitur tabungan mikro sekaligus instrumen investasi mikro yang dirancang tanpa biaya administrasi bulanan. Produk yang terintegrasi di dalam aplikasi AmarthaFin ini memungkinkan mitra usaha mikro maupun masyarakat umum menabung dan berinvestasi secara fleksibel dengan nominal awal yang sangat terjangkau, yaitu mulai dari Rp10.000.
Melalui fitur Celengan, ujar dia, pengguna ditawarkan imbal hasil (return) kompetitif hingga 5% sampai 7% flat per tahun, jauh melampaui rata-rata bunga tabungan konvensional.
"Selain memberikan kemudahan pencairan dana untuk kebutuhan darurat maupun pendidikan, dana yang terhimpun di dalam sistem ini diputar kembali untuk menyokong pembiayaan modal," kata dia.
Tak hanya itu, ia juga memperluas lini penghasilannya dengan menjadi agen Amartha Link, jasa keuangan yang melayani transaksi keuangan digital warga sekitar.
“Saya tidak harus selalu menunggu gaji suami untuk memenuhi kebutuhan rumah tangga, terutama biaya sekolah anak. Saya juga dapat memenuhi kebutuhan anak-anak yang sebelumnya harus ditunda, termasuk perlengkapan sepak bola seperti sepatu,” kata dia.
Merry berharap suatu saat ia bisa membiayai pendidikan anak-anak sampai jenjang yang lebih tinggi, termasuk biaya kuliah jika harus ditempuh di luar kota.
"Kemandirian finansial bagi saya itu bukan berarti harus menanggung semua kebutuhan sendiri, tapi kemampuan untuk ikut menopang keluarga, mengelola hasil kerja dengan baik, dan punya persiapan kalau ada masalah atau musibah," tutur Merry.
Merry merupakan salah satu contoh gambar riil kemandirian keuangan yang kini tengah didorong pemerintah Indonesia. Selama ini, tolak ukur keberhasilan pembangunan ekonomi mikro kerap kali dimaknai hanya mencapai maksimal pada inklusi keuangan, yaitu dengan hanya memiliki rekening dan memiliki akses pinjaman. Padahal memiliki akses modal saja tidak otomatis membuat pelaku usaha mikro tahan banting terhadap tantangan global.
Pemerintah bersama pemangku kepentingan mulai memfokuskan perhatian pada capaian kesehatan finansial. Momentum ini semakin menguat seiring diluncurkannya Indonesia Coalition for Financial Health (ICFH), guna memperkuat agenda kesehatan finansial masyarakat akar rumput.
Inisiatif tersebut dibentuk bersama lembaga internasional seperti Women's World Banking, Center for Financial Inclusion at Accion, hingga Mastercard Center for Inclusive Growth.
Sebagai langkah awal, koalisi lintas sektor ini telah menggelar riset terhadap sekitar 1.800 UMKM di berbagai wilayah untuk memetakan kemampuan pengusaha cilik dalam mengelola arus kas bulanan, merespons krisis, hingga merencanakan keuangan jangka panjang.
Ekosistem pendampingan Amartha sendiri memadukan infrastruktur digital dan pendekatan tatap muka di lapangan.
“Lewat platform AmarthaFin, para mitra tidak hanya mendapatkan permodalan usaha, tetapi juga terhubung dengan layanan agen pembayaran, investasi mikro, hingga zakat dan infak. Integrasi fitur ini dirancang untuk mendorong pemodelan bisnis mitra agar lebih adaptif terhadap dinamika ekonomi lokal,” kata Juru Bicara Amartha, Harumi Supit kepada SUAR melalui statement tertulis di Jakarta, (30/10/2026).
Guna memastikan penetrasi layanan berjalan optimal, Amartha mengerahkan lebih dari 10.000 tenaga lapangan yang menjangkau 50.000 desa di Indonesia.
“Kehadiran tim pendamping secara langsung di desa-desa ini difokuskan untuk membimbing UMKM perempuan agar terbiasa mengelola keuangan secara terstruktur, membangun cadangan tabungan darurat, dan menjaga stabilitas modal kerja,” kata Harumi.
Lewat penguatan riset dan pengolahan data terpadu di dalam ICFH, Amartha membidik pembentukan indikator pengukuran Indeks Kesehatan Finansial (Financial Health Index) yang presisi bagi UMKM perdesaan.
Formulasi data ini nantinya bakal dimanfaatkan untuk merancang produk keuangan berbasis risiko yang lebih inklusif, sekaligus mengakselerasi tingkat kesejahteraan keluarga para perempuan pelaku usaha di tanah air.
Guru Besar Psikologi dan Perilaku Organisasional sekaligus Ketua Program Studi Magister Manajemen Fakultas Ekonomika dan Bisnis Universitas Gadjah Mada (UGM), Gugup Kismono mengatakan kata kunci dalam memahami kemandirian finansial adalah kendali.
Menurut dia, ukuran kemandirian usaha bukan semata-mata dilihat dari ada atau tidaknya utang, melainkan siapa yang memiliki kendali atas keberlangsungan bisnis ketika menghadapi tekanan.
“Usaha yang memiliki pinjaman dengan perhitungan matang tetap dapat mandiri secara finansial selama pemiliknya mampu mengelola kewajiban dan menentukan arah bisnisnya. Sebaliknya, usaha tanpa pinjaman bank belum tentu mandiri apabila keberlangsungannya sangat bergantung pada keluarga, pemasok, atau pemilik tempat usaha,” ujar dia kepada SUAR di Jakarta (28/10)
Ia menjelaskan, bagi usaha mikro, langkah awal menuju kemandirian finansial adalah memisahkan uang usaha dari uang untuk kebutuhan rumah tangga.
“Pemisahan ini penting agar pemilik dapat mengetahui kondisi keuangan bisnis secara lebih jelas, termasuk menghitung modal, pendapatan, dan keuntungan,” kata dia.
Sementara itu, bagi usaha kecil, tantangan utamanya adalah menjaga perputaran modal kerja agar kegiatan operasional tetap berjalan dan kebutuhan produksi dapat terpenuhi tanpa mengganggu stabilitas keuangan usaha.
Adapun bagi usaha menengah, kemandirian finansial tercermin dari kemampuan mengembangkan bisnis menggunakan laba yang dihasilkan sendiri.
Sementara bagi usaha besar, kemandirian berarti tidak menggantungkan pembiayaan dan pertumbuhan pada satu penyandang dana.
“Kemandirian finansial bukan sekadar persoalan besarnya pendapatan atau ketiadaan utang, melainkan kemampuan pelaku usaha mengelola sumber daya keuangan, mempertahankan kendali, dan memastikan bisnis tetap bertahan serta berkembang dalam berbagai kondisi,” ujar dia.
 Tambahkan SUAR ke Google