Mengubah IPO dari Panggung Exit Menjadi Mesin Pertumbuhan
IPO semestinya menjadi strategi pertumbuhan perusahaan, bukan sekadar kesempatan bagi pemilik lama untuk merealisasikan keuntungan setelah membawa bisnisnya ke pasar modal.
IPO semestinya menjadi strategi pertumbuhan perusahaan, bukan sekadar kesempatan bagi pemilik lama untuk merealisasikan keuntungan setelah membawa bisnisnya ke pasar modal.
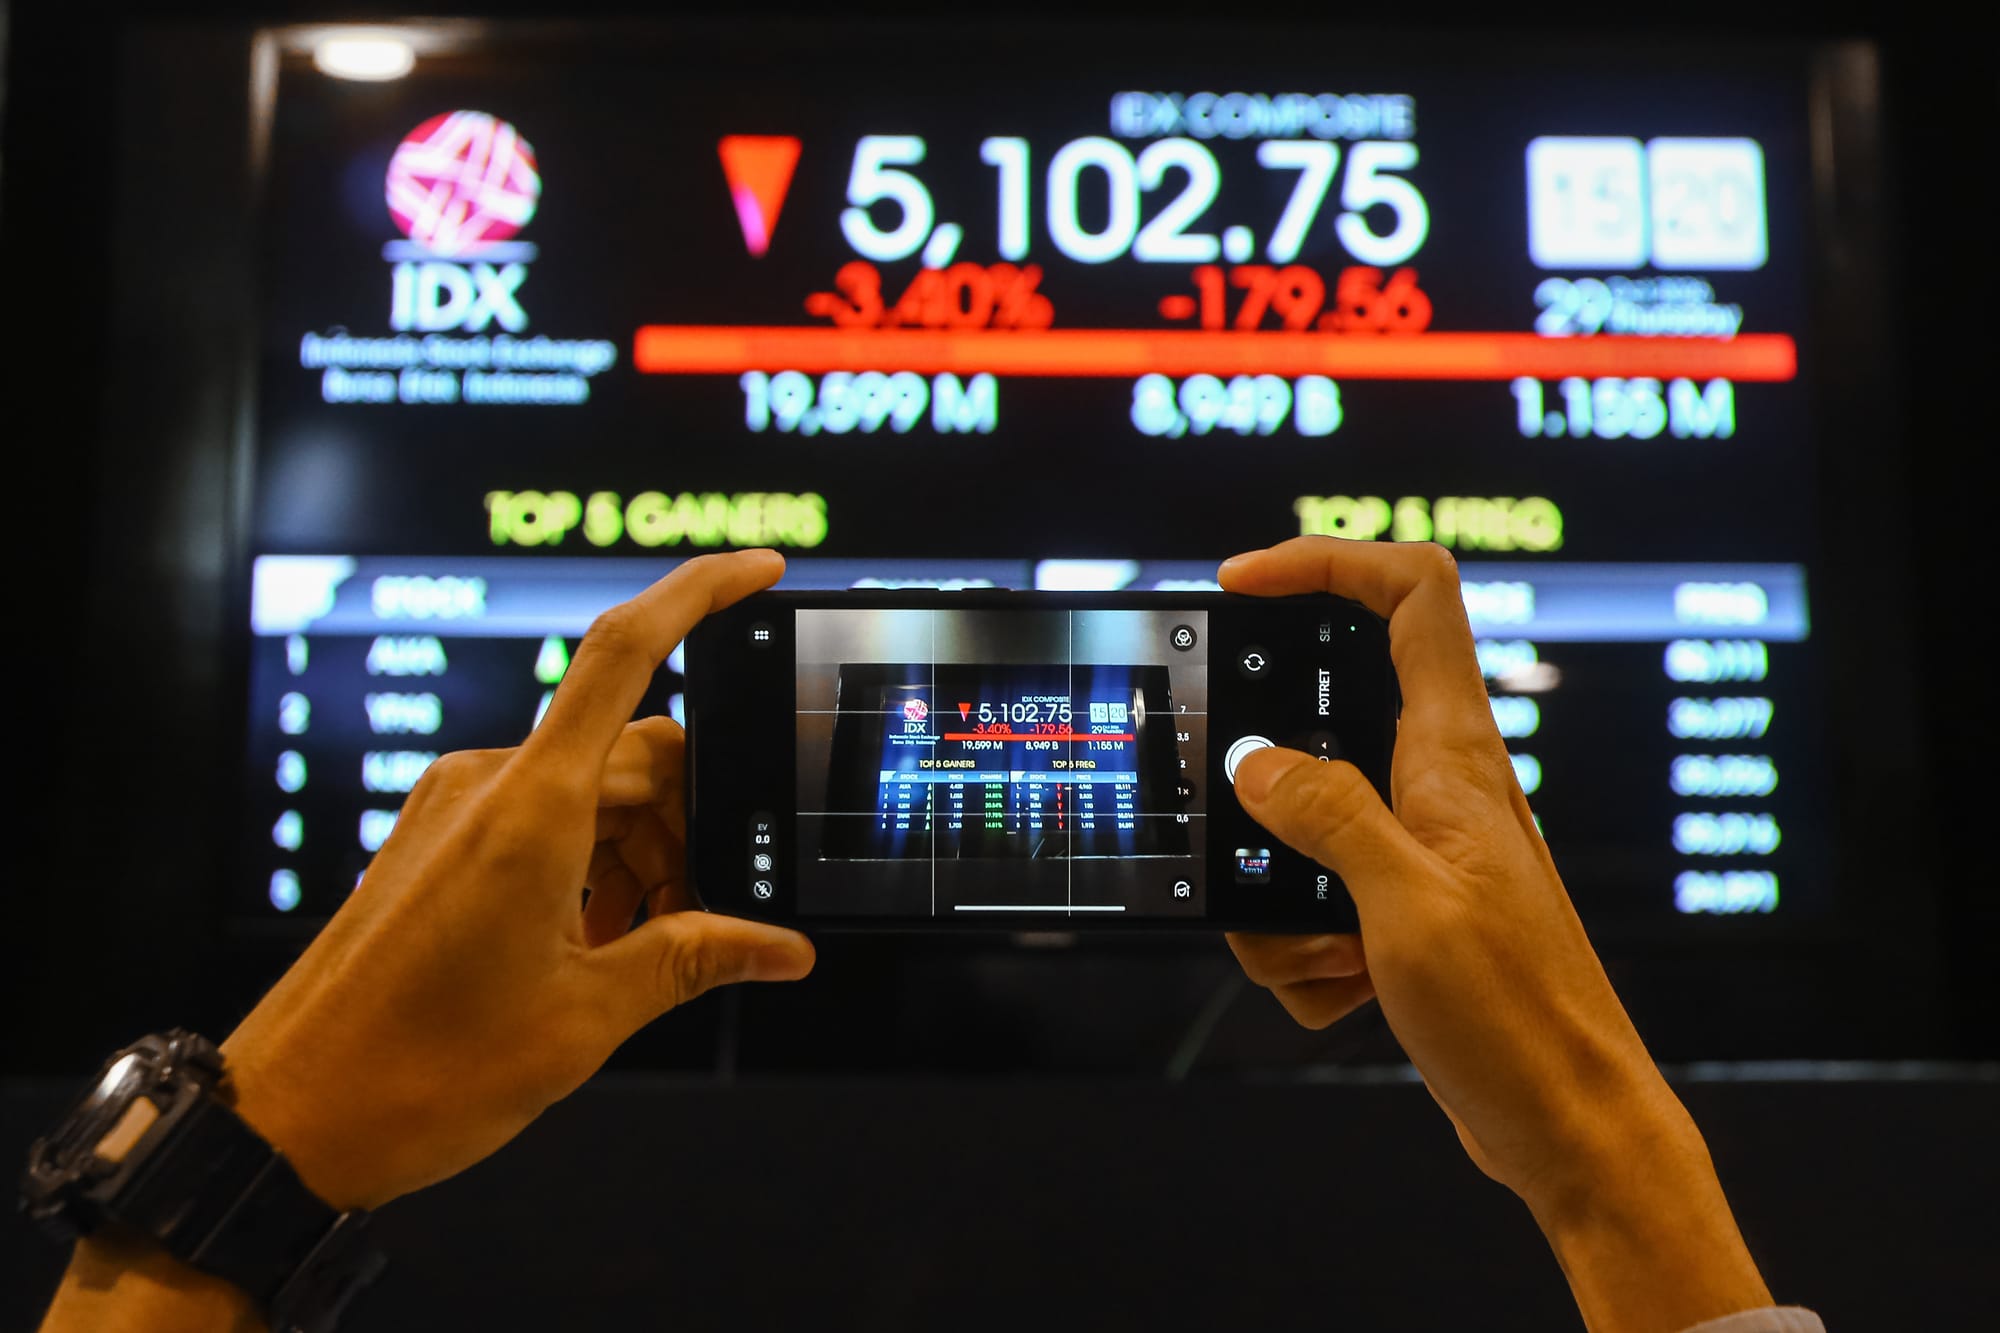
Mentalitas pemilik perusahaan yang menjadikan penawaran umum perdana saham (initial public offering/IPO) sebagai jalan keluar untuk mencairkan kepemilikan mendapat sorotan Sandiaga Uno. Ia mengingatkan bahwa IPO semestinya menjadi strategi pertumbuhan perusahaan, bukan sekadar kesempatan bagi pemilik lama untuk merealisasikan keuntungan setelah membawa bisnisnya ke pasar modal.
Peringatan tersebut mengemuka di tengah meningkatnya tuntutan transparansi dan tata kelola pasar modal Indonesia. Sorotan lembaga pemeringkat internasional dan penyedia indeks global, termasuk Morgan Stanley Capital International (MSCI) membuat kualitas tata kelola perusahaan serta integritas perdagangan semakin menentukan kepercayaan investor asing terhadap pasar saham domestik.
Sandiaga menilai perusahaan yang memutuskan melantai di bursa harus memahami bahwa status sebagai perusahaan publik membawa perubahan mendasar terhadap tanggung jawab pemilik dan manajemen. Perusahaan tidak lagi hanya mempertanggungjawabkan keputusan bisnis kepada pemegang saham pendiri, tetapi juga kepada publik yang menanamkan dananya.
"IPO itu, sekali lagi saya bilang, bukan waktunya untuk exit tapi adalah langkah untuk growth strategy," ujar Sandiaga dalam acara TICMI Capital Market and Business Conference (TCMBC) 2026 di Gedung Bursa Efek Indonesia (BEI), Kamis (12/11/2026).
Menurut dia, pengusaha seharusnya mempersiapkan perusahaan menjadi emiten jauh sebelum proses IPO berlangsung. Persiapan tersebut mencakup transparansi, perbaikan tata kelola, serta kemampuan menjalankan strategi bisnis secara profesional.
Dengan persiapan tersebut, IPO dapat menjadi bagian dari perjalanan perusahaan untuk meningkatkan kapasitas usaha. Sandiaga mencontohkan perusahaan dengan penjualan Rp50 miliar hingga di bawah Rp100 miliar yang memiliki peluang berkembang hingga mencapai penjualan Rp1 triliun sebelum memanfaatkan pasar modal sebagai sumber pendanaan.
Ia menekankan, transformasi menuju perusahaan publik juga harus dimulai dari perubahan filosofi dalam membangun bisnis. Perusahaan tidak semestinya hanya mengejar keuntungan finansial, seperti dividen dan capital gain, tetapi juga menciptakan manfaat bagi masyarakat, lingkungan, dan perekonomian.
Perusahaan yang ingin naik kelas, lanjutnya, perlu membangun bisnis yang memberikan nilai tambah melalui penciptaan lapangan kerja, kepedulian terhadap lingkungan, dan keberlanjutan usaha.
Persoalan kualitas perusahaan tersebut semakin relevan ketika pasar modal Indonesia menghadapi sorotan penyedia indeks global. Dalam paparannya, Sandiaga menyinggung persoalan transparansi yang menjadi perhatian MSCI.
"MSCI bilang apa? Kita kurang apa? Kurang transparan, minim transparansi. Tapi kita maksimal (dalam hal) manipulasi," katanya.
Sandiaga mengingatkan bahwa kepercayaan investor tidak dapat dibangun hanya melalui peningkatan kapitalisasi pasar maupun volume transaksi. Menurut dia, pasar modal membutuhkan kepercayaan global agar pertumbuhannya dapat berlangsung secara berkelanjutan.
Ia menggarisbawahi lima aspek penting dalam transformasi pasar modal:
Dalam aspek tata kelola, Sandiaga menempatkan transparansi, akuntabilitas, tanggung jawab, independensi, dan kewajaran sebagai fondasi kepercayaan investor.
"Governance, tata kelola kita itu tidak boleh lagi dianggap sebagai penampak. Harus menjadi lokomotif utama kita menciptakan investors confidence," ucap Sandiaga.
Sorotan terhadap tata kelola pasar modal Indonesia juga berkaitan dengan persepsi investor global terhadap risiko investasi. Direktur Pemeringkatan PT Pemeringkat Efek Indonesia (Pefindo), Hendro Utomo, menilai penilaian lembaga pemeringkat internasional maupun penyedia indeks global dapat memengaruhi kepercayaan investor terhadap pasar keuangan Indonesia melalui mekanisme yang berbeda.
Hendro menjelaskan, kondisi pasar domestik tidak terlepas dari perkembangan ekonomi global, kebijakan moneter, stabilitas nilai tukar, serta persepsi investor terhadap risiko suatu negara.
"Selain itu, penilaian dari lembaga pemeringkat internasional maupun dari penyedia indeks dapat memengaruhi kepercayaan investor melalui mekanisme yang berbeda," kata Hendro.
Menurut dia, kombinasi berbagai faktor tersebut akan memengaruhi kondisi likuiditas, biaya pendanaan, dan akses pembiayaan korporasi pada 2027.
Ia juga menyoroti risiko perubahan sentimen investor terhadap aset Indonesia. Tekanan terhadap arus modal dan rupiah dapat memengaruhi persepsi risiko sekaligus meningkatkan biaya pendanaan bagi perusahaan yang membutuhkan pembiayaan dari pasar keuangan.
Dengan kata lain, persoalan kepercayaan terhadap pasar modal tidak hanya berdampak pada pergerakan harga saham. Persepsi investor terhadap risiko Indonesia juga dapat merambat ke pasar surat utang korporasi dan memengaruhi keputusan perusahaan dalam memperoleh pendanaan.
Dari sisi domestik, Hendro menyebut stabilitas rupiah, kebijakan fiskal, dan kebijakan moneter sebagai faktor utama yang memengaruhi perkembangan pasar keuangan. Kebutuhan pembiayaan pemerintah yang besar juga berpotensi meningkatkan tekanan terhadap imbal hasil surat utang.
Di tengah sorotan tersebut, Bursa Efek Indonesia (BEI) menilai pertumbuhan pasar modal perlu diimbangi dengan perbaikan kualitas dan tata kelola. Direktur Pengembangan BEI Iding Pardi menegaskan bahwa peningkatan jumlah perusahaan tercatat dan investor harus berjalan beriringan dengan penguatan integritas pasar.
Menurut dia, pasar modal tidak seharusnya hanya menjadi tempat transaksi saham, tetapi juga menjadi sarana transformasi perusahaan dan pendorong pertumbuhan ekonomi.
"Jadi kita ingin pasar modal Indonesia tidak hanya tempat jual-beli saham. Tetapi pasar modal Indonesia harus menjadi sarana transformasi bagi perusahaan," ujar Iding.
Ia mengakui persoalan tata kelola menjadi salah satu perhatian penyedia indeks global, termasuk MSCI. Karena itu, tekanan yang muncul di pasar modal Indonesia belakangan ini perlu menjadi momentum untuk mengevaluasi dan memperbaiki berbagai aspek pengelolaan pasar.
"Jadi jangan hanya sampai tumbuh besar, kita tidak ingin hanya tumbuh besar, tapi rentan gampang jatuh," jelasnya.
Untuk merespons persoalan tersebut, BEI bersama Otoritas Jasa Keuangan (OJK) dan lembaga Self-Regulatory Organization (SRO) lainnya menjalankan sejumlah agenda reformasi pasar modal. Fokusnya mencakup peningkatan transparansi, integritas pasar, pengawasan perdagangan, dan penegakan aturan.
Salah satu langkah yang dilakukan adalah meningkatkan ketentuan minimum free float dari 7,5% menjadi 15%. Selain itu, keterbukaan informasi kepemilikan saham diperluas dengan menurunkan ambang batas pelaporan dari kepemilikan di atas 5% menjadi di atas 1%.
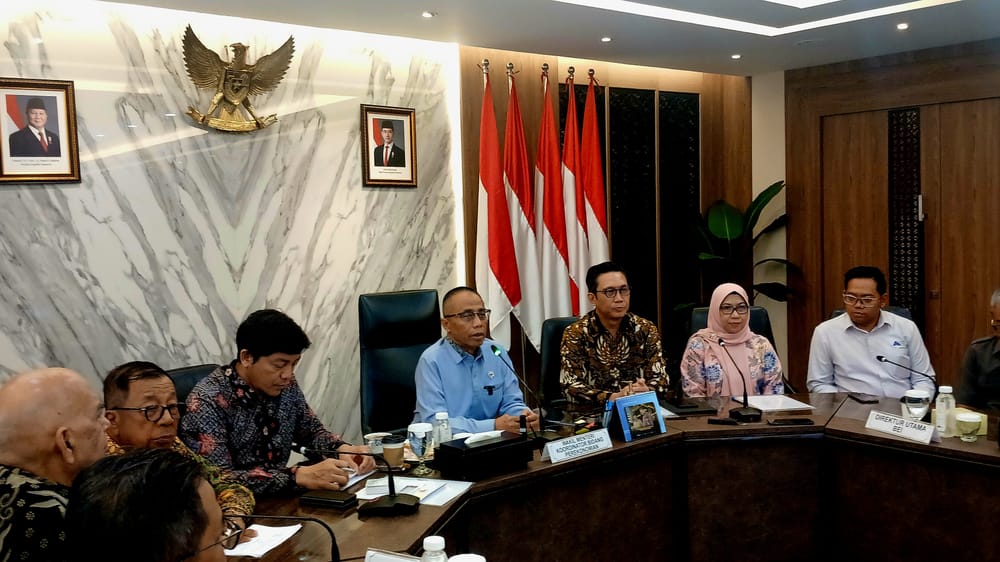
BEI juga memperluas klasifikasi tipe investor dari sembilan menjadi 39 kategori. Informasi tambahan tersebut mencakup investor asing dan domestik, status afiliasi dan nonafiliasi, serta pihak pengendali perusahaan.
Iding mengatakan, perluasan keterbukaan informasi bertujuan memberikan gambaran lebih jelas kepada investor domestik maupun global mengenai struktur kepemilikan emiten, termasuk kondisi free float yang sebenarnya.
"Sehingga investor, baik domestik maupun global, tahu, memahami struktur kepemilikan dari satu perusahaan yang listed di Bursa Efek Indonesia dan juga bisa mengakses real free float-nya seperti apa," ujarnya.
Reformasi tersebut juga mencakup demutualisasi bursa sebagai bagian dari upaya memperbaiki tata kelola pasar modal. Berbagai perubahan itu diarahkan untuk membangun pasar yang lebih sehat, kuat, dan memiliki daya saing global.
Di sisi lain, BEI tetap memasang target pengembangan pasar modal hingga 2030. Bursa menargetkan kapitalisasi pasar mencapai Rp30.000 triliun, rata-rata nilai transaksi harian Rp31 triliun, serta jumlah perusahaan tercatat minimal 1.100 emiten.
Saat pemaparan, Iding menyebut jumlah perusahaan tercatat di BEI telah mencapai 962 perusahaan. Sementara itu, jumlah investor pasar modal mencapai 34 juta, dengan sekitar 55% di antaranya berusia di bawah 30 tahun.
Namun, pertumbuhan jumlah emiten dan investor tersebut perlu disertai peningkatan kualitas perusahaan tercatat. Iding menegaskan, perusahaan yang masuk ke pasar modal harus siap membuka informasi dan memperbaiki tata kelolanya karena dana yang dikelola berasal dari masyarakat.
"Karena once menjadi perusahaan publik, makanya harus siap terbuka, harus siap lebih terbuka. Karena investor menanamkan uangnya, berarti perusahaan itu mengelola dana masyarakat, berarti responsibility-nya, governance-nya harus baik," tuturnya.
Selain persoalan tata kelola dan kualitas emiten, ketahanan fundamental perusahaan juga menjadi perhatian di tengah volatilitas pasar. Ekonom Bank Permata Josua Pardede menilai gejolak pasar keuangan Indonesia dalam beberapa waktu terakhir lebih banyak dipengaruhi sentimen global dibandingkan pelemahan fundamental ekonomi domestik.
Ia mengatakan sejumlah indikator makroekonomi Indonesia masih menunjukkan ketahanan. Meski nilai tukar rupiah menghadapi tekanan, kondisi tersebut belum mencerminkan pemburukan fundamental ekonomi secara signifikan.
Menurut Josua, pergerakan harga saham dipengaruhi dua faktor utama, yakni fundamental perusahaan dan sentimen pasar. Ketika fundamental suatu perusahaan tetap kuat, tekanan sentimen dalam jangka pendek tidak selalu mengubah nilai dasarnya.
"Kalau namanya faktor fundamentalnya sudah bagus, mau kondisi apapun, ya sentimen sejelek apapun, dia akan kembali lagi ke level fundamentalnya," kata Josua kepada SUAR, Kamis (12/11/2026).
Ia menjelaskan, tekanan terhadap pasar keuangan belakangan ini berkaitan dengan meningkatnya risiko geopolitik, terutama konflik di Timur Tengah. Ketegangan tersebut mendorong kenaikan harga minyak dan memperkuat dolar Amerika Serikat (AS), sehingga memengaruhi sentimen investor di pasar keuangan global, termasuk negara berkembang.
Dalam situasi tersebut, investor global cenderung mengalihkan dana ke instrumen atau negara yang dinilai lebih aman (safe haven). Perubahan aliran modal ini kemudian dapat memberikan tekanan terhadap pasar keuangan negara berkembang.
Meski demikian, Josua menilai investor domestik tidak perlu merespons gejolak pasar secara berlebihan. Keputusan investasi yang terlalu reaktif terhadap sentimen jangka pendek berisiko membuat investor kehilangan peluang ketika harga aset kembali mencerminkan fundamentalnya.
"Jadi, selama tadi kita percaya portofolio investasi kita ini fundamentalnya baik, ya semestinya kita tidak perlu worry banget," katanya.
Josua juga menyoroti ketahanan pertumbuhan ekonomi Indonesia. Menurut dia, meskipun pemerataan pertumbuhan masih menjadi tantangan, laju ekonomi domestik masih lebih baik dibandingkan sejumlah negara maju maupun negara tetangga di kawasan ASEAN.
Namun, investor tetap perlu mengidentifikasi perusahaan dan saham yang memiliki eksposur besar terhadap risiko global maupun domestik. Langkah tersebut penting agar tekanan dari luar tidak ikut menggerus kinerja portofolio investasi.
Ia menyarankan investor memperkuat kemampuan analisis fundamental dan memperkaya informasi dari sumber terpercaya. Dengan demikian, investor dapat membedakan perubahan harga yang dipicu sentimen sementara dengan risiko yang berpotensi memengaruhi kinerja perusahaan dalam jangka panjang.
Josua mengingatkan, ketidakpastian geopolitik masih berpotensi berlangsung hingga tahun depan. Konflik di Timur Tengah, misalnya, belum dapat dipastikan kapan berakhir. Pergerakan harga minyak juga masih berpeluang kembali meningkat meskipun sempat turun di bawah US$100 per barel.
Karena itu, investor perlu menjaga komposisi portofolio dengan mempertimbangkan ketahanan fundamental aset yang dimiliki, sekaligus mencermati perkembangan risiko yang dapat memengaruhi prospek perusahaan.
"If you believe with the fundamental, you don't have to worry with the sentiment factor," ujar Josua.

 Tambahkan SUAR ke Google


