Miskomunikasi Kebijakan Fiskal, Menkeu Tegaskan Tidak Ada Pajak Baru
Perbedaan gestur komunikasi dan inkonsistensi dalam mengomunikasikan kebijakan fiskal dapat berisiko menekan kepatuhan wajib pajak. Klarifikasi perlu diikuti penegasan konkret
Perbedaan gestur komunikasi dan inkonsistensi dalam mengomunikasikan kebijakan fiskal dapat berisiko menekan kepatuhan wajib pajak. Klarifikasi perlu diikuti penegasan konkret
Kementerian Keuangan menegaskan tidak akan melakukan penarikan pajak baru terhadap transaksi perbankan elektronik (e-banking) masyarakat. Berkaca dari peristiwa miskomunikasi ini, dunia usaha mengharapkan gestur komunikasi dan konsistensi penyampaian kebijakan fiskal ke depan dapat lebih baik ke depan, sehingga dampak kontraproduktif terhadap kepatuhan wajib pajak dapat dihindarkan.
Penegasan tersebut merupakan sanggahan terhadap pernyataan Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia Hashim Djojohadikusumo dalam Rapat Pimpinan Nasional Kadin Indonesia di Jakarta, Kamis (29/10/2026). Dalam sambutannya itu, Hashim sempat menyatakan pemerintah akan menerapkan pajak digital dan melibatkan bank-bank swasta, perusahaan fintech, dan platform digital dalam pemungutannya.
“Semua bank pemerintah, bank swasta, dan semua fintech termasuk Shopee, Lazada, GoTo, dan sebagainya harus ikut pungut dan harus setor pajak yang selama ini tidak dipungut,” kata Hashim.
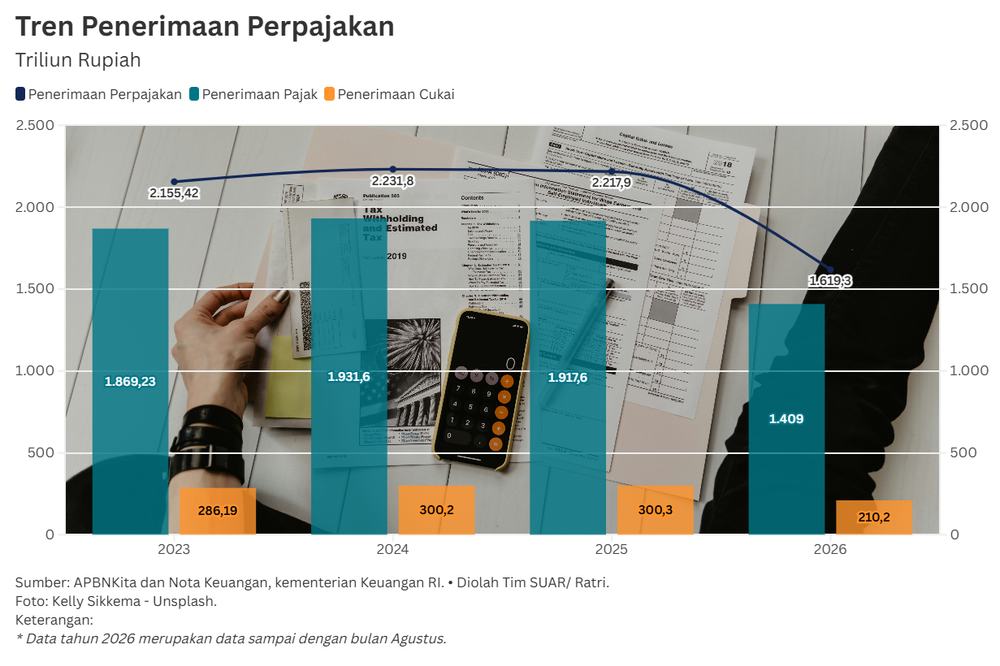
Adik Presiden Prabowo Subianto itu menambahkan, alasan pemungutan didasarkan pada kebutuhan rasio penerimaan pajak yang masih tergolong rendah di kisaran 12% terhadap Produk Domestik Bruto.
Membantah keterangan tersebut, Menteri Keuangan Suahasil Nazara menyatakan pemerintah tidak memiliki atau merencanakan untuk melakukan penarikan pajak dalam bentuk pengenaan pajak pertambahan nilai (PPN) dalam aktivitas transfer antarbank maupun dompet digital masyarakat.
“Teman-teman di Direktorat Jenderal Pajak telah mengklarifikasi bahwa yang dimaksud adalah Sistem Pungutan Pajak Transaksi Digital Luar Negeri (SPP-TDLN) sejak 25 September lalu dan ditetapkan berdasarkan Peraturan Menteri Keuangan Nomor 49 Tahun 2026,” tutur Suahasil dalam Konferensi Pers Komite Stabilitas Sistem Keuangan IV di Jakarta, Selasa (3/11/2026).
Suahasil menambahkan, mengacu pada beleid tersebut, tujuan SPP TDLN yang melibatkan perusahaan perbankan, fintech, dan platform lokapasar adalah meningkatkan efektivitas dan efisiensi pemungutan PPN atas transaksi luar negeri, dan sama sekali bukan merupakan penambahan tarif pajak baru.
“Pengenaan PPN untuk layanan transfer dan dompet digital juga sudah diatur sebelumnya. Adapun PPN dikenakan atas imbalan jasa yang memenuhi ketentuan, bukan atas nominal uang yang ditransfer oleh masyarakat,” kata Bendahara Negara.
Direktur Jenderal Pajak Kementerian Keuangan Bimo Wijayanto menambahkan implementasi SPP-TDLN dilatarbelakangi tingginya pemanfaatan intangible goods and services dari luar negeri serupa pembelian aplikasi, perangkat lunak, layanan cloud, digital entertainment, layanan streaming, hingga langganan AI yang mengharuskan wajib pajak melaporkan sendiri PPN atas pembelian layanan digital tersebut.
Karenanya, sebagai bentuk efisiensi, DJP menggandeng sejumlah bank, lembaga fintech, serta platform digital guna memfasilitasi pembayaran pajak atas transaksi tersebut secara langsung dan terintegrasi berdasarkan peraturan perundang-undangan yang berlaku. Namun, Bimo menekankan, PPN yang dipungut dalam sistem ini hanya atas pemanfaatan barang/jasa digital yang memenuhi ketentuan objek PPN.
“Transaksi seperti transfer dana personal atau remitansi pekerja migran ke Indonesia tentu tidak dimasukkan dalam SPP-TDLN karena bukan ruang lingkup PPN. Sistem ini kami rancang untuk mencegah pemungutan PPN berganda, sehingga atas satu transaksi digital luar negeri tidak dikenakan pungutan dua kali,” ujar Bimo.
Ke depan, Bimo menegaskan, pemerintah akan terus melakukan koordinasi agar kebijakan ini berjalan secara tertib, aman, dan memberikan kepastian melalui kanal resmi kebijakan DJP. Fitur-fitur perlindungan konsumen dan pelaku usaha sudah dilakukan, serta dokumen perpajakan disamakan dengan faktur pajak sepanjang memenuhi persyaratan.
“Sistem ini, kami sampaikan sekali lagi, tidak ditujukan memantau rekening masyarakat. Juga apabila nantinya ada transaksi yang dibatalkan sementara PPN sudah dipungut oleh sistem, maka wajib pajak dapat mengajukan pengembalian. Kami akan terus berkoordinasi untuk mengevaluasi pelaksanaan dan menjaga kepastian dalam penerapan SPP-TDLN ini ke depan,” pungkas Bimo.
Sebelumnya, Ketua Umum Asosiasi Pemasok Energi, Mineral, dan Batubara Indonesia (Aspebindo) Anggawira mengakui dunia usaha sering menghadapi perubahan aturan teknis yang cepat, multitafsir, atau implementasi yang berbeda di lapangan.
"Pelaku usaha bukan hanya membutuhkan tarif yang kompetitif, tetapi juga kepastian interpretasi dan kepastian administrasi," katanya.
Karenanya, selain keselarasan informasi, pelaku usaha juga mengharapkan simplifikasi administrasi perpajakan. Anggawira mengingatkan, banyak pelaku usaha terutama UMKM dan sektor padat karya masih menghadapi beban compliance cost cukup tinggi. Karenanya, digitalisasi layanan pajak harus diikuti dengan penyederhanaan prosedur, bukan sekadar memindahkan birokrasi manual menjadi digital.
Tak hanya itu, kepastian restitusi dan pemeriksaan pajak juga masih perlu ditingkatkan. Anggawira berharap, proses restitusi dapat lebih cepat, transparan, dan tidak menimbulkan ketidakpastian arus kas perusahaan. Di tengah tekanan likuiditas global dan biaya dana yang masih relatif tinggi, cash flow menjadi sangat penting bagi keberlangsungan usaha.
Menurutnya, integrasi data dan satu pintu informasi perpajakan memang positif selama tetap memperhatikan aspek perlindungan data, fairness, dan tidak menimbulkan kekhawatiran berlebihan bagi pelaku usaha. Pengusaha tentu akan mendukung transparansi, tetapi implementasinya perlu dilakukan secara profesional dan proporsional.
"Aspek paling penting adalah membangun hubungan antara pemerintah dan wajib pajak berbasis trust and partnership. Ketika pelaku usaha merasa diperlakukan adil, diberi kepastian hukum, dan didukung untuk tumbuh, kepatuhan pajak akan meningkat secara alami," tegas Anggawira.
Analis Kebijakan Ekonomi Asosiasi Pengusaha Indonesia (APINDO) Ajib Hamdani menambahkan, saat ini, lebih dari 80% penerimaan pajak nasional beradal dari kegiatan usaha (badan dan korporasi), sehingga dibutuhkan kolaborasi optimal dan kepastian informasi fiskal melalui kanal resmi agar sektor bisnis dapat menjadi potensi penerimaan negara yang lebih sustainable.
"Komunikasi yang terbuka dan transparan, informasi yang pasti dan satu suara, akan menumbuhkan saling percaya antarpihak yang terlibat. Pendekatan yang bersifat kolaboratif, persuasif, bijaksana, dan adil akan lebih mendorong peningkatan kepatuhan sukarela pengusaha untuk membayar pajak," tukas Ajib.
 Benediktus Krisna Yogatama
Sementara itu, Ekonom Center of Reform on Economics (CORE) Indonesia Yusuf Rendy Manilet mengingatkan, persoalan krusial mengenai peraturan pajak bukan perbedaan istilah, tetapi apakah negara benar-benar mampu menjaga konsistensi kebijakan lintas rezim.
Lebih jauh, tantangan sektor perpajakan masih pada kepastian operasional sehari-hari, yaitu aturan turunan yang sering berubah, proses pemeriksaan yang tidak proporsional, sengketa pajak yang panjang, hingga tumpang tindih pajak pusat dan daerah. Ia menilai. dunia usaha sebenarnya lebih sensitif terhadap ketidakpastian seperti ini.
“Investor tentu melihat total cost of doing business, bukan hanya tarif pajak atau ada-tidaknya sistem pemungutan pajak. Kalau aspek-aspek itu masih mahal dan tidak pasti, maka sinyal positif dari Menkeu hanya akan dianggap sebagai perbaikan kecil di tengah masalah struktural yang jauh lebih besar," pungkasnya.


 Tambahkan SUAR ke Google


