Usai Rapat dengan MSCI, BEI Akan Keluarkan Saham HSC dari IHSG
Keputusan ini keluar usai BEI bertemu perwakilan Morgan Stanley Capital International (MSCI) dalam konferensi daring pada Senin (19/10/2026) petang.
Keputusan ini keluar usai BEI bertemu perwakilan Morgan Stanley Capital International (MSCI) dalam konferensi daring pada Senin (19/10/2026) petang.
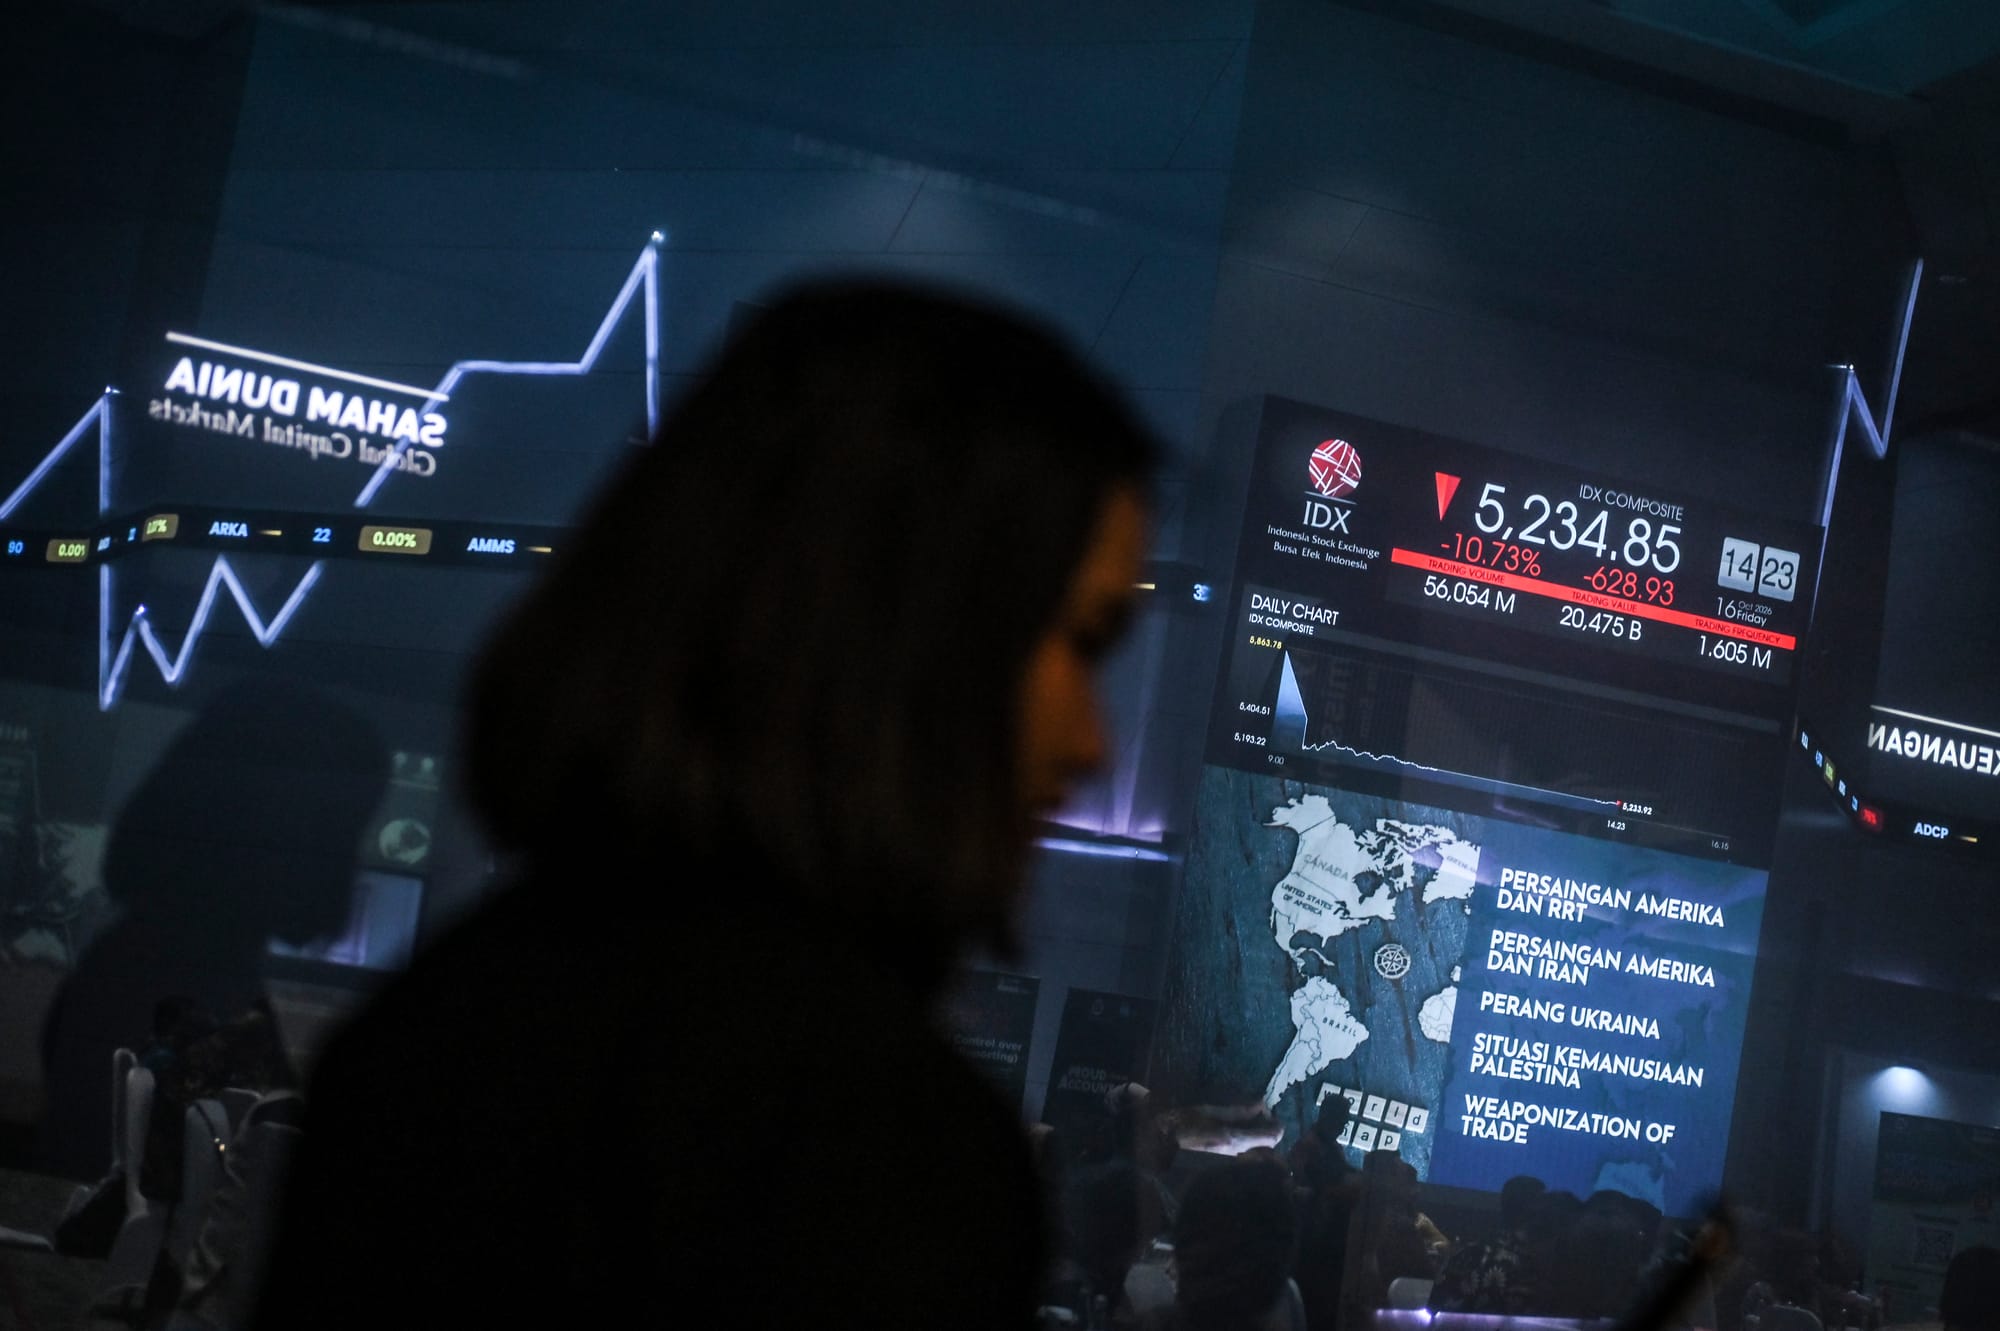
Bursa Efek Indonesia (BEI) akan mengecualikan seluruh saham yang masuk kategori high shareholding concentration (HSC) dari perhitungan Indeks Harga Saham Gabungan (IHSG). Keputusan ini keluar usai BEI bertemu perwakilan Morgan Stanley Capital International (MSCI) dalam konferensi daring pada Senin (19/10/2026) petang.
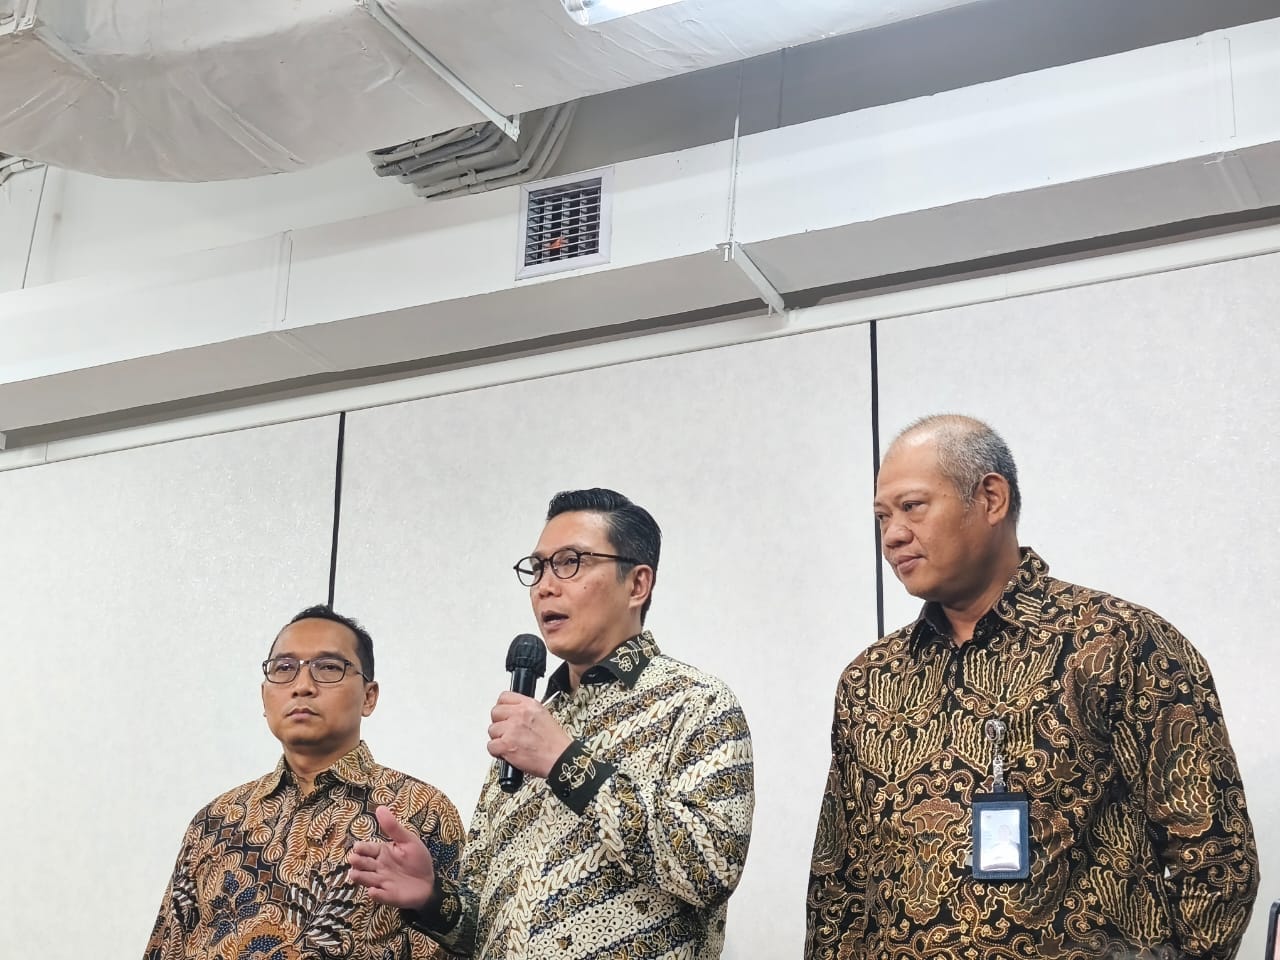
Direktur Utama BEI Jeffrey Hendrik mengatakan kebijakan tersebut bertujuan membuat pergerakan indeks lebih mencerminkan kondisi pasar yang wajar, tanpa menghapus saham-saham tersebut dari perdagangan di bursa.
Jeffrey menyampaikan kebijakan itu sebagai bagian dari dua inisiatif baru BEI untuk meningkatkan transparansi dan integritas pasar modal. BEI juga akan menambahkan keterangan mengenai status afiliasi pemegang saham dalam publikasi nama pemegang saham dengan kepemilikan minimal 1%.
"Yang pertama adalah dalam publikasi nama pemegang saham 1% akan kami tambahkan keterangan apakah nama tersebut terafiliasi atau tidak terafiliasi. Yang kedua, untuk memberikan indeks harga yang lebih kredibel dan berintegritas, kami akan mengeluarkan seluruh saham HSC dari indeks harga saham gabungan," kata Jeffrey dalam konferensi pers di Gedung BEI, Senin (19/10/2026).
Kendati demikian, pengecualian saham HSC dari perhitungan IHSG tidak sama dengan penghapusan pencatatan saham atau delisting. Saham-saham tersebut tetap dapat diperdagangkan, tetapi perubahan harganya tidak lagi memengaruhi pergerakan IHSG.
"Bukan delisting, tetapi tidak diperhitungkan di dalam perhitungan IHSG," ujarnya.
Menurut Jeffrey, kebijakan tersebut diperlukan untuk memberikan gambaran pergerakan IHSG yang lebih wajar. BEI menilai saham-saham dalam kategori HSC memiliki potensi risiko yang perlu diperhitungkan dalam penyusunan indeks pasar.
"Untuk memberikan gambaran yang lebih wajar dari IHSG, kami akan mengeluarkan seluruh saham dalam daftar HSC dari IHSG. Saat ini, kisarannya 18% (di IHSG)," kata Jeffrey.
BEI belum mengumumkan waktu efektif penerapan kedua inisiatif tersebut. Jeffrey menyatakan bursa akan menyampaikan informasi lebih lanjut mengenai jadwal pelaksanaannya kepada publik.
Sebelum kebijakan baru ini, BEI telah mengecualikan saham-saham dalam kategori HSC dari sejumlah indeks acuan atau flagship, yakni IDX30, LQ45, dan IDX80. Kebijakan terbaru akan memperluas pengecualian tersebut sehingga mencakup IHSG.
Jeffrey juga menyebutkan bahwa saham yang dikeluarkan dari kategori HSC dapat kembali menjadi konstituen IHSG apabila tidak lagi masuk dalam kategori tersebut. Namun, ia belum menyampaikan nama-nama saham yang akan terdampak kebijakan ini.
Terkait perkembangan perundingan dengan lembaga indeks global, Jeffrey mengatakan BEI telah menggelar pertemuan secara daring dengan Morgan Stanley Capital International (MSCI) pada Senin (19/10/2026). Pertemuan tersebut berlangsung setelah MSCI menyampaikan pengumuman yang mengejutkan pasar pada Jumat sebelumnya.
Menurut Jeffrey, pertemuan itu membahas sejumlah hal. Namun, pihaknya enggan mengungkap detail pembahasan maupun kesimpulan pertemuan kepada publik.
"Membicarakan banyak hal, tetapi seperti pertemuan-pertemuan sebelumnya dengan MSCI, kami tidak dapat mengungkap detail maupun kesimpulan dari pertemuan tersebut," ujarnya.
Jeffrey menegaskan, reformasi pasar modal Indonesia akan terus berlanjut. Sebelumnya, BEI telah menjalankan empat inisiatif, yakni keterbukaan nama pemegang saham dengan kepemilikan minimal 1%, penyampaian data investor yang lebih terperinci, peningkatan ketentuan free float, serta pengumuman saham dengan konsentrasi kepemilikan tinggi.
BEI juga telah menghapus ketentuan harga minimum saham Rp50 menjadi Rp1. Rangkaian kebijakan tersebut tidak semata-mata ditujukan untuk memenuhi kebutuhan penyedia indeks global, tetapi juga untuk memperbaiki kualitas pasar modal domestik.
"Yang kami sampaikan kepada MSCI dan FTSE adalah empat inisiatif awal untuk penghapusan harga minimum Rp50 itu kita lakukan tidak lagi semata-mata untuk Global Index Provider, tetapi yang kita lakukan adalah apa yang baik untuk pasar kita. Demikian juga dua inisiatif ini, kita melakukan apa yang baik untuk pasar kita," kata Jeffrey.
Ia menambahkan, BEI akan melanjutkan komunikasi dengan MSCI, FTSE Russell, dan investor global. Menurutnya, langkah tersebut menjadi bagian dari upaya bursa meningkatkan transparansi, kredibilitas pasar, dan kualitas tata kelola.
Lebih lanjut, Jeffrey menyebutkan bahwa kebijakan mengecualikan saham dengan konsentrasi kepemilikan tinggi dari indeks telah diterapkan di Hongkong. BEI merujuk praktik tersebut sebagai salah satu pembanding dalam menjalankan kebijakan serupa di pasar modal Indonesia.
"Sudah diterapkan di Hongkong dan efektif. Itu sebagai upaya best practice," tutur dia.
Pengamat pasar modal Indonesia sekaligus Founder Republik Investor Hendra Wardana menilai keputusan BEI mengeluarkan saham dengan konsentrasi kepemilikan tinggi/HSC dari perhitungan IHSG merupakan langkah tepat, tetapi belum cukup untuk memperbaiki integritas pasar modal Indonesia.
Kebijakan yang diumumkan pada Senin (19/10/2026) setelah pertemuan daring dengan MSCI tersebut tidak membuat saham HSC dihapus dari bursa. Saham-saham itu tetap dapat diperdagangkan, tetapi tidak lagi diperhitungkan dalam IHSG.
“Langkah ini perlu, tetapi hampir pasti tidak cukup untuk meyakinkan MSCI,” ujar Hendra.
Menurut dia, saham dengan kepemilikan terkonsentrasi dan porsi saham beredar terbatas berpotensi mengalami pergerakan harga yang lebih mudah dipengaruhi transaksi pihak tertentu. Jika memiliki bobot besar dalam indeks, pergerakan saham tersebut dapat memengaruhi IHSG meskipun tidak mencerminkan kondisi pasar secara keseluruhan.
BEI menyebut saham HSC memiliki bobot sekitar 18% terhadap IHSG. Dengan mengeluarkannya dari perhitungan indeks, IHSG diharapkan lebih mencerminkan pergerakan saham dengan kepemilikan dan likuiditas yang lebih memadai.
Namun, Hendra mengingatkan kebijakan tersebut hanya memperbaiki komposisi indeks, bukan otomatis menghilangkan potensi manipulasi harga pada saham yang bersangkutan.
“Penyakitnya sendiri, yakni kepemilikan yang terkonsentrasi dan dugaan perdagangan terkoordinasi, baru terobati bila ditopang penegakan hukum yang tegas dan aturan free float yang lebih ketat,” katanya.
Dia juga menyoroti perbedaan data bobot saham HSC. Infografis yang beredar menyebut 80 saham HSC mencakup sekitar 28,78% kapitalisasi pasar per 16 Oktober 2026, sedangkan BEI menyebut bobot 18% terhadap IHSG. Menurut Hendra, perbedaan tersebut perlu dijelaskan melalui keterbukaan metodologi penghitungan.
Di tengah ancaman reklasifikasi Indonesia menjadi Standalone Market oleh MSCI, Hendra menilai otoritas perlu membuktikan perbaikan melalui penindakan manipulasi harga, transparansi kepemilikan, dan peningkatan free float yang nyata. Keputusan akhir MSCI masih bergantung pada bukti perbaikan tata kelola pasar.
Sementara itu, Head of Research Kiwoom Sekuritas Indonesia, Liza Camelia Suryanata, menyoroti pentingnya konsistensi reformasi, transparansi kepemilikan saham, serta penindakan terhadap dugaan perdagangan terkoordinasi (coordinated trading) dan manipulasi free float agar Indonesia terhindar dari penurunan status tersebut.
MSCI menyatakan akan tetap melanjutkan rencana reklasifikasi, kecuali konsultasi menemukan bukti jelas mengenai perbaikan material dalam tata kelola dan fungsi pasar Indonesia. Perubahan klasifikasi tersebut akan berlaku pada seluruh indeks komposit global dan regional yang relevan.
Dalam evaluasi aksesibilitas pasar (Market Accessibility Review) 2026, MSCI memberikan penilaian negatif terhadap aspek arus informasi (information flow) dan liberalisasi pasar valuta asing (FX market liberalization).
Penilaian negatif terhadap arus informasi berkaitan dengan keterbatasan transparansi kepemilikan saham dan dugaan coordinated trading yang mengganggu pembentukan harga. Sementara itu, liberalisasi pasar valuta asing dinilai negatif karena belum tersedianya pasar offshore yang efisien dan transaksi valuta asing masih harus terkait dengan transaksi efek.
Adapun aspek kepemilikan asing, registrasi, kustodian, penyelesaian transaksi (settlement), dan perdagangan relatif dinilai baik.
Liza menekankan bahwa persoalan utama Indonesia bukan terletak pada akses teknis investor, melainkan integritas pasar.
“Masalah utama Indonesia bukan akses teknis, melainkan integritas pasar,” cetus Liza.
Sejak Januari 2026, MSCI membekukan sebagian perubahan indeks untuk saham Indonesia. Dalam tinjauan klasifikasi pasar pada Juni 2026, investor menyoroti struktur kepemilikan yang tidak transparan dan dugaan perdagangan terkoordinasi.
Otoritas pasar modal telah mengumumkan sejumlah reformasi, termasuk keterbukaan informasi pemegang saham dengan kepemilikan di atas 1%, klasifikasi investor yang lebih terperinci, pelaporan HSC, serta peta jalan penerapan batas minimum free float sebesar 15%.
Namun, kemajuan reformasi tersebut dinilai belum konsisten. Dugaan perdagangan terkoordinasi masih menjadi perhatian, sementara bukti penindakan yang berarti belum terlihat dalam evaluasi yang disampaikan kepada investor.
Karena itu, Indonesia perlu menunjukkan bahwa reformasi menghasilkan perubahan nyata dan berjalan secara merata di seluruh pasar, bukan hanya berupa pengumuman kebijakan.
“Beban pembuktian ada di regulator dan pasar,” imbuhnya.
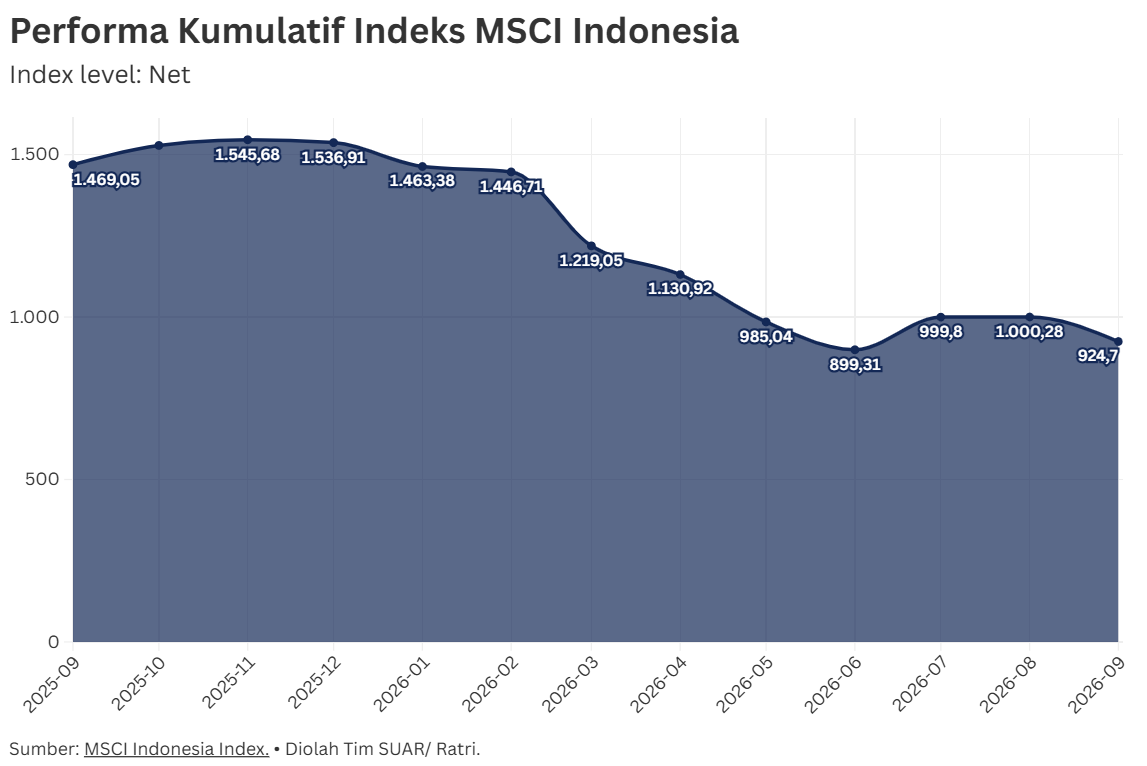
Tekanan terhadap posisi Indonesia dalam indeks MSCI telah terlihat dari penurunan kapitalisasi pasar dan jumlah saham konstituen sebelum keputusan reklasifikasi final.
Data per 31 Desember 2025 hingga 30 September 2026 menunjukkan kapitalisasi pasar MSCI Indonesia Index yang disesuaikan dengan free float turun 55%, dari US$119,1 miliar menjadi US$53,4 miliar.
Jumlah saham konstituen indeks juga menyusut dari 18 menjadi sembilan saham. Pada periode yang sama, bobot Indonesia dalam MSCI Emerging Markets Index turun dari 1,16% menjadi 0,43%.
Komposisi indeks terkonsentrasi pada sektor keuangan (financials) dengan bobot 71,7%. Sektor jasa komunikasi (communication services) menyumbang 10,7%, industri 7,8%, material 6,3%, dan energi 3,4%.
Penurunan bobot tersebut membuat potensi arus dana keluar tambahan dari investor pasif jika reklasifikasi terjadi perlu diperhitungkan berdasarkan bobot indeks yang tersisa. Dampaknya juga berpotensi terkonsentrasi pada saham perbankan yang mendominasi indeks Indonesia.
“Sebagian besar penurunan bobot sudah terjadi, dari 1,16% menjadi 0,43%,” ucap Liza.
Selama masa konsultasi, pembekuan perubahan indeks tetap berlaku. MSCI tidak akan menaikkan Foreign Inclusion Factor (FIF) maupun Number of Shares (NOS), menambah konstituen MSCI Indonesia Investable Market Index (IMI), atau memindahkan saham ke segmen kapitalisasi yang lebih tinggi.
Saham yang ditandai memiliki konsentrasi kepemilikan tinggi atau HSC oleh otoritas juga tetap dikeluarkan dari indeks. Data pemegang saham dengan kepemilikan di atas 1% tetap digunakan untuk menyesuaikan estimasi free float.
Untuk menghindari reklasifikasi, Indonesia perlu memperkuat dua aspek utama, yakni stabilitas kerangka kelembagaan dan efisiensi kerangka operasional.
Dari sisi kelembagaan, keterbukaan informasi kepemilikan harus andal. Penegakan ketentuan kepemilikan di atas 1% dan HSC juga perlu berjalan secara merata.
Sementara itu, dari sisi operasional, otoritas perlu membuktikan penindakan terhadap dugaan coordinated trading dan manipulasi free float. Pengawasan juga harus menjangkau seluruh pasar, bukan hanya saham berkapitalisasi besar atau saham yang telah masuk daftar pemantauan.
Batas penyampaian masukan ditetapkan pada 30 April 2027, sedangkan keputusan final dijadwalkan paling lambat 30 Juni 2027. MSCI juga dapat menerbitkan pembaruan sementara sebelum keputusan akhir.
"Otoritas Indonesia memiliki waktu sekitar enam setengah bulan untuk menunjukkan bukti perbaikan tata kelola dan penegakan aturan yang dapat dievaluasi investor global," ungkap Liza.
Terpisah, Head of Investment Specialist Maybank Sekuritas Fath Aliansyah Budiman menilai reformasi yang telah dilakukan otoritas pasar modal belum cukup untuk menjawab persoalan yang menjadi perhatian MSCI.
Menurut dia, regulator perlu segera memenuhi tuntutan perbaikan yang disampaikan penyedia indeks tersebut. Pasalnya, apabila Indonesia benar-benar masuk kategori Standalone Market, proses untuk kembali ke kategori pasar yang lebih tinggi berpotensi memerlukan waktu bertahun-tahun.
Fath mencontohkan Argentina yang pernah mengalami perubahan klasifikasi pasar. Menurut dia, pengalaman tersebut menunjukkan bahwa pemulihan status pasar bukan proses yang dapat berlangsung dalam waktu singkat.
“Jadi pihak regulator harus segera memberikan apa yang diminta sama pihak MSCI,” ujarnya.
Di tengah konsultasi MSCI, Perkumpulan Analis Efek Indonesia (PAEI) mengusulkan pengembangan Investability Adjustment Factor berbasis aturan dan data yang dipublikasikan untuk menangani persoalan konsentrasi kepemilikan saham atau HSC.
Faktor penyesuaian tersebut dapat mempertimbangkan actual tradable float, konsentrasi kepemilikan, dan likuiditas saham. Dengan pendekatan ini, kualitas acuan investasi diharapkan lebih mencerminkan kondisi saham yang benar-benar tersedia untuk diperdagangkan, bukan hanya besarnya kapitalisasi pasar.
“Kami mengusulkan agar penerapannya dilakukan secara bertahap dan disertai penyesuaian divisor indeks,” ungkap PAEI dalam keterangan resminya, dikutip Senin (19/10/2026).
PAEI juga menyebut kebijakan zero weighting atau pemberian bobot nol dapat dipertimbangkan untuk kasus ekstrem, dengan kriteria yang ditetapkan secara eksplisit.
Selain penyesuaian indeks, PAEI menilai Indonesia membutuhkan recovery roadmap atau peta jalan pemulihan pasar yang transparan dan dapat dievaluasi.
Peta jalan tersebut perlu memuat persoalan utama yang menjadi perhatian, rencana aksi, pihak yang bertanggung jawab, jadwal pelaksanaan, serta indikator hasil yang terukur. Indikatornya dapat mencakup perkembangan konsentrasi kepemilikan saham, tingkat free float efektif, dan jumlah kasus yang berhasil dituntaskan.
PAEI juga menekankan pentingnya peningkatan kualitas arus informasi, termasuk keterbukaan informasi emiten dalam bahasa Inggris.
Dalam proses pemulihan kepercayaan investor, PAEI menilai bahwa persoalan integritas pasar perlu dibedakan dari kualitas fundamental perusahaan tercatat.


 Tambahkan SUAR ke Google